
市場概要:
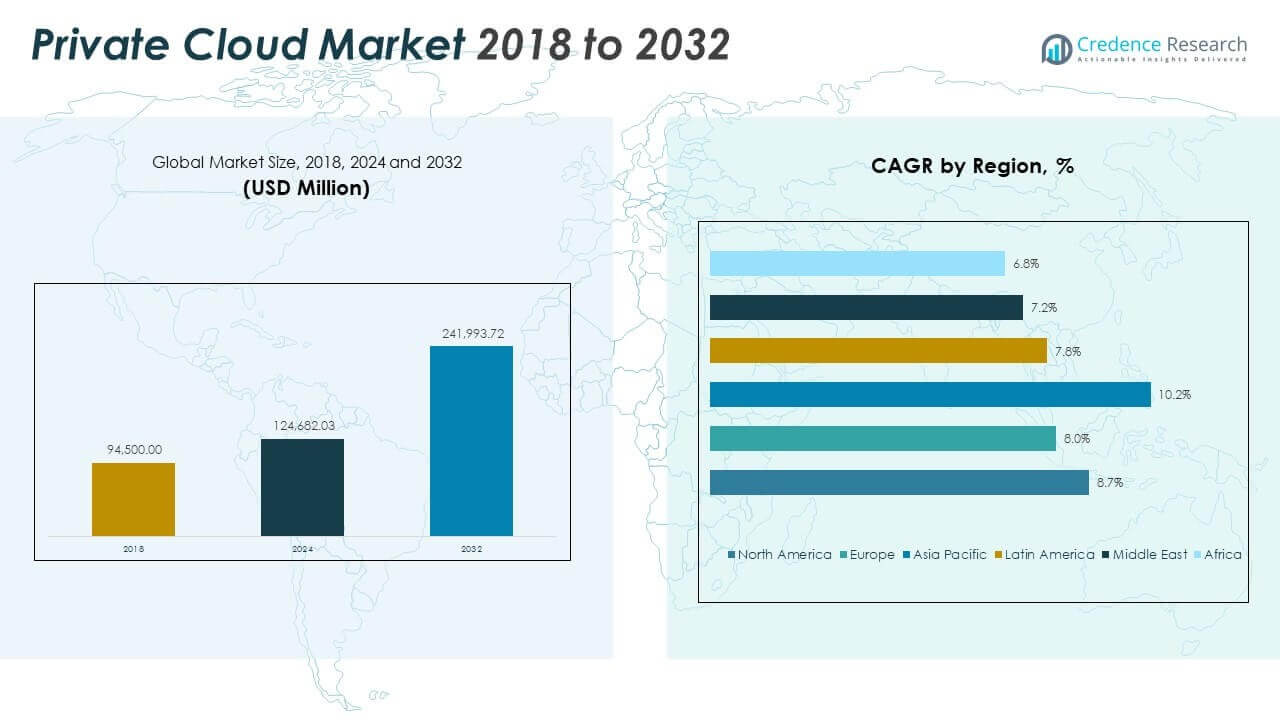
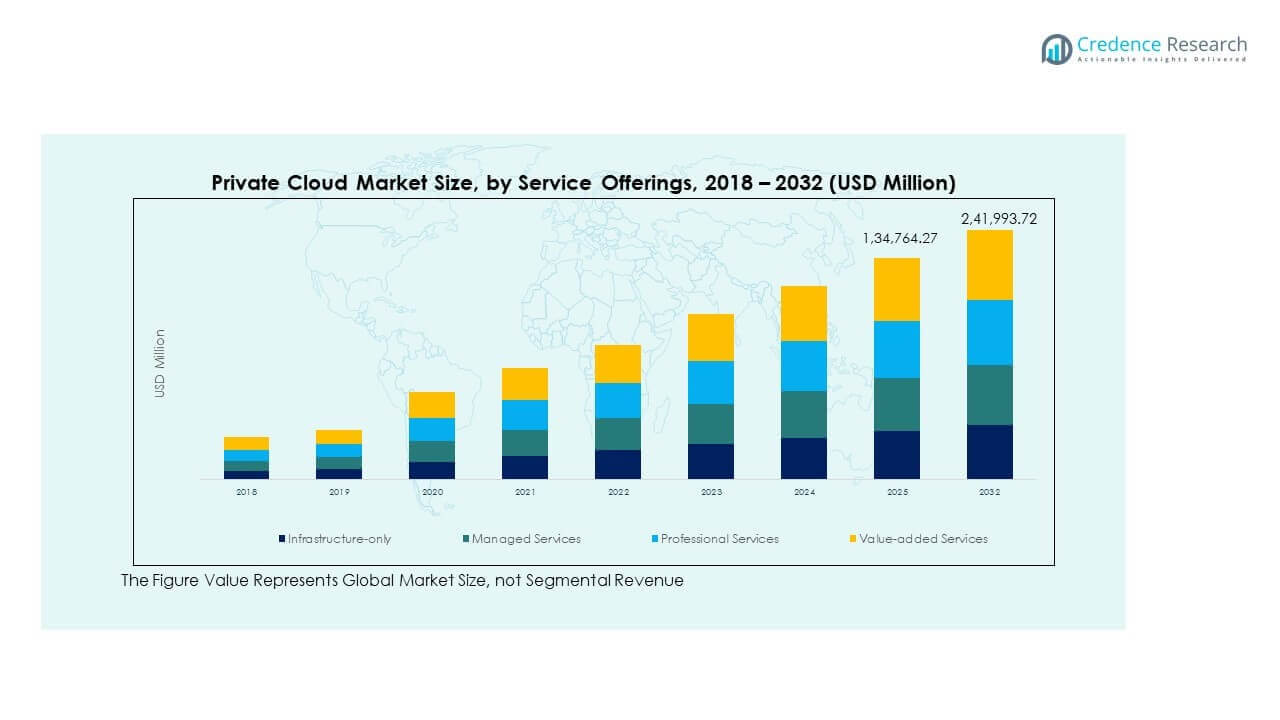
プライベートクラウド市場の規模は、2018年に94,500.00百万米ドルから2024年に1,24,682.03百万米ドルと評価されており、2032年までに2,41,993.72百万米ドルに達すると予想されています。予測期間中のCAGRは8.72%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年プライベートクラウド市場規模 | USD 1,24,682.03 百万 |
| プライベートクラウド市場、CAGR | 8.72% |
| 2032年プライベートクラウド市場規模 | USD 2,41,993.72 百万 |
市場は、安全でコンプライアンスに準拠したクラウド環境に対する企業の需要の増加により拡大しています。組織はデータの完全な制御を確保し、システムパフォーマンスを向上させ、内部コンプライアンスのニーズを満たすためにプライベートクラウドのセットアップを好みます。医療、BFSI、政府などのセクターは、規制の義務や機密データのワークロードのために採用を推進しています。企業はまた、セキュリティと安定性を維持しながらレガシーインフラストラクチャを近代化しています。ハイブリッドIT戦略は、段階的なクラウド移行をサポートするプライベートモデルへの関心をさらに高めています。スケーラブルなインフラストラクチャの必要性とデータ主権に関する懸念の高まりが相まって、プライベートクラウドを戦略的投資として位置づけています。
北米は、企業の早期採用と高いクラウド成熟度により市場をリードしています。ヨーロッパは、GDPRと主権ホスティング要件によって駆動される需要で続いています。アジア太平洋地域は、インド、中国、東南アジア全体での急速なデジタル化により強い成長を示しています。ラテンアメリカと中東は、公共セクターの投資によって支えられ、勢いを増しています。アフリカは成長の初期段階にありますが、ローカライズされたクラウド展開を通じて関心を示しています。地域のダイナミクスは、インフラストラクチャの準備状況、政策の施行、および業種特有のニーズの混合を反映しています。
市場の洞察:
- プライベートクラウド市場は2018年に9,450.00百万米ドルと評価され、2024年には124,682.03百万米ドルに達し、2032年には241,993.72百万米ドルに達すると予測されており、年平均成長率は8.72%です。
- 北米は2024年に37.46%のシェアで市場をリードし、ヨーロッパが25.77%、アジア太平洋が23.48%で続き、先進的なクラウド成熟度と強力なコンプライアンスニーズに支えられています。
- アジア太平洋は10.2%の年平均成長率と2024年の23.48%のシェアで最も成長が速い地域であり、急速な企業のデジタル化と現地インフラの拡大に支えられています。
- エンタープライズアプリケーションは2024年に38.4%の最大のワークロードシェアを持ち、重要なビジネスシステムの安定した安全なホスティングの需要に支えられています。
- マネージドサービスは2024年にサービス提供セグメントの34.7%を占め、プライベートクラウド運用のためのサードパーティプロバイダーへの依存が高まっていることを反映しています。
市場の推進要因:
データ制御とセキュリティ保証に対する企業の需要の高まり
企業は機密性の高いワークロードとデータ資産に対する強力な制御を優先します。プライベートクラウド環境は、定義されたアクセスポリシーを持つ専用インフラを提供します。規制産業は予測可能なガバナンス構造と監査準備を重視します。セキュリティチームはアプリケーションとストレージ層全体でより良い可視性を得ます。コンプライアンスの義務は企業を隔離されたクラウドアーキテクチャに向かわせます。プライベートクラウド市場はより厳しい内部リスクフレームワークから利益を得ます。企業は共有パブリック環境からの露出を減らします。ビジネスリーダーはミッションクリティカルなシステムの安定したパフォーマンスを求めます。これらのニーズは長期的なプライベートクラウドの採用を支えます。
- 例えば、IBM Cloudは、5つの地域で3つの高可用性インスタンスを持つ2つのゾーンにわたって、エンドツーエンドのTLSをCloudantストレージに提供するために、Notaryを使用してイメージ署名を行うコンテナレジストリを展開しました。
カスタマイズ可能で高性能なITインフラの需要の増加
組織は特定のワークロードに合わせたインフラを必要としています。プライベートクラウドプラットフォームは、コンピュートとストレージ設計に対する細かい制御を可能にします。パフォーマンスに敏感なアプリケーションは、一貫したレイテンシとスループットを要求します。企業は共有環境で一般的なノイジーネイバーリスクを避けます。カスタムネットワーク構成は複雑な企業アプリケーションをサポートします。ITチームはインフラを内部基準とポリシーに合わせます。この柔軟性は部門全体のワークロード効率を向上させます。企業はまた予測可能なキャパシティプランニングを維持します。このような利点がプライベートクラウドへの投資決定を強化します。
コンプライアンス主導のセクターとミッションクリティカルなワークロードの拡大
医療、金融、政府セクターはデジタル運用を急速に拡大しています。これらのセクターは厳しいデータ居住性とプライバシー義務に直面しています。プライベートクラウドの展開は内部コンプライアンス監査をサポートします。企業は外部露出なしで機密アプリケーションをホストします。ビジネス継続計画は安定したプライベート環境に依存します。企業は制御された更新サイクルで重要なワークロードを管理します。リスク軽減戦略は隔離されたインフラモデルを支持します。コンプライアンス担当者は長期的なプライベートクラウドの使用をサポートします。セクターの拡大は市場の需要を強化します。
- 例えば、Oracle Cloud Infrastructure は、Security Zones や Oracle Cloud@Customer を含む安全な展開フレームワークを通じて HIPAA コンプライアンスをサポートし、居住性と隔離制御を強化した医療データ処理を可能にします。
ハイブリッド IT の採用拡大とレガシーシステムの近代化
企業はオンプレミスとクラウドシステムを横断する混合 IT 環境を運用しています。プライベートクラウドは、従来のインフラストラクチャと最新のプラットフォームを橋渡しします。レガシーアプリケーションは、制御された移行経路を必要とします。IT チームは、完全なパブリッククラウドへの露出なしにシステムを近代化します。ハイブリッドモデルは段階的なデジタルトランスフォーメーション戦略をサポートします。プライベートインフラストラクチャは内部ツールとスムーズに統合します。企業は段階的なアップグレードを通じて従来の技術投資を保護します。運用の安定性は移行中も維持されます。この推進力はプライベートクラウドの安定した成長をサポートします。
市場動向:
自動化とソフトウェア定義インフラストラクチャ機能の統合
プライベートクラウドプラットフォームはリソース管理のために自動化を採用しています。ソフトウェア定義モデルはコンピュートとストレージのオーケストレーションを簡素化します。IT チームは環境全体での手動介入を減らします。自動化は展開速度と運用精度を向上させます。ポリシーベースの制御はインフラストラクチャの一貫性を強化します。企業はプライベートクラウドを DevOps ワークフローと整合させます。セルフサービスポータルは内部ユーザー体験を向上させます。インフラストラクチャの機敏性は競争上の優位性となります。この傾向はプライベートクラウドの運用を再構築します。
- 例えば、Cognizant は VMware vRealize Automation を使用してリソースプロビジョニング時間を 10 日から数時間に短縮しました。これにより、Day 2 の運用の自動スケジューリングが可能になり、IT 管理者は VM リリースやパフォーマンスレポートなどの手動プロセスから解放されました。
マネージドプライベートクラウドサービスモデルの好みの高まり
企業は運用の複雑さと人員圧力の軽減を求めています。マネージドプライベートクラウドサービスは内部のスキルギャップに対処します。サービスプロバイダーはメンテナンスとライフサイクル管理を担当します。企業はコアビジネス機能に集中します。予測可能なサービスレベルは運用計画をサポートします。マネージドモデルは稼働時間とコンプライアンスの遵守を向上させます。企業は高度な専門知識にアクセスできます。コストの可視性はサービス契約を通じて向上します。このシフトは購入者の期待を変えます。
プライベートクラウド環境内でのコンテナプラットフォームの採用
組織は柔軟性のためにコンテナ化されたアプリケーションを展開します。プライベートクラウドは Kubernetes とオーケストレーションツールをサポートします。コンテナはアプリケーションの移植性とスケーリングを向上させます。開発チームはリリースサイクルを加速します。インフラストラクチャチームは環境の制御を維持します。プライベートクラウドはコンテナのセキュリティを企業のポリシーと整合させます。ワークロードの分離はアプリケーションの信頼性を向上させます。企業はアプリケーションスタックを効率的に近代化します。コンテナの採用はプライベートクラウドの設計を再構築します。
- 例えば、あるグローバルな決済処理企業は、Red Hat OpenShift と vRealize を使用して、完全なアプリケーションスタックのプロビジョニングを 40 時間から 40 分に短縮しました。これにより、プライベートクラウド環境での Kubernetes オーケストレーションがサポートされました。
持続可能性とエネルギー効率の目標との整合
企業は効率的なリソース利用に注力しています。プライベートクラウドはハードウェアの最適化を可能にします。データセンターの統合はエネルギーの無駄を減らします。ITチームはリソース消費を綿密に監視します。持続可能性の目標はインフラ計画の意思決定に影響を与えます。プライベート環境はグリーンIT戦略をサポートします。ハードウェアの更新サイクルは効率性の指標を改善します。組織はクラウド戦略をESG目標と一致させます。この傾向は戦略的な重要性を増しています。
市場の課題分析:
高い資本投資とインフラ管理の複雑さ
プライベートクラウドの導入には多額の初期投資が必要です。企業はサーバー、ストレージ、ネットワーク機器に資金を投入します。インフラ計画には高度な技術的専門知識が求められます。小規模企業は予算の制約に直面します。ITチームはハードウェアのライフサイクルとアップグレードを管理します。運用コストは公共の代替案よりも高くなります。容量計画の誤りは非効率性を増大させます。ベンダーの統合には慎重な調整が必要です。これらの要因は、コストに敏感なセグメントでの広範な採用を妨げます。
公共クラウドの代替案に比べたスケーラビリティの制限
プライベートクラウドのスケーリングは物理インフラの可用性に依存します。急激なワークロードの増加は内部容量に負担をかけます。調達サイクルは拡張のタイムラインを遅らせます。企業はピーク需要期に遅延に直面します。インフラの過剰供給はアイドルリソースを増やします。未使用はコスト効率に影響を与えます。ITチームは柔軟性と予算管理のバランスを取ります。公共クラウドは突発的なワークロードに魅力的です。スケーラビリティの制限は一部のユースケースを制約します。
市場の機会:
新興デジタル経済と企業からの需要の増加
新興市場はデジタルインフラへの投資を拡大しています。企業は内部IT管理フレームワークを強化します。プライベートクラウドの採用は規制意識の高まりとともに増加しています。ローカルデータの居住性のニーズがプライベート導入を促進します。通信および金融企業は大規模に投資しています。政府のデジタル化プログラムはプライベートインフラをサポートします。企業は制御された環境で運用を近代化します。地域のデータセンターはプライベートオファリングを拡大します。成長の可能性は発展途上地域全体で依然として強いです。
業界特化型プライベートクラウドソリューションの拡大
ベンダーはセクターに特化したプライベートクラウドプラットフォームを開発しています。医療システムは安全な患者データ環境を求めています。金融機関は低遅延のトランザクション処理を必要とします。製造業は運用システムのためにプライベートクラウドを展開します。業界特有のコンプライアンスがカスタマイズされたソリューションを推進します。プロバイダーは垂直的な専門知識を通じて差別化を図ります。企業はカスタマイズされたアーキテクチャを自信を持って採用します。この専門化は新たな収益源を開放します。
市場セグメンテーション分析:
サービス提供によると、プライベートクラウド市場は多様なサービスモデルを提供しており、アウトソーシングされたインフラ専門知識に対する企業の需要により、マネージドサービスが主導しています。プロフェッショナルサービスと付加価値のあるオファリングは複雑な導入をサポートし、インフラのみのモデルは内部IT能力を持つ組織に対応します。
導入フロント別に見ると、ハイブリッドモデルはワークロード管理と統合の柔軟性から支配的です。ホスト型または管理されたプライベートクラウドは、社内インフラを持たずにコントロールを求める企業の間で注目を集めています。プライベートクラウド・アズ・ア・サービスは、急成長する企業のためのスケーラブルなユースケースをサポートし、オンプレミスやアプライアンスベースの導入はコンプライアンス重視のセクターに対応しています。
- 例えば、Nutanix AHVハイブリッドプライベートクラウドの導入は、数千のノードにわたる集中管理による大規模なレジリエンスを示し、高可用性とサービスの継続性をサポートしています。ホスト型または管理されたプライベートクラウドは、社内インフラを維持せずにコントロールを求める企業の間で注目を集めています。
技術的に見ると、仮想化プラットフォームとオーケストレーションツールは企業全体で基盤的なものとして残っています。HCIベースのプライベートクラウドは、インフラ管理とスケーリングを簡素化します。AI/GPUに最適化されたプライベートクラウドは、分析とモデルトレーニングのニーズにより急成長しています。ターンキーアプライアンスソリューションは、広範なカスタマイズなしで迅速な導入を求める中規模企業に魅力的です。
企業規模別に見ると、大企業は高いデータ量、セキュリティ要件、IT予算のために導入をリードしています。中規模市場の企業は、スケーラビリティとコンプライアンスのためにプライベートクラウドをますます採用しています。SMBはコストとスキルの制約のために投資が遅れていますが、ホスト型モデルへの関心が高まっています。
- 例えば、HPE GreenLake for Private Cloudは、1PB規模の導入で4倍の迅速なプロビジョニングと最大50%のTCO削減を実現します。中規模市場の企業はスケーラビリティとコンプライアンスのためにプライベートクラウドをますます採用しており、SMBはコストとスキルの制約にもかかわらずホスト型モデルへの関心を示しています。
ワークロード別に見ると、エンタープライズアプリケーションは最大のセグメントであり、安定した環境とデータコントロールを必要としています。クラウドネイティブアプリとKubernetesはモダナイゼーショントレンドを推進しています。AI/MLと分析のワークロードは高性能コンピューティングの需要を押し上げています。エッジとIoTのユースケースは製造業とエネルギーセクターで拡大しています。災害復旧とビジネス継続ソリューションは、IT運用のレジリエンスを支える持続的な需要を見せています。
セグメンテーション:
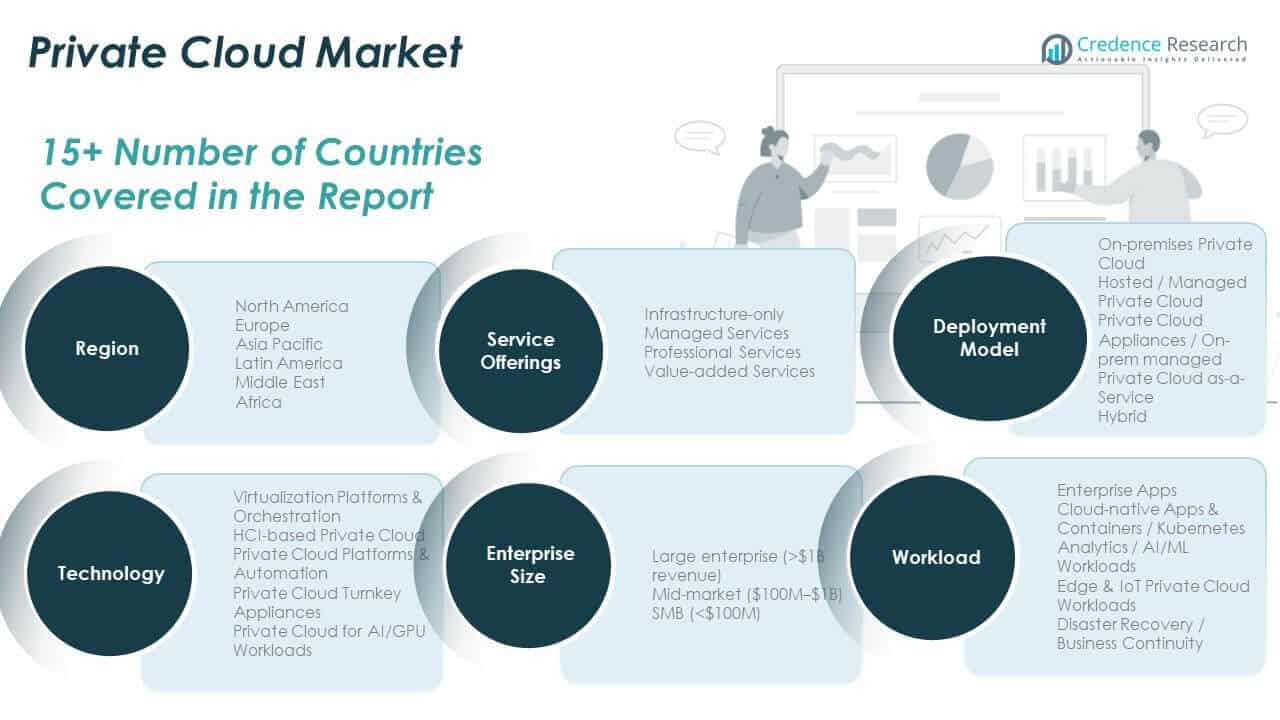
サービス提供別に
- インフラストラクチャのみ
- マネージドサービス
- プロフェッショナルサービス
- 付加価値サービス
導入モデル別に
- オンプレミスプライベートクラウド
- ホスト型 / 管理されたプライベートクラウド
- プライベートクラウドアプライアンス / オンプレ管理
- プライベートクラウド・アズ・ア・サービス
- ハイブリッド
技術別に
- 仮想化プラットフォーム & オーケストレーション
- HCIベースのプライベートクラウド
- プライベートクラウドプラットフォーム & オートメーション
- プライベートクラウドターンキーアプライアンス
- AI/GPUワークロード向けプライベートクラウド
企業規模別に
- 大企業(>10億ドルの収益)
- 中規模市場(1億ドル–10億ドル)
- SMB(<1億ドル)
ワークロード別に
- エンタープライズアプリ
- クラウドネイティブアプリ & コンテナ / Kubernetes
- 分析 / AI/ML ワークロード
- エッジ & IoT プライベートクラウドワークロード
- 災害復旧 / 事業継続
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
北アメリカ
北アメリカのプライベートクラウド市場規模は、2018年に35,815.50百万米ドルから2024年に46,705.14百万米ドルと評価され、2032年までに90,530.29百万米ドルに達すると予測されており、予測期間中のCAGRは8.7%です。北アメリカは2024年に約37.46%の市場シェアを持っています。この地域は成熟したITインフラと銀行、医療、公共部門全体での高いクラウド採用から恩恵を受けています。企業は規制されたワークロードのために安全で高性能なクラウド環境を求めています。ハイブリッドおよび管理されたプライベートクラウドモデルは、柔軟性とコンプライアンスのために広く採用されています。米国を拠点とするプロバイダーは、オーケストレーションとAI駆動のインフラストラクチャの革新をリードしています。クラウドネイティブの変革はフォーチュン500企業全体で続いています。カナダも公共部門の近代化によって成長を示しています。市場はハイパースケールおよびエンタープライズITベンダーからの大規模な投資により非常に競争的です。
ヨーロッパ
ヨーロッパのプライベートクラウド市場規模は、2018年に25,326.00百万米ドルから2024年に32,139.62百万米ドルと評価され、2032年までに58,986.61百万米ドルに達すると予測されており、予測期間中のCAGRは8.0%です。ヨーロッパは2024年に世界シェアの約25.77%を占めています。GDPRなどのデータ保護法は、組織をプライベート環境に向かわせています。金融、医療、製造業などの産業が採用をリードしています。企業は主権ルールを満たすために地域内ホスティングを好みます。付加価値のある管理サービスの需要はEU加盟国全体で高いです。ドイツ、英国、フランスが市場活動を支配しています。公共機関全体でのデジタルトランスフォーメーションプログラムがプライベートクラウドの取り組みを支援しています。ベンダーは国別のコンプライアンスニーズを満たすために提供をローカライズしています。採用は西ヨーロッパと東ヨーロッパの両方で着実に拡大しています。
アジア太平洋
アジア太平洋のプライベートクラウド市場規模は、2018年に21,168.00百万米ドルから2024年に29,281.05百万米ドルと評価されており、2032年までに63,233.15百万米ドルに達すると予測されており、予測期間中のCAGRは10.2%です。2024年には世界シェアの約23.48%を占めます。成長は、企業のIT投資の増加とデータローカライゼーション政策によって推進されています。中国、インド、東南アジアの政府はクラウドファースト戦略を奨励しています。金融サービス、通信、リテール企業は、制御と信頼性のためにプライベートモデルに移行しています。地域のクラウドサービスプロバイダーは、ローカライズされたサポートを伴うプライベートオファリングを拡大しています。HCIベースおよびターンキーのプライベートクラウドプラットフォームが人気を集めています。AI/MLおよびIoTのユースケースは、安全なオンプレミスまたはハイブリッド環境を求めています。多国籍企業は、地域のコンプライアンスを満たすために地域のクラウド運用を拡大しています。アジア太平洋は、最も急成長しているプライベートクラウド地域として浮上しています。
ラテンアメリカ
ラテンアメリカのプライベートクラウド市場規模は、2018年に6,161.40百万米ドルから2024年に8,053.21百万米ドルと評価されており、2032年までに14,536.56百万米ドルに達すると予測されており、予測期間中のCAGRは7.8%です。2024年には世界シェアの約6.46%を占めます。採用は安定しており、ブラジルとメキシコが地域の採用をリードしています。通信、金融、政府の企業は、安全なインフラに投資しています。ホスト型プライベートクラウドとマネージドサービスモデルは、社内ITスキルが限られているため好まれています。クラウドベンダーは、アクセスを拡大するために地元企業と提携しています。データ居住に関する規制の議論がクラウド計画に影響を与えています。コストに敏感な中小企業は、リスクを軽減するためにハイブリッド展開を模索しています。医療と教育におけるデジタルトランスフォーメーションがインフラの成長を支えています。地域のITモダナイゼーションは、プライベートクラウドの機会を拡大し続けています。
中東
中東のプライベートクラウド市場規模は、2018年に3,307.50百万米ドルから2024年に4,063.82百万米ドルと評価されており、2032年までに7,043.35百万米ドルに達すると予測されており、予測期間中のCAGRは7.2%です。2024年には世界シェアの約3.26%を占めます。UAEとサウジアラビアの政府主導のデジタルアジェンダがプライベートクラウド投資を促進しています。大規模なスマートシティ、防衛、医療プロジェクトが安全なインフラを求めています。石油とエネルギー部門の企業は、データ制御のためにプライベートクラウドを採用しています。地域のデータセンターは、地元のホスティングをサポートするために拡大しています。社内能力が限られている場合、マネージドプライベートクラウドが注目されています。地域の規制に準拠することがインフラ選択を導きます。公共と民間のパートナーシップが重要な部門でのクラウド展開を推進しています。市場はGCC諸国全体で徐々に成熟しています。
アフリカ
アフリカのプライベートクラウド市場規模は、2018年に2,721.60百万米ドルから2024年に4,439.19百万米ドルと評価されており、2032年までに7,663.76百万米ドルに達すると予測されており、予測期間中のCAGRは6.8%です。2024年には世界市場シェアの約3.56%を占めます。南アフリカ、ナイジェリア、ケニアでは、デジタル政府と企業のモダナイゼーションにより採用が増加しています。クラウドサービスプロバイダーは、地元企業向けにホスト型およびハイブリッドプライベートクラウドオプションを導入しています。通信と銀行部門が展開をリードし、データプライバシーと稼働時間に焦点を当てています。インフラのギャップと地域のデータセンターの制限が、一部の国での拡大を制約しています。国際的なベンダーは、サービスのリーチを強化するためにエッジロケーションに投資しています。プライベートクラウドは、ローカライズされたコンプライアンスと事業継続性をサポートするのに役立ちます。トレーニングと意識向上プログラムがクラウドの成熟を促進しています。市場は初期段階にありますが、高い可能性を示しています。
主要プレイヤー分析:
- VMware
- IBM
- ヒューレット・パッカード (HPE)
- デル・テクノロジーズ
- ニュータニックス
競争分析:
プライベートクラウド市場は、安全でスケーラブルなクラウドインフラに焦点を当てたグローバル技術プロバイダー間の強力な競争が特徴です。VMwareは、プライベートクラウド環境に特化した企業向け仮想化およびソフトウェア定義ソリューションでリードしています。IBMは、Red Hat OpenShiftと統合されたハイブリッドクラウド提供を通じてその存在感を拡大しています。ヒューレット・パッカード・エンタープライズは、GreenLakeプラットフォームを活用して、プライベート環境内で柔軟なインフラストラクチャ・アズ・ア・サービスを提供しています。デル・テクノロジーズは、企業データセンター戦略に合わせたVxRailおよびプライベートクラウド対応システムを提供しています。ニュータニックスは、クラウドネイティブワークロード向けのハイパーコンバージドインフラストラクチャと自動化でその地位を強化しています。プレイヤーは、サービスの柔軟性、ワークロードのパフォーマンス、コスト効率で競争しています。オーケストレーション、AI統合、セキュリティを強化するためのパートナーシップや買収を通じて、着実な革新を示しています。ベンダーはまた、業界特化の能力やマネージドサービスの提供で差別化を図っています。市場競争は、より多くの中堅企業がカスタマイズされたコンプライアントなプライベートクラウド導入を求める中で激化しています。
最近の動向:
- 2025年12月、ニュータニックスは、分散型および主権環境全体でのインフラストラクチャの展開と管理の柔軟性を強化する新しい機能をNutanix Cloud Platform (NCP)で発表し、OVHcloudとのパートナーシップを通じて主権クラウド運用を行っています。
- 2025年12月、IBMはConfluentを110億ドルで買収し、企業向け生成AIのためのスマートデータプラットフォームを構築することを目指していると発表しました。この取引は、ハイブリッドBYOC(Bring Your Own Cloud)とConfluent Private Cloudの展開を強調し、プライベートクラウド環境向けのデータ接続、処理、ガバナンス、およびKafkaワークロードを強化します。
レポートのカバレッジ:
この調査レポートは、サービス提供、導入モデル、技術、企業規模、ワークロードに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 企業はデータガバナンスのニーズを満たすために、AI/MLワークロード向けのプライベートクラウドの利用を拡大します。
- ITスタッフが限られている中規模企業では、ホスト型および管理型のプライベートクラウドの採用が増加します。
- HCIベースのプライベートクラウドインフラは、パフォーマンスに敏感な分野で従来のアーキテクチャを置き換えます。
- プライベートクラウド・アズ・ア・サービスモデルは、SMBやリモートファーストの企業からの需要を引き付けます。
- 規制に基づく業界は、コンプライアンスに適合したプライベートクラウドプラットフォームへの移行を続けます。
- エッジおよびIoTの展開は、リアルタイムのローカル処理をサポートするためにプライベートクラウドと統合されます。
- 自動化およびオーケストレーションツールの統合により、展開全体で運用の機敏性が向上します。
- 新興市場は、デジタル主権を強化するためにプライベートクラウドインフラに投資します。
- 特定の業界向けソリューションは、特に医療、金融、防衛分野で注目を集めます。
- ベンダー間の競争は、垂直統合と付加価値サービスに焦点を当てて激化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プライベートクラウド市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にプライベートクラウド市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプライベートクラウド市場のセグメントはどれですか?
プライベートクラウド市場の成長を促進する主な要因は何ですか?
プライベートクラウド市場の主要企業はどこですか?
2024年にプライベートクラウド市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プライベートクラウド市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプライベートクラウド市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 124,682.03 million → 2032: USD 241,993.72 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プライベートクラウド市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プライベートクラウド市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプライベートクラウド市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プライベートクラウド市場市場の成長要因
- 3.3 プライベートクラウド市場市場の抑制要因および課題
- 3.4 プライベートクラウド市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プライベートクラウド市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プライベートクラウド市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プライベートクラウド市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プライベートクラウド市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プライベートクラウド市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプライベートクラウド市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プライベートクラウド市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プライベートクラウド市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プライベートクラウド市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プライベートクラウド市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プライベートクラウド市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプライベートクラウド市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプライベートクラウド市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプライベートクラウド市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプライベートクラウド市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプライベートクラウド市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプライベートクラウド市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプライベートクラウド市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プライベートクラウド市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
