
市場概要
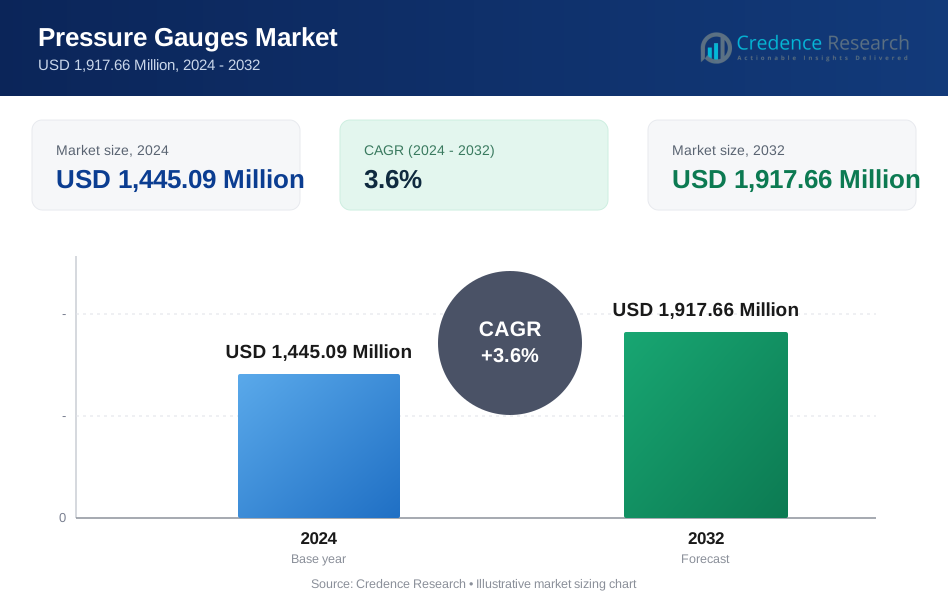
圧力計市場の規模は2024年に14億4509万米ドルと評価され、2032年までに19億1766万米ドルに達すると予測されており、予測期間中のCAGRは3.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 圧力計市場規模 2024 | 14億4509万米ドル |
| 圧力計市場、CAGR | 3.6% |
| 圧力計市場規模 2032 | 19億1766万米ドル |
圧力計市場には、Ametek、Badotherm、Circor、Dwyer、Emerson、Fluke Corporation、Honeywell International、Kobold Instruments、Newbow、Omega Engineeringなどの主要企業が含まれており、それぞれが精密工学、材料革新、拡大された製品ポートフォリオに注力して、増大する産業測定の需要に応えています。これらの企業は、石油・ガス、化学処理、エネルギー、製造アプリケーションでの信頼性を追求した先進的なアナログおよびデジタルゲージを通じて存在感を強化しています。地域的には、北米が2024年に32.6%のシェアで市場をリードしており、強力な産業インフラと技術的に進んだ監視システムの高い採用によって支えられています。
市場洞察
- 圧力計市場は2024年に14億4509万米ドルと評価され、2032年までにCAGR 3.6%で成長すると予測されています。
- 産業オートメーションの成長と石油・ガス、化学、発電への投資の増加が、エンドユースセクター全体での精密圧力監視機器の強い需要を促進しています。
- デジタルゲージの採用が加速しており、産業界はIoT対応システム、リアルタイム診断、予知保全ソリューションを統合している一方で、アナログゲージはコスト効率と信頼性のため68.4%のシェアを維持しています。
- Ametek、Emerson、Honeywell International、Fluke Corporation、Circor、Badothermなどの主要企業は、材料革新、ステンレススチールデザイン、アプリケーション固有のオファリングを通じてポートフォリオを拡大し、市場での地位を強化しています。
- 地域的には、2024年に北米が32.6%のシェアでリードし、次いでヨーロッパが28.4%、アジア太平洋が24.9%となり、ブルドン管技術が世界の産業アプリケーションで54.7%のシェアを維持しています。
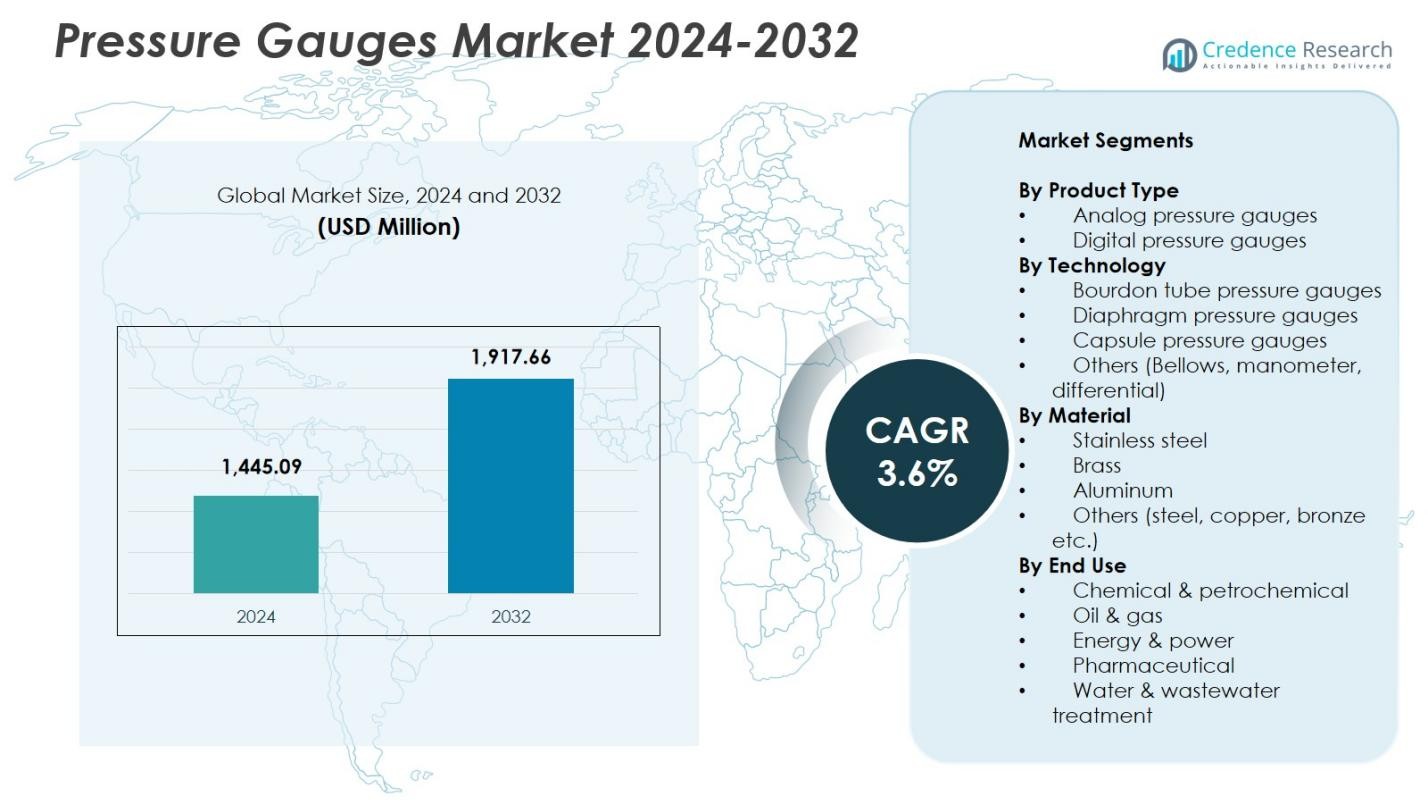 市場セグメンテーション分析:
製品タイプ別:
圧力計市場では、アナログ圧力計が2024年に製品タイプセグメントで68.4%のシェアを占めました。これは、コスト効率、操作の簡便さ、産業、HVAC、石油・ガス、機械システムでの広範な使用によるものです。過酷な環境での耐久性、信頼性、連続電源供給がない用途への適合性が、そのリーダーシップを強化しています。デジタル圧力計は、高精度、データ記録、リモートモニタリングなどの先進機能により注目を集め続けていますが、コストの高さとメンテナンスの必要性が広範な採用を制限しており、アナログシステムが世界の産業で強い支持を維持しています。
- 例えば、WIKAのブルドン管圧力計は、ステンレス鋼ケースやグリセリン充填などの弾性要素を備え、油圧用途で振動を抑え、石油・ガスや冷凍システムの攻撃的な媒体の中での明確な読み取りを実現しています。
技術別:
技術セグメントの中で、ブルドン管圧力計が2024年に54.7%の最大シェアを占めました。これは、その多用途性、広い圧力測定範囲、産業運用における強力な機械的信頼性によるものです。石油・ガス、化学処理、重工業環境での実績ある性能が採用をさらに促進しています。ダイアフラムやカプセル圧力計は、低圧や腐食性媒体の用途でますます使用されており、ベローズ、マノメーター、差圧計などの他の技術は特殊な運用ニーズに対応しています。しかし、ブルドン管システムは、その堅牢な設計、精度、コスト効率の高い展開により依然として優位を保っています。
- 例えば、Budenbergは、腐食性石油化学環境で使用される耐火認証を備えたDMCケースのブルドン管圧力計(モデル966TGP)を提供しており、エチレンやプロピレンの生産において長寿命を確保しています。
材料別:
ステンレス鋼セグメントが2024年に材料カテゴリーで61.2%のシェアを占めました。これは、優れた耐腐食性、高い機械的強度、石油化学、海洋、製薬用途などの過酷な条件での長い運用寿命によるものです。ステンレス鋼圧力計は、攻撃的な媒体や高圧環境に対する優れた適合性を提供し、重要なシステムでの広範な使用を支えています。真鍮製圧力計は、特にHVACや水システムでの一般的な測定に採用されており、アルミニウムやその他の金属(鋼、銅、青銅など)は軽量または特殊な性能特性を必要とするニッチな用途に使用されています。
主要成長要因
産業オートメーションとプロセス最適化の進展
製造業、石油・ガス、化学処理、発電におけるオートメーションの採用拡大が、先進的な圧力計の需要を大きく牽引しています。産業界は、最適なプロセス制御、設備の安全性、運用効率を確保するために、正確でリアルタイムな圧力モニタリングに依存しています。施設がレガシーシステムを近代化し、スマート圧力モニタリングソリューションを統合するにつれて、高精度で耐久性のある信頼性の高い圧力計の必要性が拡大しています。予測保守とシステム稼働時間が重要な連続生産環境での成長は、アナログおよびデジタル圧力測定機器の市場採用をさらに加速させています。
- 例えば、Icon Process ControlsのOBSシリーズのプラスチック製圧力計は、±0.75%の精度とカラーレンジタブを特徴とし、化学処理タンク用のゲージガードと統合され、充填や組み立てなしで腐食に強いモニタリングを提供します。
石油・ガス、石油化学、エネルギーインフラの拡大
上流の探査、中流の輸送ネットワーク、下流の精製作業への世界的な投資は、極端な温度、腐食性媒体、高圧条件に耐えられる堅牢な圧力計の需要を強化します。精製所、LNGターミナル、パイプラインネットワーク、発電所は、システムの完全性と規制遵守を維持するために継続的な圧力測定に依存しています。発展途上国がエネルギーインフラを拡大し、先進国が古い施設をアップグレードするにつれて、高性能な産業用圧力計の必要性が加速し、重工業セグメント全体で持続的な市場成長を促進します。
- 例えば、Bourdonのモデル262/263シリーズは、Bourdon管ゲージ用にモネル湿潤部品を使用し、化学および石油化学プロセス産業における攻撃的な酸や塩基に対する耐腐食性を提供します。
安全コンプライアンスと機器の信頼性への注目の高まり
製薬、食品加工、水処理、航空宇宙などの産業における厳しい安全規制は、正確で認証された圧力監視機器の必要性を高めています。圧力計は、機器の故障、漏れ、圧力関連の危険を防ぐ上で重要な役割を果たし、ISO、ASME、および国内の安全基準に準拠するために不可欠です。メーカーは、改良された材料、過負荷保護、振動耐性、改ざん防止設計を備えた高精度ゲージをますます採用しています。この運用安全性と信頼性への注力は、産業および商業環境全体での機械式およびデジタル圧力計の需要を強化します。
主要なトレンドと機会
スマート、デジタル、接続された圧力測定へのシフト
圧力計市場の主要なトレンドは、従来のアナログシステムから、ワイヤレス接続、Bluetooth統合、データロギング、リモート診断などの機能を備えたインテリジェントなデジタルゲージへの移行です。これらの技術は、予測保守とIoTプラットフォームとのシームレスな統合をサポートし、スマートファクトリーやデジタル化された産業オペレーションにおける機会を拡大します。産業がIndustry 4.0を受け入れる中、分析能力が強化され、クラウド互換性があり、リアルタイム監視が可能な先進的なデジタルゲージを提供するメーカーは、新たな成長機会を捉えるのに適しています。
- 例えば、HoneywellのSmartLine Wireless Gauge Pressureトランスミッターのシリーズ800および700は、産業環境でのリモート監視のためのワイヤレス伝送を提供します。
耐腐食性および用途特化型材料の採用の増加
過酷な環境向けに設計された特殊なゲージの需要の増加は、メーカーにとって強力な機会を提供します。エンドユーザーは、石油化学、海洋、製薬用途で耐久性を高めるステンレススチール、ハステロイ、化学的に耐性のある材料をますます好むようになっています。同様に、食品・飲料、半導体製造、バイオテクノロジーなどの分野では、衛生的で汚染のない圧力測定ソリューションが求められています。この材料革新と用途カスタマイズへのシフトは、製品の差別化を促し、エンジニアード材料、先進的なコーティング、業界特有の性能向上に注力するサプライヤーに新たな道を開きます。
- 例えば、WIKAのXSEL®プロセスゲージModel 23x.34は、ブルドン管、圧力接続部、およびすべての湿潤部品が316Lステンレス鋼で作られており、腐食性のある石油化学環境で最大30,000 psi(2,000 bar)の正圧に対応できます。
主要な課題
価格感度と低コストメーカーからの競争
圧力計市場は、特にアジア太平洋地域で、低コストメーカーが提供する予算代替品からの大きな圧力に直面しています。この価格感度は、確立されたブランドの利益率に影響を与え、高度なデジタル製品の市場浸透を複雑にします。コスト重視の業界の多くのエンドユーザーは、長期的な性能よりも手頃な価格を優先し、高仕様ゲージの採用を制限しています。競争が激化する中、メーカーはコスト効率と革新をバランスさせ、付加価値機能、延長された耐用年数、製品差別化を通じて顧客の期待に応えることで市場地位を維持しなければなりません。
メンテナンスの問題、校正の必要性、および性能の低下
圧力計、特に機械モデルは、時間の経過とともに摩耗、振動による損傷、温度変動、および校正のずれに悩まされやすいです。これらの性能上の課題はメンテナンスコストを増加させ、重要な用途での測定精度を損なう可能性があります。連続稼働する業界では、頻繁な校正と交換サイクルが必要で、運用の非効率性を生み出します。腐食性媒体や高圧条件への曝露は、さらに劣化を加速させます。これらの課題を克服するために、メーカーは強化された材料、堅牢な内部メカニズム、および安定した読み取り、メンテナンスの削減、延長されたサービス信頼性を提供するデジタル代替品に投資しなければなりません。
地域分析
北米
北米は、石油・ガス、石油化学、発電、製造業における強力な産業活動により、2024年に32.6%のシェアで圧力計市場をリードしました。地域の職場安全、先進的なプロセス制御、および産業施設の近代化への重視が、アナログおよびデジタルゲージの採用を加速させています。シェールガスの探査、パイプラインの拡張、および自動化の取り組みの成長が需要をさらに強化します。確立された計装メーカーの存在と厳格な規制フレームワークは、高品質の製品基準を保証し、重要なインフラおよび産業用途での市場支配を継続的にサポートします。
ヨーロッパ
ヨーロッパは、先進的な産業基盤、強力な規制環境、およびエネルギー転換インフラへの投資の増加に支えられ、2024年に28.4%のシェアを占めました。地域の化学、製薬、食品加工産業は、安全性と品質のコンプライアンスのために精密な圧力監視に大きく依存しています。ドイツ、英国、フランス、イタリア全体でのIndustry 4.0の取り組みに沿ったデジタル圧力計の採用が増加しています。さらに、機器の信頼性と環境保護を促進する厳格なEU基準が、過酷な産業条件に適した高性能で腐食に強いモデルへの古い機械式ゲージの交換を促進しています。
アジア太平洋
アジア太平洋は2024年に24.9%のシェアを持ち、中国、インド、日本、東南アジアでの急速な工業化、インフラ開発、製造エコシステムの拡大により、最も急速に拡大する地域として浮上しました。化学、自動車、建設、エネルギー部門での大規模な成長が、コスト効果が高く耐久性のある圧力計の需要を大幅に促進しています。政府主導の産業拡張プログラムとスマートファクトリー技術の採用の増加が、市場浸透をさらに促進しています。この地域はまた、多くの低コストメーカーの存在から恩恵を受けており、製品の入手可能性を高め、中規模の産業施設や大量商業用途での広範な使用をサポートしています。
ラテンアメリカ
ラテンアメリカは2024年に7.3%のシェアを獲得し、ブラジル、メキシコ、アルゼンチンでの石油・ガス、鉱業、食品加工産業への投資の増加により推進されています。この地域のパイプライン運用、精製所の安全性、産業プラントの効率性のための圧力監視への依存が、安定した需要を維持しています。水管理、エネルギー分配、製造施設における構造的近代化の取り組みが、市場のさらなる成長をサポートしています。しかし、経済の変動やコストに敏感な調達慣行が採用傾向に影響を与えています。機器の信頼性と運用安全性に対する認識の高まりが、高品質の圧力計や耐腐食性材料への段階的な移行を促しています。
中東・アフリカ
中東・アフリカ地域は2024年に6.8%のシェアを持ち、石油・ガス探査、石油化学精製、淡水化インフラの拡大に支えられています。サウジアラビア、UAE、カタールなどの国々は、堅牢で高精度の圧力計を必要とする圧力集約型の産業用途に多額の投資を続けています。建設活動の増加や発電プロジェクトが地域の需要をさらに高めています。アフリカの鉱業、水処理、製造部門が安定した採用を促進していますが、予算の制約が高級製品の採用を制限しています。運用安全性と機器の耐久性への関心の高まりが、ステンレス鋼やデジタル監視技術への段階的な移行を促しています。
市場セグメンテーション:
製品タイプ別
- アナログ圧力計
- デジタル圧力計
技術別
- ブルドン管圧力計
- ダイアフラム圧力計
- カプセル圧力計
- その他(ベローズ、マノメーター、差圧計など)
材料別
- ステンレス鋼
- 真鍮
- アルミニウム
- その他(鋼、銅、青銅など)
エンドユース別
- 化学・石油化学
- 石油・ガス
- エネルギー・電力
- 製薬
- 水・廃水処理
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
圧力計市場の競争環境には、Ametek、Badotherm、Circor、Dwyer、Emerson、Fluke Corporation、Honeywell International、Kobold Instruments、Newbow、Omega Engineeringなどの主要メーカーが製品革新、材料の進歩、グローバルな流通拡大の最前線に立っています。これらの企業は、産業オートメーションと安全性の要求の高まりに対応するため、精度、耐久性、デジタル統合の向上に注力しています。多くのプレーヤーは、耐腐食性のデザイン、IoT対応のデジタルゲージ、石油・ガス、化学処理、製造、製薬向けに特化したソリューションの開発を強調しています。製品の発売、能力拡張、アフターマーケットサービスの提供などの戦略的な取り組みが市場での存在感を強化しています。地域のプレーヤーも、特にアジア太平洋地域でコスト効果の高いアナログゲージを提供することで競争を激化させ、グローバルブランドに価格圧力をかけています。メーカーは、成長市場へのリーチを拡大するために、ディストリビューターやエンジニアリング企業とのパートナーシップをますます採用しています。全体として、この環境は、Industry 4.0および規制遵守のトレンドに沿った技術的に進んだ高信頼性の圧力測定ソリューションへのシフトを反映しています。
主要プレイヤー分析
- Newbow
- Emerson
- Ametek
- Kobold Instruments
- Omega Engineering
- Fluke Corporation
- Badotherm
- Honeywell International
- Circor
- Dwyer
最近の動向
- 2025年9月、Honeywell Internationalはクリーンルームおよび半導体グレードのアプリケーション向けに設計された高精度デバイスである新しい13MM圧力センサーを発売しました。
- 2025年9月、ABBは米国でP-300多用途圧力トランスミッタシリーズを発売し、石油化学および化学アプリケーション向けに最大0.055%の高精度と0.05 kPaから105 MPaまでのカバレッジを特徴としています。
- 2024年5月、AMETEK STC(Crystal Engineeringとの協力により)は、前モデルよりも精度が向上し、Bluetooth接続を提供するXP3iデジタル圧力計を導入しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、技術、材料、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、産業を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 産業が精度、安全性、規制遵守を優先するにつれて、市場は安定した需要を経験します。
- デジタルおよびIoT対応の圧力計の採用が自動化およびスマートファクトリー環境で拡大します。
- ステンレス鋼および耐腐食性材料が過酷な産業用途で広く受け入れられるようになります。
- 石油・ガス、石油化学、エネルギーインフラの成長が高圧計の採用を引き続き支援します。
- メーカーはリアルタイムモニタリングと予測保守のための高度なセンサー統合に注力します。
- 低コストの地域サプライヤーが価格圧力を引き起こし、グローバルプレイヤーは革新を通じて差別化を図ります。
- 産業が旧式システムを最新の精密計器にアップグレードするにつれて、交換需要が増加します。
- カスタマイズされたアプリケーション固有の計器が製薬、食品加工、水処理の各分野で重要性を増します。
- 環境および安全規制が認証済みの高精度機器の採用を加速させます。
- 新興市場は、産業化とインフラ開発の進展に伴い、強力な拡大機会を提供します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
圧力計市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、圧力計市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどの圧力計市場セグメントが最大のシェアを持っていましたか?
圧力計市場の成長を促進している主な要因は何ですか?
圧力計市場の主要企業はどこですか?
2024年に圧力計市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧力計市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧力計市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,445.09 Million → 2032: USD 1,917.66 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧力計市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧力計市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧力計市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧力計市場市場の成長要因
- 3.3 圧力計市場市場の抑制要因および課題
- 3.4 圧力計市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧力計市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧力計市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧力計市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧力計市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧力計市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧力計市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧力計市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧力計市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧力計市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧力計市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧力計市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧力計市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧力計市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧力計市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧力計市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧力計市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧力計市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧力計市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧力計市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
