
市場概要
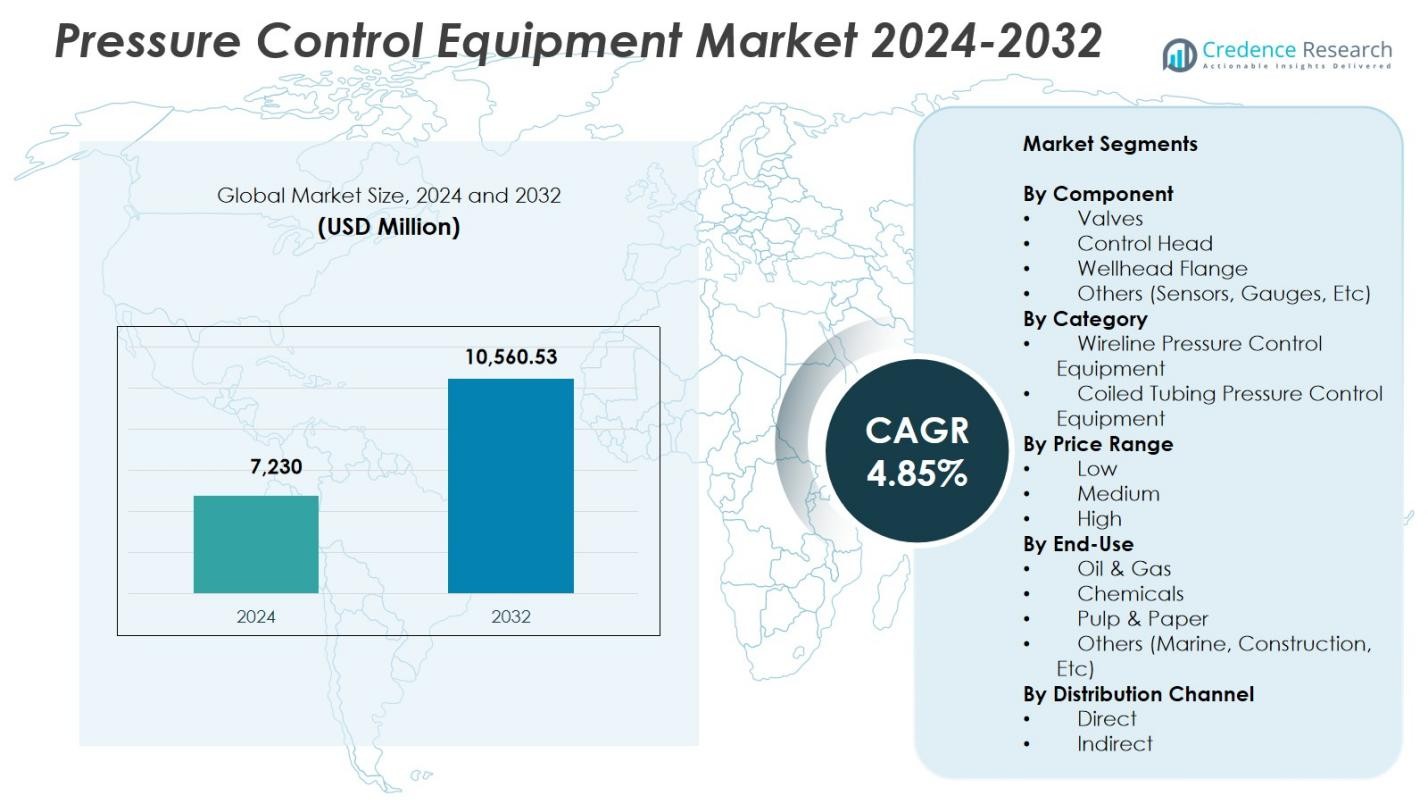
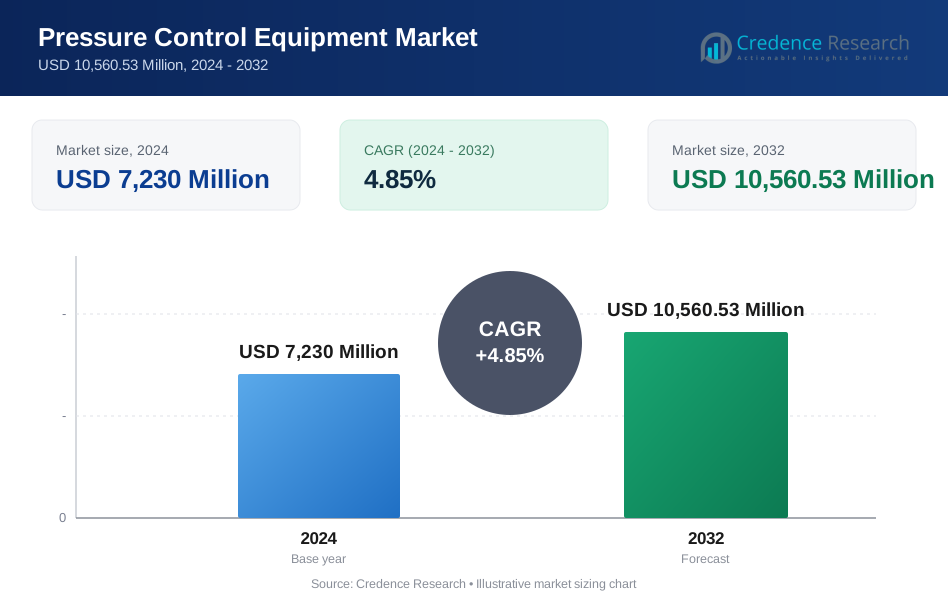
圧力制御機器市場の規模は2024年に72億3,000万米ドルと評価され、予測期間中に年平均成長率4.85%で2032年には105億6,053万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の圧力制御機器市場規模 | 72億3,000万米ドル |
| 圧力制御機器市場のCAGR | 4.85% |
| 2032年の圧力制御機器市場規模 | 105億6,053万米ドル |
圧力制御機器市場は、Curtiss-Wright Corporation、Halliburton Company、Dril-Quip, Inc.、General Electric Company (GE Oil & Gas)、Emerson Electric Co.、Honeywell International Inc.、Baker Hughes Company、Aker Solutions ASA、Cameron International Corporation、FMC Technologies, Inc.などの主要プレーヤーの存在によって形成されています。これらの企業は、先進的なHPHTシステム、デジタル監視ツール、耐久性のある井戸制御コンポーネントに注力しています。北米は2024年に38.6%のシェアで市場をリードし、強力なシェール活動と高い井戸介入率により、アジア太平洋地域が26.9%のシェアで続き、オフショアおよびオンショアの掘削プログラムの拡大によって支えられています。
市場の洞察
- 圧力制御機器市場は2024年に72億3,000万米ドルに達し、2032年までに年平均成長率4.85%で成長します。
- 市場の成長は、非従来型掘削の増加、深海プロジェクト、HPHT対応バルブの需要増加によって牽引され、2024年には41.8%のセグメントシェアを占めました。
- 主要なトレンドには、IoT対応の監視システムの急速な採用、井戸制御操作の自動化、運用効率と安全性を向上させるデジタルツインの統合が含まれます。
- Halliburton、Baker Hughes、GE Oil & Gas、Cameron、Aker Solutionsなどの主要プレーヤーは、製品革新と戦略的パートナーシップを通じてポートフォリオを拡大し、市場での地位を強化しています。
- 北米は38.6%のシェアでリードし、アジア太平洋地域が26.9%、ヨーロッパが22.4%で続き、強力なシェール活動、オフショア開発の増加、成熟したフィールド再開発への投資を反映しています。
 市場セグメンテーション分析:
コンポーネント別
圧力制御機器市場では、バルブが2024年に41.8%のシェアでコンポーネントセグメントを支配しました。これは、井戸の完全性の維持、流量の調整、高圧操作の安全性確保に広く使用されているためです。その採用は、非従来型探査の増加、より深い井戸、先進的な高圧高温(HPHT)システムの需要増加によって強化されています。制御ヘッドと井口フランジは、運用安全性の向上とリアルタイム制御を優先するオペレーターによって引き続き注目されており、センサーとゲージはデジタル監視と自動圧力管理ソリューションの統合の増加から利益を得ています。
- 例えば、Baker HughesのREALMシリーズのHPHTチュービング回収型地下安全弁は、28,000 psiを超える極端な圧力と450°Fまでの温度に耐え、重要なHP/HT井戸での坑井流体に対して100%金属対金属のシールを提供します。
カテゴリー別
2024年において、ワイヤライン圧力制御装置セグメントはカテゴリーシェアの56.4%を占めました。これは、陸上および海上井戸の介入、ログ取得、穿孔、完了サポートにおける重要な役割により、支配的なサブセグメントとなっています。そのリーダーシップは、井戸介入活動の頻度の増加と、高圧条件下での安全なツール展開の必要性によって強化されています。コイルドチュービング圧力制御装置も、シェール井戸の開発の増加と拡大する強化油回収プログラムに合わせた清掃、ミリング、刺激操作の需要の高まりにより、強い成長を示しています。
- 例えば、NXL Technologiesは、高強度ステンレス鋼を使用して重量を最大57%削減する軽量ルブリケーターを提供しており、陸上および海上のワイヤライン介入でのリギングを容易にするために最大作業圧力15,000 PSIを持っています。
価格帯別
2024年において、中価格帯セグメントは47.2%のシェアを保持しました。これは、パフォーマンス、耐久性、コスト効率のバランスが取れた中規模および大規模オペレーターに適したため、圧力制御装置市場を支配しています。このセグメントは、コスト最適化が重要である成熟したフィールドでの採用の増加から利益を得ていますが、信頼性は妥協できません。高価格帯は、深海および複雑な貯留層でのプレミアムHPHTシステムの展開の増加に伴い拡大を続けていますが、低価格帯は、基本的でありながら機能的な圧力制御ソリューションを求める小規模オペレーターや低強度井戸操作の中で関連性を維持しています。
主要な成長ドライバー
拡大する非在来型石油・ガス開発
シェール、タイトオイル、コールベッドメタンなどの非在来型資源への投資の増加は、圧力制御装置の需要を大幅に加速させます。オペレーターは、複雑な掘削環境と高い井戸圧力を管理するために、高性能バルブ、制御ヘッド、圧力保持システムにますます依存しています。多段式水圧破砕、頻繁な井戸介入、延長された横方向掘削は、装置の採用をさらに強化します。探査会社がより深く、より熱く、地質学的に挑戦的な地層に進出するにつれて、先進的で信頼性が高く、HPHT対応の圧力制御ソリューションの必要性が持続的な市場拡大を促進し続けています。
- 例えば、SLBのCameronシステムは、20,000 psiを超える大口径ブローアウト防止装置を備えた完全な坑井圧力保持を提供し、深海シェール掘削の安全性を確保します。
海上および深海探査の成長
海上および深海プロジェクトは、これらの環境が極端な圧力と過酷な作業条件に耐えることができる堅牢なシステムを必要とするため、圧力制御装置の需要を高める上で重要な役割を果たします。ラテンアメリカ、北海、西アフリカなどの地域での探査活動の増加は、プレミアム井口コンポーネントと制御システムの採用を促進します。海底インフラへの投資の増加と、安全性コンプライアンス要件の強化が相まって、掘削、完了、介入フェーズ中の運用の完全性を確保するための技術的に先進的な装置の需要を強化します。
- 例えば、SLBの海中安全システムは、西アフリカ沖での深海試験中にガス井から迅速に切断することを可能にし、統合された圧力管理を通じて環境事故やランディングストリング機器への損傷を伴わずに解除しました。
規制および安全基準の強化
より厳しい世界的な安全規制と、噴出や圧力関連の故障を防ぐことへの業界の強化された重視は、先進的な圧力制御技術の採用を直接促進します。規制機関は、認定された高強度コンポーネントの使用、定期的な機器のアップグレード、および厳格な運用監視を義務付けています。これにより、オペレーターは信頼性が向上し、リアルタイム診断機能を備えた最新の圧力制御システムに投資するようになります。生産者がダウンタイムの最小化、労働者の安全性の向上、環境保護の確保に焦点を当てる中、標準化された準拠圧力制御機器の需要は、多様なフィールドオペレーションで引き続き増加しています。
主要なトレンドと機会
デジタルモニタリングと自動化の統合
市場はデジタル化への強いシフトを経験しており、オペレーターはますますIoT対応センサー、自動制御ヘッド、データ駆動の圧力監視システムを採用しています。これらの技術はリアルタイム分析、予測保守、リモート操作制御を提供し、現場の効率を向上させ、手動介入のリスクを低減します。統合されたソフトウェアとハードウェアシステムを提供するメーカーは、オペレーターが資産パフォーマンスの最適化を追求する中で大きな利点を得ます。クラウドベースのモニタリングとデジタルツインアプリケーションの台頭は、複雑な井戸環境全体でよりスマートで安全、かつコスト効果の高い圧力管理ソリューションの機会をさらに創出します。
- 例えば、サウジアラムコは、パイプライン上で圧力と温度を継続的に監視して故障を防ぎ、資産寿命を延ばすためにスマートIoT腐食センサーを使用しています。
高圧高温(HPHT)機器の需要増加
掘削ターゲットがより深く、より挑戦的な貯留層にシフトするにつれて、HPHT認定の圧力制御機器の機会が拡大しています。オペレーターは、極端な圧力サイクル、腐食、熱応力に耐えられるコンポーネントをますます必要としており、冶金、シール技術、コンポーネント設計の革新を加速させています。オフショアおよび深海活動が増加する中、プレミアムグレードのバルブ、井口フランジ、および制御システムの需要が強化されています。材料の進歩とモジュラー機器設計に焦点を当てるメーカーは、世界中の新興HPHT探査および生産ゾーンでの成長機会を捉えるのに適しています。
- 例えば、Dril-QuipのBigBore™ IIe海底井口は、厳しいHPHT条件向けに設計されており、2百万ポンドのハンガーロックダウン能力で9千万回以上の曲げサイクルで疲労試験されており、複数のツール機能を組み合わせて運用トリップを削減します。
主要な課題
高い資本およびメンテナンスコスト
圧力制御機器は、かなりの初期投資と継続的なメンテナンスを必要とし、中小規模のオペレーターにとって課題となります。高性能HPHTシステム、先進的な監視技術、およびプレミアムグレードの材料は調達費用を増加させます。さらに、頻繁なサービス、認証要件、摩耗しやすいコンポーネントの交換はライフサイクルコストを引き上げます。これらの財政的負担は機器のアップグレードを遅らせ、高度なソリューションの採用を制限する可能性があります。低マージンのフィールドでのコスト感度は問題をさらに悪化させ、メーカーに対して、より広範な市場浸透をサポートするためにコスト効率が高く信頼性のあるシステムを開発するよう圧力をかけます。
運用リスクと過酷なフィールド条件
圧力制御システムは、極めて厳しい環境で動作します。そこでは、高圧、腐食性流体、温度変動、機械的ストレスが機器の耐久性と性能を損なう可能性があります。故障は高価なダウンタイム、安全事故、環境危険を引き起こす可能性があります。運用の信頼性を維持することは、特に深海、HPHT、および老朽化した井戸での機器疲労が増加する場合において、特に困難です。オペレーターは、性能の期待と運用リスクの軽減をバランスさせなければならず、メーカーにとっては、過酷なフィールド条件下で高い耐久性、長寿命、安定した性能を提供するコンポーネントを設計するという継続的な課題を生み出しています。
地域分析
北アメリカ
北アメリカは、2024年に38.6%のシェアを持ち、強力なシェール開発、高い井戸介入頻度、米国とカナダにおける先進的な圧力制御システムの広範な採用によって、圧力制御機器市場を支配しました。非在来型掘削、強化石油回収プログラム、メキシコ湾の深海プロジェクトへの広範な投資が地域需要をさらに強化しています。厳しい安全規制、デジタル監視ツールの迅速な統合、主要サービスプロバイダーの強力な存在が市場成長を後押ししています。井戸の完全性と運用効率を維持するための継続的なアップグレードにより、高性能圧力制御機器の持続的な消費が確保されています。
ヨーロッパ
ヨーロッパは、2024年に22.4%のシェアを獲得し、北海、ノルウェー、英国での持続的なオフショア探査と成熟したフィールド再開発への継続的な投資によって推進されました。この地域は高い安全コンプライアンスを重視しており、オペレーターに認証済みで技術的に進んだ圧力制御システムの採用を促しています。オフショア資産の運用寿命の延長に対する関心の高まりとフロンティア盆地での探査の増加が安定した需要を支えています。センサーに基づく圧力監視や予測保守プログラムを含むデジタル化の取り組みが成長をさらに強化し、エネルギー企業が運用の信頼性を向上させ、介入関連のダウンタイムを削減しようとしています。
アジア太平洋
アジア太平洋は、2024年に26.9%のシェアを占め、中国、インド、インドネシア、オーストラリアでの掘削活動の拡大によって推進されました。エネルギー需要の増加、国内探査の増加、東南アジアでのオフショア開発の成長が強力な市場の勢いを生み出しています。国営石油会社は、より深い井戸や複雑な貯留層への投資を続けており、HPHT対応の圧力制御機器の需要を促進しています。自動化された監視ツールや先進的な井口システムを含む技術の近代化が採用をさらに加速させています。地域の製造を促進し、輸入依存を減らすための取り組みが、陸上およびオフショアの両方の運用における長期的な市場成長に寄与しています。
ラテンアメリカ
ラテンアメリカは、2024年に8.7%のシェアを持ち、ブラジルとメキシコでのオフショアプロジェクトの拡大とアルゼンチンのシェール盆地での非在来型資源への関心の高まりによって支えられました。深海およびプレソルトフィールドへの投資が、極端な運用条件に耐えることができる高強度圧力制御機器の必要性を促進しています。地域のエネルギー改革、外国投資の流入の改善、掘削艦隊の近代化が、先進的なシステムの採用を高めています。政府が生産の増加とインフラのアップグレードを優先する中、主要な産油国全体で信頼性の高いバルブ、制御ヘッド、および監視ソリューションの需要が引き続き増加しています。
中東・アフリカ
中東・アフリカ地域は、サウジアラビア、UAE、カタール、ナイジェリアにおける大規模な生産活動、継続的な掘削プログラム、陸上および海上の油田への多額の投資によって、2024年に13.4%のシェアを獲得しました。高圧の貯留層と広範な井戸介入の必要性が、強固で耐久性のある圧力制御装置の需要を促進しています。国営石油会社は、安全性と運用効率を向上させるために、技術的に進んだシステムをますます採用しています。酸性ガスプロジェクトの拡大、アフリカでの深海探査、戦略的な近代化イニシアチブが、持続的な市場成長をさらに支え、この地域の主要なエネルギー生産拠点としての地位を強化しています。
市場セグメンテーション:
コンポーネント別
- バルブ
- コントロールヘッド
- ウェルヘッドフランジ
- その他(センサー、ゲージなど)
カテゴリー別
- ワイヤライン圧力制御装置
- コイルドチュービング圧力制御装置
価格帯別
- 低価格
- 中価格
- 高価格
エンドユース別
- 石油・ガス
- 化学品
- パルプ・紙
- その他(海洋、建設など)
流通チャネル別
- 直接
- 間接
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
圧力制御装置市場の競争環境は、Aker Solutions ASA、Baker Hughes Company、Cameron International Corporation、Curtiss-Wright Corporation、Dril-Quip, Inc.、Emerson Electric Co.、FMC Technologies, Inc.、General Electric Company (GE Oil & Gas)、Halliburton Company、Honeywell International Inc.といった主要プレーヤーの存在によって定義されています。これらの企業は、先進的なHPHT対応システム、自動化された圧力監視技術、複雑な海上および非従来型掘削環境向けに設計された耐久性のあるコンポーネントの開発に注力しています。戦略的な取り組みには、地理的拡大、製品革新、長期サービス契約が含まれ、顧客の忠誠心と運用効率を強化します。メーカーはまた、デジタル化に投資し、IoTセンサー、リモートモニタリングプラットフォーム、予測保守ツールを統合して、安全性と信頼性を向上させています。国営石油会社、技術プロバイダー、掘削請負業者とのパートナーシップは、ポートフォリオの競争力をさらに高めます。規制圧力の高まりとより深い探査活動へのシフトに伴い、主要企業は引き続き革新、認証コンプライアンス、性能重視の製品アップグレードを重視しています。
主要プレイヤー分析
- Curtiss-Wright Corporation
- Halliburton Company
- Dril-Quip, Inc.
- General Electric Company (GE Oil & Gas)
- Emerson Electric Co.
- Honeywell International Inc.
- Baker Hughes Company
- Aker Solutions ASA
- Cameron International Corporation
- FMC Technologies, Inc.
最近の展開
- 2025年2月、Baker Hughesは陸上および海上の圧力制御操作の信頼性を向上させることを目的とした3つの電化技術を導入しました。
- 2025年5月、Scout Surface Solutionsは、北米および中東での石油・ガス完了ポートフォリオを拡大するために、ヒューストンに拠点を置く流量および圧力制御の専門家であるKinetic Pressure Control LtdをSCF Venturesから買収しました。
- 2025年8月、Force Pressure Controlは、地熱やCO₂強化操作などの過酷な環境向けに設計された次世代の11インチ10Kバルブを展開しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、カテゴリー、価格帯、エンドユース、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についても含まれています。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。市場の動向、規制の状況、技術の進歩が業界にどのように影響を与えているかを探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 市場は、非従来型および深海油田での掘削活動の拡大に伴い、安定した成長を遂げるでしょう。
- 高圧貯留層での探査が増加する中、HPHT対応機器の採用が増加するでしょう。
- デジタル監視ツールとIoT対応システムが圧力管理操作の標準となるでしょう。
- 自動化と遠隔制御技術が手動介入を減らし、運用の安全性を向上させるでしょう。
- メーカーは、機器の耐久性を向上させるために、先進材料と改良されたシーリング技術を優先するでしょう。
- サービスベースのモデルと長期メンテナンス契約がオペレーター間でより強く採用されるでしょう。
- 特にラテンアメリカ、アフリカ、アジア太平洋地域でのオフショア投資が、持続的な機器需要を支えるでしょう。
- 規制の圧力が、認定済みで安全性を遵守した圧力制御システムのより広範な使用を促進するでしょう。
- 予知保全プラットフォームの統合が、オペレーターのダウンタイムとライフサイクルコストの削減に役立つでしょう。
- 主要企業がポートフォリオと技術能力を拡大するために買収を追求する中、市場の統合が加速する可能性があります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
圧力制御機器市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、圧力制御機器市場はどの程度の年平均成長率で成長することが予測されていますか?
2024年にどの圧力制御機器市場セグメントが最大のシェアを占めましたか?
圧力制御機器市場の成長を促進している主な要因は何ですか?
圧力制御機器市場の主要企業はどこですか?
2024年に圧力制御機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧力制御機器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧力制御機器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,230 Million → 2032: USD 10,560.53 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧力制御機器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧力制御機器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧力制御機器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧力制御機器市場市場の成長要因
- 3.3 圧力制御機器市場市場の抑制要因および課題
- 3.4 圧力制御機器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧力制御機器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧力制御機器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧力制御機器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧力制御機器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧力制御機器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧力制御機器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧力制御機器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧力制御機器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧力制御機器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧力制御機器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧力制御機器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧力制御機器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧力制御機器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧力制御機器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧力制御機器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧力制御機器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧力制御機器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧力制御機器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧力制御機器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
