
市場概要
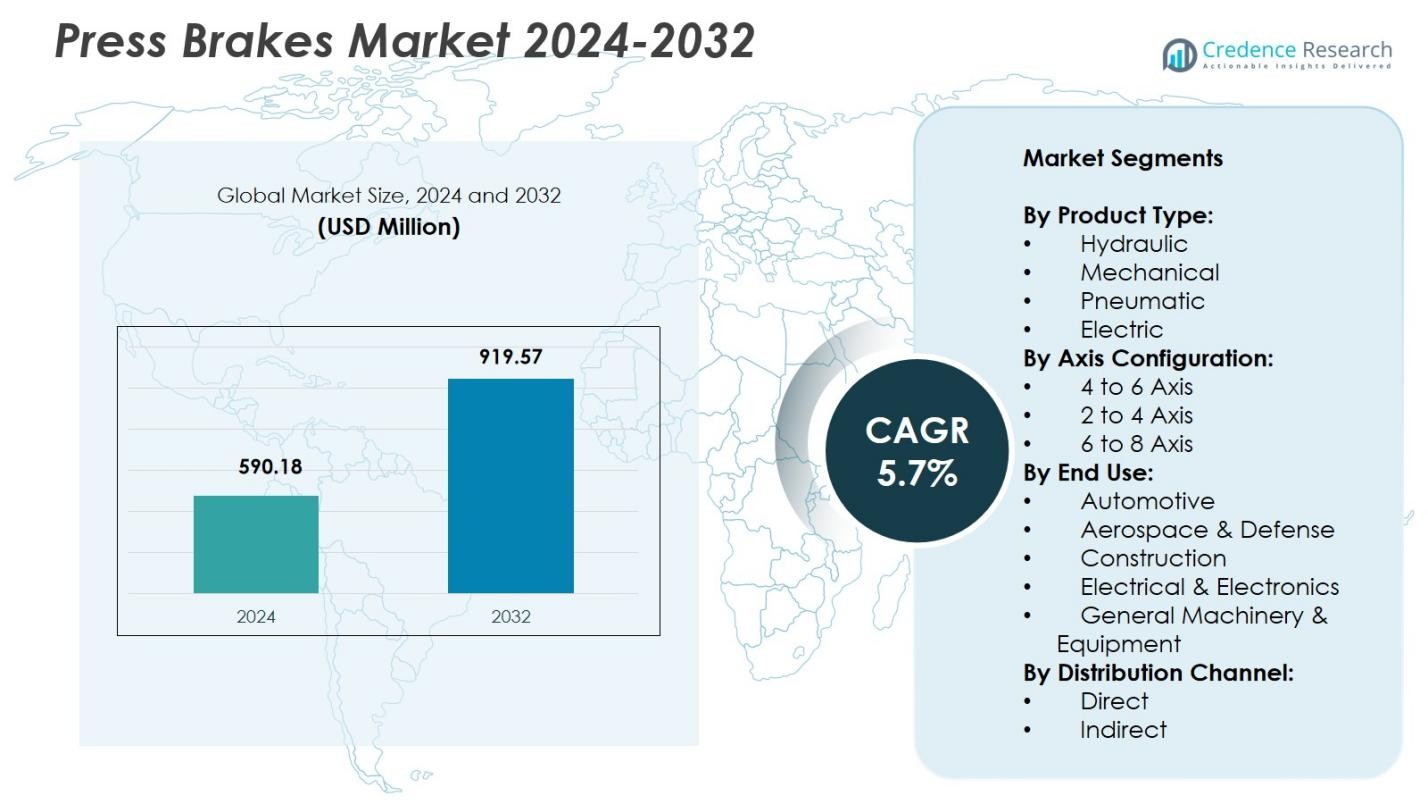
プレスブレーキ市場の規模は2024年に5億9018万米ドルと評価され、2032年までに9億1957万米ドルに達すると予想されており、予測期間中のCAGRは5.7%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プレスブレーキ市場規模 2024 | 5億9018万米ドル |
| プレスブレーキ市場、CAGR | 5.7% |
| プレスブレーキ市場規模 2032 | 9億1957万米ドル |
プレスブレーキ市場は、TRUMPF、Amada、Bystronic、Accurpress、Durma、ERMAKSAN、LVD、Cincinnati、Haco、Baykalなどの主要メーカーによって形成されており、これらの企業はCNC精度、オートメーション、エネルギー効率の高い曲げ技術の向上に注力しています。これらの企業は、高精度の金属加工をサポートする高度な多軸システム、電動およびハイブリッドモデル、スマートコントロールソフトウェアを通じて存在感を強化しています。継続的な製品革新とサービスネットワークの拡大により、これらの企業は自動車、航空宇宙、建設などの多様な最終用途産業に対応しています。アジア太平洋地域は、急速な工業化と強力な製造活動により、2024年に34.6%のシェアを占める主要地域として浮上しました。
市場インサイト
- プレスブレーキ市場は2024年に5億9018万米ドルに達し、2032年までにCAGR 5.7%で成長します。
- 市場の成長は、自動車、航空宇宙、建設における精密金属加工の需要増加と、製造プロセスのオートメーションの進展によって支えられています。
- 主なトレンドには、電動およびハイブリッドプレスブレーキの採用、CNCおよび多軸技術の統合の進展、IoT対応の監視システムの導入増加が含まれます。
- TRUMPF、Amada、Bystronic、Accurpress、Durma、ERMAKSANなどの主要企業は、高度な曲げ技術でポートフォリオを拡大しており、油圧プレスブレーキは46.8%のシェアで製品セグメントをリードしています。
- アジア太平洋地域は34.6%のシェアで世界市場をリードしており、次いで北米が29.4%、ヨーロッパが27.1%を占めており、強力な工業化、オートメーション、大規模な製造活動を反映しています。
 市場セグメンテーション分析:
製品タイプ別
油圧プレスブレーキは、2024年に46.8%のシェアで製品タイプセグメントを支配しており、高い力の出力、厚い金属シートへの適応性、連続的な工業操作での信頼性によって支えられています。その精密な曲げ能力、強化された安全機能、CNC制御との互換性は、自動車、建設、重機械セクターにおける大規模な製造をサポートしています。機械式プレスブレーキは、反復曲げ作業のための高速操作により注目すべきシェアを保持しており、空気圧および電動モデルは、エネルギー効率とメンテナンスの削減により軽中量製造で注目を集めています。オートメーションの進展と精密性の需要の増加が油圧の優位性を強化し続けています。
- 例えば、Hindustan HydraulicsのFalconおよびGriffonシリーズのCNC油圧プレスブレーキは、同期ベッド参照技術と直接角度プログラミングを備えており、厳しい条件下での正確な平行性と精密な曲げを実現します。
軸構成による
4から6軸の構成は、複雑な曲げ用途における柔軟性、精度、コスト効率のバランスにより、2024年に41.3%のシェアを占めました。これらのシステムは同期された多軸運動を可能にし、中~高生産環境での再現性とセットアップ効率を向上させます。2から4軸のセグメントは、小規模な製造ユニットでの基本的および中程度の曲げ作業に適しているため続き、6から8軸システムは高度な航空宇宙および自動車の要件に対応しました。CNCシステムの採用拡大と厳しい公差要求が多軸構成の成長を強化しています。
- 例えば、Hines Bending Systemsの200 CNC-Bモデルは、曲げ間の距離、曲げ平面、および曲げ角度の3軸サーボ駆動制御を提供し、2.5″ OD x 0.200″のチューブに対して0.1°/0.1 mmの再現性で排気および自動車部品に対応します。
エンドユースによる
自動車セクターは、車両ボディ部品、シャーシ構造、および正確で再現性のある曲げを必要とするカスタマイズされた金属部品の生産増加により、2024年に32.5%のシェアでエンドユースセグメントを支配しました。EV製造の拡大は、製造施設全体での設備アップグレードをさらにサポートします。航空宇宙および防衛セグメントは、高精度で軽量合金を成形するための強力な採用を示し、建設需要は構造金属製造から生じました。電気電子および一般機械は、エンクロージャー、パネル、および機器部品の製造を通じて着実に貢献しました。産業の近代化と自動化は、すべてのエンドユースセグメントでの採用を加速し続けています。
主な成長要因
精密金属加工の拡大
自動車、航空宇宙、建設、機械セクター全体での高精度金属部品の需要増加が、先進的なプレスブレーキの強力な採用を促進しています。メーカーは、より厳しい公差、迅速な納期、および高い生産量を満たすために、精密曲げシステムにますます依存しています。CNC対応の油圧および電動モデルは、多軸制御、自動調整、および人為的エラーの削減をサポートし、生産性と一貫性を向上させます。業界が軽量材料とカスタマイズされた製造にシフトするにつれて、複雑で精密な成形操作が可能なプレスブレーキの需要は加速し続けています。
- 例えば、TRUMPF TruBend Series 8000プレスブレーキは、ACB WirelessやACB Laserのような自動角度測定システムを備え、リアルタイムのスプリングバック補正と最大6軸CNC制御バックゲージをサポートし、要求の厳しい用途での厚板の精密曲げを可能にします。
産業オートメーションとデジタル化の進展
オートメーションは製造ワークフローを変革し、メーカーはセンサー、ロボティクス、デジタルモニタリングシステムと統合されたインテリジェントプレスブレーキを採用するよう促しています。CNCおよびサーボ駆動技術は、運用効率を高め、セットアップ時間を短縮し、部品形状間の迅速な切り替えを可能にします。これらの能力は、リーン製造イニシアチブやIndustry 4.0プログラムを世界中の生産施設でサポートします。自動化された材料ハンドリング、ツールチェンジ、およびリアルタイムのパフォーマンス分析は、スループットをさらに増加させる一方で、運用コストを削減し、高度に自動化された製造環境における現代のプレスブレーキを必須の投資としています。
- 例えば、SalvagniniのB3プレスブレーキは、ツールの長さを自動で調整し、ツールセットアップを完了するATAおよびAU-TOシステムを備えており、9軸までのバックゲージを提供して柔軟性を持つキットおよびバッチワン生産をサポートします。
インフラと製造の拡大の成長
新興市場および先進市場におけるインフラ開発と産業拡大の増加が、プレスブレーキの需要に大きく貢献しています。建設プロジェクトには、高精度で形成された構造用鋼、ビーム、ブラケット、建築用金属部品が必要です。同時に、機械、設備生産、再生可能エネルギーの設置の成長が、強力な板金加工能力の必要性を高めています。政府主導の製造インセンティブや自動車および重工業分野での能力拡大が、機器のアップグレードを強化し、高性能プレスブレーキの市場成長を持続的にサポートしています。
主要なトレンドと機会
電動および省エネプレスブレーキの採用メーカーはますます省エネ生産ソリューションを追求しており、電力消費が少なく、動作音が静かで、メンテナンスが少ない電動プレスブレーキへの関心が高まっています。その優れた精度と瞬時の応答能力により、電子機器、航空宇宙、高精度加工に魅力的です。持続可能性規制やコスト削減の取り組みが、施設に古い油圧システムを置き換えることを奨励しています。このシフトは、速度、精度、環境適合性に最適化されたハイブリッドおよび完全電動システムを提供するサプライヤーにとっての機会を開き、より環境に優しい加工技術への長期的な市場変革を強化しています。
- 例えば、SalvagniniのB3アダプティブプレスブレーキは、リアルタイムのエネルギー最適化のためにダイレクトドライブサーボモーターを採用し、油圧オイルを使用せずに最大250 mm/sのアプローチ速度を達成し、クリーンで高精度なキット生産を実現しています。
スマート技術と接続システムの統合
IoT、デジタルツイン、クラウド接続の監視ツールの統合が進むことで、プレスブレーキの運用において予測保守、プロセス最適化の向上、品質管理の強化が可能になります。これらの技術は、メーカーがダウンタイムを減らし、機器の寿命を延ばし、マルチマシン環境での一貫した性能を達成するのを助けます。リアルタイムのデータ可視化とAI駆動の曲げシミュレーションが、より迅速なプログラミングとスクラップ率の削減をサポートします。加工施設が近代化し、Industry 4.0フレームワークを採用するにつれて、高度な自動化機能を備えたスマートで接続されたプレスブレーキの需要が拡大し続けています。
- 例えば、HARSLEのスマートプレスブレーキシステムは、デジタルツインプラットフォームとロボットオートメーションを統合し、ユーザーが曲げプログラムをリモートでアップロードし、曲げ力や油温を含む機械性能を監視し、24/7の無人運転のために安全なクラウドベースのダッシュボードを介して予測保守を管理できるようにしています。
主要な課題
高い初期投資とアップグレードコスト
高度なCNC、多軸、電動プレスブレーキは多額の資本投資を必要とし、中小規模の加工ショップにとって障壁となっています。自動化モジュール、ツールチェンジャー、デジタル接続機能によりコストがさらに増加し、大規模なアップグレードが財政的に困難になります。長期的な運用効率にもかかわらず、多くのメーカーは予算の制約から近代化を遅らせています。この課題は、次世代の曲げ技術の採用が遅れる発展途上市場でより顕著であり、資金調達や技術的専門知識へのアクセスが限られています。
熟練労働者の不足とプログラミングの複雑さ
現代のプレスブレーキを操作するには、CNCシステムをプログラムし、マルチアクシス曲げアルゴリズムを理解し、自動化されたワークフローを管理できる熟練した労働力が必要です。製造業全体での持続的な労働力不足は、運用のボトルネックを引き起こし、高度な設備からの生産性向上を制限します。部品のセットアップ、工具の選択、曲げシーケンスのプログラミングの複雑さが、トレーニングの要件を増加させます。自動化により手作業の負担が軽減される一方で、高度に訓練された技術者の必要性は依然として重要であり、技術的に進んだ金属成形環境への移行を目指す製造業者にとって課題となっています。
地域分析
北米
北米は2024年に29.4%のシェアを持ち、自動車、航空宇宙、建設、産業機械セクターからの強い需要に支えられています。この地域は、高度な製造能力、CNCと自動化されたプレスブレーキの迅速な採用、金属加工の近代化への強い投資の恩恵を受けています。主要なOEMの存在と成熟した製造エコシステムが、安定した設備の更新サイクルを支えています。リショアリングの取り組みやEV部品、構造金属製品、精密加工部品の生産増加により、成長がさらに強化されています。インフラの拡張と産業自動化の進展が、米国とカナダ全体での市場拡大を強化し続けています。
ヨーロッパ
ヨーロッパは2024年に27.1%のシェアを占め、地域の高度なエンジニアリング専門知識とエネルギー効率の高い電動およびハイブリッドプレスブレーキの高い採用に支えられています。自動車製造拠点、航空宇宙クラスター、機械製造業者からの強い需要が、安定した設備のアップグレードを促進しています。この地域は持続可能な生産と精密工学を重視し、マルチアクシスCNCシステムの利用を促進しています。ドイツ、イタリア、フランスが、広範な金属加工産業により地域消費をリードしています。自動化、ロボット統合、スマート製造技術への継続的な投資が、ヨーロッパの世界のプレスブレーキ市場での強い地位をさらに強化しています。
アジア太平洋
アジア太平洋は2024年に34.6%のシェアを持ち、急速な工業化、大規模な製造拡張、自動車、電子機器、建設セクターへの大規模な投資により世界市場を支配しています。中国、日本、韓国、インドが、広範な製造活動と大規模なOEMクラスターの存在により需要をリードしています。インフラプロジェクトの増加、工作機械の採用、政府主導の製造インセンティブが設備購入を加速させています。自動化されたCNCプレスブレーキと高精度曲げシステムへのシフトが、より強力な成長をサポートしています。輸出主導の産業の拡大と金属部品生産の増加が、アジア太平洋の世界市場でのリーダーシップをさらに強化しています。
ラテンアメリカ
ラテンアメリカは2024年に5.4%のシェアを持ち、徐々に進む工業開発と自動車組立、建設、一般工学における金属加工の需要増加により支えられています。ブラジルとメキシコは、拡大する製造基盤とCNC対応の油圧プレスブレーキの採用により、主要市場として位置づけられています。インフラの近代化プロジェクトと消費財生産の成長が、追加の設備需要を支えています。経済の変動にもかかわらず、産業施設と自動車供給チェーンへの外国投資が、ポジティブな成長見通しに寄与しています。自動化とエネルギー効率の高いシステムへの関心の高まりが、地域全体での技術採用を形作り続けています。
中東・アフリカ
中東・アフリカ地域は、建設活動の増加、インフラ拡大、金属加工産業への投資の増加により、2024年に3.5%のシェアを獲得しました。湾岸諸国は、大規模な産業プロジェクト、製作ヤード、機械生産を通じて需要を牽引しています。南アフリカとUAEは、製造能力の拡大に伴い、CNC制御の油圧式およびハイブリッドプレスブレーキの採用が増加しています。この地域はスキルと技術のギャップに直面していますが、産業の多様化計画と政府支援の産業開発イニシアチブが、先進的な金属成形機器の機会を創出しています。現代的な製作施設へのシフトは、長期的な市場成長を引き続き支えています。
市場セグメンテーション:
製品タイプ別:
- 油圧式
- 機械式
- 空気圧式
- 電動式
軸構成別:
- 4から6軸
- 2から4軸
- 6から8軸
エンドユース別:
- 自動車
- 航空宇宙・防衛
- 建設
- 電気・電子
- 一般機械・設備
流通チャネル別:
- 直接
- 間接
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
プレスブレーキ市場の競争環境には、TRUMPF、Amada、Bystronic、Accurpress、Durma、ERMAKSAN、LVD、Cincinnati、Haco、Baykalといった主要メーカーが含まれています。これらの企業は、CNCの精度、自動化、エネルギー効率の高い曲げ技術の進化に注力し、市場での地位を強化しています。多くの企業が、高速生産、エネルギー消費の削減、優れた精度をサポートするハイブリッドおよび電動プレスブレーキの革新に投資しています。製品のアップグレード、地域拡大、自動化およびソフトウェアプロバイダーとのパートナーシップといった戦略的な取り組みが、技術的優位性を高めるのに役立っています。メーカーは、スマートな製作ソリューションの需要増加に応えるため、IoT接続、AI支援プログラミング、多軸制御システムをますます統合しています。R&Dへの継続的な投資と顧客特有のカスタマイズが、金属製作産業が世界的に拡大する中で、主要プレーヤーをさらに差別化しています。
主要プレーヤー分析
最近の動向
- 2025年3月、TRUMPFは米国およびカナダ市場向けに、簡易プログラミングを可能にするRight Angle (RA) 制御システムを搭載したTruBend 1000シリーズのプレスブレーキを発表しました。
- 2025年8月、HACOは使いやすさとコスト効率の高い製造を目指した新世代の曲げ機であるOptiFormプレスブレーキを発売しました。
- 2025年7月、HACOは英国およびアイルランド市場向けにOptiForm 30150 CNCプレスブレーキを発売しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、軸構成、最終用途、流通チャネル、地理に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 産業が精度と自動化を重視する中、高度なCNCおよび多軸プレスブレーキの需要は引き続き増加します。
- エネルギー効率と持続可能性への関心が高まる中、電動およびハイブリッドプレスブレーキの採用が加速します。
- IoT、AI、スマートモニタリング機能の統合が次世代の曲げシステムを形成します。
- 自動車およびEV製造の拡大が高精度金属曲げ機器の消費を促進します。
- 航空宇宙および防衛セクターは、軽量材料の精密成形技術への投資を増加させます。
- 建設およびインフラ開発が重荷重プレスブレーキの用途における持続的な成長を支えます。
- 製造業者は、ロボットハンドリングとデジタルプログラミングを備えた完全自動化曲げセルに移行します。
- 生産が小ロットサイズにシフトする中、カスタマイズされた柔軟な曲げソリューションの需要が増加します。
- 新興市場では、工業化が加速する中、CNC対応システムの急速な採用が見られます。
- 機器メーカーは、スキル不足に対応するため、トレーニング、サービスサポート、デジタルソリューションにより注力します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プレスブレーキ市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、プレスブレーキ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプレスブレーキ市場のセグメントはどれですか?
プレスブレーキ市場の成長を促進している主な要因は何ですか?
プレスブレーキ市場の主要企業はどれですか?
2024年にプレスブレーキ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレスブレーキ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレスブレーキ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 590.18 Million → 2032: USD 919.57 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレスブレーキ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレスブレーキ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレスブレーキ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレスブレーキ市場市場の成長要因
- 3.3 プレスブレーキ市場市場の抑制要因および課題
- 3.4 プレスブレーキ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレスブレーキ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレスブレーキ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレスブレーキ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレスブレーキ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレスブレーキ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレスブレーキ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレスブレーキ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレスブレーキ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレスブレーキ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレスブレーキ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレスブレーキ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレスブレーキ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレスブレーキ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレスブレーキ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレスブレーキ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレスブレーキ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレスブレーキ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレスブレーキ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレスブレーキ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
