
市場概要
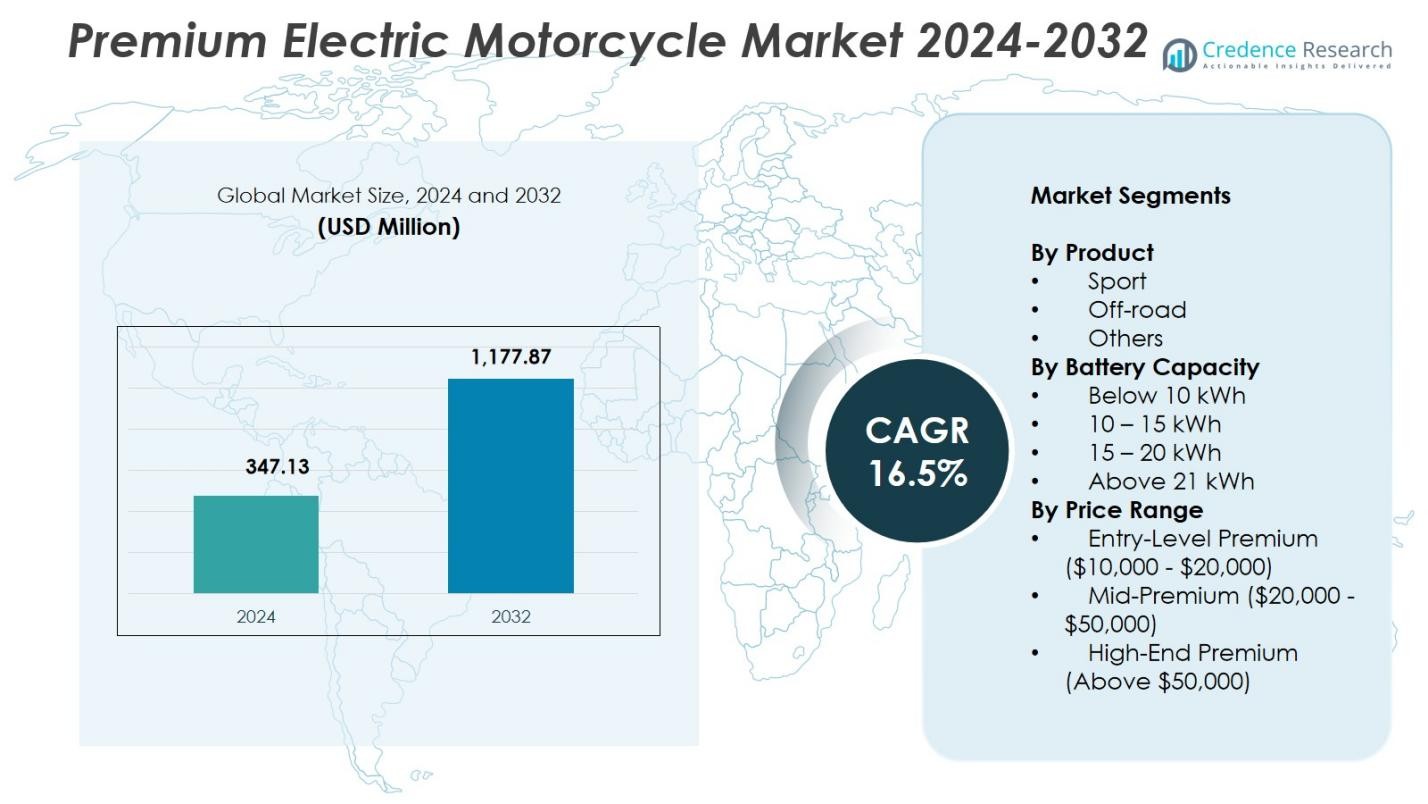
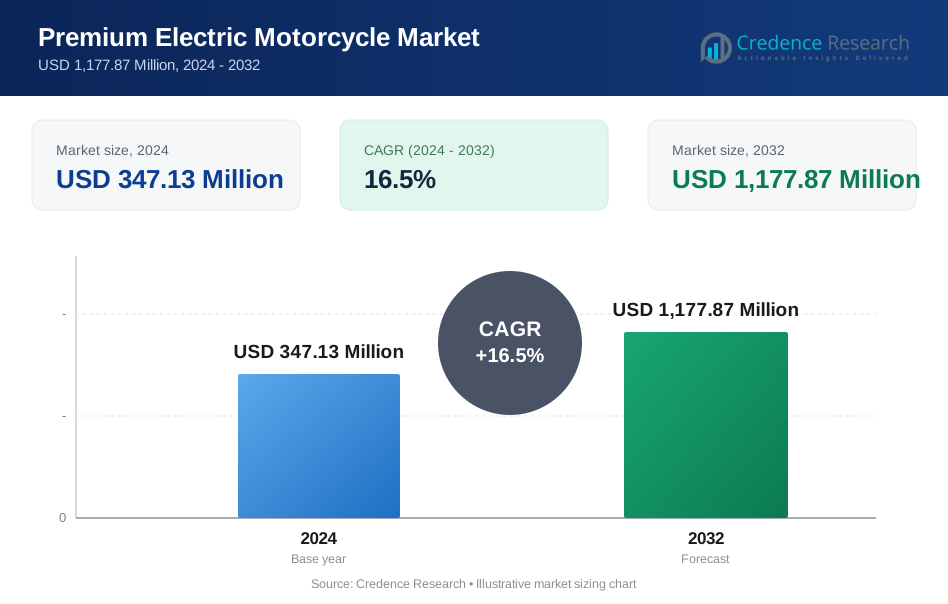
プレミアム電動バイク市場の規模は、2024年に3億4713万米ドルと評価され、2032年までに11億7787万米ドルに達すると予測されており、予測期間中のCAGRは16.5%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプレミアム電動バイク市場規模 | USD 347.13 Million |
| プレミアム電動バイク市場、CAGR | 16.5% |
| 2032年のプレミアム電動バイク市場規模 | USD 1,177.87 Million |
プレミアム電動バイク市場は、ARC Vehicle Ltd.、Brutus Motorcycle、Emflux Motors、Energica Motor Company S.p.A.、Evoke Motorcycles、Hadin Motorcycles、Harley-Davidson Inc.、IVElectrics、KTM Sportmotorcycle GmbH、Lightning Motorcyclesなどの主要メーカーの強い存在感を示しており、それぞれが高性能デザイン、バッテリー効率、インテリジェントな接続機能を進化させています。北米は2024年に32.4%のシェアで市場をリードし、プレミアム電動スポーツモデルの強い需要と急速充電ネットワークの拡大によって推進されました。ヨーロッパは29.7%のシェアで続き、厳しい排出基準と高級電動モビリティソリューションの採用の増加によって支えられています。
市場の洞察
- プレミアム電動バイク市場は2024年に3億4713万米ドルに達し、2032年までに16.5%のCAGRで11億7787万米ドルに成長します。
- 市場は高性能電動スポーツバイクの需要が高まる中で成長しており、スポーツセグメントは2024年に54.6%を占め、高度な加速、長距離、急速充電能力の需要増加によるものです。
- 主なトレンドには、AI対応の接続性の急速な採用、OTAアップデート、バッテリー容量が大きく軽量なシャーシを持つ超高級電動モデルの拡大が含まれます。
- ARC Vehicle Ltd.、Energica Motor Company S.p.A.、Harley-Davidson Inc.、KTM、Lightning Motorcyclesなどの主要メーカーは、技術アップグレードと戦略的製品発売を通じて製品ポートフォリオを強化しています。
- 北米は2024年に32.4%のシェアでリードし、ヨーロッパが29.7%、アジア太平洋が27.9%で続き、EVインセンティブと地域全体での中級プレミアムおよび高性能モデルの強い採用によって支えられています。
市場セグメンテーション分析:
製品別:
スポーツバイクは、優れた加速、高度な空力特性、向上したライディングダイナミクスを提供する高性能電動モデルに対する消費者の強い需要により、2024年に54.6%のシェアでプレミアム電動バイク市場を支配しました。メーカーは、都市および高速道路のパフォーマンスセグメントでの製品の魅力を強化するために、軽量フレーム、急速充電システム、および高トルク密度を優先しています。オフロードモデルは28.3%を獲得し、冒険やトレイルライディングの採用が増加し、頑丈なサスペンションと熱管理の改善によって支えられています。その他は17.1%を占め、ニッチな通勤およびツーリング用途から利益を得ています。
- 例えば、LiveWire ONEは、Revelationパワートレインから100馬力と84 lb-ftのトルクを提供し、DC急速充電サポートで0-60 mphを3秒で達成します。
バッテリー容量別:
2024年、10–15 kWhセグメントは、プレミアム電動バイク市場で42.8%のシェアを獲得し、長距離走行、充電回数の削減、ミッドプレミアムモデルの手頃な価格の最適なバランスによって支えられました。この容量範囲は、スポーツや高速道路のライダーに適した強力なパフォーマンスを実現し、幅広い消費者の採用を促進します。10 kWh未満は21.4%を占め、都市通勤者が軽量モデルを優先する一方で、15–20 kWhセグメントは長距離ツーリングの需要の高まりにより24.6%を獲得しました。21 kWh以上は、超プレミアムパフォーマンスバイクによって11.2%を占めました。
- 例えば、UltravioletteのF77は10.3 kWhのリチウムイオンバッテリーパックを搭載し、都市および高速道路で最大323 kmの航続距離を提供します。
価格帯別: ミッドプレミアムカテゴリー($20,000–$50,000)は、2024年にプレミアム電動バイク市場で49.7%のシェアを占め、スポーツ志向および高航続距離モデルの拡大により、パフォーマンス、バッテリー容量、先進的なトラクションコントロールやスマート接続などの技術的特徴をバランスよく提供します。エントリーレベルのプレミアムモデル($10,000–$20,000)は、初めて電動バイクを購入する消費者の増加により31.5%を占めました。$50,000以上のハイエンドプレミアムバイクは、超高性能仕様、最先端のバッテリー、独自のデザイン要素を求める裕福な消費者により18.8%を占めました。
 主要成長要因
高性能電動二輪車の需要増加
高度な加速、高トルク、強化された走行ダイナミクスを備えたプレミアム電動バイクへの消費者の好みが市場拡大を強力に加速させています。メーカーは、高速充電システム、軽量複合材料、改善されたバッテリー熱管理を統合し、パフォーマンス期待に応えています。スポーツおよびミッドプレミアムモデルの利用可能性の増加は、ICエンジンの代替として環境に優しいが強力な選択肢を求めるライダーを引き付けます。EV採用に対する政府の支援と充電ネットワークの拡大が、都市の移動性やレクリエーションセグメントでのプレミアム電動二輪車の普及を促進しています。
- 例えば、旭化成のXYRON™ 443Z樹脂は、Giken MobilityのIso UNO-Xのリチウムイオンバッテリーカバーを形成し、LEONA™ 53G33は軽量で耐久性のあるモーターカバーを提供します。
バッテリー技術の進歩と航続距離の最適化
リチウムイオンおよび全固体電池システムの急速な改善により、航続距離、エネルギー密度、ライフサイクルの耐久性が大幅に向上し、プレミアムバイクカテゴリーでの採用が進んでいます。メーカーは、長距離ツーリングや高速性能を可能にする中〜高容量パック(10–20 kWh)の統合に注力しています。強化されたBMS技術はリアルタイムの監視と安全性を最適化し、高速充電機能はプレミアムライダーのダウンタイムを削減します。継続的な研究開発投資が全体的な効率を強化し、ブランドが多様な地形や走行条件で一貫した性能を提供できるようにしています。
- 例えば、ドゥカティのV21Lプロトタイプは、QuantumScapeの固体リチウムメタルQSE-5セルを統合しており、元の18 kWhリチウムイオンバージョンと比較してバッテリーパックの重量を8.2 kg削減し、10-80%の充電をわずか12分強で可能にしています。
ゼロエミッションモビリティへの規制推進
厳しい排出基準と政府主導の脱炭素化イニシアチブが、高級電動バイクへの移行を推進しています。税金控除、登録料の削減、輸入関税の特典などのインセンティブが、中高級モデルの手頃さを高めます。都市の混雑政策や低排出ゾーンは、内燃機関(ICE)バイクから電動バイクへの移行をさらに促進します。OEMは、EV製造支援プログラムから恩恵を受け、地域生産を促進し、サプライチェーンの回復力を強化します。この規制環境は、長期的な市場成長を強化し、世界的な高級電動バイクの採用を加速させます。
主要なトレンドと機会
インテリジェント接続と高度なライダー支援技術の統合
高級電動バイク市場を形成する主要なトレンドは、AI強化接続、先進テレマティクス、デジタルライダー支援システムの採用です。予測分析、トラクションコントロールアルゴリズム、適応型ライディングモード、OTAアップデートなどの機能がユーザー体験を向上させ、高級製品を差別化します。スマートフォンベースのエコシステム、クラウド接続、リモート診断の統合により、パフォーマンス、バッテリーの健康状態、ナビゲーションのシームレスな監視が可能になります。これらのデジタル強化は、OEMがサブスクリプションベースのサービスを開発し、長期的な顧客エンゲージメントを強化するための強力な機会を創出します。
- 例えば、デイモン・ハイパースポーツは、CoPilot™システムを組み込み、センサー、カメラ、レーダーを使用してリアルタイムの道路状況を監視し、潜在的な危険をライダーに警告し、安全性と自信を高めます。
超高級およびパフォーマンス重視の電動バイクラインナップの拡大
より高いバッテリー容量、優れた空力特性、強化されたパワートレイン技術を備えたモデルの出現が、超高級電動スポーツセグメントでの新たな機会を創出しています。ブランドは、軽量カーボンファイバーシャーシ、急速加速能力、レースインスパイアードエンジニアリングに投資し、パフォーマンス愛好者をターゲットにしています。モータースポーツや耐久イベントでの電動バイクの露出が増加し、消費者の認知度が高まり、高級電動モデルの受け入れが加速します。このトレンドは、より広範な市場の多様化を支援し、ラグジュアリー、アドベンチャー、長距離ツーリングセグメントでの新たな収益源を開きます。
- 例えば、リマックのネヴェラは、構造的な120 kWhバッテリーパックと統合されたカーボンファイバーモノコックシャーシを採用し、1,914馬力と最高速度258 mphを実現しています。
主要な課題
高い車両コストと主要市場での限られた手頃さ
高級電動バイクは、高いバッテリー生産コスト、高度な電子機器、限られた規模の経済のため、従来のICEモデルよりもかなり高価です。この価格差は、環境意識の高まりにもかかわらず、コストに敏感な市場での採用を制限しています。政府のインセンティブは初期購入の障壁を和らげますが、変動する補助金政策が消費者とメーカーの両方に不確実性をもたらします。この課題は、高級セグメントがニッチである新興市場で強まり、広範な浸透を制限し、大衆市場への移行を遅らせます。
長距離および高性能ライディングのための充電インフラの不足
広範な高速充電インフラの不足は、市場の拡大を妨げ続けており、特にプレミアム電動バイクが長距離走行のために迅速な充電を必要とする場合に影響を与えています。地方や都市間ルートでの急速充電器の限られた利用可能性は、長距離ツーリングの能力を制限し、ライダーの信頼性に影響を与えます。地域ごとの充電規格の不一致は、グローバルOEMの互換性をさらに複雑にします。インフラのギャップは、プレミアムなライディング体験をサポートする信頼性の高い大容量充電オプションを求めるパフォーマンスおよびアドベンチャーライダーの採用を遅らせます。
地域分析
北アメリカ
北アメリカは2024年にプレミアム電動バイク市場の32.4%のシェアを占め、高性能電動スポーツバイクに対する強い消費者需要と、米国およびカナダでの急速充電ネットワークの急速な拡大によって推進されています。主要メーカーは、プレミアムライダーに合わせた高度な接続機能、強化されたバッテリー容量、およびパフォーマンス指向のデザインを通じて市場浸透を強化しています。支援的な政策、税制優遇措置、持続可能なレクリエーションライディングへの関心の高まりが採用をさらに加速させています。中プレミアムおよび超プレミアム電動バイクの利用可能性の増加は、北アメリカのグローバル市場におけるリーダーシップの地位を強化し続けています。
ヨーロッパ
ヨーロッパは2024年に29.7%のシェアを占め、厳しい排出規制、強い環境意識、ドイツ、フランス、イタリア、北欧地域での電動二輪車の強力な採用によって支えられています。プレミアム消費者は、先進的な安全機能とデジタル機能を備えた高航続距離およびスポーツ志向の電動モデルをますます好むようになっています。高速充電回廊への投資と政府のインセンティブが市場アクセスを向上させています。ヨーロッパのOEMのパフォーマンス電動バイク開発への参加の増加が地域の需要をさらに強化しています。地域の持続可能なモビリティとラグジュアリー電動モビリティソリューションへの強調が一貫した成長を促進し続けています。
アジア太平洋
アジア太平洋は2024年に27.9%のシェアを持ち、EVインフラの拡大、可処分所得の増加、中国、インド、日本、東南アジア全体での強いバイク文化によって大きな需要の勢いを牽引しています。この地域は、大規模なEV製造能力から利益を得ており、プレミアム電動バイクのコスト効率の良い生産を可能にしています。都市化が進む中で、消費者は中プレミアムおよび高性能モデルをますます採用しています。政府支援のEV採用プログラムと好意的な輸入関税構造が販売をさらに刺激しています。地域メーカーからの急速な技術進歩が、アジア太平洋を急成長するプレミアム電動バイクの拠点としての地位を強化しています。
ラテンアメリカ
ラテンアメリカは2024年に5.4%のシェアを獲得し、ブラジル、メキシコ、チリなどの市場でのプレミアム都市ライダーによる早期採用とパフォーマンス電動バイクの利用可能性の増加によって支えられています。持続可能な通勤への強い関心と進化する充電エコシステムが、徐々にではありますが着実な市場拡大に寄与しています。中プレミアムおよび高性能電動バイクは、先進技術と運用コストの削減を求める裕福な消費者を引き付けています。政府主導のEVインセンティブとパイロット充電プロジェクトがエコシステムの開発を強化していますが、高い車両コストが大量採用を制限し続けています。電動モビリティの利点に対する認識の高まりが、長期的な地域の可能性をサポートしています。
中東・アフリカ
中東・アフリカ地域は2024年に4.6%のシェアを持ち、UAE、サウジアラビア、南アフリカでのプレミアム電動モビリティへの関心の高まりによって牽引されています。高所得の消費者グループは、レクリエーションや都市での使用のために、ラグジュアリーで高性能な電動バイクをますます採用しています。スマートシティプログラムやEV充電インフラへの投資が市場の緩やかな成長を支えています。極端な気候の存在が、メーカーにバッテリーの耐久性と熱管理能力を向上させるよう促しています。一部の国では限られた手頃さとインフラの拡大の遅さがあるものの、プレミアム電動バイクは引き続き注目を集めており、将来の地域発展を支えています。
市場セグメンテーション:
製品別
- スポーツ
- オフロード
- その他
バッテリー容量別
- 10 kWh未満
- 10 – 15 kWh
- 15 – 20 kWh
- 21 kWh以上
価格帯別
- エントリーレベルプレミアム($10,000 - $20,000)
- ミッドプレミアム($20,000 - $50,000)
- ハイエンドプレミアム($50,000以上)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プレミアム電動バイク市場の競争環境には、ARC Vehicle Ltd.、Brutus Motorcycle、Emflux Motors、Energica Motor Company S.p.A.、Evoke Motorcycles、Hadin Motorcycles、Harley-Davidson Inc.、IVElectrics、KTM Sportmotorcycle GmbH、Lightning Motorcyclesといった主要プレーヤーが含まれています。これらのメーカーは、バッテリー技術の進歩、高速充電能力、軽量シャーシ素材、高性能パワートレインを通じて革新を強化し、プレミアム製品を差別化しています。企業は、スポーツおよびミッドプレミアム製品ポートフォリオの拡大に注力し、インテリジェントな接続性、ライダーアシスタンスシステム、OTAソフトウェアアップグレードを統合しています。バッテリーデベロッパー、充電ソリューションプロバイダー、技術企業との戦略的パートナーシップが製品エコシステムを強化し、長距離の使いやすさを向上させています。いくつかのOEMは、コスト削減とグローバルな足跡拡大のために、現地生産とサプライチェーンの最適化を通じて生産を拡大しています。電動レース競技への関与の増加は、ブランドの可視性をさらに高め、R&Dの進展を加速し、プレミアム、パフォーマンス、超高級セグメント全体での強力な競争を強化しています。
主要プレイヤー分析
- Hadin Motorcycles
- KTM Sportmotorcycle GmbH
- Lightning Motorcycles
- ARC Vehicle Ltd.
- Brutus Motorcycle
- Harley Davidson Inc.
- IVElectrics
- Energica Motor Company S.p.A.
- Evoke Motorcycle
- Emflux Motors
最近の動向
- 2025年8月、Energica Motor Company S.p.A.はシンガポールの投資家グループに買収され、高性能電動バイク事業を復活させるための新たな支援を受けました。
- 2025年11月、Ultraviolette Automotiveは、イギリスでディストリビューターMotoMondoと提携し、F77 Mach 2 ReconおよびF77 SuperStreet Recon電動バイクを発売しました。
- 2025年9月、本田技研工業はミラノのEICMAショーで初のフルサイズ電動バイクであるHonda WN7を発表し、プレミアム電動バイクセグメントに参入しました。
レポートのカバレッジ
この調査レポートは、製品、バッテリー容量、価格帯、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。市場のダイナミクス、規制シナリオ、技術の進歩が業界に与える影響を評価し、外部要因と世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供しています。
将来の展望
- バッテリー密度とパワートレイン効率の進歩により、高性能電動バイクの採用が加速します。
- メーカーは、パフォーマンス志向のライダーに対応するため、スポーツおよび超プレミアム電動ラインナップを拡大します。
- 急速充電インフラが急速に成長し、長距離の利便性とライダーの信頼性を向上させます。
- AI駆動の接続性、予測診断、スマートライディングモードの統合は、プレミアムモデルで標準となります。
- 現地生産とサプライチェーンの最適化により、生産コストが削減され、市場の拡大が図られます。
- 政府のEVインセンティブと厳格な排出規制が、プレミアム電動バイクの普及を促進し続けます。
- 軽量複合材料と空力デザインが、速度、ハンドリング、エネルギー効率を向上させます。
- 電動モータースポーツへの参加が増加し、技術革新とブランド競争力に影響を与えます。
- サブスクリプションベースのデジタルサービスとOTA対応のアップグレードが、新たな継続的収益モデルを創出します。
- アジア太平洋、ヨーロッパ、北米での拡大が、世界のプレミアム電動バイク市場を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プレミアム電動バイク市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間にプレミアム電動バイク市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプレミアム電動バイク市場のセグメントはどれですか?
プレミアム電動バイク市場の成長を促進している主な要因は何ですか?
プレミアム電動バイク市場の主要企業はどこですか?
2024年にプレミアム電動バイク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレミアム電動バイク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレミアム電動バイク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 347.13 Million → 2032: USD 1,177.87 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレミアム電動バイク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレミアム電動バイク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレミアム電動バイク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレミアム電動バイク市場市場の成長要因
- 3.3 プレミアム電動バイク市場市場の抑制要因および課題
- 3.4 プレミアム電動バイク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレミアム電動バイク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレミアム電動バイク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレミアム電動バイク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレミアム電動バイク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレミアム電動バイク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレミアム電動バイク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレミアム電動バイク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレミアム電動バイク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレミアム電動バイク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレミアム電動バイク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレミアム電動バイク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレミアム電動バイク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレミアム電動バイク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレミアム電動バイク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレミアム電動バイク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレミアム電動バイク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレミアム電動バイク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレミアム電動バイク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレミアム電動バイク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
