
市場概要
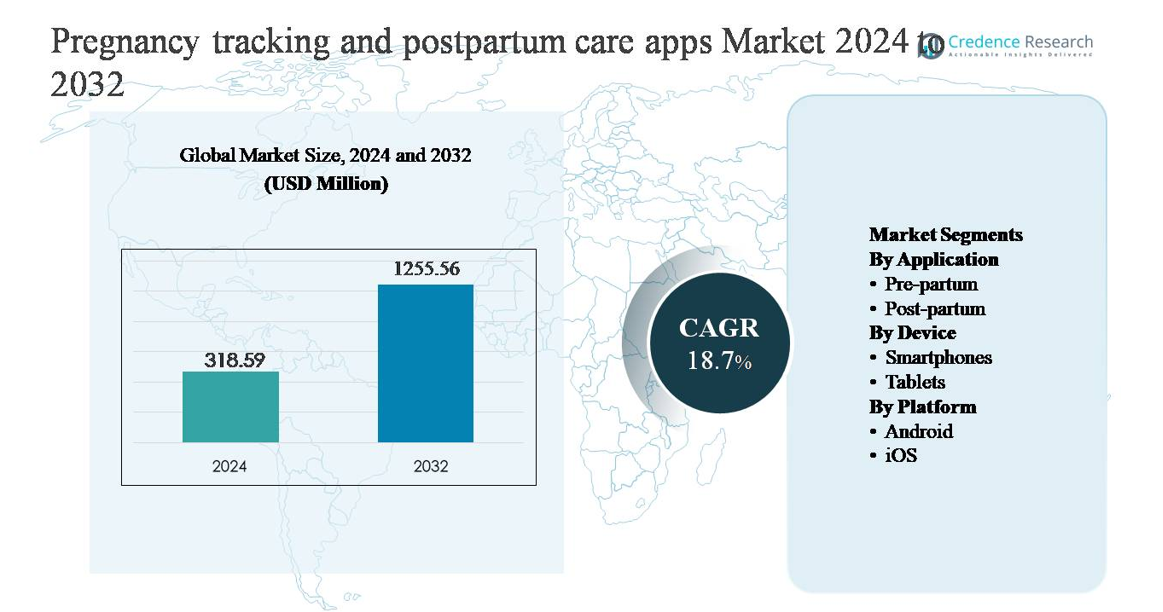
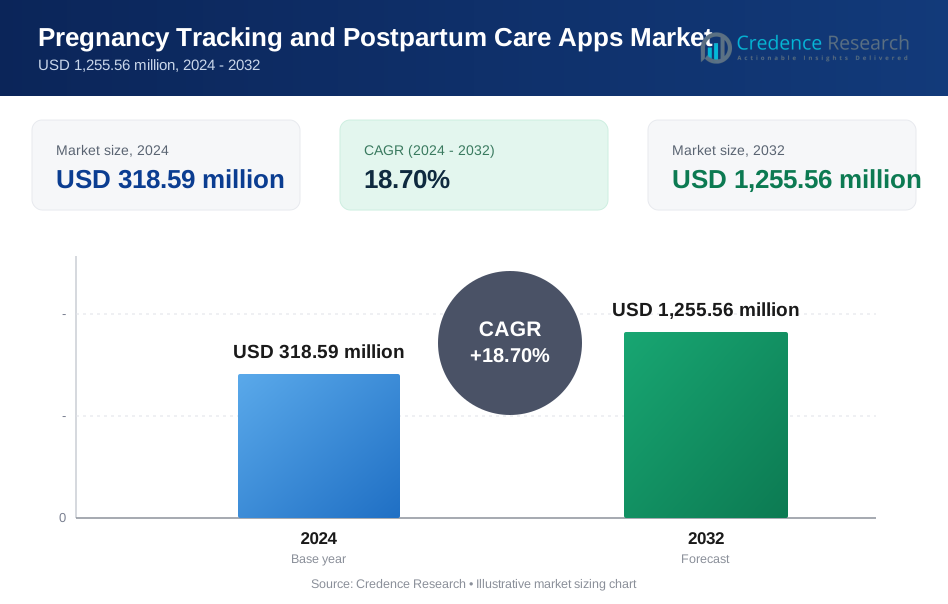
妊娠追跡および産後ケアアプリ市場は2024年に3億1,859万米ドルと評価され、予測期間中に年平均成長率(CAGR)18.7%で拡大し、2032年までに12億5,556万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の妊娠追跡および産後ケアアプリ市場規模 | 3億1,859万米ドル |
| 妊娠追跡および産後ケアアプリ市場、CAGR | 18.7% |
| 2032年の妊娠追跡および産後ケアアプリ市場規模 | 12億5,556万米ドル |
妊娠追跡および産後ケアアプリ市場は、Flo Health Inc.、Ovia Health、Baby2Body Limited、Glow Inc.、Babylist, Inc.、Everyday Health, Inc.、Preglife AB、AMILA、OTS Solutions、Koninklijke Philips N.V.などの確立されたデジタルヘルスおよび母体健康企業のグループによって主導されています。これらのプレイヤーは、パーソナライズ、コンテンツの質、メンタルヘルスサポートに強く重点を置き、妊娠、産後回復、新生児ケアを網羅する機能豊富なプラットフォームを通じて競争しています。戦略的パートナーシップ、サブスクリプションベースのモデル、広範なデジタルヘルスエコシステムとの統合が市場での地位を強化しています。北米は、アプリの採用率が高く、先進的な医療デジタル化、母体健康技術に対する消費者の認識が強いことに支えられ、推定38%の市場シェアで世界市場をリードしています。
市場インサイト
- 妊娠追跡および産後ケアアプリ市場は2024年に3億1,859万米ドルと評価され、予測期間中に年平均成長率(CAGR)18.7%で拡大し、2032年までに12億5,556万米ドルに達すると予測されています。
- 市場の成長は、デジタル母体医療ソリューションの採用の増加、スマートフォンの普及率の上昇、継続的な妊娠前および産後のモニタリングの認識の高まりによって推進されており、妊娠前のアプリケーションがより長いエンゲージメントサイクルを持つため、支配的なセグメントシェアを保持しています。
- 主要なトレンドには、AIベースのパーソナライズ、遠隔医療サービスの統合、メンタルヘルスおよび新生児ケア機能の拡大が含まれ、Androidプラットフォームとスマートフォンデバイスがそれぞれ最大のプラットフォームおよびデバイスシェアを占めています。
- 競争環境は中程度に分散しており、主要なプレイヤーはサブスクリプションモデル、臨床コンテンツの検証、データプライバシーの遵守、ユーザーの保持とプラットフォームの信頼性を向上させるための医療提供者とのパートナーシップに注力しています。
- 地域的には、北米が約38%の市場シェアでリードしており、続いてヨーロッパが27%、アジア太平洋が25%を占め、ラテンアメリカと中東・アフリカが残りのシェアを占め、新たな採用の可能性を反映しています。
市場セグメンテーション分析:
アプリケーション別
アプリケーションセグメントは、妊娠前の追跡アプリが主導しており、初期の妊娠計画、妊娠期ごとの胎児発育追跡、予約リマインダー、症状モニタリングなどで広く使用されているため、支配的な市場シェアを占めています。妊婦は排卵追跡、出産予定日の計算、栄養ガイダンス、妊娠前の健康アラートのために妊娠前アプリにますます依存しており、妊娠全体を通じて不可欠なものとなっています。妊娠後アプリは、母親のメンタルヘルス、授乳サポート、回復追跡、新生児ケア機能に対する意識の高まりによって着実に注目を集めていますが、妊娠前はより長いエンゲージメント期間と高い日常使用頻度のために依然として支配的です。
- 例えば、Flo HealthのFlo®アプリは、80以上の異なる健康および症状パラメータにわたるサイクルおよび妊娠追跡をサポートし、3つの妊娠期すべてにわたって毎日個別のインサイトで更新される妊娠年齢計算機を組み込み、全世界で累計3億8千万(報告によっては4億2千万まで)ダウンロードを超えており、妊娠前および妊娠計画段階を通じて持続的で高頻度のエンゲージメントを反映しています。
デバイス別
スマートフォンセグメントは、ほぼ普遍的なスマートフォン所有、継続的なインターネットアクセス、妊娠中および産後の女性の間でのアプリ中心のユーザー行動に支えられ、デバイス内で最大の市場シェアを保持しています。スマートフォンはリアルタイム追跡、プッシュ通知、ウェアラブル統合、個別の健康インサイトを可能にし、母体健康アプリケーションの好まれるデバイスとなっています。タブレットは、特に教育コンテンツや自宅での遠隔相談の利用において、より小さいが関連性のある存在を維持しています。デスクトップやハイブリッドプラットフォームを含む他のデバイスは、スマートフォンに比べて携帯性が低く、日常的なエンゲージメントが少ないため、限られたシェアを占めています。
- 例えば、PhilipsのPregnancy+アプリは、AndroidおよびiOSスマートフォンの両方に最適化されており、280日間の妊娠タイムラインにわたる毎日の妊娠追跡をサポートし、週ごとの胎児発育マイルストーンに合わせたプッシュ通知を提供し、Apple HealthKitおよびGoogle Fitと統合して、ペアリングされたスマートフォンやウェアラブルから収集された歩数、睡眠時間、心拍数データを同期し、継続的でモバイルファーストの母体健康モニタリングを可能にしています。
プラットフォーム別
Androidプラットフォームは、主にその大規模な世界的ユーザーベース、Androidデバイスの手頃な価格、新興経済国での強力な浸透によって市場シェアを支配しています。Androidベースの妊娠および産後アプリは、より広いアクセス性、柔軟なアプリ開発エコシステム、多様なハードウェアおよびウェアラブル技術との統合から利益を得ています。iOSは、より高い支出傾向、強力なデータプライバシーフレームワーク、先進国市場でのプレミアムユーザーエンゲージメントに支えられ、重要だがより小さなシェアを保持しています。iOSユーザーはより高いアプリ収益化率を示していますが、Androidはスケールとリーチのために依然として支配的です。
主要な成長要因
デジタル母性医療ソリューションの採用拡大
デジタルヘルスケアへの移行が進む中、妊娠追跡および産後ケアアプリの成長の主要な要因となっています。妊娠中および新しい母親は、妊娠のマイルストーン、症状、回復の進捗を継続的かつ個別に監視するために、モバイルアプリケーションを好むようになっています。これらのアプリは、リアルタイムの洞察、教育リソース、予約リマインダー、健康アラートを提供し、頻繁な対面訪問への依存を減らします。医療提供者もまた、患者のエンゲージメントとケアの継続性を向上させるためにデジタル母性ツールの価値を認識しています。臨床ガイドライン、エビデンスに基づく推奨事項、リモートモニタリング機能の統合により、信頼性と使いやすさがさらに向上します。母性健康への意識が世界的に向上するにつれ、デジタルソリューションは妊娠中および産後期間を通じた予防的および支援的ケアの中核要素となっています。
- 例えば、Ovia Healthの臨床グレードの母性プラットフォームは、米国の妊娠前訪問スケジュールに合わせた産科ケアパスウェイを組み込み、最大14回の標準的な妊娠前訪問を含み、応答追跡が数日ではなく数時間で測定される安全なメッセージングを可能にし、妊娠前から42日間の産後回復期間までの長期的な母性健康記録をサポートし、デジタル統合ツールが日常的な母性ケア提供に組み込まれていることを示しています。
スマートフォン普及率とインターネットアクセスの向上
広範なスマートフォンの普及とモバイルインターネットアクセスの拡大が市場の成長を大幅に加速させています。スマートフォンは、プッシュ通知、症状の記録、遠隔相談、ウェアラブル接続などの機能をサポートし、妊娠および産後アプリへのシームレスなアクセスを可能にします。特に新興経済国でのスマートデバイスの手頃な価格が、出産年齢の女性のユーザーベースを拡大しています。向上したモバイルインフラストラクチャは、クラウドベースの健康プラットフォーム、データ同期、マルチメディア教育コンテンツの一貫した使用を可能にします。この接続性により、妊娠中および出産後の回復期間を通じて途切れないエンゲージメントが保証されます。モバイルエコシステムが成熟し続ける中、スマートフォンはスケーラブルなアプリベースの母性医療提供の主要な推進力であり続けます。
- 例えば、Glow Inc.のGlow(妊娠および生理追跡アプリ)とGlow Nurture(妊娠追跡アプリ)は、iOSおよびAndroidスマートフォンの両方に最適化されています。これらのアプリは、ユーザーがさまざまなデータポイントを記録できる日次追跡をサポートしています。
母性メンタルヘルスと産後ケアへの関心の高まり
母性メンタルヘルスと産後の健康への意識の高まりが、専門的なケアアプリの採用を強く促進しています。産後うつ病、不安、身体的回復の課題が、より大きな臨床的および社会的認識を得ており、母親がデジタルサポートツールを求めるようになっています。気分追跡、ガイド付きウェルネスプログラム、授乳支援、新生児ケア教育を提供するアプリは、これまで十分に対応されていなかったニーズに応えます。医療システムやアドボカシー団体は、出産を超えた包括的な母性ケアをますます推進し、産後フェーズでのアプリの使用を強化しています。この感情的および身体的回復への拡大した焦点が、長期的なエンゲージメントを強化し、アプリのライフサイクル全体の価値を高めます。
主要なトレンドと機会
人工知能と個別化されたインサイトの統合
高度な分析と人工知能は、妊娠追跡および産後ケアアプリを変革し、非常に個別化されたユーザー体験を可能にしています。AI駆動の機能は、症状、活動レベル、健康履歴などのユーザー入力を分析し、カスタマイズされた推奨事項、リスクアラート、行動に関するインサイトを提供します。予測分析は、潜在的な合併症の早期特定をサポートし、予防ケアを強化します。この個別化は、ユーザーの信頼、エンゲージメント、保持を向上させ、プレミアムサブスクリプションモデルの機会を創出します。AIを活用して正確性、安全性、規制遵守をバランスよく実現する開発者は、競争優位を得る位置にあります。
- 例えば、Koninklijke Philips N.V.は、連続的なバイタルサインストリームを処理する接続型胎児および母体モニタリングソリューションを通じて、AI健康エコシステムを母体ケアに拡張し、IntelliSpace Perinatalのようなデジタルプラットフォーム内で臨床グレードの分析を提供しています。
遠隔医療とプロバイダー連携エコシステムの拡大
遠隔医療サービスの統合は、母体健康アプリにとって重要な成長機会を提供します。プラットフォームは、仮想相談、デジタル処方、医療提供者との安全なデータ共有をますます取り入れています。これらの機能は、特に臨床インフラが限られた地域での産科医、助産師、メンタルヘルス専門家へのアクセスを改善します。プロバイダー連携エコシステムは、臨床的な信頼性を高め、医療システムや保険会社を通じた償還経路をサポートします。このトレンドは、アプリを消費者の健康ツールとしてだけでなく、正式な母体医療提供の拡張として位置づけます。
- 例えば、OTS Solutionsは、ヘルスケアの革新を推進するデジタル技術コンサルティング会社であり、EMR/EHRの実装やモバイルアプリ開発を含むカスタムヘルスケアソフトウェア開発と統合サービスを提供し、HL7やFHIRのような業界標準を使用して異なる医療システム間のデータ交換を可能にしています。
主要な課題
データプライバシー、セキュリティ、規制遵守
妊娠および産後ケアアプリプロバイダーにとって、敏感な母体および新生児の健康データを扱うことは大きな課題です。ユーザーは、強力なデータ保護、透明な同意メカニズム、地域ごとに進化する健康データ規制への遵守を期待しています。セキュリティ侵害や個人健康情報の誤用は、信頼を損ない、採用を遅らせる可能性があります。アプリが臨床機能、AI駆動のインサイト、プロバイダー接続を統合するにつれて、規制の複雑さが増します。イノベーションを維持しながら遵守を確保するには、サイバーセキュリティ、ガバナンスフレームワーク、法的専門知識への継続的な投資が必要です。
ユーザーの保持と臨床的信頼性の懸念
妊娠の期間が限られていることや産後のニーズが変化するため、長期的なユーザーエンゲージメントを維持することは依然として難しいです。多くのユーザーは出産後にアプリを中止し、保持と収益化に影響を与えます。さらに、非臨床的またはライフスタイルに焦点を当てたアプリの豊富さは、医療の正確性と信頼性に関する懸念を引き起こします。エビデンスに基づいたコンテンツ、専門家の検証、医療提供者とのパートナーシップを通じて臨床的信頼性を確立することが不可欠です。持続的な信頼と差別化された価値がなければ、アプリは高い解約率と激しい競争圧力に直面します。
地域分析
北米:
北アメリカは、妊娠追跡および産後ケアアプリ市場で約38%の最大の市場シェアを持っており、高いスマートフォン普及率、先進的なデジタルヘルスインフラ、母体健康ソリューションへの強い意識によって推進されています。この地域は、モバイルヘルステクノロジーの早期採用、サブスクリプションベースの健康アプリの広範な利用、テレヘルスサービスとの強力な統合の恩恵を受けています。高い医療費、雇用者支援の母体ケアプログラム、および産後のメンタルヘルスへの注目の高まりが採用をさらに支援しています。アメリカは、医療提供者や保険会社がデジタル母体エンゲージメントツールを推進する積極的な参加によって支えられ、支配的な貢献者であり続けています。
ヨーロッパ:
ヨーロッパは、強力な公的医療制度と予防的母体ケアへの注目の高まりに支えられ、世界市場シェアの約27%を占めています。ドイツ、英国、フランス、北欧諸国などの国々は、好ましいデジタルヘルスポリシーとデータ保護フレームワークにより、妊娠および産後アプリの高い採用を示しています。政府支援の母体健康イニシアチブとリモートモニタリングソリューションの受け入れの拡大が安定した成長を促進しています。多言語アプリの提供と地域医療基準への準拠がユーザーの信頼を高めています。この地域は、妊娠前および産後のアプリケーションでバランスの取れた利用を示しています。
アジア太平洋:
アジア太平洋は、市場シェアの約25%を占め、最も急成長している地域セグメントです。急速なスマートフォンの普及、大規模な生殖年齢人口、モバイルインターネット接続の改善が成長を強力に支えています。中国、インド、日本、韓国などの国々では、特に都市部の人口の間でデジタル母体健康ツールの認識が高まっています。コスト効果の高いAndroidベースのアプリとローカライズされたコンテンツが採用を加速しています。民間医療サービスの拡大と母体および乳児の健康成果への注目の高まりが、発展途上国および先進国のアジア太平洋経済全体での市場拡大をさらに強化しています。
ラテンアメリカ:
ラテンアメリカは、モバイル普及の増加と母体健康追跡ソリューションへの認識の高まりに支えられ、世界市場シェアの約6%を占めています。ブラジルとメキシコが主要な貢献者であり、デジタルヘルスエコシステムの拡大と女性の間でのスマートフォン使用の増加によって推進されています。採用は、サービスが行き届かない地域での従来の医療アクセスに比べてモバイルアプリの手頃な価格によって支えられています。しかし、不均一な医療インフラと臨床サービスとの統合の限界がより速い成長を制約しています。デジタルヘルス教育とモバイル接続への継続的な投資が、徐々に市場拡大を支えると期待されています。
中東・アフリカ:
中東・アフリカ地域は、市場シェアの約4%を占めており、初期段階ながらも採用が進行中の状況を反映しています。成長は、スマートフォン使用の増加、母体健康意識の高まり、湾岸協力会議諸国でのデジタルヘルス投資によって推進されています。都市部の人口は妊娠追跡アプリの採用が高く、農村部のアクセスは限られています。政府主導の医療デジタル化イニシアチブと民間医療提供者とのパートナーシップが徐々に採用を支えています。インフラと手頃な価格の課題にもかかわらず、モバイルヘルスエコシステムが成熟し続ける中で、この地域は長期的な成長の可能性を示しています。
市場セグメンテーション:
用途別
- 妊娠前
- 産後
デバイス別
- スマートフォン
- タブレット
プラットフォーム別
- Android
- iOS
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
妊娠追跡および産後ケアアプリ市場の競争環境は中程度に分散しており、確立されたデジタルヘルスプラットフォームと専門的な母体ウェルネスプロバイダーの混在が特徴です。主要なプレーヤーは、ユーザーエクスペリエンス、パーソナライズ機能、コンテンツの質、および臨床および遠隔医療サービスとの統合で競争しています。企業は、AI駆動の洞察、メンタルヘルスサポート、新生児ケアツールを取り入れた、妊娠前および産後の各段階での機能拡張に注力し、ユーザーの保持率を向上させています。医療提供者、保険会社、ウェアラブルデバイスメーカーとの戦略的パートナーシップは、プラットフォームの信頼性とデータの深さを強化します。収益化戦略は、フリーミアムモデル、プレミアムサブスクリプション、およびアプリ内サービスにますます依存しています。競争が激化し、ユーザーの期待が進化する中で、継続的なアップデート、多言語サポート、データプライバシー規制の遵守が重要な差別化要因となります。
主要プレイヤー分析
- コンインクライケ・フィリップス N.V.
- Flo Health Inc.
- Ovia Health
- Baby2Body Limited
- Glow Inc.
- Everyday Health, Inc.
- Babylist, Inc.
- Preglife AB
- AMILA
- OTS Solutions
最近の開発
- 2025年5月、ロイヤルフィリップスはMarch of Dimesと提携し、エビデンスに基づいた母体健康コンテンツをPhilips Avent Pregnancy+アプリに統合しました。この協力により、新生児集中治療室(NICU)滞在の準備、早産の認識、予防接種情報、高血圧妊娠障害のための低用量アスピリンガイダンスなどの信頼できるガイダンスがアプリ体験に直接追加されます。Pregnancy+は生涯で8000万以上のダウンロードを記録し、800以上の教育記事、週ごとの妊娠トラッカー、3D胎児モデル、専門家が指導する音声/ビデオコースを含んでいます。
- 2024年1月、Flo HealthはFlo Premiumを世界中の10億人の女性に無料で提供し、妊娠およびサイクルトラッキング機能へのアクセスを拡大しました。これには、週ごとの赤ちゃんの成長トラッキングや専門家がレビューしたコンテンツが含まれます。
レポートのカバレッジ
この調査レポートは、アプリケーション、デバイス、プラットフォームおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 妊娠追跡および産後ケアアプリは、より正確で個別化された健康情報と予測アラートを提供するために、先進的なAIをますます統合するでしょう。
- 遠隔医療プラットフォームとのより深い統合により、ユーザーと医療提供者の間の協力が強化され、産前および産後ケアが向上します。
- メンタルヘルスサポートや回復モニタリングを含む産後ケア機能は、より高い採用率と長期のユーザーエンゲージメントを獲得するでしょう。
- ウェアラブルデバイスとリモートモニタリングの統合により、リアルタイムのデータ収集と継続的な母体健康追跡が強化されます。
- データのプライバシー、セキュリティ、および規制の遵守は、プラットフォーム設計とユーザーの信頼の中心に残るでしょう。
- コンテンツのローカライズと言語サポートにより、多様な地理的および文化的市場での採用が拡大します。
- サブスクリプションベースおよびハイブリッドの収益化モデルは、ユーザーがプレミアムで臨床的に検証された機能を求める中で成熟します。
- 雇用者がスポンサーするおよび保険会社が支援する母体健康プログラムは、アプリの制度的採用を増加させます。
- 病院、クリニック、公衆衛生機関とのパートナーシップにより、臨床的な信頼性とケアの継続性が強化されます。
- プラットフォームは、追跡ツールから包括的なデジタル母体健康エコシステムへと進化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
妊娠追跡および産後ケアアプリの現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、妊娠追跡および産後ケアアプリ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどの妊娠追跡および産後ケアアプリのセグメントが最も大きなシェアを持っていましたか?
妊娠追跡および産後ケアアプリ市場の成長を促進している主要な要因は何ですか?
妊娠追跡および産後ケアアプリ市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 妊娠追跡および産後ケアアプリ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の妊娠追跡および産後ケアアプリ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 318.59 million → 2032: USD 1,255.56 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 妊娠追跡および産後ケアアプリ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 妊娠追跡および産後ケアアプリ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における妊娠追跡および産後ケアアプリ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 妊娠追跡および産後ケアアプリ市場市場の成長要因
- 3.3 妊娠追跡および産後ケアアプリ市場市場の抑制要因および課題
- 3.4 妊娠追跡および産後ケアアプリ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 妊娠追跡および産後ケアアプリ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 妊娠追跡および産後ケアアプリ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、妊娠追跡および産後ケアアプリ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 妊娠追跡および産後ケアアプリ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 妊娠追跡および産後ケアアプリ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は妊娠追跡および産後ケアアプリ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 妊娠追跡および産後ケアアプリ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 妊娠追跡および産後ケアアプリ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 妊娠追跡および産後ケアアプリ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 妊娠追跡および産後ケアアプリ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新妊娠追跡および産後ケアアプリ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の妊娠追跡および産後ケアアプリ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の妊娠追跡および産後ケアアプリ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の妊娠追跡および産後ケアアプリ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の妊娠追跡および産後ケアアプリ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの妊娠追跡および産後ケアアプリ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の妊娠追跡および産後ケアアプリ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの妊娠追跡および産後ケアアプリ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 妊娠追跡および産後ケアアプリ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
