
市場概要
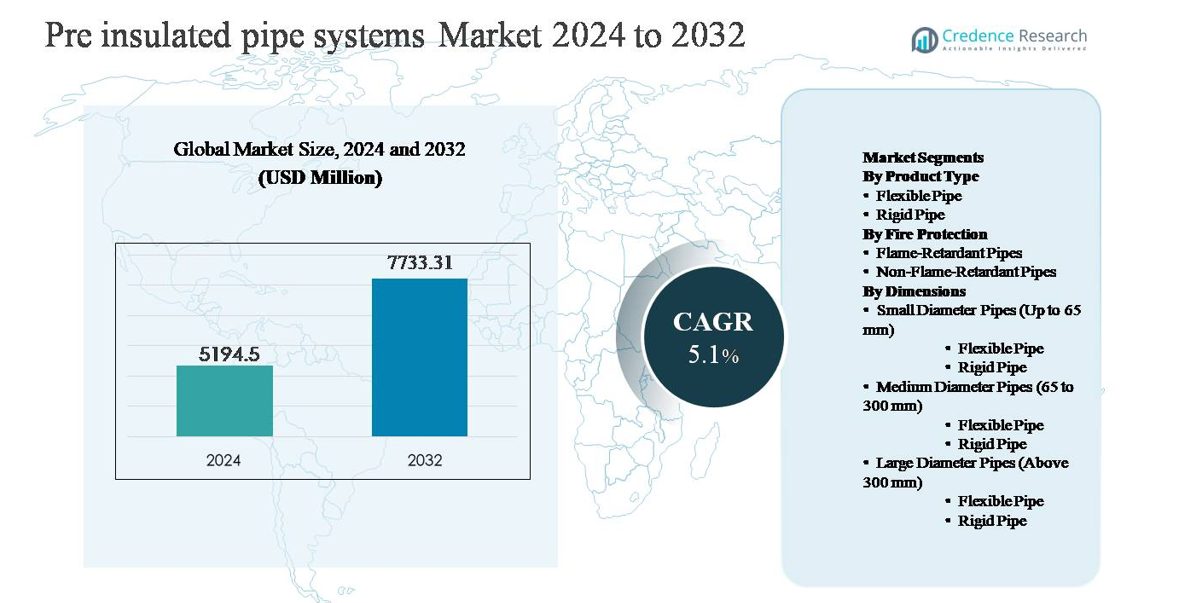
プレインシュレーテッドパイプシステム市場は2024年に5,194.5百万米ドルと評価され、予測期間中に年平均成長率(CAGR)5.1%で拡大し、2032年には7,733.31百万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プレインシュレーテッドパイプシステム市場規模 2024 | USD 5,194.5 million |
| プレインシュレーテッドパイプシステム市場、CAGR | 5.1% |
| プレインシュレーテッドパイプシステム市場規模 2032 | USD 7,733.31 million |
プレインシュレーテッドパイプシステム市場は、システムの耐久性、熱効率、大規模プロジェクトの実行で競争する、世界的に確立されたメーカーと強力な地域サプライヤーのグループによって牽引されています。これらのプレイヤーは、長寿命の断熱性能と統合モニタリングソリューションに重点を置き、地域暖房、地域冷房、産業エネルギー分配ネットワークにサービスを提供する強力なポートフォリオを維持しています。ヨーロッパは競争環境を支配しており、成熟した地域暖房インフラと継続的なネットワークの近代化に支えられ、世界市場シェアの約38%を占めています。北米は約25%のシェアで続き、インフラのアップグレードと機関暖房システムによって牽引されており、アジア太平洋は約24%を占め、最も成長が速い地域を表しています。市場リーダーは、長期的なユーティリティ契約、地域製造拠点、および技術的に差別化された断熱システムを通じて地位を強化しています。
市場の洞察
- プレインシュレーテッドパイプシステム市場は2024年に5,194.5百万米ドルと評価され、2032年には7,733.31百万米ドルに達すると予測されており、地域暖房、冷房、および産業エネルギー輸送アプリケーションからの安定した需要に支えられ、予測期間中にCAGR 5.1%で成長しています。
- 市場の成長は主に地域暖房および冷房インフラの拡大とエネルギー効率への関心の高まりによって牽引されており、地下設置での優れた機械的強度と長い耐用年数により、剛性パイプが製品タイプセグメントで約65%のシェアを占めています。
- 主なトレンドには、再生可能エネルギーおよび廃熱回収システムとの統合の増加、レトロフィットプロジェクトでの採用の増加が含まれ、中径パイプ(65–300 mm)が市町村ネットワークでの広範な使用を反映して寸法セグメントで約45%のシェアをリードしています。
- 競争環境は中程度に統合されており、グローバルおよび地域のプレイヤーが断熱効率、システムの信頼性、ターンキーのプロジェクト能力で競争しており、長期的なユーティリティ契約とレトロフィットの専門知識が重要な差別化要因となっています。
- 地域的には、ヨーロッパが約38%の市場シェアでリードし、北米が25%、アジア太平洋が24%で続き、ラテンアメリカと中東&アフリカが主に産業用途によって牽引され、残りのシェアを占めています。
市場セグメンテーション分析:
製品タイプ別:
断熱パイプシステム市場の製品タイプセグメントは、2024年に約65%の市場シェアを占めると推定される剛性パイプが支配しています。剛性パイプは、その高い機械的強度、30年以上の長寿命、優れた断熱効率により、地域暖房、地域冷却、産業エネルギーネットワークで広く好まれています。高い運転温度と圧力に耐える能力があるため、大規模な地下設置に適しています。柔軟なパイプは、小規模および改修用途で注目を集めていますが、圧力処理能力が限られており、設置長が短いため、依然として二次的な位置にあります。
- 例えば、LOGSTORのスチールベースの断熱地域暖房パイプは、140°Cまでの連続運転温度と16バールの圧力に対応するよう設計されており、工場で適用されたポリウレタン断熱材により、熱伝導率値が0.027 W/m·Kまで低くなり、自治体ネットワークで20 kmを超える伝送距離での長期的な熱保持を可能にしています。
防火別:
防火セグメント内では、非難燃性パイプが約60%の市場シェアを持ち、火災曝露リスクが比較的低い地域暖房、冷却、水分配システムでの広範な展開により支配的な位置を占めています。これらのパイプは、コスト優位性、材料の複雑さの低さ、実証済みの熱性能を提供し、自治体およびユーティリティ規模のプロジェクトで好まれる選択肢となっています。難燃性パイプは、トンネル、工業プラント、商業ビルなどの高リスク環境でますます採用されていますが、材料コストの高さと規制に基づく使用が広範な浸透を制限しています。
- 例えば、KE KELITのKELIT PEX FF(FibreFlex Pro)地域暖房パイプシステムは、架橋ポリエチレン(PE-Xa)キャリアパイプ(アラミド繊維で強化)を使用し、ポリウレタン(PUR)断熱材が最大80°C(または特定の用途クラス要件に応じて最大95°Cの運転/浮動温度)での連続運転温度と115°Cまでの短期ピークに対応するよう設計されています。
寸法別:
寸法別市場は中径パイプ(65–300 mm)が主導しており、主に地域暖房および冷却ネットワークでの広範な使用により、総需要の約45%を占めています。この範囲内では、剛性パイプが支配的であり、高流量と熱負荷を長距離にわたって効率的に処理します。小径パイプは主に建物レベルの分配およびサービス接続に使用され、大径パイプはバックボーン伝送ラインに使用されますが、設置コストの高さ、複雑な土木工事、および中規模ネットワークと比較したプロジェクト量の限界により、成長が遅れています。
主要な成長要因
地域暖房および冷房インフラの拡大
地域暖房および地域冷房ネットワークの急速な拡大は、プレ断熱パイプシステム市場の主要な成長要因です。政府や自治体は、エネルギー効率を向上させ、燃料消費を削減し、都市の炭素排出を低減するために、集中型熱エネルギーネットワークへの投資を増やしています。プレ断熱パイプは、伝送中の熱損失を最小限に抑え、長期的な運用の信頼性を確保することで、これらのシステムにおいて重要な役割を果たします。工場で適用された断熱材と保護ケースにより、従来の配管と比較して設置時間とライフサイクルメンテナンスコストが大幅に削減されます。都市化の進展と大規模な住宅および商業建設プロジェクトが相まって、ネットワークの拡張と老朽化したパイプラインの改修がさらに加速しています。寒冷地域や密集した都市中心部では、地域暖房プロジェクトが拡大を続けており、高性能なプレ断熱パイプシステムへの持続的な需要を直接支えています。
- 例えば、BRUGG Pipesは、FLEXWELL®およびCALPEX®システムを使用して、複数のヨーロッパの地域暖房拡張を支援し、1,000 mまでのトレンチ長を1つのリールで供給し、プロジェクトごとに数百の接続を削減し、漏れのリスクと設置時間を直接低減しました。
エネルギー効率と排出削減への関心の高まり
産業および自治体セクター全体でエネルギー効率への関心が高まっており、プレ断熱パイプシステムの採用を強く促進しています。流体輸送中のエネルギー損失は、公共事業者や産業オペレーターにとって大きなコスト負担を意味し、熱効率の高い配管ソリューションへのシフトを促しています。プレ断熱パイプは、安定した運転温度を維持し、加熱および冷却プロセスでの燃料消費を削減します。エネルギー保存、廃熱利用、温室効果ガス排出削減を促進する規制フレームワークがこの傾向をさらに強化しています。石油・ガス、化学、食品加工、発電などの産業は、効率基準を遵守するために熱分布ネットワークをアップグレードしています。組織が運用の最適化と持続可能性目標を優先する中、高度な断熱システムへの需要は着実に増加しています。
- 例えば、Georg FischerのCOOL-FIT 4.0プレ断熱プラスチック配管システムは、PE100キャリアパイプと0.023 W/m·Kの低導電率フォーム断熱材を統合し、–50 °Cまでの温度で冷水輸送を可能にし、冷却装置のエネルギー需要を削減します。
産業プロセスアプリケーションの成長
産業プロセスの拡大もまた、プレ断熱パイプシステム市場を活性化する主要な要因です。化学、石油化学、製油所、製造業などのセクターは、蒸気、温水、プロセス流体を長距離にわたって輸送するために信頼性のある熱パイプラインを必要としています。プレ断熱パイプは、温度変動、腐食、機械的ストレスに対する優れた耐性を提供し、過酷な運用環境に適しています。産業能力の増強、プラントの近代化イニシアチブ、老朽化インフラの交換が採用を加速しています。さらに、連続運転を重視する産業は、工場で断熱されたソリューションが提供するダウンタイムの削減と予測可能な性能を評価しています。産業エネルギー管理がより高度化する中、プレ断熱パイプシステムは新規およびアップグレードされた施設で標準コンポーネントとしてますます指定されています。
主要なトレンドと機会
再生可能エネルギーおよび廃熱回収システムとの統合
市場を形作る主要なトレンドは、再生可能エネルギーおよび廃熱回収プロジェクトとのプレ断熱パイプシステムの統合です。地域暖房ネットワークは、バイオマスプラント、地熱源、太陽熱設備、および産業廃熱ストリームにますます接続されています。プレ断熱パイプは、分散型および低温エネルギー源からエンドユーザーへの効率的な長距離熱輸送を可能にします。このトレンドは、さまざまな温度範囲やハイブリッドエネルギーシステムに最適化されたパイプを開発するための強力な機会を供給者に提供します。都市が低炭素暖房ソリューションに移行するにつれて、高度な断熱技術の役割がますます重要になり、製品の革新やカスタマイズされたシステム設計の新しい道を開きます。
- 例えば、Perma-Pipe Internationalは、180°Cまでの動作温度と16バールの圧力に対応するよう設計された廃熱回収用のプレ断熱パイプラインシステムを提供し、プロセス排気ストリームから回収された熱を市の地域暖房ループに移送できるようにしました。
改修およびインフラ現代化プロジェクトでの採用の増加
インフラの現代化および改修プロジェクトは、プレ断熱パイプシステム市場にとって重要な機会を表しています。多くの既存の暖房および冷却ネットワークは、高い熱損失、腐食、および頻繁なメンテナンスの問題に悩まされています。ユーティリティは効率を改善し、サービス寿命を延ばすために、従来の配管をプレ断熱システムに置き換えることが増えています。柔軟なプレ断熱パイプは、制約のある都市環境での設置の容易さから、改修シナリオで注目を集めています。このトレンドは特にヨーロッパや成熟した都市市場で強く、既存のネットワークをアップグレードすることが新しいものを構築するよりも多くの場合実行可能です。改修プロジェクトの安定した流れは、メーカーにとって安定した長期的な需要基盤を提供します。
- 例えば、Aquathermのプレ断熱ポリプロピレン(PP-R)配管システムは、70°Cまでの連続動作温度と95°Cの短期ピークに対応するよう設計され、融着溶接された接合部が均質なパイプ接続を作成し、20バールまでの圧力定格を維持できるため、大規模な掘削を必要とせずに市の暖房ループの改修に適しています。
断熱およびモニタリングにおける技術の進歩
継続的な技術の進歩は、もう一つの重要な機会を提供します。強化されたポリウレタンフォームや高度なケーシング材料などの断熱材料の改善は、より低い熱伝導率とより高い耐久性をもたらしています。同時に、プレ断熱パイプ内に埋め込まれた漏れ検知ワイヤーや温度センサーを含むスマートモニタリングソリューションが注目を集めています。これらの技術により、オペレーターは故障を早期に検出し、計画外の停止を減らし、メンテナンス計画を最適化することができます。デジタル化がユーティリティおよび産業インフラ全体に広がるにつれて、統合されたモニタリング機能を備えたインテリジェントなプレ断熱パイプシステムの需要が増加し、プレミアム製品の採用を支援すると予想されます。
主要な課題
高い初期設置費用と資本コスト
高い前払いの設置費用は、プレ断熱パイプシステム市場の主要な課題として残っています。従来の配管と比較して、プレ断熱システムは材料費が高く、専門的な設置要件が伴います。予算が制約されている自治体や小規模な産業事業者にとって、初期の資本投資は、長期的なエネルギー節約にもかかわらず、抑止力となる可能性があります。特に都市部では、掘削、土木工事、熟練労働の要件がプロジェクトコストをさらに増加させます。ライフサイクルの利益は十分に確立されていますが、意思決定者はしばしば短期的な予算の考慮を優先し、コストに敏感な市場での採用を遅らせます。この課題は、インフラ資金が限られている発展途上地域でより顕著です。
設置の複雑さと熟練労働への依存
プレ断熱パイプシステムの設置には、熟練労働と技術基準の厳格な遵守が必要であり、これが別の課題となっています。不適切な接合、断熱材の損傷、またはケーシングの欠陥は、システムの性能を損ない、早期の故障を引き起こす可能性があります。訓練を受けた設置者の可用性は地域によって異なり、大規模プロジェクトの実行リスクを生じさせます。さらに、埋設されたプレ断熱パイプラインの修理や改造は複雑で時間がかかることがあります。これらの要因は、エンドユーザーや請負業者にとってプロジェクトリスクを増加させます。この課題に対処するには、継続的な訓練、標準化された設置手法、および取り扱いや現場での組み立てを簡素化する改良されたシステム設計が必要です。
地域分析
北米:
北米は、地域暖房、地域冷房、産業エネルギーインフラへの安定した投資に支えられ、世界のプレ断熱パイプシステム市場の約25%を占めています。この地域は、米国とカナダでの強力な採用により恩恵を受けており、ユーティリティは送電損失の削減と老朽化した熱ネットワークの更新に注力しています。成長は、キャンパス暖房システム、産業改修、および商業開発の拡大によって推進されています。エネルギー効率基準と脱炭素化戦略への関心の高まりが需要をさらに支えています。新しい設置は緩やかなペースで成長していますが、旧式の配管の交換と自治体インフラの近代化が地域市場の安定性の主要な貢献者であり続けます。
ヨーロッパ:
ヨーロッパは、北欧および西欧全体での地域暖房ネットワークの広範な展開により、約38%の市場シェアを持つ最大の地域市場を表しています。ドイツ、デンマーク、スウェーデン、ポーランドなどの国々は、熱分配にプレ断熱パイプに大きく依存する成熟した熱インフラを持っています。エネルギー効率、低炭素暖房、廃熱利用に対する強力な規制支援が需要を引き続き推進しています。大規模なネットワーク拡張と古いシステムの継続的な改修が、高い採用率を維持しています。再生可能エネルギー統合地域暖房におけるヨーロッパのリーダーシップは、この地域におけるプレ断熱パイプシステムの優位性をさらに強化しています。
アジア太平洋:
アジア太平洋地域は、世界市場の約24%を占め、プレインシュレーテッドパイプシステムの地域市場で最も急成長しています。中国、韓国、東南アジアの一部での急速な都市化、産業拡大、大規模なインフラプロジェクトが需要を牽引しています。中国北部での地域暖房の拡大と産業プロセスアプリケーションでの採用の増加が市場成長を大きく支えています。スマートシティ、エネルギー効率の高いインフラ、都市暖房ネットワークへの政府投資が採用をさらに加速させています。地域全体での地域暖房の普及は不均一ですが、建設活動の増加と産業エネルギー需要の高まりにより、アジア太平洋地域は主要な成長エンジンとして位置づけられています。
ラテンアメリカ:
ラテンアメリカは、世界のプレインシュレーテッドパイプシステム市場の約7%を占めており、需要は主に産業用途と商業開発によって牽引されています。ブラジル、メキシコ、チリなどの国々では、食品加工、化学、エネルギー関連プロジェクトでのプレインシュレーテッドパイプの使用が増加しています。地域暖房の採用は限定的ですが、エネルギー効率とインフラの近代化への注目が市場浸透を徐々に改善しています。産業の改修や従来の配管システムの交換が安定した需要に寄与しています。成長は先進地域と比較して遅いものの、進行中の都市開発プロジェクトが段階的な拡大の機会を提供しています。
中東・アフリカ:
中東・アフリカ地域は約6%の市場シェアを持ち、湾岸協力会議諸国での産業拡大とインフラ開発によって支えられています。プレインシュレーテッドパイプシステムは、地域冷房、石油・ガス施設、大規模商業施設での熱効率が重要な場面でますます使用されています。過酷な気候条件と長距離の流体輸送要件が断熱配管ソリューションを好む要因となっています。アフリカでは、採用は限定的ですが、都市インフラと産業プロジェクトで徐々に増加しています。全体的な浸透は他の地域よりも低いものの、エネルギーおよびユーティリティインフラへの継続的な投資が長期的な成長の可能性を支えています。
市場セグメンテーション:
製品タイプ別
- フレキシブルパイプ
- リジッドパイプ
防火別
- 難燃性パイプ
- 非難燃性パイプ
寸法別
- 小径パイプ (最大65 mm)
-
-
- フレキシブルパイプ
- リジッドパイプ
-
- 中径パイプ (65から300 mm)
-
-
- フレキシブルパイプ
- リジッドパイプ
-
- 大径パイプ (300 mm以上)
-
-
- フレキシブルパイプ
- リジッドパイプ
-
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プレインシュレーテッドパイプシステム市場の競争環境は、確立された国際的なメーカーと、製品性能、システムの信頼性、プロジェクト実行能力で競う強力な地域プレーヤーの存在によって特徴付けられます。主要企業は、地域暖房、地域冷房、産業用途をサポートするために、パイプ、断熱材、ケーシング、統合漏れ検知システムを含む完全な配管ソリューションの提供に注力しています。競争は、断熱効率、耐腐食性、耐用年数における技術的差別化によって推進されます。主要なプレーヤーは、ユーティリティやEPC請負業者との長期的な関係を活用して大規模なインフラプロジェクトを確保し、地域のメーカーはコストと地域供給で競争します。戦略的優先事項には、能力拡大、先進的な断熱材の開発、改修プロジェクトへの注力の増加が含まれます。さらに、企業はアフターサービスと技術サポートを強化し、大規模かつ長期間のインフラプロジェクトでの顧客維持と競争力のある地位を維持しています。
主要プレイヤー分析
- Brugg Group
- Perma-Pipe International
- LOGSTOR
- Georg Fischer
- KE KELIT
- Aquatherm
- Insul-Pipe Systems
- CPV
- Elips
- Ecoline
最近の動向
- 2025年12月8日、BRUGG Pipesは、スイスのホルツハウゼンとロートクロイツ間のA4高速道路を越えるWWZパイプブリッジ用に、事前断熱された地域暖房用パイプを供給し、インフラストラクチャの交差や複雑な設置におけるプロジェクト実行能力の拡大を示しました。
- 2025年12月3日、Perma-Pipe Internationalは、2025年第3四半期にデータセンターインフラストラクチャおよびサウジアラムコ関連プロジェクトに関連する契約を含む、5,200万米ドルのプロジェクト賞を獲得し、新しい作業は拡張されたダンマム施設から実行される予定です。
- 2025年8月29日、Aquathermは、現代の地域暖房ネットワーク向けに設計された事前断熱されたツインパイプシステム「aquatherm energy twin」を導入しました。このシステムは、32mmから125mmの直径で、単一のケーシング内に流れと戻りラインを統合しています。このシステムは、DIN EN 253に準拠したPURフォーム断熱材と頑丈なPEケーシングを組み込み、Ritmo SPAと共同開発されたソケット溶接機と組み合わせることで、従来の方法と比較して接続時間を最大50%短縮し、設置の信頼性を向上させます。
レポートのカバレッジ
この調査レポートは、製品タイプ、耐火性、寸法、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動態、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 事前断熱パイプシステムの採用は、ユーティリティが長期的なエネルギー効率と熱損失の削減を優先するにつれて、引き続き増加するでしょう。
- 地域暖房および地域冷却ネットワークの拡張は、特に都市部や高密度地域で主要な需要の推進力として残るでしょう。
- 老朽化した熱パイプラインの改修と交換は、先進市場全体で安定した需要を生み出すでしょう。
- 再生可能エネルギーおよび廃熱回収システムとの事前断熱パイプの統合が大幅に増加するでしょう。
- 断熱材の技術的進歩は、熱性能と耐用年数を向上させるでしょう。
- スマートモニタリングと漏れ検出の統合が新しい設置でより一般的になるでしょう。
- 産業用途では、事前断熱システムが標準インフラストラクチャコンポーネントとしてますます指定されるでしょう。
- 柔軟な事前断熱パイプは、制約のある都市環境や改修環境での採用が増加するでしょう。
- 新興経済国は、インフラ投資とエネルギー効率規制の強化に伴い、使用を徐々に拡大するでしょう。
- 製品の信頼性、設置効率、ライフサイクルコストの最適化を巡る競争が激化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のプレインシュレーテッドパイプシステムの市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、プレインシュレーションパイプシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプレインシュレーションパイプシステムのセグメントはどれですか?
プレインシュレーテッドパイプシステム市場の成長を促進している主な要因は何ですか?
プレインシュレーテッドパイプシステム市場の主要企業はどこですか?
2024年において、プレインシュレーションパイプシステム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレインシュレーテッドパイプシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレインシュレーテッドパイプシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,194.5 million → 2032: USD 7,733.31 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレインシュレーテッドパイプシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレインシュレーテッドパイプシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレインシュレーテッドパイプシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレインシュレーテッドパイプシステム市場市場の成長要因
- 3.3 プレインシュレーテッドパイプシステム市場市場の抑制要因および課題
- 3.4 プレインシュレーテッドパイプシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレインシュレーテッドパイプシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレインシュレーテッドパイプシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレインシュレーテッドパイプシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレインシュレーテッドパイプシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレインシュレーテッドパイプシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレインシュレーテッドパイプシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレインシュレーテッドパイプシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレインシュレーテッドパイプシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレインシュレーテッドパイプシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレインシュレーテッドパイプシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレインシュレーテッドパイプシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレインシュレーテッドパイプシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレインシュレーテッドパイプシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレインシュレーテッドパイプシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレインシュレーテッドパイプシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレインシュレーテッドパイプシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレインシュレーテッドパイプシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレインシュレーテッドパイプシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレインシュレーテッドパイプシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
