
市場概要
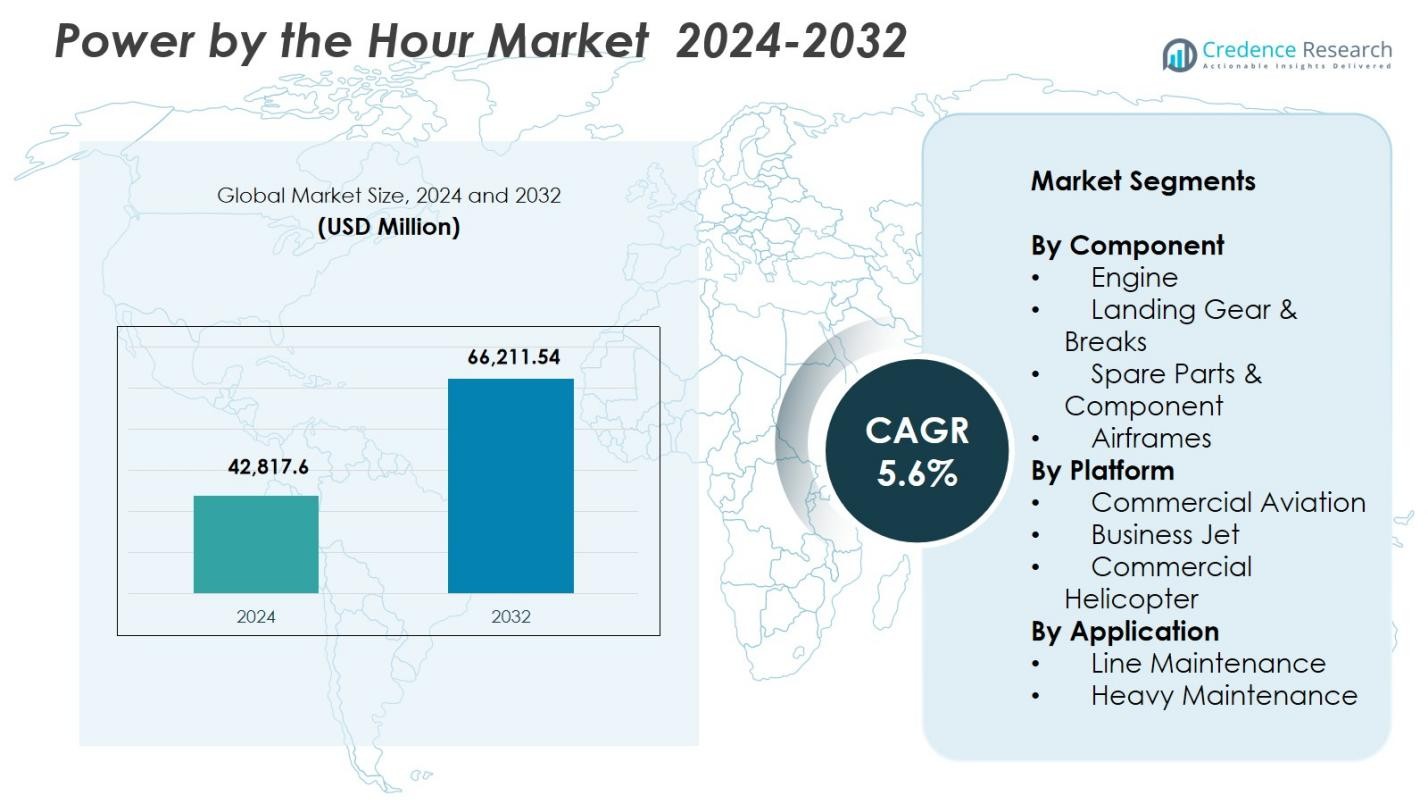
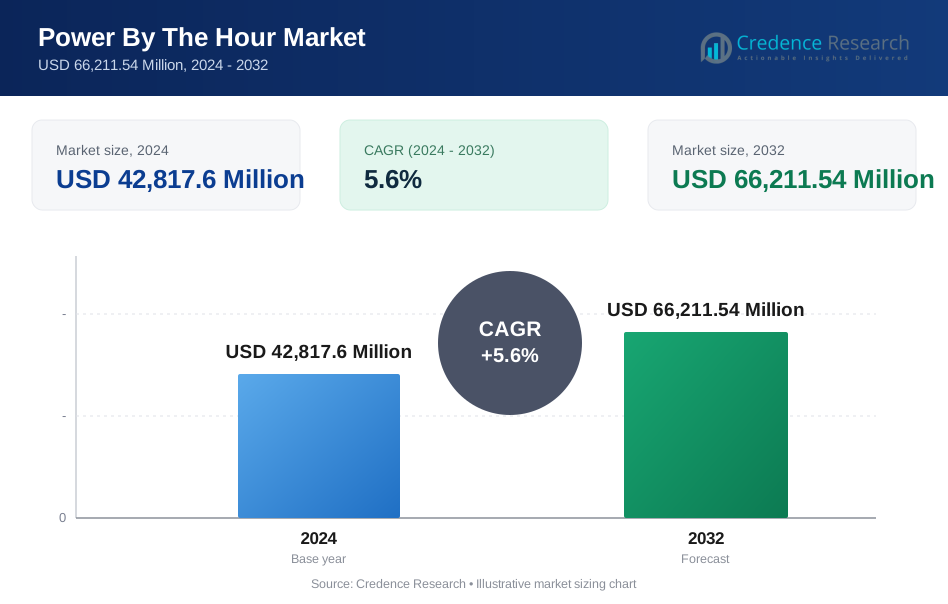
パワー・バイ・ザ・アワー市場の規模は2024年に428億1,760万米ドルと評価され、2032年には662億1,154万米ドルに達すると予測されており、予測期間中のCAGRは5.6%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| パワー・バイ・ザ・アワー市場規模 2024 | 428億1,760万米ドル |
| パワー・バイ・ザ・アワー市場、CAGR | 5.6% |
| パワー・バイ・ザ・アワー市場規模 2032 | 662億1,154万米ドル |
パワー・バイ・ザ・アワー市場は、ルフトハンザ・テクニック、ロールス・ロイスplc、ユナイテッド・テクノロジーズ、MTUエアロエンジンズAG、テキストロンInc.、A J ウォルター・アビエーション・リミテッド、AAR、AFI KLM E&M、ターキッシュ・テクニック、GEアビエーションなどの主要プレーヤーによって形成されており、これらの企業は長期メンテナンスプログラム、予測診断、グローバルサービスネットワークを通じてその存在感を強化しています。これらの企業は、航空会社やビジネス航空オペレーターの高い運用信頼性をサポートするために、エンジンライフサイクル管理、コンポーネントプーリング、デジタルMRO機能に注力しています。地域的には、北米が37.6%のシェアを持ち、市場をリードしており、大規模な商業艦隊、PBH契約の強力な採用、先進的なメンテナンステクノロジーへの継続的な投資によって推進されています。
市場インサイト
- パワー・バイ・ザ・アワー市場は2024年に428億1,760万米ドルに達し、予測期間を通じてCAGR 5.6%で成長します。
- 航空会社が予測可能なメンテナンスコストを優先し、エンジンや重要なコンポーネント全体で運用効率を向上させ、ダウンタイムを削減するためにPBH契約を採用することで、市場は成長しています。
- 重要なトレンドとして、デジタルMROツールと予測メンテナンスの使用が増加しており、エンジンセグメントは高い交換頻度と強力なOEM支援サービスの採用により46.3%のシェアを持っています。
- 主要プレーヤーはグローバルサービスネットワークと長期メンテナンスプログラムを拡大し、OEM、MRO、コンポーネントスペシャリスト間の市場統合を強化しています。
- 地域的には、北米が37.6%を占め、次いでヨーロッパが29.4%、アジア太平洋が22.8%を占めており、強力な艦隊拡張と構造化されたライフサイクルメンテナンスソリューションの採用が高まっています。
市場セグメンテーション分析:
コンポーネント別:
パワー・バイ・ザ・アワー市場は、エンジンセグメントが46.3%のシェアを持ち、エンジンの健康モニタリング、予測メンテナンス分析、コスト効率の高い長期サービス契約の需要の高まりにより強い支配力を示しています。航空会社はダウンタイムを削減し、エンジンライフサイクルの信頼性を向上させるために、OEM支援のサービスパッケージにますます依存しています。ランディングギア&ブレーキは21.4%のシェアを占め、次いでスペアパーツ&コンポーネントが18.7%、エアフレームが13.6%を占めています。艦隊の近代化とエンジンコンポーネントの高い交換頻度が、エンジンセグメントのリーダーシップを引き続き強化しています。
- 例えば、ロールス・ロイスのTotalCareプログラムは、リアルタイムのエンジンデータ分析を使用してメンテナンススケジュールを最適化し、予期しない修理を大幅に削減します。
プラットフォーム別:
プラットフォームカテゴリーでは、商業航空が2024年に58.9%の市場シェアを占め、世界的な旅客交通の拡大、航空機の利用率の向上、長期メンテナンスサービス契約への依存の増加によって支えられています。ビジネスジェットは23.1%のシェアを占め、チャーター活動の増加とプライベートフリートの拡大によって支えられています。一方、商業ヘリコプターはオフショア業務や緊急サービスの需要増加により18.0%のシェアを持っています。航空会社は予測可能なメンテナンスコストと運用の継続性を優先し、商業航空のパワー・バイ・ザ・アワー市場における支配的な地位を強化しています。
- 例えば、JetSMART Airlines(チリ)は、AJWグループとA320 CEO/NEOフリートのための10年間のPBH(パワー・バイ・ザ・アワー)契約を締結しました。この契約には、コンポーネント供給、修理(モントリオールのAJWテクニック施設を通じて)、およびチリ、ペルー、アルゼンチンでの現地在庫が含まれ、フリートの成長をサポートします。
用途別:
用途セグメントでは、ラインメンテナンスが2024年に62.4%のシェアを占め、継続的な運用チェック、高頻度の航空機のターンアラウンド、および飛行遅延を避けるためのリアルタイムコンポーネントサービスの必要性によって牽引されています。ヘビーメンテナンスは37.6%のシェアを占め、運用者が主要なチェック、オーバーホール、および構造修理を専門のMROプロバイダーにアウトソーシングする傾向が高まっています。世界的なフリートサイズの成長、厳格な航空安全規制、および予測メンテナンスソリューションへのシフトが、パワー・バイ・ザ・アワー市場におけるラインメンテナンスのリーディングポジションを強化しています。
主要な成長ドライバー
コスト予測可能なメンテナンスプログラムの需要増加
航空会社は、コスト予測可能なメンテナンスを達成し、予期しない出費を削減し、運用の安定性を向上させるために、パワー・バイ・ザ・アワープログラムをますます採用しています。これらのモデルは、メンテナンス、修理、オーバーホール、およびコンポーネントサービスを固定料金契約にまとめ、燃料価格の変動や高い運用コストの中で予算を効率的に管理できるようにします。世界的なフリートの拡大と利用率の上昇に伴い、キャリアはダウンタイムを最小限に抑え、ライフサイクルコストを最適化するメンテナンス構造を求め、OEM、MRO、および運用者間の長期サービスパートナーシップを強化しています。
- 例えば、AJWグループのAir Transat向けPBHプログラムは、2023年までに92%の初回修理成功率を達成し、予定外のメンテナンスを18%削減しました。
商業航空におけるフリート拡大と近代化
世界的な航空旅行の継続的な成長は、専門的な長期サービス契約を必要とする先進的なエンジンとアビオニクスを備えた新世代航空機への大規模な投資を促進しています。航空会社は燃料効率と持続可能性を向上させるためにフリートを近代化し、性能の信頼性を確保するOEM支援のメンテナンスプログラムへの依存を高めています。新興経済国での航空交通の加速と主要キャリアのルートネットワークの拡大に伴い、包括的なメンテナンスソリューションの需要が高まり、商業およびビジネス航空プラットフォーム全体でパワー・バイ・ザ・アワーサービスモデルの採用を強化しています。
- 例えば、タイのベトジェットは、AFI KLM E&Mと長期の「パワー・バイ・ザ・アワー」コンポーネントサポート契約を締結し、50機のボーイング737-8機を対象に、航空会社の運航拡大に伴う予測可能なメンテナンスとコンポーネントの可用性を確保しています。
予測保全とデジタルMROソリューションの進展
AI駆動の分析、IoTセンサー、デジタルツインの統合により、エンジン、アビオニクス、重要コンポーネントのリアルタイム監視が大幅に強化され、「パワー・バイ・ザ・アワー」サービスの価値提案が向上します。予測保全ツールは、早期故障検出、最適化された部品交換サイクル、運用中断の削減を可能にします。航空会社が高い航空機の可用性とデータ最適化されたメンテナンス計画を優先する中、デジタルMROプラットフォームは成果ベースのサービス契約へのシフトを強化します。これらの技術はコスト効率を向上させ、資産の寿命を延ばし、オペレーターとサービスプロバイダーのデータに基づく意思決定をサポートします。
主要なトレンドと機会
長期OEMサービス契約の採用拡大
OEMは、航空機やエンジンの購入に付随する長期サービス契約を拡大し、強力なアフターマーケット収益源を創出しています。航空会社は、保証されたサービス品質、確保されたコンポーネントの可用性、メンテナンスリスクの低減から利益を得て、PBH契約の魅力を強化します。規制の複雑さが増し、艦隊が高度な推進技術を取り入れる中、OEMはライフサイクルサービスをより深く統合する機会を得ます。このトレンドは、OEMをフルサービスパートナーとして位置づけ、予測可能でスケーラブルなアフターマーケットの成長をサポートする高マージンのサブスクリプションスタイルのメンテナンスオファリングの道を開きます。
- 例えば、プラット&ホイットニーのEngineWiseサービスは、航空会社に固定費メンテナンスプランを提供し、コストの確実性と運用の信頼性を向上させます。
PBHプログラムのビジネスジェットとヘリコプター艦隊への拡大
ビジネス航空運用者とヘリコプターサービスプロバイダーは、医療輸送、オフショア物流、企業旅行などのミッション・クリティカルな運用をサポートするために、PBHモデルをますます採用しています。これらの艦隊は、高い出発信頼性と最小限のダウンタイムを優先し、専門的でプラットフォームに合わせたPBHプログラムの機会を創出します。プレミアムメンテナンスプランの需要が高まる中、MRO企業とOEMは、エンジン、アビオニクス、動的コンポーネントをカバーする柔軟な使用ベースの契約を導入しています。このトレンドは、商業航空会社を超えてPBHの浸透を広げ、多様な航空セグメント全体でアフターマーケットの機会を強化します。
- 例えば、エアバス・ヘリコプターズは、H145艦隊向けにHCare Smartサービスを導入し、実際の飛行時間に基づいてメンテナンスを調整し、コストとダウンタイムを最適化します。
主要な課題
OEMが支配するアフターマーケットエコシステムへの高い依存度
市場は、主要なエンジンおよびコンポーネントセグメントにおけるOEMの支配により、構造的な課題に直面しており、航空会社や独立系MROプロバイダーの価格設定の柔軟性を制限しています。OEMはしばしば、専有部品、診断ソフトウェア、修理技術を管理し続けるため、サービスコストが高くなり、アフターマーケットでの競争が減少します。この依存は、オペレーターの交渉条件を制限し、サードパーティMROの利益率に圧力をかけます。艦隊がより新世代のエンジンを採用し、IP制限が厳しくなる中、コスト管理とOEMへの依存のバランスを取ることは、オペレーターにとってますます困難になります。
複雑な契約構造と使用変動リスク
PBH契約には、飛行時間、サイクル、運用環境、部品の摩耗パターンに関連する複雑な条件が含まれており、正確な予測と利用の整合に課題をもたらします。多様なルートを運航する航空会社や需要の変動に直面する航空会社は、契約されたサービスレベルと実際のメンテナンス要件との間に不一致が生じる可能性があります。過剰または過小利用は、財務の非効率性、紛争、または再交渉を引き起こす可能性があります。混合フリートやリース機の場合、複雑さが増し、すべての利害関係者にとって最適な契約結果を確保するために、高度な分析、リアルタイムの追跡、透明なデータ共有が必要です。
地域分析
北アメリカ
北アメリカは、2024年に37.6%のシェアでPower by the Hour市場をリードしており、大規模な商業フリート基盤、長期メンテナンスサービス契約の強力な採用、主要なMROセンターやOEMの存在によって推進されています。米国の航空会社は、乗客数の増加に伴い、メンテナンスコストを安定させ、航空機の可用性を向上させるためにPBHプログラムに大きく依存しています。次世代航空機、デジタルMROプラットフォーム、予測メンテナンステクノロジーへの継続的な投資が、地域のリーダーシップをさらに強化しています。ビジネス航空活動の増加とリース会社の拡大も、持続的な市場需要を支えています。
ヨーロッパ
ヨーロッパは、2024年に29.4%のシェアを持ち、確立された航空エコシステム、密集した航空会社ネットワーク、ドイツ、フランス、英国にわたる強力なMROインフラによって支えられています。地域の持続可能性とフリートの近代化への強調が、燃料効率の高い航空機と先進エンジンのためのPBH契約の採用を加速させています。ヨーロッパの航空会社は、ライフサイクルコストの最適化と規制遵守をますます優先しており、構造化されたメンテナンスプログラムの需要を高めています。OEMと地域のMROプロバイダーとの戦略的な協力がサービスのアクセス性を向上させ、低コストキャリアの拡大がナローボディおよび地域航空機フリート全体でのPBHプログラムの統合を促進しています。
アジア太平洋
アジア太平洋は、2024年に22.8%のシェアを占め、急速なフリート拡大、航空旅行需要の増加、新世代航空機への強力な投資により、最も成長が速い地域として浮上しています。中国、インド、日本、東南アジアの航空会社は、競争の激しい市場で運用リスクを軽減し、高い航空機利用率を確保するために、PBH契約をますます採用しています。新しいエンジンオーバーホール施設やデジタルメンテナンスハブを含むMRO能力の成長が、地域の採用を加速させています。低コストおよびフルサービスキャリアの拡大、ビジネス航空活動の増加と相まって、アジア太平洋のPower by the Hour市場における影響力の増大を支えています。
ラテンアメリカ
ラテンアメリカは、2024年に6.1%のシェアを持ち、徐々に進行するフリート拡大、国境を越えた旅行の増加、アウトソーシングされたメンテナンス契約の採用の増加によって推進されています。ブラジル、メキシコ、コロンビアの航空会社は、老朽化したフリートを管理し、経済状況の変動に対応するために、ますますPBHプログラムに依存しています。特にMROインフラが限られている地域では、予測可能なメンテナンスコストと改善された航空機の準備性が評価されています。地域の航空会社がフリートを近代化し、ルートを拡大するにつれて、構造化されたコスト効率の高いライフサイクルメンテナンスサービスの需要が増加すると予想され、グローバルOEMやサードパーティのMROプロバイダーとのパートナーシップによってサポートされています。
中東・アフリカ
中東・アフリカは2024年に4.1%のシェアを占め、主要な湾岸キャリアの強力な活動、地域航空会社の拡大、航空宇宙メンテナンスハブへの投資の増加によって支えられています。特に長距離運航者の間での機材の近代化イニシアチブが、エンジン、機体、重要部品をカバーするPBH契約の需要を促進しています。国際トランジットルートの信頼性に焦点を当てることで、構造化されたサービスプログラムの採用が強化されています。アフリカでは、運航の安定性とコストの予測可能性を求めるキャリアが増えており、採用が増加しています。UAE、サウジアラビア、エチオピアでの戦略的MRO拡張が、Power by the Hour市場における地域の参加をさらに強化しています。
市場セグメンテーション:
コンポーネント別
- エンジン
- 着陸装置 & ブレーキ
- 予備部品 & コンポーネント
- 機体
プラットフォーム別
- 商業航空
- ビジネスジェット
- 商業ヘリコプター
用途別
- ラインメンテナンス
- ヘビーメンテナンス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
Power by the Hour市場の競争環境は、ルフトハンザテクニック、ロールス・ロイスplc、ユナイテッドテクノロジーズ、MTUエアロエンジンズAG、テキストロンInc.、A J ウォルターアビエーションリミテッド、AAR、AFI KLM E&M、ターキッシュテクニック、GEアビエーションなどの主要プレーヤーによって形成されています。これらの企業は、商業、ビジネス、ヘリコプターフリート向けにカスタマイズされた長期サービス契約、エンジンメンテナンスパッケージ、ライフサイクルサポートプログラムを通じて地位を強化しています。OEMは、予測メンテナンステクノロジー、独自の診断、および運用の信頼性を向上させるデジタルMROプラットフォームを統合することで強力な優位性を維持しています。MROプロバイダーは、グローバルサービスネットワークを拡大し、コンポーネントプーリングプログラムを導入し、リース会社と協力してフリートメンテナンス需要の増加に対応しています。戦略的パートナーシップ、エンジンオーバーホール施設の拡張、およびデータ駆動型メンテナンスソリューションへの投資が競争を定義し続けています。航空会社が予測可能なメンテナンスコストと高い航空機の可用性を優先する中、プロバイダーは革新、サービスのカスタマイズ、グローバルなフットプリントの拡大に焦点を当て、長期的なPBH契約を確保しています。
主要プレイヤー分析
- Turkish Technic
- MTU Aero Engines AG
- AAR
- Textron Inc.
- GE Aviation
- AFI KLM E&M
- Rolls-Royce plc
- United Technologies
- A J Walter Aviation Limited
- Lufthansa Technik
最近の動向
- 2025年7月、ルフトハンザ・テクニックはエア・カナダとの独占エンジンメンテナンスおよびトータルコンポーネントサポート(TCS)契約を延長し、CFM56-5Bエンジンとボーイング777/737 MAXのフリートを2032年までカバーしました。
- 2025年4月、GEエアロスペースとMTUメンテナンスは、フォートワースの拡張施設でGEnxエンジンをサービスするための長期契約を正式化し、メンテナンス能力とネットワークの範囲を強化しました。
- 2025年11月、エティハド・エンジニアリング、ルフトハンザ・テクニック・ミドルイースト、GEエアロスペースは、UAE国民を航空MROで訓練する新しいメンテナンストレーニングプログラムを開始し、地域の将来の労働力成長をサポートしました。
レポートのカバレッジ
この調査レポートは、コンポーネント、アプリケーション、プラットフォームおよび地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 航空会社が予測可能なメンテナンスコスト構造をますます優先するにつれて、市場は安定した成長を経験するでしょう。
- AI駆動の予測メンテナンスの採用により、PBHプログラムの効率とライフサイクルの信頼性が大幅に向上します。
- OEMは長期サービス契約を拡大し続け、グローバルアフターマーケットエコシステムでの影響力を強化します。
- デジタルMROプラットフォームは広く受け入れられ、リアルタイム診断と自動メンテナンス計画を加速させます。
- 商業、ビジネス、ヘリコプターセグメント全体でのフリートの近代化が、PBH契約の需要を強化します。
- 新興地域でのMROインフラの拡大により、サービスのアクセス性と契約の採用が向上します。
- リース会社は、運用の安定性を求めるオペレーターを引き付けるために、航空機リースパッケージにPBHオファリングを統合します。
- 持続可能性の取り組みにより、航空会社はPBHに支えられた効率的なエンジンおよびコンポーネント管理の実践に向かいます。
- OEMと独立したMROの間のパートナーシップが増加し、多様なフリートメンテナンスのニーズをサポートします。
- アジア太平洋および中東での航空交通の増加が、将来の市場拡大の機会を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワー・バイ・ザ・アワー市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、パワー・バイ・ザ・アワー市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたパワー・バイ・ザ・アワー市場セグメントはどれですか?
パワー・バイ・ザ・アワー市場の成長を促進している主な要因は何ですか?
パワー・バイ・ザ・アワー市場の主要企業はどこですか?
2024年に「パワー・バイ・ザ・アワー」市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パワー・バイ・ザ・アワー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパワー・バイ・ザ・アワー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,817.6 Million → 2032: USD 66,211.54 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パワー・バイ・ザ・アワー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パワー・バイ・ザ・アワー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパワー・バイ・ザ・アワー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パワー・バイ・ザ・アワー市場市場の成長要因
- 3.3 パワー・バイ・ザ・アワー市場市場の抑制要因および課題
- 3.4 パワー・バイ・ザ・アワー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パワー・バイ・ザ・アワー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パワー・バイ・ザ・アワー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パワー・バイ・ザ・アワー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パワー・バイ・ザ・アワー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パワー・バイ・ザ・アワー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパワー・バイ・ザ・アワー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パワー・バイ・ザ・アワー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パワー・バイ・ザ・アワー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パワー・バイ・ザ・アワー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パワー・バイ・ザ・アワー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パワー・バイ・ザ・アワー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパワー・バイ・ザ・アワー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパワー・バイ・ザ・アワー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパワー・バイ・ザ・アワー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパワー・バイ・ザ・アワー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパワー・バイ・ザ・アワー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパワー・バイ・ザ・アワー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパワー・バイ・ザ・アワー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パワー・バイ・ザ・アワー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
