
市場概要
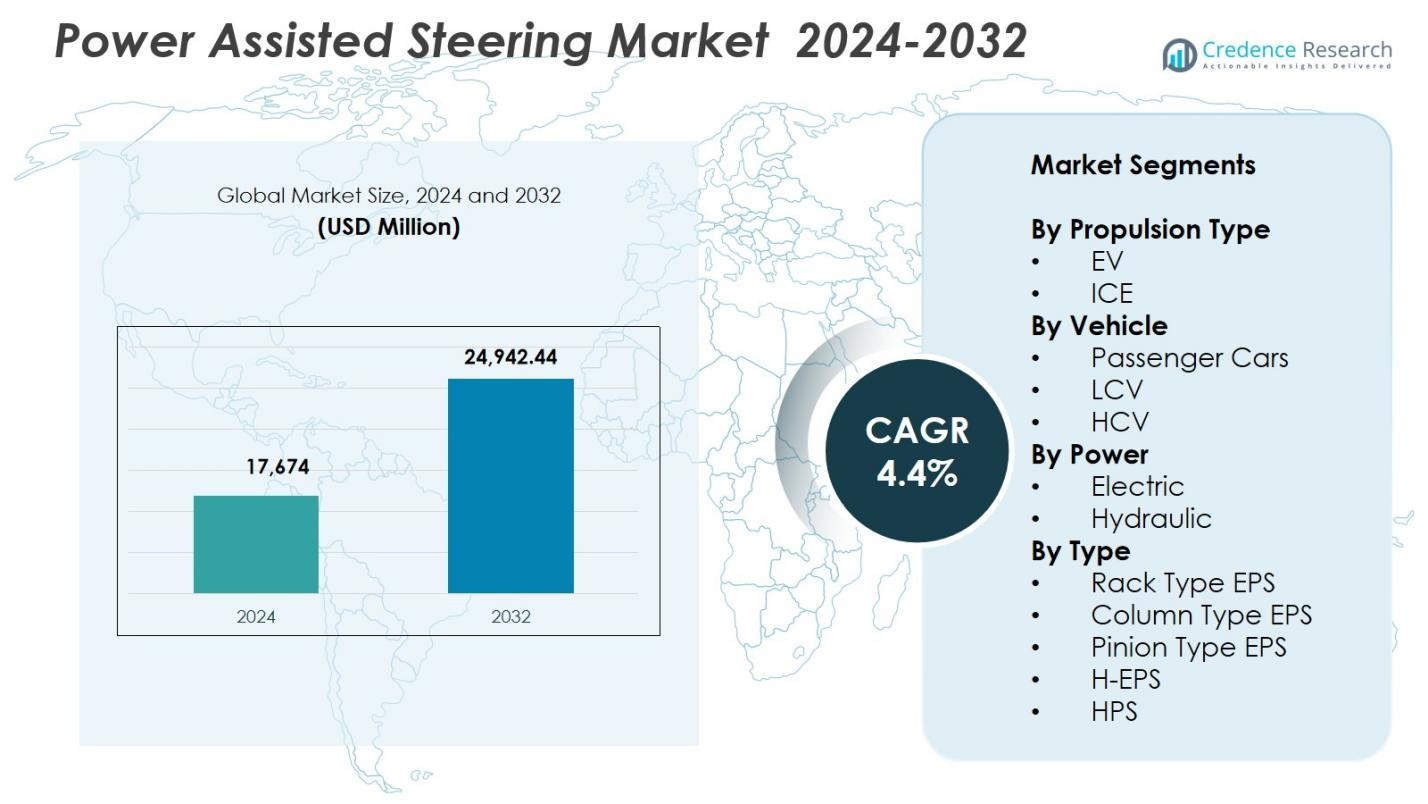
パワーアシストステアリング市場の規模は2024年に176億7,400万米ドルと評価され、2032年までに249億4,244万米ドルに達すると予測されており、予測期間中のCAGRは4.4%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパワーアシストステアリング市場規模 | 176億7,400万米ドル |
| パワーアシストステアリング市場、CAGR | 4.4% |
| 2032年のパワーアシストステアリング市場規模 | 249億4,244万米ドル |
パワーアシストステアリング市場は、Robert Bosch GmbH、ZF Friedrichshafen AG、Denso Corporation、Hyundai Mobis、NSK Ltd.、Hitachi Astemo、Showa Corporation、Mando Corporation、Thyssenkrupp AG、GKN Automotiveなどの主要プレーヤーによって形成されており、これらの企業は電動、油圧、およびステアバイワイヤステアリング技術の革新を推進しています。これらの企業は、エネルギー効率の高いEPSシステム、ソフトウェア統合制御ユニット、およびADAS対応アーキテクチャの進化を通じて市場での地位を強化しています。アジア太平洋地域は、36.8%のシェアでパワーアシストステアリング市場をリードしており、高い車両生産と急速な電化に支えられています。次いで、厳しい排出基準と主要な自動車ハブでの強力なEV採用により、ヨーロッパが32.1%を占めています。
市場インサイト
- パワーアシストステアリング市場は2024年に176億7,400万米ドルに達し、2032年までにCAGR 4.4%で成長します。
- 電動パワーステアリングへの強い需要が市場拡大を促進しており、OEMがエネルギー効率、ADAS統合、メンテナンス削減を優先するため、EPSが71.4%のシェアを保持しています。
- 主なトレンドには、EV採用の増加、ステアバイワイヤシステムの拡大、車両の航続距離、ハンドリング、制御精度を向上させるための軽量アーキテクチャへのシフトが含まれます。
- Bosch、ZF、Denso、Hyundai Mobis、NSKなどの主要プレーヤーは、電子モジュール、トルク管理、ソフトウェア対応ステアリング技術の革新を通じて市場での存在感を強化しています。
- アジア太平洋地域は高い車両生産により36.8%のシェアで市場をリードしており、次いでヨーロッパが32.1%を占めています。乗用車は67.3%のシェアで車両セグメンテーションを支配しています。
市場セグメンテーション分析:
推進タイプ別:
パワーアシストステアリング市場は推進カテゴリー全体で強い需要を示しており、ICE車両が2024年に78.6%のシェアでセグメントを支配しています。これは、世界的な車両パークの大規模さと新興市場での持続的な生産によるものです。ICEプラットフォームは、効率と排出基準を満たすために先進的な電動パワーステアリング(EPS)システムを採用し続け、安定した成長を支えています。EVは21.4%のシェアを持ち、急速に拡大しており、自動車メーカーは航続距離を向上させるためにステアバイワイヤと軽量EPSアーキテクチャを統合しています。厳しい規制とOEMの電化コミットメントに支えられた電化へのシフトは、ステアリングエコシステムにおけるEV採用を加速させる主要な推進力です。
- 例えば、Nexteer Automotiveは2024年にモジュラーピニオンアシスト電動パワーステアリング(mPEPS)システムを発売しました。これは、ICE、EV、および混合推進プラットフォーム全体でコスト効率が高く、柔軟でスケーラブルに設計されており、OEMが開発サイクルを短縮しながら、アジア太平洋市場を含む世界的なステアリング性能を向上させるのに役立ちます。
車両タイプ別:
車両カテゴリ内では、乗用車が67.3%のシェアでパワーアシストステアリング市場をリードしており、高い生産量と燃費、快適性、操作性を向上させるEPSの広範な統合に支えられています。乗用車は軽量ステアリングモジュールと先進運転支援システム(ADAS)の採用が進んでおり、セグメントの優位性をさらに強化しています。LCVは22.1%のシェアを占め、物流活動の増加と操作性の向上を求める需要によって推進されています。HCVは10.6%のシェアを持ち、油圧アシストのアップグレードと、より重い荷物と長距離効率をサポートするための電気油圧システムへの移行によって成長しています。
- 例えば、JTEKT Corporationは、乗用車に統合されたEPSシステムを供給しており、ADAS機能に対する規制遵守と消費者の要求を満たすための正確な電子ステアリング制御を提供しています。
電力タイプ別:
電力技術セグメントでは、電動パワーステアリング(EPS)が71.4%のシェアを占め、優れたエネルギー効率、ADASとの互換性、EVや現代の乗用車での採用の増加によって推進されています。EPSは油圧液体への依存を排除し、メンテナンスコストを削減し、車両の応答性を向上させるため、OEMの間で好まれる選択肢となっています。油圧システムは28.6%のシェアを保持しており、主に高いステアリング力が必要な商用車や大型車両にサービスを提供しています。油圧システムの成長は、建設車両の需要の継続と、より良い制御とエネルギー損失の削減を提供する電気油圧アーキテクチャへの移行によって支えられています。
主要な成長要因
電動パワーステアリング(EPS)システムの採用拡大
パワーアシストステアリング市場は、油圧システムから電動パワーステアリング(EPS)への広範な移行により、強力な成長を遂げています。これは、世界的な燃費基準と軽量化イニシアチブによって推進されています。EPSはエネルギー損失を削減し、操作性を向上させ、ADAS機能との統合をサポートするため、現代の車両プラットフォームにとって好ましい解決策となっています。自動車メーカーは、規制基準を満たし、ドライバーの快適性を向上させるためにEPSをますます採用しており、持続的な需要を生み出しています。ステアバイワイヤ技術の台頭は採用をさらに加速させ、市場拡大の中心的な推進力としてEPSを強化しています。
- 例えば、クノールブレムゼはBusworld 2025でバス用の初の電動パワーステアリングシステムを発表しました。このシステムは、ステアリングの安全性を向上させ、商用車の排出量を削減するためのオンデマンド電力機能を備えています。
電動車両とハイブリッド車の拡大
電動化は、EVやハイブリッド車が最適なエネルギー使用と自動運転技術とのシームレスな統合のために完全に電動ステアリングシステムに依存しているため、パワーアシストステアリング市場を大幅に押し上げ続けています。OEMは、車両の航続距離を延ばし、システム効率を向上させるために、コンパクトで軽量なステアリングアーキテクチャを優先しており、高度な電動アシストメカニズムの強い需要を促進しています。政府のインセンティブ、排出規制、および充電インフラの開発は、EVの採用をさらに加速させ、次世代のモビリティプラットフォームを可能にする電動パワーアシストステアリングシステムの成長を直接支援しています。
- 例えば、ZFオートモーティブテクノロジーは、中国のEVメーカーがエネルギー管理を改善するために電子アシストステアリングを採用する需要に応えるため、中国で電動パワーステアリングの生産を拡大しました。
車両生産の増加と技術の進歩
乗用車および商用車の生産の世界的な成長は、特にOEMがステアリング性能、安定性、安全性の向上に焦点を当てる中で、パワーアシストステアリングシステムの需要を直接強化しています。電子制御ステアリングトルク、統合センサー、リアルタイム診断などの技術進歩は、運転の精度を向上させ、メンテナンスの必要性を減少させます。物流、インフラ開発、都市モビリティの拡大は、車両カテゴリー全体で高度なステアリングソリューションの追加のニーズを促進します。ステアリングアーキテクチャの最適化と耐久性の向上を目指すメーカーによる継続的な研究開発投資が、市場の成長をさらに強化します。
主要なトレンドと機会
ADASと自動運転機能の統合
パワーアシストステアリング市場を形成する主要なトレンドは、ステアリングシステムとADASおよび自動運転技術の統合です。パワーアシストステアリングは、車線維持、自動駐車、ドライバーアシスト操作において重要な役割を果たし、高精度のセンサー統合システムでOEMやサプライヤーに革新の機会を提供します。自動車メーカーがレベル2+およびレベル3の自動化に向けて進む中、OTAアップデート、冗長性、フェイルセーフメカニズムをサポートするステアリングモジュールの需要が高まり、技術開発と差別化の新しい道を開きます。
- 例えば、現代モービスは、スマートアクチュエータを備えた次世代電動パワーステアリング(EPS)システムを開発しており、車両の安定性を向上させ、電力消費を削減し、リアルタイムの車線維持アシスタンスと適応トルク制御を通じてドライバーのフィードバックを改善しています。
ステアバイワイヤと軽量アーキテクチャへのシフト
ステアバイワイヤ技術は、機械的リンクを排除する軽量で高効率なステアリングソリューションを目指すメーカーにとって大きな機会を提供します。このトレンドは、正確な制御、振動の低減、キャビンデザインの柔軟性の向上を可能にし、EVプラットフォームとの互換性を向上させます。軽量材料とコンパクトな電子モジュールは、効率の向上をさらにサポートし、世界的な持続可能性と性能目標に合致します。規制機関が道路使用のためのステアバイワイヤシステムをますます承認する中、サプライヤーは次世代ステアリングソリューションの需要の増加を活用する立場にあります。
- 例えば、ZFフリードリヒスハーフェンAGとNioは、Nio ET9電気自動車にステアバイワイヤシステムを導入しました。この完全電子設定は、ステアリングホイールアクチュエータ、冗長ステアリングギアアクチュエータ、および高度なソフトウェアを使用して、速度と条件に基づいてステアリング比を動的に調整し、操作性と安全性を向上させます。
主要な課題
高度なステアリング技術の高コスト
電気およびステアバイワイヤシステムへの移行は、特に価格に敏感な車両セグメントにとって大きなコストの課題をもたらします。高度な電子モジュール、センサー、アクチュエータ、およびソフトウェアの統合は製造費用を大幅に増加させ、低コストおよびエントリーレベルの車両での採用を制限します。OEMは、性能の利点とコスト効率をバランスさせながら、長期的な信頼性を確保するプレッシャーに直面しています。さらに、専門的なテスト、検証、および安全性の遵守の必要性が開発コストをさらに引き上げ、小規模メーカーにとっての障壁を作り、プレミアムステアリング技術の広範な展開を遅らせています。
システム統合の複雑さと信頼性の懸念
現代のパワーアシストステアリングシステムを車両の電子機器、ADASモジュール、および通信ネットワークと統合することは、エンジニアリングの複雑さを生み、信頼性の懸念を引き起こします。電子ステアリングコンポーネントの故障は安全リスクをもたらす可能性があり、堅牢な冗長性、サイバーセキュリティ保護、および高度な診断機能が必要です。メーカーは、ステアリングシステムと車載制御ユニット間のシームレスな通信を確保し、信号干渉を防ぐ必要があります。車両アーキテクチャがソフトウェア駆動型になるにつれて、システムの信頼性、安全認証、および進化する規制基準への適合を維持する負担は、重要な運用上の課題となります。
地域分析
北アメリカ
北アメリカは、乗用車および商用車における電動パワーステアリング(EPS)システムの高い採用により、2024年に28.4%のシェアを占めるパワーアシストステアリング市場で重要な地位を占めています。米国とカナダでの強いEV普及は、ADAS機能と統合された高度なステアリングアーキテクチャの需要を支えています。この地域は、ステアバイワイヤや電動油圧システムを含む革新的なステアリング技術に投資する主要な自動車OEMやサプライヤーの存在から恩恵を受けています。燃費効率と安全性に関する規制要件は、軽量で電子制御されたステアリングソリューションへのシフトをさらに加速させ、地域市場の成長を強化しています。
ヨーロッパ
ヨーロッパは、ドイツ、フランス、イタリア、英国の強力な自動車製造拠点によって、パワーアシストステアリング市場の32.1%のシェアを占めています。この地域は、厳しい排出規制とハイブリッドおよび電気車両プラットフォームの急速な拡大により、EPS統合でリードしています。ヨーロッパのOEMは、運転ダイナミクス、持続可能性、およびADAS互換性を向上させるために精密なステアリングシステムを優先しています。自律移動性と軽量車両アーキテクチャへの推進は、高度なステアリングモジュールの採用をさらに加速させます。パフォーマンス指向およびソフトウェア定義のステアリングシステムへのプレミアム自動車ブランドによる継続的な投資は、ヨーロッパの世界市場での支配的な地位を強化しています。
アジア太平洋
アジア太平洋は依然として最大かつ最も成長の早い地域であり、中国、インド、日本、韓国での高い車両生産に支えられ、パワーアシストステアリング市場で36.8%のシェアを保持しています。急速な都市化、可処分所得の増加、乗用車販売の増加が、電動および油圧アシストステアリングシステムの強い需要を牽引しています。この地域の自動車メーカーは、効率性と快適性の期待に応えるために、大衆市場向け車両にEPSをますます統合しています。EV製造の拡大と政府のインセンティブが、高度なステアリングソリューションの需要をさらに押し上げています。継続的な技術のアップグレードとコスト効率の高い生産能力が、アジア太平洋を世界市場の主要な成長エンジンとして位置づけています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの乗用車需要の安定した成長により、パワーアシストステアリング市場で5.6%のシェアを占めています。中型車へのEPSの採用の増加と、自動車製造施設の近代化の進行が市場拡大に寄与しています。コストの考慮から油圧システムが依然として一般的であるものの、OEMは燃料効率を向上させ、メンテナンス要件を削減するために電動ソリューションへの移行を進めています。経済の回復、都市交通の需要の増加、世界の自動車メーカーによる継続的な投資が地域の見通しを強化し、高度なステアリング技術の適度で一貫した需要を支えています。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでの車両販売の増加に支えられ、パワーアシストステアリング市場で7.1%のシェアを保持しています。政府が燃料効率の規制を実施し、OEMが地域で製品ポートフォリオを拡大する中、EPSシステムの採用は着実に増加しています。建設および物流セクターによって駆動される商用車の需要が、油圧および電動油圧ステアリングシステムの必要性を支えています。技術的に進んだ乗用車の輸入の増加と長期的なインフラ開発プロジェクトが市場の成長をさらに刺激しています。しかし、経済格差と限られた現地製造能力が、全面的な採用に対する継続的な課題を提示しています。
市場セグメンテーション:
推進タイプ別
- EV
- ICE
車両別
- 乗用車
- LCV
- HCV
パワー別
- 電動
- 油圧
タイプ別
- ラックタイプEPS
- コラムタイプEPS
- ピニオンタイプEPS
- H-EPS
- HPS
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
パワーアシストステアリング市場の競争環境には、ロバート・ボッシュ GmbH、ZF フリードリヒスハーフェン AG、デンソー株式会社、現代モービス、NSK株式会社、日立Astemo、ショーワ株式会社、マンド株式会社、ティッセンクルップAG、GKNオートモーティブなどの主要企業が含まれます。これらの企業は、効率、安全性、ADAS統合の需要増加に対応するため、電動パワーステアリング(EPS)、ステアバイワイヤ、および電動油圧システムの革新を通じてポートフォリオを積極的に拡大しています。メーカーは、ステアリングの精度と車両のハンドリングを向上させるために、軽量素材、センサー内蔵モジュール、ソフトウェア定義アーキテクチャに投資しています。EVメーカーとの戦略的パートナーシップ、R&Dの協力、地域生産の拡大により、彼らのグローバルな存在感が強化されています。また、市場は、先進的なトルク管理、統合診断、エネルギー最適化制御ユニットを含む継続的な技術アップグレードを目撃しています。自動車メーカーが電動化と自動運転モビリティにシフトする中、主要サプライヤーは進化する規制基準と次世代車両プラットフォームに対応する高性能でコスト効率の高いステアリングソリューションに焦点を当て、競争を激化させています。
主要プレイヤー分析
- マンド株式会社(韓国)
- ZFフリードリヒスハーフェンAG(ドイツ)
- 日本精工株式会社(日本)
- GKNオートモーティブ(イギリス)
- 現代モービス(韓国)
- 株式会社ショーワ(日本)
- ロバート・ボッシュGmbH(ドイツ)
- 株式会社デンソー(日本)
- ティッセンクルップAG(ドイツ)
- 日立Astemo(日本)
最近の動向
- 2025年1月、ZFレーンオートモーティブインディアPvt Ltdは、ZFフリードリヒスハーフェンAGとレーングループの協力により、インド市場向けにラック駆動型電動パワーステアリングシステムを導入し、コラム駆動型EPS技術のライセンス供与を発表しました。
- 2025年、Astemo Ltd.(旧日立Astemo)は、電動化とステアバイワイヤステアリングシステムへの取り組みを拡大し、EVおよび自動運転車プラットフォームをサポートするためのグローバル戦略の一環としてリブランドしました。
- 2024年6月、現代モービスは、昌原EPS製造工場において、AI音響ベースの品質検査システムを導入し、リアルタイムでの欠陥検出を実現しました。
- 2025年7月、日本精工株式会社は、電動パワーステアリング事業全体での製品検証を加速し、信頼性を向上させるために、内部生成AIを活用した品質管理アプリケーションを開始しました。
レポートのカバレッジ
この調査レポートは、推進タイプ、車両、電力、タイプ、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 自動車メーカーがすべての車両クラスで電動パワーステアリングへの移行を加速させるため、市場は強力な成長を遂げるでしょう。
- EVの拡大は、自動運転およびエネルギー効率の高いモビリティをサポートするために、ステアバイワイヤシステムの大幅な採用を促進します。
- ADAS機能の統合により、高精度でセンサー駆動のステアリング技術の需要が高まります。
- OEMが車両の効率と性能を向上させることに焦点を当てるため、軽量ステアリングアーキテクチャが注目を集めます。
- ソフトウェア定義のステアリングシステムが、先進的な制御、診断、OTAアップデートを可能にするため、主要な焦点として浮上します。
- 商用車は、荷重処理と安全性を向上させるために、電動油圧ステアリングをますます採用します。
- 世界的な排出規制は、OEMを完全電動ステアリングソリューションに向かわせ続けます。
- 地域の製造拡大は、コスト最適化をサポートし、サプライチェーンの回復力を強化します。
- カスタマイズとモジュール式ステアリングユニットの需要の高まりは、サプライヤー間の革新を促進します。
- 自動運転車の開発は、高度に統合されたフェイルセーフステアリング技術に長期的な機会を創出します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パワーアシストステアリング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、パワーアシストステアリング市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持ったパワーアシストステアリング市場のセグメントはどれですか?
パワーアシストステアリング市場の成長を促進している主な要因は何ですか?
パワーアシストステアリング市場の主要企業はどこですか?
2024年にパワーアシストステアリング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パワーアシストステアリング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパワーアシストステアリング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17,674 Million → 2032: USD 24,942.44 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パワーアシストステアリング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パワーアシストステアリング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパワーアシストステアリング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パワーアシストステアリング市場市場の成長要因
- 3.3 パワーアシストステアリング市場市場の抑制要因および課題
- 3.4 パワーアシストステアリング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パワーアシストステアリング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パワーアシストステアリング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パワーアシストステアリング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パワーアシストステアリング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パワーアシストステアリング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパワーアシストステアリング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パワーアシストステアリング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パワーアシストステアリング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パワーアシストステアリング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パワーアシストステアリング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パワーアシストステアリング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパワーアシストステアリング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパワーアシストステアリング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパワーアシストステアリング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパワーアシストステアリング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパワーアシストステアリング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパワーアシストステアリング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパワーアシストステアリング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パワーアシストステアリング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
