
市場概要:
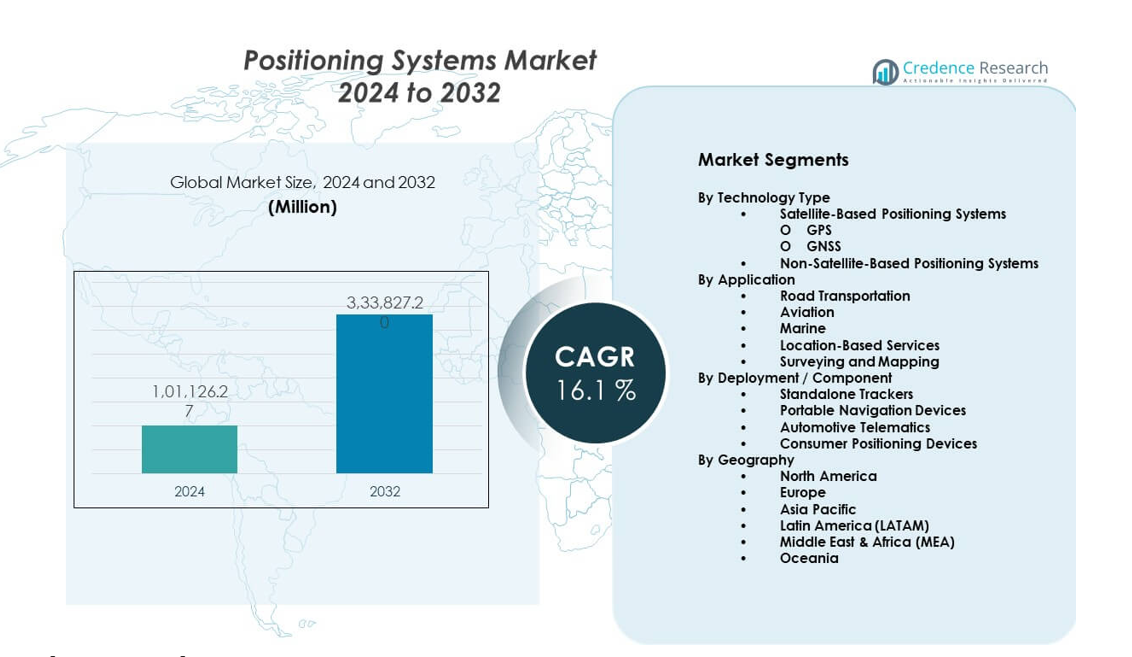
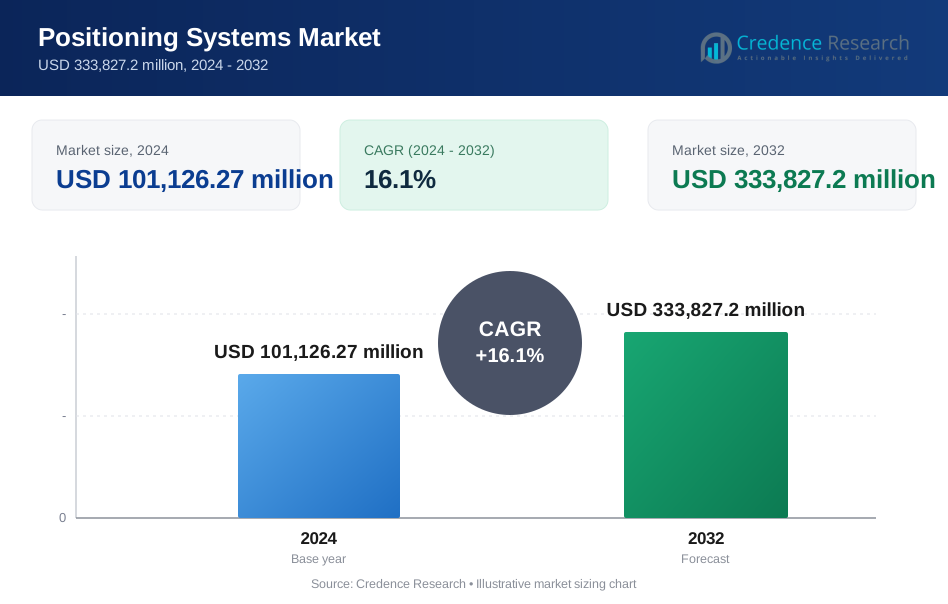
ポジショニングシステム市場は、2024年の1,011億2,627万米ドルから2032年までに推定3,338億2,720万米ドルに成長すると予測されており、2024年から2032年の間に年平均成長率(CAGR)16.1%を記録します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポジショニングシステム市場規模 2024 | 1,011億2,627万米ドル |
| ポジショニングシステム市場、CAGR | 16.1% |
| ポジショニングシステム市場規模 2032 | 3,338億2,720万米ドル |
成長の要因には、複数の産業における正確な位置データの需要増加が含まれます。ナビゲーション、マッピング、資産追跡は高度なポジショニング技術に依存しています。スマート輸送システムは、自動車および鉄道ネットワークでの採用を増加させます。防衛および航空宇宙部門は、ミッションの正確性を高めるために耐性のあるポジショニングソリューションに投資しています。産業オートメーションは、プロセス制御と安全性を向上させるためにポジショニングツールを使用します。消費者向け電子機器は、スマートフォンやウェアラブルを通じて安定した需要をサポートします。IoTおよびAIプラットフォームとの統合は、システムの精度と信頼性を向上させます。これらの要因は、商業および公共の用途での市場拡大を世界中で強力にサポートします。
北米は、防衛支出の強さと技術の早期採用により、ポジショニングシステム市場をリードしています。米国は、航空宇宙、自動車、デジタルインフラ投資を通じて革新を推進しています。ヨーロッパは、スマートモビリティおよび産業オートメーションプロジェクトからの高い需要で続きます。ドイツとイギリスは主要な貢献者です。アジア太平洋地域は、製造業の成長とスマートシティプログラムに支えられ、最も急成長している地域として浮上しています。中国、日本、韓国は、物流および輸送分野での使用を拡大しています。新興市場は、インフラと公共サービスを近代化するためにポジショニングシステムを採用しています。
市場の洞察:
- ポジショニングシステム市場は、2024年に1,011億2627万米ドルに達し、2032年までに3,338億2720万米ドルに達すると予測されており、輸送、防衛、デジタルサービスの需要により、CAGRは16.1%です。
- 北米は、防衛支出、自動車技術、強力なデジタルインフラにより約34%のシェアを持ち、アジア太平洋地域は物流の成長、製造規模、スマートシティプログラムに支えられ約30%で続いています。
- ヨーロッパは約26%のシェアを持ち、ドイツ、英国、フランスが主導しており、自動車生産、航空活動、安全性に関する規制の焦点が高度なポジショニングソリューションの採用を支えています。
- アジア太平洋地域は急速な都市化、拡大する交通網、中国、日本、東南アジア全体の大規模なインフラ投資により、約30%のシェアで最も成長が速い地域です。
- セグメント別では、衛星ベースのポジショニングシステムがGPSとGNSSの優位性により約65%のシェアを占め、用途は主に輸送が約40%、位置情報サービスが約25%で分かれ、広範な商業利用を反映しています。
市場の推進要因:
重要なアプリケーションにおける高精度な位置データの需要増加
ポジショニングシステム市場は、正確な位置データの需要増加から恩恵を受けています。輸送システムは、ルート計画と安全性のために正確なポジショニングに依存しています。航空および海事セクターは、ナビゲーションと衝突回避をサポートするためにそれを使用しています。防衛プログラムは、ミッション調整のために安全なポジショニングに依存しています。産業運営は、ワークフロー制御を改善するためにポジショニングツールを適用しています。農業は、収量最適化のために精密ポジショニングを採用しています。緊急サービスは、リアルタイムの位置認識に依存しています。都市計画もスマートインフラプロジェクトを通じて採用を支援しています。
- 例えば、Trimbleは、RTK対応のGNSSシステムがセンチメートルレベルの精度を達成し、世界中の測量、建設、精密農業の運営をサポートしていると報告しています。
世界中のスマートモビリティとインテリジェント交通ネットワークの拡大
スマートモビリティプログラムは、高度なポジショニングソリューションの需要を強くサポートしています。接続された車両は、ナビゲーションシステムのために信頼できる位置データを必要とします。公共交通ネットワークは、スケジュールの正確性を向上させるためにポジショニングを使用しています。交通管理プラットフォームは、リアルタイムの車両追跡に依存しています。鉄道システムは、運用の安全性を向上させるためにポジショニングを採用しています。自動運転車のテストは、システムの導入をさらに増加させます。政府の資金は、インテリジェント交通の採用を加速させます。このシフトは、輸送エコシステム全体での長期的な需要を強化します。
- 例えば、QualcommのSnapdragon Autoプラットフォームは、GNSSとセンサーフュージョンを組み合わせて、先進運転支援システムのためにレーンレベルの位置精度をサポートしています。
産業環境におけるオートメーションとデジタルシステムの採用拡大
産業オートメーションは、ポジショニング技術の安定した需要を促進しています。工場は、機器と材料を追跡するためにポジショニングを使用しています。ロボティクスシステムは、タスク実行のために正確な空間データに依存しています。倉庫運営は、在庫最適化のためにポジショニングを適用しています。エネルギーとユーティリティは、資産監視のために位置システムを使用しています。鉱業運営は、労働者の安全のためにポジショニングに依存しています。プロセス産業は、それを制御システムと統合しています。これらの用途は、一貫した市場拡大をサポートしています。
消費者向け電子機器と位置情報サービスの強力な成長
消費者向け電子機器は引き続き位置決定システムの需要を支えています。スマートフォンは日常使用のための高度な位置情報機能を統合しています。ウェアラブルデバイスはフィットネストラッキングのために位置情報に依存しています。位置情報サービスはアプリ全体でユーザーエンゲージメントを向上させます。Eコマースプラットフォームは正確な配送追跡に依存しています。ゲームアプリケーションはインタラクティブな体験のために位置情報機能を使用します。ナビゲーションアプリは日常使用量を維持しています。これらのトレンドは、ボリューム駆動の需要成長を強化します。
市場動向:
人工知能プラットフォームとの位置決定システムの統合
人工知能は位置データの処理方法を再構築します。AIは高度なデータ分析を通じて位置の精度を向上させます。予測モデルは信号補正能力を強化します。スマートシステムはリアルタイムで位置出力を適応させます。AIはナビゲーション信号の異常検出をサポートします。エッジコンピューティングはより速い位置処理を可能にします。この統合はシステムの応答性を向上させます。高度なアプリケーションに対する価値を強化します。
- 例えば、HexagonはAIを位置決定ソリューションに統合し、産業およびインフラストラクチャのアプリケーション全体で年間数十億の空間データポイントを処理しています。
マルチコンステレーションとハイブリッド位置決定アーキテクチャへの移行
システムプロバイダーはマルチコンステレーション位置決定戦略を採用しています。ハイブリッドモデルは衛星と地上信号を組み合わせます。このアプローチは密集した都市部での信頼性を向上させます。屋内位置決定は商業的受け入れを広げています。マルチソースシステムは単一ネットワークへの依存を減らします。企業は信号障害に対する回復力を重視します。サービスプロバイダーは統合能力を洗練させます。このトレンドは全体的なシステムの堅牢性を向上させます。
- 例えば、u-blox GNSSモジュールはGPS、GLONASS、Galileo、BeiDouを同時にサポートし、困難な環境での位置の可用性と精度を向上させます。
安全で回復力のある位置決定技術への注目の高まり
セキュリティの懸念が位置決定システムの開発を形作ります。政府は信号妨害に対する保護を優先します。暗号化された位置決定ソリューションは戦略的な重要性を持ちます。防衛ユーザーは回復力のあるナビゲーション能力を要求します。インフラ運営者はサービスの継続性に焦点を当てます。システム設計はスプーフィングやジャミングのリスクに対処します。信頼できる位置決定フレームワークが注目を集めます。これらのニーズが技術ロードマップを導きます。
ビジネスインテリジェンス用途のための位置情報分析の成長
企業は意思決定支援のために位置情報分析を採用しています。小売チェーンは店舗計画のために移動パターンを分析します。物流会社は空間的洞察を使用してルートを最適化します。通信事業者はネットワーク計画のために位置データを使用します。スマートシティは公共サービスのために分析を適用します。データプラットフォームは位置データを洞察に変換します。このトレンドはソフトウェア駆動の収益ストリームを拡大します。
市場課題分析:
高度なアプリケーションにおけるシステムの複雑さと展開コストの高さ
位置決定システム市場は複雑さの課題に直面しています。高度なシステムは専門的なインフラ投資を必要とします。レガシープラットフォームとの統合はプロジェクトコストを増加させます。熟練した労働力の不足は展開速度に影響を与えます。キャリブレーションとメンテナンスは技術的な専門知識を要求します。小規模企業は予算の制約に直面します。長い実施サイクルはリターンを遅らせます。これらの要因はコストに敏感なセグメントでの採用を制限します。
密集した干渉が多い環境における信号の信頼性の問題
都市環境は主要な位置決定の課題を引き起こします。高層ビルは衛星信号の品質を妨げます。屋内の場所は従来の位置決定の効果を制限します。信号の干渉は精度と信頼性に影響を与えます。環境条件はデータの不一致を生み出します。バックアップシステムはシステム設計の複雑さを増加させます。パフォーマンスの変動は企業ユーザーに懸念を与えます。これらの制限は継続的な技術の改良を必要とします。
市場機会:
スマートシティとインフラの近代化プロジェクトの拡大
スマートシティプロジェクトは強力な位置決定システムの機会を生み出します。都市計画者は公共サービスのために位置情報プラットフォームを展開します。交通の最適化は正確な位置決定データに依存します。ユーティリティ管理は空間モニタリングツールを使用します。緊急対応システムはリアルタイムの位置情報アクセスから利益を得ます。デジタルインフラの予算は技術のアップグレードをサポートします。発展途上地域はスマートシティ投資を加速させます。この環境は長期的な成長の道を開きます。
ロボット、ドローン、自律プラットフォームからの新たな需要
自律プラットフォームは位置決定システムの応用を拡大します。ドローンは商業ミッションのために正確なナビゲーションを必要とします。ロボットシステムは自律性のために空間認識に依存します。倉庫の自動化は屋内位置決定の需要を増加させます。建設ロボットは精密な作業のために位置データを使用します。配達ドローンはリアルタイムの位置決定精度に依存します。イノベーションエコシステムは迅速なテストをサポートします。これらのセグメントは高成長の可能性を提供します。
市場セグメンテーション分析:
技術タイプ別
位置決定システム市場は技術タイプによって強い差別化を示します。衛星ベースの位置決定システムは、世界的なカバレッジと信頼性のために広く採用されています。GPSは安定したパフォーマンスでナビゲーション、追跡、消費者向けアプリケーションをサポートします。GNSSは複数の衛星コンステレーションを組み合わせることで精度を向上させます。政府、防衛、物流セクターは正確な位置データのためにこれらのシステムに依存しています。非衛星ベースの位置決定システムは屋内や信号制限のある環境に対応します。これらのソリューションは工場、倉庫、都市インフラをサポートします。技術の多様性は、ユーザーが精度、カバレッジ、コストのニーズに基づいてシステムを選択するのを助けます。
- 例えば、GarminはそのマルチバンドGNSS受信機が都市や山岳地域での信号干渉を減少させることで位置決定精度を向上させると述べています。
用途別
用途に基づくセグメンテーションは広範な市場利用を反映しています。道路輸送はナビゲーション、フリート追跡、交通管理を通じて需要を牽引します。航空は飛行ナビゲーションと安全システムのために位置決定に依存しています。海洋用途は船舶追跡とルート計画のために位置ツールを使用します。位置情報サービスはスマートフォン、小売分析、デジタルプラットフォームをサポートします。測量と地図作成はインフラと土地開発のために高精度の位置決定に依存しています。各用途は精度、信頼性、リアルタイムデータアクセスを重視します。セクター固有の要件がシステム設計と採用率を形作ります。
- 例えば、Topcon Positioning Systemsは大規模な建設と土地測量プロジェクトのためにミリメートルレベルの精度を持つGNSSソリューションを提供しています。
展開/コンポーネント別
展開セグメントは、多様なエンドユーザーの好みを強調しています。スタンドアロンのトラッカーは、物流および資産の監視ニーズに対応します。ポータブルナビゲーションデバイスは、個人およびプロフェッショナルな旅行において依然として重要です。自動車のテレマティクスは、車両診断および安全機能と位置決めを統合します。消費者向け位置決めデバイスは、フィットネス、ナビゲーション、スマートライフスタイルの用途をサポートします。コンポーネントの多様性により、業界全体でのスケーラブルな展開が可能です。この構造は、企業および消費者市場における安定した需要をサポートします。
セグメンテーション:
技術タイプ別
- 衛星ベースの位置決めシステム
- GPS
- GNSS
- 非衛星ベースの位置決めシステム
用途別
- 道路輸送
- 航空
- 海洋
- 位置情報サービス
- 測量および地図作成
展開 / コンポーネント別
- スタンドアロンのトラッカー
- ポータブルナビゲーションデバイス
- 自動車テレマティクス
- 消費者向け位置決めデバイス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
地域分析:
北アメリカ
北アメリカは、位置決めシステム市場の主要なシェアを持ち、世界需要の約34%を占めています。アメリカは、防衛、航空宇宙、自動車の用途を通じて採用を推進しています。スマート輸送への強力な投資が、システムの持続的な展開をサポートしています。技術企業は、ナビゲーションおよびテレマティクスプラットフォームの革新を進めています。物流およびフリート管理セクターは、正確な位置決めツールに依存しています。カナダは、インフラおよび資源管理の利用を通じて貢献しています。地域の成熟度は、安定した高価値の需要をサポートしています。
ヨーロッパ
ヨーロッパは、世界市場シェアの約26%を占めています。ドイツ、イギリス、フランスなどの国々が地域の採用をリードしています。自動車製造は、ナビゲーションおよびテレマティクスシステムの需要を推進しています。航空および海洋セクターは、高度な位置決めソリューションに依存しています。公共インフラプロジェクトは、測量および地図作成の用途をサポートしています。安全性と効率性に関する規制の焦点が、システムのアップグレードを促進しています。地域の協力が、技術標準と展開を強化しています。
アジア太平洋、ラテンアメリカ、中東・アフリカ、オセアニア
アジア太平洋は、世界シェアの約30%を占め、最も急速な拡大を示しています。中国、日本、韓国は、物流の成長とスマートシティプログラムによりリードしています。製造業およびインフラ開発が、位置決めシステムの使用を増加させています。ラテンアメリカは、輸送および鉱業セクターに支えられ、約5%のシェアを持っています。中東・アフリカは、防衛および都市インフラプロジェクトにより、約4%を貢献しています。オセアニアは、ナビゲーションおよび海洋活動からの需要で、約1%を占めています。これらの地域は、近代化イニシアティブを通じて長期的な成長機会を提供しています。
主要プレイヤー分析:
競争分析:
ポジショニングシステム市場は、グローバルな技術プロバイダーと専門的なソリューションベンダー間で強い競争が特徴です。主要企業は精度、信頼性、システム統合能力に注力しています。製品の差別化は、衛星カバレッジ、ハイブリッドポジショニング、ソフトウェアインテリジェンスに焦点を当てています。大手企業は規模を活かして、防衛、自動車、インフラストラクチャの顧客にサービスを提供しています。中規模企業はニッチなアプリケーションとカスタマイズを通じて競争しています。戦略的パートナーシップは、市場への迅速なアクセスと技術のアップグレードをサポートします。継続的な研究開発は、信号の耐性と精度を強化します。技術の急速なサイクルと多様なエンドユーザーの要件により、競争の激しさは依然として高いです。
最近の動向:
- 2025年11月、テキサス・インスツルメンツは、マレーシアのマラッカに第2の組立およびテスト施設を開設すると発表しました。この施設は、毎年数十億個のアナログおよび組み込みチップをバンプ、プローブ、組立、テストするための先進的な工場自動化を備えています。
- 2025年10月、トプコン・ポジショニング・システムズは、アンベルク・テクノロジーズとの大規模な協力を発表し、鉄道およびトンネルアプリケーション向けに特別に設計された完全統合ソリューションを開始しました。このパートナーシップは、INTERGEO 2025で発表され、両社の技術をシームレスに組み合わせることを可能にするハードウェアおよびソフトウェアプラットフォームの相互運用性に焦点を当てています。この統合は、鉄道およびトンネルインフラプロジェクトが提示する独自の測定および建設上の課題に対処し、トラックアライメント、トンネルプロファイリング、体積分析などのタスクを合理化し、異なるハードウェアおよびソフトウェアプラットフォーム間のデータ変換ギャップを削減します。
- 2025年9月、テキサス・インスツルメンツは、位置検出アプリケーションの感度において新たな業界基準を設定するインプレーンホール効果スイッチ「TMAG5134」を発表しました。このデバイスは、1 mTの低磁場を検出するための統合磁気コンセントレーターを備えており、エンジニアに対して磁気抵抗センサーの実用的かつ費用対効果の高い代替手段を提供します。システム性能を最適化しながら全体の設計コストを削減する能力と、平均0.6 µAしか消費しない優れた省エネ効率により、特に携帯型および低消費電力アプリケーションに適しています。
- 2025年2月、トプコン・ポジショニング・システムズとFAROテクノロジーズは、レーザースキャン市場で革新的なソリューションを開発および配布するための戦略的合意を発表しました。この協力は、建設、測量、地図作成、建築、法医学、建物情報モデリング(BIM)、および産業プラントとプロセスアプリケーションに特に焦点を当て、複数の業界の専門家向けに技術能力を向上させるために両組織の強みを結集します。この合意は、FAROの提供とトプコンおよびソキアのソリューションのシームレスな統合を強調し、両社の市場地位を強化し、ユーザーに付加価値を提供します。
レポートのカバレッジ:
この調査レポートは、技術タイプ、アプリケーション、展開またはコンポーネントセグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、業界を形成する市場動態、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- ハイブリッドおよびマルチコンステレーション測位システムの拡張
- 自律走行車両およびスマートモビリティでの採用の増加
- 産業オートメーションにおける測位の利用拡大
- 安全で回復力のあるナビゲーション技術への注目の増加
- 屋内測位ソリューションの広範な展開
- 物流およびフリート管理からの強い需要
- AIおよびデータ分析プラットフォームとの統合
- 消費者向けウェアラブルおよびモバイルアプリケーションの成長
- システムアップグレードを支えるインフラの近代化
- パートナーシップおよび買収による継続的な革新
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポジショニングシステム市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、ポジショニングシステム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた位置決めシステム市場のセグメントはどれですか?
ポジショニングシステム市場の成長を促進している主な要因は何ですか?
ポジショニングシステム市場の主要企業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポジショニングシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポジショニングシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 101,126.27 million → 2032: USD 333,827.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポジショニングシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポジショニングシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポジショニングシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポジショニングシステム市場市場の成長要因
- 3.3 ポジショニングシステム市場市場の抑制要因および課題
- 3.4 ポジショニングシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポジショニングシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポジショニングシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポジショニングシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポジショニングシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポジショニングシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポジショニングシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポジショニングシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポジショニングシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポジショニングシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポジショニングシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポジショニングシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポジショニングシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポジショニングシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポジショニングシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポジショニングシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポジショニングシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポジショニングシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポジショニングシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポジショニングシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
