
ポータブル充電ユニット市場の概要:
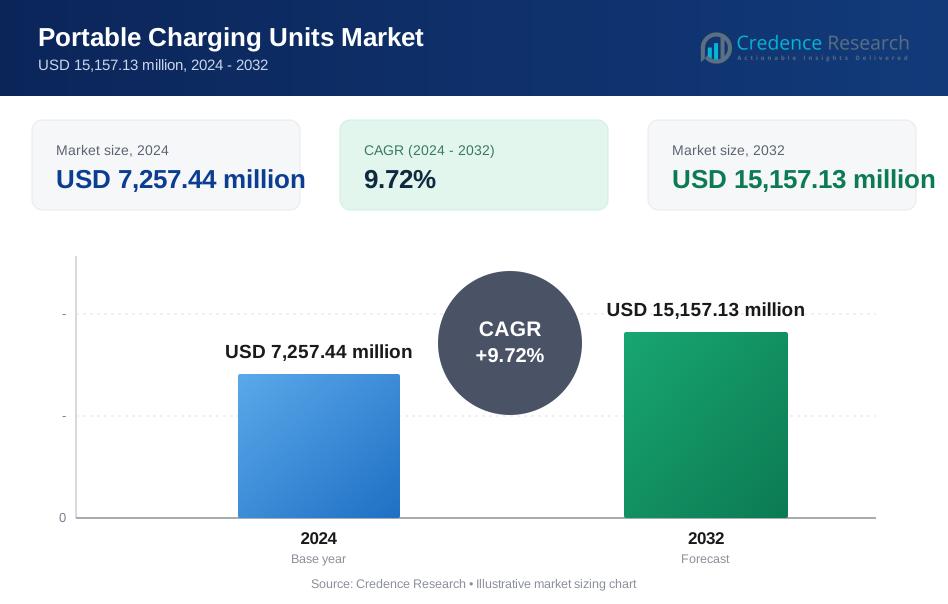
ポータブル充電ユニット市場の規模は、2018年に52億米ドルと評価され、2024年には72億5744万米ドルに成長し、2032年には151億5713万米ドルに達すると予測されており、予測期間中のCAGRは9.72%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2019-2022 |
| 基準年 | 2023 |
| 予測期間 | 2024-2032 |
| ポータブル充電ユニット市場規模 2024 | 72億5744万米ドル |
| ポータブル充電ユニット市場、CAGR | 9.72% |
| ポータブル充電ユニット市場規模 2032 | 151億5713万米ドル |
ポータブル充電ユニット市場は、Anker Innovations、Apple Inc.、AUKEY、Baseus、Belkinなどの主要プレーヤーによって主導されており、それぞれが高度な急速充電技術と幅広い製品ポートフォリオを提供しています。Anker Innovationsは強力なグローバル流通と高容量のパワーバンクで支配的であり、Apple Inc.はそのブランドとエコシステム統合を活用しています。BaseusとAUKEYは、革新的なデザインとマルチポートオプションで価格に敏感で機能重視の消費者に対応しています。地域的には、アジア太平洋地域が33.4%の市場シェアを持ち、スマートフォンの高い使用率と製造能力によって牽引されています。北米は30.0%で続き、強力なブランドロイヤルティとプレミアムデバイスの採用によって支えられています。ヨーロッパは24.5%のシェアで3位にランクされ、製品の安全性と持続可能性を強調しています。

ポータブル充電ユニット市場の洞察
- ポータブル充電ユニット市場は、2018年に52億米ドルと評価され、2024年には72億5744万米ドルに達し、2032年には151億5713万米ドルに達すると予測されており、CAGRは9.72%です。
- スマートフォンの使用増加、画面時間の増加、モバイルアプリへの依存が、日々の充電ニーズを押し上げる主要な要因です。
- ワイヤレス充電、USB-C急速充電、コンパクトで高容量のモデルが、技術に精通したユーザーの間でトレンドとなっています。
- 市場競争は激しく、Anker、Apple、AUKEY、Baseus、Belkinが革新とブランディングを通じてリードしています。
- アジア太平洋地域が33.4%のシェアでトップを占め、次いで北米が30.0%、ヨーロッパが24.5%を占めています。6,000mAh–10,000mAhの容量範囲は、サイズとパワーのバランスが取れているため、最もパフォーマンスの高いセグメントです。
ポータブル充電ユニット市場のセグメンテーション分析:
容量範囲別
6,000 mAhから10,000 mAhのセグメントは、ポータブル充電ユニット市場で最大のシェアを持っています。この範囲は、ポータビリティと高エネルギー容量のバランスを取り、スマートフォンやタブレットに最適です。これらの充電器は、1回のサイクルで複数のデバイスを充電できるため、消費者の強い支持を得ています。ストリーミングやゲームのためのモバイルデバイスの使用が増加しており、中容量ユニットの需要が高まっています。旅行者や通勤者に広く採用されています。このカテゴリーのパワーバンクは高速充電にも対応しており、市場での魅力を高めています。コンパクトなサイズと手頃な価格が市場での競争力をさらに強化しています。
- 例えば、Ankerは10,000 mAhのパワーバンクを販売しており、iPhone 14に最大2.5回のフル充電を提供し、USB-C Power Deliveryを通じて20ワットの高速充電をサポートしています。
用途別
スマートフォンは依然として主要な用途セグメントであり、ポータブル充電ユニット業界で最大の市場シェアを占めています。コミュニケーション、エンターテイメント、生産性のためのスマートフォン使用の増加により、電力消費が高まり、外部電源ソリューションの一貫した需要が生まれています。ビデオストリーミングやソーシャルメディアなどの高画面時間活動による頻繁なバッテリードレインが採用を促進しています。新興経済国でのスマートフォンユーザーの増加もこのセグメントの勢いを加速させています。さらに、eラーニング、リモートワーク、モバイルゲームが、信頼性のある充電の必要性を強化しています。コンパクトで軽量なパワーバンクは、スマートフォンユーザーに最も魅力的です。
- 例えば、Samsungの10,000 mAhワイヤレスバッテリーパック(EB-U3300)は、最大25 Wの有線出力を提供し、7.5 Wのワイヤレス充電をサポートし、約234 gの重さで、1日で複数回のスマートフォンのフル充電を可能にします。
技術別
Li-Ion(リチウムイオン)技術は、ポータブル充電ユニットセグメントで最高の収益シェアを持ち、市場をリードしています。その支配力は、優れたエネルギー密度、軽量設計、低コストに由来します。Li-Ionユニットは、より速い充電サイクルと長寿命を提供し、日常使用に最適です。長期間にわたって充電を保持する能力が信頼性を高めます。バッテリーの安全性と熱安定性の継続的な改善が、さまざまなエンドユーザーのニーズに応じた採用をサポートしています。さらに、USB-Cサポートを備えた消費者向け電子機器の増加が、Li-Ionパワーバンクとよく一致し、市場でのリーダーシップを確立しています。
ポータブル充電ユニット市場の主要成長要因
モバイルデバイス普及の急増
スマートフォン、タブレット、ウェアラブルの急速な普及が、ポータブル充電ユニットの需要を促進しています。消費者はストリーミング、コミュニケーション、ナビゲーション、ゲームのためにデバイスにますます依存しており、1日を通してバッテリー使用量が増加しています。パワーバンクは、通勤、旅行、仕事中にデバイスへの途切れないアクセスを求めるユーザーにとって不可欠なツールとなっています。新興経済国では、インターネット普及率の上昇と手頃な価格のスマートフォンがモバイルユーザーベースを大幅に拡大しています。これは、ポータブル充電器の顧客層を広げることにつながります。さらに、5Gネットワークの採用がデバイスのエネルギー消費を増加させ、外部充電サポートの必要性をさらに促進しています。モバイルデバイスがより大きな画面とより強力なプロセッサを備えて進化するにつれて、電源バックアップが優先事項となり、市場の成長軌道を強化しています。
- 例えば、AppleのiPhone 15 Proは3,274 mAhのバッテリーとA17 Proチップを使用しており、実際の5Gビデオストリーミングでは10時間未満でバッテリーが消耗し、ユーザーは外部のパワーバンクを使用するようになります。
移動中の充電の利便性に対する需要の増加
現代のライフスタイルはモビリティと利便性を求めており、ポータブル充電ユニットはそれを効果的に提供します。消費者は、固定電源に依存せずに高速で複数のデバイスを充電できるコンパクトで軽量なパワーバンクを重視しています。アウトドア活動の増加、リモートワーク、ビジネス旅行の増加は、多様な人口層においてポータブル充電器の重要性を高めています。若いプロフェッショナル、学生、頻繁な旅行者が主要なユーザーグループを構成しています。ワイヤレス充電、ソーラーパワーユニット、超薄型デザインなどの製品革新は、使いやすく柔軟な充電ソリューションの需要の高まりに対応しています。さらに、デジタル決済、オンライン学習、位置情報アプリへの依存度の増加はバッテリーの急速な消耗を促進し、ポータブル充電器の魅力を高めています。これらの要因により、パワーバンクは世界市場においてユーティリティ製品とライフスタイル製品の両方として位置付けられています。
- 例えば、Xiaomiの20,000 mAhのパワーバンク、Mi Power Bank 3iなどは、18Wの急速充電をサポートし、デュアルまたはトリプルUSB出力を提供します。実際の使用では、エネルギー変換損失を考慮すると、通常4,500 mAhのスマートフォンバッテリーを約3~4回充電しますが、4回以上ではありません。
電子商取引の拡大と消費者のアクセス向上
オンライン小売の急増は、ポータブル充電ユニットの製品の可視性と市場アクセスを向上させました。電子商取引プラットフォームは、メーカーが競争力のある価格設定、プロモーション割引、詳細な製品比較を通じて消費者に直接アクセスできるようにします。このアクセスは、オフライン小売インフラが限られている遠隔地やサービスが行き届いていない地域で特に価値があります。オンラインレビュー、インフルエンサーマーケティング、製品評価は、消費者の意思決定をさらに加速させます。多くのブランドは、特定のオーディエンスをターゲットにした機能豊富なモデルをデジタルチャネルを活用して発売しています。宅配の利便性、簡単な返品、複数の支払いオプションが顧客体験を向上させます。このオンラインエコシステムは、特に最新の電源ソリューションを求めるテクノロジーに精通した消費者や若年層の間で、製品の迅速な採用と市場浸透をサポートします。
ポータブル充電ユニット市場の主要トレンドと機会
先進的なバッテリー技術の統合
急速充電と大容量のリチウムポリマー(Li-Polymer)およびリチウムイオン(Li-Ion)セルの導入は、製品設計と性能を再構築しています。これらのバッテリー化学は、より良いエネルギー密度、長いサイクル寿命、コンパクトな形状を提供し、ポータブル使用に理想的です。GaN(窒化ガリウム)技術のような革新は、小型で高速充電可能なデバイスを可能にし、競争環境を拡大します。ブランドは、USB-C PD(パワーデリバリー)およびクイックチャージプロトコルを統合して、より速いマルチデバイス充電を可能にすることに注力しています。これらの進歩はまた、熱安定性を向上させ、充電時間を短縮します。環境に優しいリサイクル可能な素材と安全基準に準拠したパワーバンクへのシフトは、進化する規制および消費者の期待を反映しています。高性能、軽量、急速充電ソリューションの需要が増加する中、バッテリーの革新は製品差別化の中心となり続けます。
- 例えば、AnkerのPowerCore 737は、GaNPrime技術を搭載した24,000 mAhのリチウムイオンバッテリーを使用し、最大140 WのUSB-C PD出力をサポートし、対応する急速充電器を使用して約52分で0からフル充電まで充電します。
ソーラーおよびワイヤレス充電ソリューションの需要の増加
持続可能性への関心とオフグリッド電力の必要性が、ソーラー電源のポータブル充電器の需要を加速させています。アウトドア、農村部、または災害多発地域の消費者は、特に電力アクセスが不安定な場所でソーラー充電が有益であると感じています。同様に、ワイヤレス充電対応のパワーバンクは、ケーブルのない便利さを求めるユーザーにアピールします。スマートフォン、イヤホン、スマートウォッチを含むQi対応デバイスの使用が増加しており、ワイヤレスユニットの使用ケースが拡大しています。これらの革新は、より環境に優しく、スマートな充電代替案へのシフトと一致し、ブランドに新しい市場差別化のポイントを提供します。ユーザーが利便性と持続可能性を優先する中、ソーラー統合型およびワイヤレスパワーバンクは成長のための重要な機会領域を表しています。

ポータブル充電ユニット市場の主要な課題
安全性と規制遵守の問題
バッテリーの安全性は、ポータブル充電ユニット市場における主要な課題です。過熱、短絡、低品質のセルは、火災の危険やデバイスの損傷を引き起こす可能性があります。低価格または偽造品の国際的な安全基準への一貫性のない遵守は、消費者の信頼を損ないます。規制機関は、CE、FCC、RoHSなどの認証をバッテリー駆動デバイスに対してますます義務付けています。メーカーは、これらの基準を満たすために、高品質のコンポーネント、熱管理システム、および厳格なテストプロトコルに投資しなければなりません。非遵守は、リコール、法的措置、ブランドの損害につながる可能性があります。この課題は、無印またはグレーマーケット製品が安全規制を回避している地域で特に差し迫っています。
市場の飽和と価格競争
メーカー間の激しい競争は、価格圧力と利益率の低下を引き起こしています。多くの中小企業は、同様の製品機能を攻撃的な価格で提供しており、差別化が難しいです。消費者の忠誠心は低く、購入決定はしばしば価格に基づいています。大手ブランドは市場シェアを維持するために継続的に革新しなければならず、それにはR&D、マーケティング、流通への継続的な投資が必要です。価格競争は、明確な性能またはデザインの利点がない限り、プレミアム製品の位置付けの範囲を制限します。アジア太平洋や北米のような非常に飽和した市場では、製品のコモディティ化が成長の可能性を遅らせ、小規模企業にとって持続可能性の課題を提起します。
ポータブル充電ユニット市場の地域分析
北米
北アメリカは、2024年に携帯充電ユニット市場の約30.0%を占める重要なシェアを持っていました。市場は2018年の15億8,340万米ドルから2024年には21億7,791万米ドルに拡大し、2032年には45億4,110万米ドルに達する見込みで、年平均成長率(CAGR)は9.7%です。この地域の成長は、高いスマートフォン普及率、ウェアラブルデバイスの強い需要、高容量のパワーバンクを好む消費者の嗜好によって促進されています。主要なテクノロジーブランドの存在、新しい充電技術の早期採用、確立された電子商取引インフラも、このセグメントでの地域的な優位性をさらに支えています。
ヨーロッパ
ヨーロッパは、2024年に世界の携帯充電ユニット市場シェアの約24.5%を獲得しました。市場は2018年の13億2,496万米ドルから2024年には17億7,497万米ドルに成長し、2032年には34億9,452万米ドルに達する見込みで、CAGRは8.9%です。モバイルデバイスの使用増加、厳しい安全規制、エコフレンドリーで認証されたパワーバンクへの嗜好の高まりが市場を牽引しています。ドイツ、英国、フランスが採用をリードし、発展した小売およびデジタルエコシステムに支えられています。技術に精通した消費者の間で高速充電およびコンパクトモデルの需要が強いです。
アジア太平洋
アジア太平洋は、2024年に約33.4%の最大シェアで世界市場を支配しています。2018年に16億8,272万米ドルと評価され、2024年には24億2,722万米ドルに成長し、2032年には54億7,022万米ドルに達する見込みで、最高のCAGRは10.8%です。スマートフォンの採用の急増、中産階級の拡大、高いモバイルインターネット使用が成長に寄与しています。中国、インド、日本、韓国などの国々が製造と消費の両方でリードしています。電子商取引プラットフォームは、都市部と農村部に低コストおよび高級充電ユニットを配布する上で重要な役割を果たしています。
ラテンアメリカ
ラテンアメリカは、2024年に世界の携帯充電ユニット市場の約6.3%を占めました。市場規模は2018年の3億3,280万米ドルから2024年には4億6,005万米ドルに増加し、2032年には8億9,230万米ドルに達する見込みで、CAGRは8.7%です。スマートフォンの使用増加、モバイルベースのサービス、都市のデジタルインクルージョンプログラムが需要を支えています。ブラジルとメキシコがオンライン小売の拡大と手頃な価格のデバイスの利用可能性により地域の成長をリードしています。しかし、ブランドの差別化が低く、価格感度が課題として残っています。それでも、若年層の人口増加と技術消費のトレンドが安定した拡大を促進しています。
中東
中東は、2024年に世界の携帯充電ユニット市場の約2.9%を占めました。2018年に1億6,120万米ドルと評価され、2024年には2億752万米ドルに成長し、2032年には3億8,053万米ドルに達する見込みで、CAGRは8.0%です。スマートフォンの採用の増加、デジタルインフラの拡大、観光の増加が製品需要に影響を与えています。UAEとサウジアラビアは、高いモバイル普及率と購買力により主要市場を形成しています。ワイヤレス充電やスマートアクセサリーへの関心の高まりも観察されています。しかし、市場の成長は高い輸入依存によってやや制約されています。
アフリカ
アフリカは2024年に世界の携帯型充電ユニット市場に約2.9%を貢献しました。市場は2018年の1億1492万米ドルから2024年には2億977万米ドルに拡大し、2032年までに3億7846万米ドルに達すると予測されており、年平均成長率は7.3%です。特に農村部やオフグリッド地域での携帯電話使用の増加が、手頃な価格で太陽光発電の充電ユニットの需要を高めています。ナイジェリア、南アフリカ、ケニアは、モバイルバンキングやeラーニングの成長に支えられた新興市場です。インフラのギャップは依然として存在しますが、通信の拡大とデジタルアクセスの増加が市場の潜在力を強化すると期待されています。
携帯型充電ユニット市場のセグメンテーション:
容量範囲別
- 1,000 mAh–3,000 mAh
- 3,000 mAh–6,000 mAh
- 6,000 mAh–10,000 mAh
- 10,000 mAh以上
用途別
- スマートフォン
- 音楽プレーヤー
- タブレット
- その他
技術別
- リチウムイオン
- リチウムポリマー
- その他
ポート数別
- 1つ
- 2つ
- 3つ
- 4つ
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ

競争環境
携帯型充電ユニット市場の競争環境は断片的で非常に動的であり、革新、ブランド力、流通力によって推進されています。Alpha Group、Anker Innovations (Fantasia Trading LLC)、Apple Inc.、AUKEY、Baseusなどの主要プレーヤーが、広範な製品ポートフォリオとグローバルなリーチで市場を支配しています。これらの企業は、高容量、急速充電、多ポート設計に焦点を当て、進化する消費者ニーズに応えています。Belkin、ZAGG Inc.、ELECOM CO., LTD.のような企業は、戦略的な小売パートナーシップと安全認証済みのパワーバンクに重点を置くことで競争力を高めています。新興ブランドは、eコマースと手頃な価格の充電ソリューションに対する地域の需要を活用しています。ワイヤレスおよび太陽光発電ユニットの革新は、プレミアムセグメント間での主要な差別化要因です。特にアジアの低コストメーカーによる価格圧力が続いています。プレーヤーは、市場シェアを獲得するために、研究開発、ブランドポジショニング、持続可能な製品開発に投資しており、合併や流通コラボレーションもこの急成長する市場における競争戦略を形作っています。
主要プレイヤー分析
- アルファグループ
- Fantasia Trading LLC (Anker Innovations)
- Apple Inc.
- AUKEY 公式
- com
- Belkin
- ELECOM CO., LTD.
- Hama GmbH & Co KG
- Inter IKEA Systems B.V.
- Intenso International GmbH
- Mazer
- ZAGG Inc.
最近の開発
- 2024年に、Xiaomiは新しい67Wパワーバンク10000を世界的に発売し、スマートフォン、タブレット、その他のポータブル電子機器に高速充電サポートを提供しました。この製品は、高出力とコンパクトな形状、先進的な安全機能を組み合わせ、Xiaomiの高性能消費者向け充電ソリューションのポートフォリオを強化します。
- 2022年6月に、Touchmateは多くのアプリケーション向けのクリエイティブな自己解決プロバイダーとして、Smartify MediaおよびLoopと提携し、新しい電気自動車充電キオスク「EV-FOCUS」を提供することを発表しました。
レポートのカバレッジ
この調査レポートは、容量範囲、アプリケーション、技術、ポート数および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションに関する情報を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望
- 高速充電および大容量のパワーバンクの需要は世界的に増加し続けます。
- ワイヤレスおよびソーラー充電機能の統合が消費者の間で強い支持を得るでしょう。
- コンパクトで軽量なデザインが将来の製品開発戦略を支配します。
- ブランドは安全認証および熱管理技術への投資を増やします。
- Eコマースチャネルは製品の可視性と顧客リーチにおいて重要な役割を果たします。
- アジア太平洋地域は引き続き主要な製造および消費拠点となります。
- スマートフォンの成長とモバイルファーストのライフスタイルが一貫したボリューム需要を維持します。
- 新興市場では、手頃な価格の製品の利用可能性により採用が増加します。
- 持続可能な材料とリサイクル可能なコンポーネントが新しい製品ラインを形成します。
- 戦略的パートナーシップと地域拡大がブランドの地位を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポータブル充電ユニット市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ポータブル充電ユニット市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポータブル充電ユニットの市場セグメントはどれですか?
ポータブル充電ユニット市場の成長を促進している主な要因は何ですか?
ポータブル充電ユニット市場の主要企業はどこですか?
2024年にポータブル充電ユニット市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポータブル充電ユニット市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポータブル充電ユニット市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 7,257.44 million → 2032: USD 15,157.13 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポータブル充電ユニット市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポータブル充電ユニット市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポータブル充電ユニット市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポータブル充電ユニット市場市場の成長要因
- 3.3 ポータブル充電ユニット市場市場の抑制要因および課題
- 3.4 ポータブル充電ユニット市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポータブル充電ユニット市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポータブル充電ユニット市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポータブル充電ユニット市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポータブル充電ユニット市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポータブル充電ユニット市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポータブル充電ユニット市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポータブル充電ユニット市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポータブル充電ユニット市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポータブル充電ユニット市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポータブル充電ユニット市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポータブル充電ユニット市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポータブル充電ユニット市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポータブル充電ユニット市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポータブル充電ユニット市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポータブル充電ユニット市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポータブル充電ユニット市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポータブル充電ユニット市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポータブル充電ユニット市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポータブル充電ユニット市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
