
市場概要
ポンドライナー市場は、2024年の35億3,218万米ドルから2032年には49億8,479万米ドルに成長すると予測されています。市場は2024年から2032年にかけて年平均成長率4.4%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のポンドライナー市場規模 | 35億3,218万米ドル |
| ポンドライナー市場、CAGR | 4.4% |
| 2032年のポンドライナー市場規模 | 49億8,479万米ドル |
市場の成長は、効率的な水管理ソリューションの需要増加によって推進されています。造園プロジェクトでは、水保持と形状制御を確保するためにポンドライナーが使用されます。水産養殖場では、水質を維持し、浸透損失を制限するためにライナーが依存されています。農業では、乾季の灌漑貯水のためにライナー付きの池が使用されます。耐久性のあるポリマーライナーは、UV曝露や気象ストレスに耐えます。簡単な設置が住宅での採用をサポートします。装飾用の池やバックヤードの水景への関心の高まりも需要を後押ししています。
北米は、強力な造園および水産養殖活動により市場をリードしています。米国は住宅および商業プロジェクトでの高い採用を示しています。ヨーロッパは、庭園デザインのトレンドと環境基準に支えられて続きます。ドイツとイギリスは主要な貢献者です。アジア太平洋は急成長する地域として浮上しています。中国とインドは、水産養殖と灌漑のニーズの拡大から恩恵を受けています。ラテンアメリカは、農業開発と水資源保護の取り組みに支えられて安定した成長を示しています。
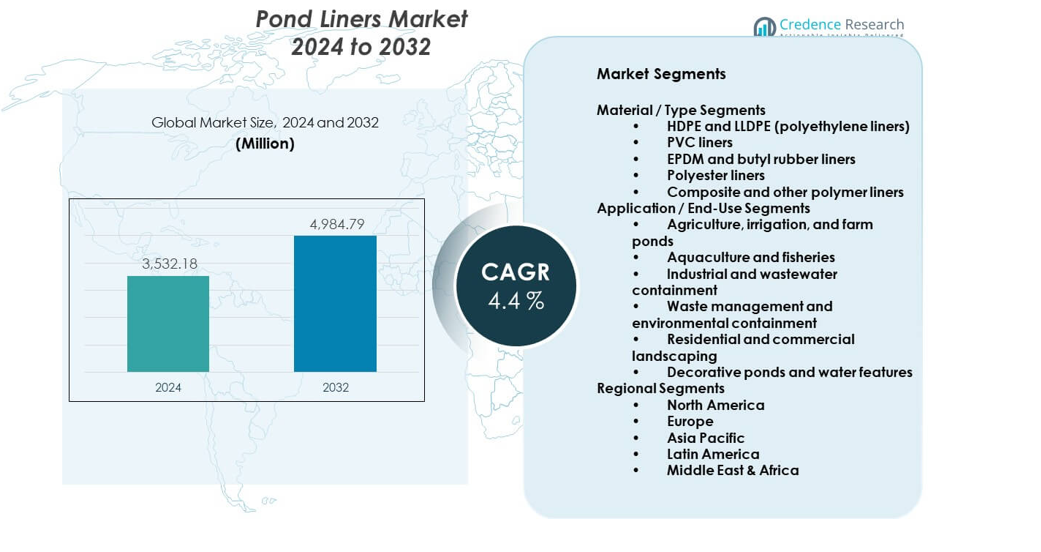
市場の洞察:
- 市場は2024年に35億3,218万米ドルで、2032年には49億8,479万米ドルに達し、CAGRは4.4%です。成長は、水管理、水産養殖、造園プロジェクトからの安定した需要を反映しています。長い耐用年数と材料の耐久性がリピート需要を支えます。
- 北米は、約35%のシェアでリードしており、強力な造園および産業用途によるものです。アジア太平洋は、水産養殖と灌漑の拡大により、約30%のシェアで続きます。ヨーロッパは、環境基準と庭園デザインの需要に支えられて約25%のシェアを保持しています。
- アジア太平洋は、約30%のシェアで最も成長が速い地域です。急速な水産養殖の成長、灌漑プロジェクト、およびインフラ開発が拡大を促進しています。水資源保護の取り組みの高まりも需要をさらに支えます。
- 材料別では、HDPEとLLDPEライナーが強度と化学抵抗性により約45%のシェアを占めています。PVCとEPDMライナーは、柔軟性とUV抵抗性に支えられて、合わせて約35%のシェアを持っています。
- 用途別では、農業と水産養殖が合わせて約50%のシェアを占めています。産業、廃水、および環境封じ込めは、規制遵守のニーズに支えられて、約30%を占めています。
市場の推進要因:
多様な用途での効率的な水保持の需要増加
池のライナーマーケットは、信頼できる水の封じ込めソリューションの強い需要から恩恵を受けています。造園プロジェクトでは、池や水の特徴のための制御された水の貯蔵が必要です。水産養殖業者は、安定した水条件を維持するためにライナーに依存しています。農業では、浸透損失を減らすためにライナー付きの池を使用します。工業用地では、廃水や排水の封じ込めのためにライナーを採用しています。都市の拡大により人工池の需要が増加しています。レクリエーションパークは耐久性のある池のインフラに投資しています。この推進要因は、安定したボリューム需要を支えます。また、長期的な交換サイクルを改善します。
- 例えば、Solmaxは1×10⁻¹³ cm/s以下の透水性を持つHDPEジオメンブレンを供給しており、大規模な封じ込め池での長期的な水保持をサポートしています。
世界的な水産養殖および漁業インフラの拡大
水産養殖の成長は、池のライナーの持続的な需要を支えています。魚の養殖には、制御された池の深さと衛生が必要です。ライナーは土壌汚染と水の損失を防ぎます。池のライナーマーケットは、商業的な魚やエビの養殖場から利益を得ています。政府は食料安全保障の目標のために水産養殖を支援しています。民間の運営者は、より高い収穫量のためにライナー付きの池に投資しています。ライナーは池のメンテナンスの必要性を減らします。この推進要因は、沿岸および内陸地域での採用を強化します。
- 例えば、AGRUは、数ヘクタールを超える産業規模の水産養殖池で広く使用されている厚さ最大3.0 mmのHDPE池ライナーを製造しています。
住宅用造園および装飾的な水の特徴の成長
住宅所有者はますます裏庭の池や庭に投資しています。装飾的な池には柔軟で耐久性のあるライナーが必要です。ランドスケープデザイナーは形状のカスタマイズのためにライナーを好みます。小売ガーデンセンターは、すぐに設置できるライナーソリューションを促進しています。池のライナーマーケットはDIY池プロジェクトから利益を得ています。住宅建設は屋外の美的アップグレードを支援しています。ライナーは池の寿命を延ばし、修理コストを削減します。この推進要因は、安定した住宅需要を支えます。
過酷な環境条件における耐久性のある材料の必要性
屋外の池はUV曝露と気象ストレスに直面します。池のライナーは、穿刺や老化に対する耐性を提供します。HDPEおよびEPDMライナーは長いサービス寿命をサポートします。工業ユーザーは化学耐性のあるライナーを好みます。池のライナーマーケットは耐久性に焦点を当てた購買決定から利益を得ています。長い寿命は総所有コストを削減します。購入者は価格だけでなく材料の性能を優先します。この推進要因はプレミアム製品セグメントをサポートします。
市場のトレンド:
高性能および多層ポリマーライナーへのシフト
メーカーは高度なポリマー配合に注力しています。多層ライナーは強度と柔軟性を向上させます。顧客はより高い引き裂き抵抗を持つ製品を求めています。池のライナーマーケットは、エンジニアード材料の好みを反映しています。サプライヤーは材料科学のアップグレードに投資しています。性能に基づく差別化が重要性を増しています。高性能ライナーはより大きな池プロジェクトをサポートします。このトレンドはブランド製品を好みます。
- 例えば、カーライル・シンテックは、複雑な池の設計において地盤の動きに対応するために、300%以上の破断伸びを達成する非常に柔軟な非補強EPDMライナーを提供しています。一方で、補強されたEPDMライナーは寸法安定性と高い耐穿刺性を重視しており、内部のファブリックスクリムによって伸びが制限され、垂直壁や機械的に取り付けられたシステムのような特殊な用途で構造的な完全性を確保します。
環境に優しく無毒な材料への嗜好の高まり
環境意識が材料選択に影響を与えています。購入者は魚や植物に安全なライナーを好みます。無毒の処方が水産養殖で注目を集めています。池ライナーマーケットは持続可能性の目標に沿っています。規制当局は環境に安全な水の封じ込め製品を奨励しています。メーカーはリサイクル可能なポリマーオプションを強調しています。グリーンポジショニングはブランド価値をサポートします。この傾向は製品開発戦略を形成します。
- 例えば、ファイアストーン・ビルディング・プロダクツのEPDM池ライナー(PondGardとしてブランド化)は、UKウォーターリサーチセンターの試験報告により、水生生物に無害であることが確認されています。
カスタムカットおよびプレファブライナーの採用の増加
エンドユーザーは正確なライナー寸法を求めています。カスタムカットライナーは設置時間を短縮します。プレファブ形状は標準的な池の設計に適しています。池ライナーマーケットは利便性重視の需要に適応しています。施工業者は労働要件の削減を評価しています。小売チャネルはフィット済みソリューションを促進しています。カスタムオプションは設置精度を向上させます。この傾向は付加価値サービスをサポートします。
産業用水管理における池ライナーの使用増加
産業界は排水管理のためにライナー付き池を使用しています。ライナーは規制された水基準を満たすのに役立ちます。鉱業や建設現場はライナー付き貯水池を採用しています。池ライナーマーケットは造園用途を超えて拡大しています。産業バイヤーはより厚いライナーグレードを求めています。コンプライアンスの必要性が調達決定を促します。ライナーは制御された廃棄物処理をサポートします。この傾向はエンドユースの範囲を広げます。
市場課題の分析:
高い初期材料および設置コスト感度
コストは一部の購入者にとって主要な障壁です。プレミアムライナーは高い前払い価格を伴います。小規模ユーザーは予算制限のため採用を遅らせます。池ライナーマーケットは価格比較の圧力に直面しています。設置コストが総支出に加わります。DIYユーザーは不適切な設置のリスクがあります。低コストの代替品は認識される価値を低下させます。この課題は価格に敏感な地域でのボリューム成長に影響を与えます。
不適切な設置および取り扱いによる性能問題
誤った設置はライナーの損傷を引き起こします。しわや不十分な基礎準備が失敗を招きます。池ライナーマーケットは誤用による評判リスクに苦しんでいます。エンドユーザーは技術的な設置知識を欠いています。損傷はライナーの寿命を短くします。保証請求がサプライヤーの負担を増やします。教育のギャップが製品性能の認識を制限します。この課題は長期的な顧客信頼に影響を与えます。
市場機会:
新興経済における水産養殖および灌漑プロジェクトの拡大
発展途上地域は水貯蔵インフラに投資しています。水産養殖の拡大がライナー需要の成長を支えています。灌漑池は漏れ防止ソリューションを必要としています。池ライナーマーケットは地方開発プログラムから恩恵を受けています。政府は水資源保全プロジェクトに資金を提供しています。民間農場は効率的な池の建設を求めています。ライナーはスケーラブルな池の展開を可能にします。この機会は地域の拡大をサポートします。
軽量で取り付けが簡単なライナーソリューションの革新
ユーザーフレンドリーなライナープロダクトの需要が高まっています。軽量素材は輸送と取り扱いを簡素化します。池用ライナーマーケットは、取り付けに焦点を当てた革新から利益を得ています。施工業者は労働時間の短縮を重視し、住宅所有者は簡単な取り付け手順を好みます。折りたたみ可能なライナーは小規模プロジェクトに適しています。製品の革新は市場のアクセス性を向上させます。この機会はより広範な採用をサポートします。
市場セグメンテーション分析:
素材 / タイプセグメント
池用ライナーマーケットには、性能ニーズに合わせた幅広い素材オプションが含まれています。HDPEおよびLLDPEライナーは、高い強度、化学耐性、長い耐用年数のためにリードしています。PVCライナーは柔軟なデザインとコストに敏感なプロジェクトをサポートします。EPDMおよびブチルゴムライナーは、高い弾性とUV耐性を必要とする用途に対応します。ポリエステルライナーは軽量で一時的な池の要件に対応します。複合材およびその他のポリマーライナーは、耐久性と強化された耐穿刺性を兼ね備えています。素材の選択は、池のサイズ、露出条件、および耐用年数の期待に依存します。
- 例えば、BTLライナーは、400 Nを超える引裂き抵抗を持つ強化ポリエチレンライナーを製造しており、重作業用の池の用途をサポートしています。
用途 / エンドユースセグメント
農業、灌漑、農場の池は、水の貯蔵ニーズのために主要な需要セグメントを表しています。水産養殖と漁業は、水質と池の安定性を維持するためにライナーに依存しています。工業および廃水の封じ込めは、制御された水の取り扱いのためにライナーを使用します。廃棄物管理と環境封じ込めは、規制遵守のために高性能ライナーを要求します。住宅および商業の造園は、柔軟で取り付けが簡単なライナーの需要を促進します。装飾用の池や水の特徴は、消費者セグメントでの安定した販売をサポートします。各用途は、耐久性、柔軟性、および環境への露出に基づいて特定のライナー特性を好みます。
- 例えば、Aquascape Inc.は、50,000ガロンを超える鯉池で使用されるEPDM池用ライナーを供給しており、長期的な水の透明度と構造の完全性をサポートしています。
セグメンテーション:
素材 / タイプセグメント
- HDPEおよびLLDPE(ポリエチレンライナー)
- PVCライナー
- EPDMおよびブチルゴムライナー
- ポリエステルライナー
- 複合材およびその他のポリマーライナー
用途 / エンドユースセグメント
- 農業、灌漑、農場の池
- 水産養殖と漁業
- 工業および廃水の封じ込め
- 廃棄物管理と環境封じ込め
- 住宅および商業の造園
- 装飾用の池や水の特徴
地域セグメント
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北米は、池ライナーマーケットの最大のシェアを持ち、世界需要の約35%を占めています。造園、水産養殖、産業用コンテインメントでの強い採用がこの地位を支えています。アメリカ合衆国は大規模な池建設プロジェクトにより地域消費をリードしています。農業では灌漑貯蔵や流出制御にライナーを使用します。住宅の造園も安定したボリューム需要を支えています。水管理に関する規制の注目が産業用ライナーの使用を支えています。確立された供給業者と高い素材品質基準から利益を得ています。
ヨーロッパ
ヨーロッパは、世界の池ライナーマーケットの約25%を占めています。ドイツ、イギリス、フランスなどの国々が地域需要を牽引しています。造園や装飾用池プロジェクトが安定した消費を支えています。環境への適合性が廃棄物および廃水コンテインメントにおける高品質ライナーの需要を押し上げています。沿岸および内陸地域での水産養殖活動も寄与しています。EPDMおよびPVCライナーが地域全体で強い支持を得ています。成熟した建設および環境政策から安定性を得ています。
アジア太平洋、ラテンアメリカ、中東およびアフリカ
アジア太平洋は池ライナーマーケットの約30%を占め、最も速い成長速度を示しています。中国とインドが水産養殖および灌漑ニーズの拡大によりリードしています。インフラ開発が産業および環境コンテインメントの使用を支えています。ラテンアメリカは農業の拡大に支えられ、約6%のシェアを持っています。中東およびアフリカは水貯蔵プロジェクトにより約4%のシェアを占めています。過酷な気候条件が耐久性のあるライナーの需要を増加させています。水資源保全の取り組みへの投資の増加から利益を得ています。
主要プレイヤー分析:
- AGRU
- GSE Environmental LLC / Solmax
- BTL Liners
- Carlisle (Carlisle SynTec / Carlisle Construction Materials)
- Firestone Building Products
- Emmbi Industries Limited
- HongXiang New Geo-Material Co. Ltd.
- Aquascape Inc.
- Industrial & Environmental Concepts Inc.
- Fab-Seal Industrial Liners Inc.
- DLM Plastics
- Mypondliner
- Tarp PVC
- Inspired By Water Ltd.
- BPM Geosynthetics
- Western Environmental Liner
競争分析:
池ライナーマーケットは、素材の品質、耐久性、カスタマイズで競争するグローバルおよび地域のメーカーによって中程度の統合を示しています。主要なプレイヤーは、さまざまな用途のニーズを満たすためにHDPE、EPDM、および複合ライナーに注力しています。製品の信頼性と長い耐用年数が産業および農業の購入者の間でのブランドの好みを支えています。価格戦略は地域やライナーの厚さによって異なります。流通力が市場の到達範囲において重要な役割を果たします。企業は設置失敗を減らすために技術サポートに投資しています。池ライナーマーケットは安定した交換需要から利益を得ています。製品の差別化と用途に特化したソリューションを通じて競争力を維持しています。
最近の展開:
- 2025年10月、Industrial & Environmental Concepts Inc.は、Grace Dairyプロジェクトを通じてRiverview, LLPとの20年以上にわたるパートナーシップにおけるエキサイティングなマイルストーンを発表しました。ミネソタ州にある10,500頭の牧場であるGrace Dairyには、IECの革新的なバイオガス収集カバーが4つの貯蔵池すべてに設置され、持続可能な農業ソリューションにおける継続的な協力に重要な追加をもたらします。このパートナーシップは、大規模な農業運営のためのバイオガス収集技術の開発と実施に対するIECのコミットメントを示しています。
- 2025年10月、Emmbi Industries Limitedは、アラブ首長国連邦のラス・アル・ハイマにZastian EZ-LLCという完全子会社を設立するという重要な戦略的ステップを踏み出しました。この子会社は、2025年10月17日に会社の取締役会によって承認され、FIBCジャンボバッグの製造に焦点を当て、RAKEZ(ラス・アル・ハイマ経済ゾーン当局)に登録されたエンティティとして、国際市場へのEmmbiの拡大を表しています。この動きは、専門的な包装ソリューションにおける世界的な存在感を拡大するというEmmbiの広範な戦略をサポートします。
- 2025年8月、D&M Plastics(文脈によってはDLM Plasticsとも呼ばれる)は、JBTによって買収され、同社のグローバルな存在感と運営能力を拡大するための戦略的な動きが行われました。2025年8月に発表されたこの買収は、JBTが北米の顧客の重要な開発をサポートするために、地元で機敏で信頼性のある産業ソリューションを提供する能力を強化します。1972年に設立され、ヘルスケア分野での重要な存在感を持つプラスチック射出成形のリーダーであるD&M Plasticsは、JBTの生産スペースと能力を拡大しました。
レポートのカバレッジ:
この調査レポートは、材料タイプと用途セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に紹介し、そのビジネス、製品提供、投資、収益源、主要な用途についての概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場ダイナミクス、規制シナリオ、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 水産養殖の拡大が長期的なライナー需要を支える
- 灌漑池の開発が地方での採用を支援する
- 耐久性のあるポリマーライナーが好まれるようになる
- 複合ライナーがより広範な産業用途で使用されるようになる
- カスタムカットライナーが設置効率を向上させる
- 環境封じ込めプロジェクトが着実に増加する
- 新興経済国がボリューム成長を促進する
- 住宅の造園が小売販売を支える
- 材料の革新がライナーの寿命を向上させる
- 流通パートナーシップが地域の存在感を強化する
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のポンドライナー市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ポンドライナー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのは、どの池ライナー市場セグメントですか?
ポンドライナー市場の成長を促進している主な要因は何ですか?
ポンドライナー市場の主要企業はどれですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 池ライナー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の池ライナー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,532.18 million → 2032: USD 4,984.79 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 池ライナー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 池ライナー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における池ライナー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 池ライナー市場市場の成長要因
- 3.3 池ライナー市場市場の抑制要因および課題
- 3.4 池ライナー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 池ライナー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 池ライナー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、池ライナー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 池ライナー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 池ライナー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は池ライナー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 池ライナー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 池ライナー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 池ライナー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 池ライナー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新池ライナー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の池ライナー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の池ライナー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の池ライナー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の池ライナー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの池ライナー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の池ライナー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの池ライナー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 池ライナー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
