
市場概要
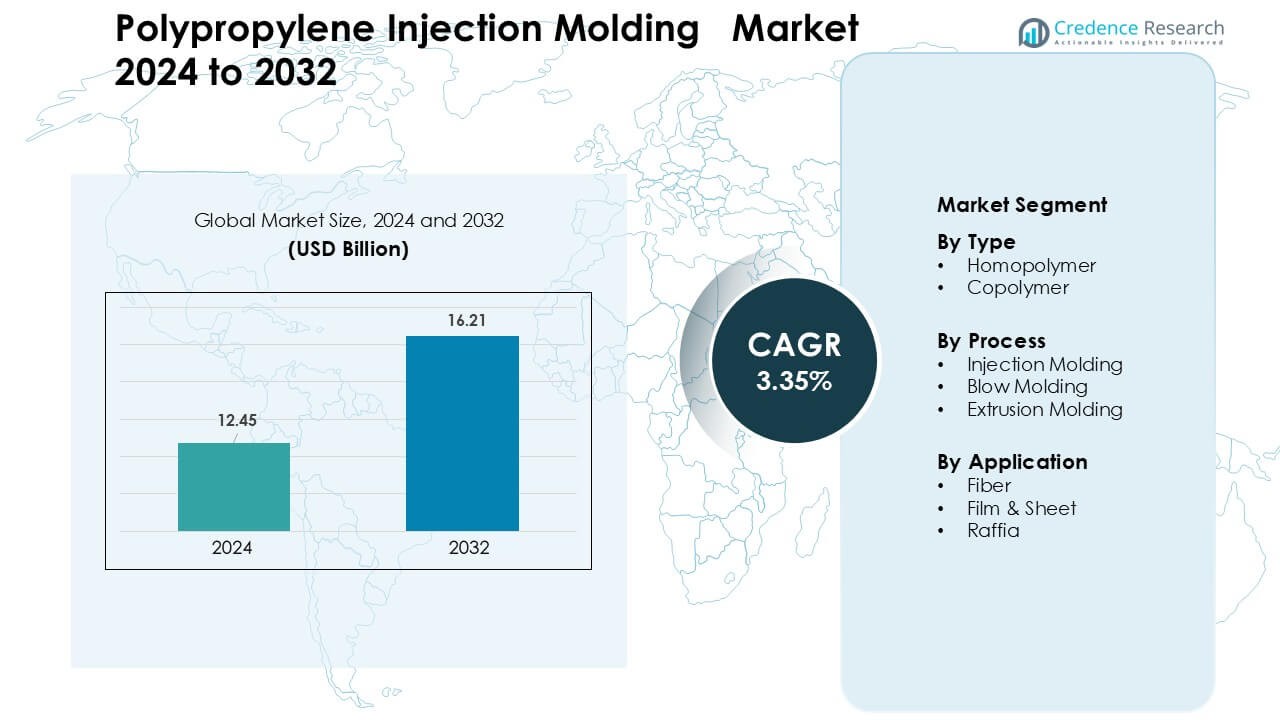
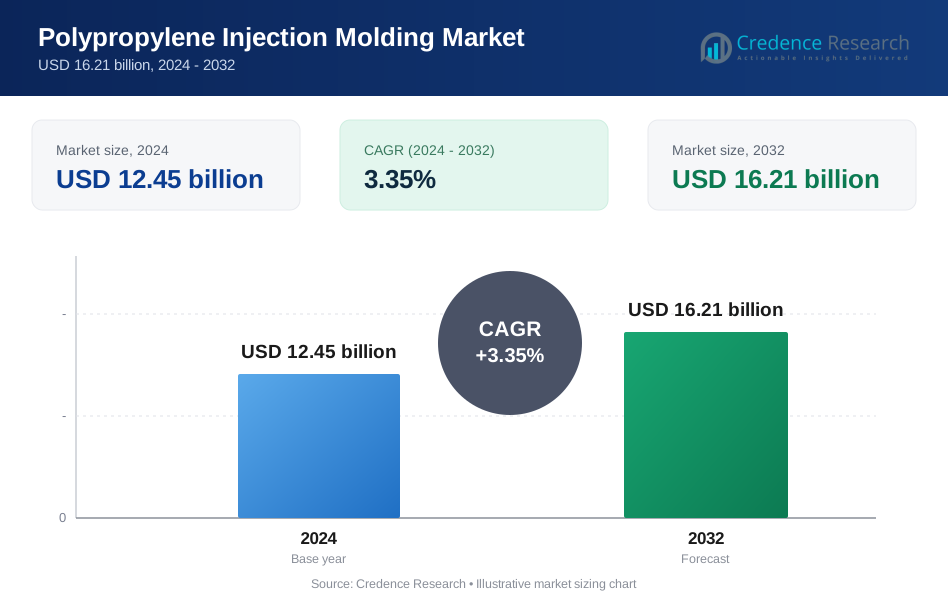
ポリプロピレン射出成形市場は2024年に124.5億米ドルと評価され、2032年までに162.1億米ドルに達すると予測されており、予測期間中に年平均成長率3.35%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ポリプロピレン射出成形市場規模 2024 | 124.5億米ドル |
| ポリプロピレン射出成形市場、CAGR | 3.35% |
| ポリプロピレン射出成形市場規模 2032 | 162.1億米ドル |
ポリプロピレン射出成形市場は、DuPont、Braskem、Reliance Industries Limited、INEOS Group、LG Chem、SABIC、LyondellBasell Industries Holdings B.V.、Exxon Mobil Corporation、BASF SE、Borealis AGなどの主要企業によって形成されています。これらの企業は、パッケージング、自動車、消費財向けに高度なポリプロピレングレードを拡大しています。これらの企業は、強化された高透明度でリサイクル可能な材料に投資し、世界的な製造拠点での大規模な成形操作をサポートしています。アジア太平洋地域は2024年に41%のシェアを持ち、強力な生産能力、急速な産業成長、FMCG、自動車、電子機器、家電分野からの需要の高まりによって牽引されました。
市場インサイト
- ポリプロピレン射出成形市場は2024年に450億米ドルに達し、2032年までに162.1億米ドルに達すると予測されており、年平均成長率3.35%で成長しています。
- 包装、自動車、消費財の生産者が軽量で耐久性がありリサイクル可能なポリプロピレン部品の使用を増やしたため、需要が増加しました。
- 持続可能な材料、リサイクルポリプロピレン、および高度に強化されたグレードの採用が、大量成形ラインでの新製品トレンドを形成しました。
- 主要企業は、能力拡張、高性能グレードの開発、OEMおよびコンバーターとの強力なパートナーシップを通じて競争力を強化しました。
- アジア太平洋地域は41%のシェアで市場をリードし、ホモポリマーは58%のシェアでタイプセグメントを支配し、射出成形は61%のシェアでトッププロセスとして残りました。
市場セグメンテーション分析:
タイプ別
ホモポリマーは、2024年にタイプセグメントで約58%のシェアを占め、剛性包装、消費財、自動車内装、家電部品での強力な使用により支配しました。バイヤーは、ホモポリマーが高い剛性、優れた化学耐性、低い加工コストを提供し、大量生産をサポートするために好んでいました。FMCGブランドが軽量包装フォーマットを拡大する中、需要は堅調に推移しました。コポリマーはより強い衝撃特性のために安定したペースで成長しましたが、ホモポリマーは射出成形キャップ、コンテナ、機能部品で広く使用されているためリードを維持しました。
- 例えば、世界最大のポリプロピレンホモポリマー生産者の一つであるLyondellBasellは、そのホモポリマー樹脂がZiegler-Natta触媒技術を通じて優れた強度、透明性、加工性を提供し、包装および自動車用途向けの効率的な大量射出成形を可能にすると説明しています。
プロセス別
射出成形は、2024年に約61%の支配的なシェアを持ちました。これは、プロセスが高速サイクルタイムと高い部品精度を大量生産に対応しているためです。生産者は、自動車のトリム、収納ボックス、医療部品、クロージャーを供給するためにこのプロセスに依存していました。射出成形は、より良いデザインの柔軟性と低いスクラップ生成により、先行していました。ブロー成形はボトルや大型中空製品で拡大し、押出成形はシートやプロファイルでの使用が増えました。しかし、射出成形は、その広範な産業受容性のため、ポリプロピレンの好ましい選択肢であり続けました。
- 例えば、低い溶融粘度と低い吸湿性(PPは24時間で0.01%未満の水を吸収)により、PPは成形前の予乾燥を必要とせず、加工ワークフローを簡素化し、大規模生産ランのスループットを加速します。
用途別
フィルム&シートは、2024年に用途セグメントで約36%のシェアを持ち、柔軟な包装、食品ラップ、ラベル、ラミネーション構造での大量消費に支えられました。包装コンバーターは、高い透明度、強力なシール強度、メタライズ後の良好なバリア改善のためにこれらのグレードを選択しました。繊維グレードはジオテキスタイルや衛生製品で成長し、ラフィアは農業やセメント用の織袋で進展しました。フィルム&シートは、軽量でリサイクル可能なソリューションへの需要の高まりに対応するために包装生産者が大量生産ラインを拡大したため、支配的な地位を維持しました。
主要な成長ドライバー
包装および消費財からの需要の増加
包装および消費財の強力な拡大は、ポリプロピレン射出成形市場の主要な成長ドライバーであり続けました。ブランドは、軽量、耐久性、高いデザイン自由度をサポートするため、キャップ、クロージャー、タブ、トレイ、堅牢な容器に射出成形されたポリプロピレンを使用しました。世界の食品および飲料会社は、リサイクル可能な包装ラインを拡大し、効率的な成形サイクルのために設計されたポリプロピレングレードの採用を促進しました。個人ケアおよび家庭用品の成長は、高い剛性と化学抵抗を持つ成形部品の購入を増加させました。Eコマースも保護包装形式の需要を押し上げました。FMCGおよび小売供給チェーンからの生産量の増加は、長期的な市場の勢いを強化しました。
- 例えば、堅牢なPPボックスやスタッカブルコンテナは、消費財の倉庫保管および流通に広く使用されており、軽量で強力で再利用可能な包装が大量のオンライン小売物流での利点となっています。
自動車の軽量化におけるポリプロピレンの使用増加
自動車メーカーは、より重い金属やゴム部品の代わりにポリプロピレン射出成形部品を使用することで、安定した成長を促進しました。自動車メーカーは、ダッシュボード、トリム、コンソール、エンジンルーム内の部品、バッテリーハウジングに成形されたポリプロピレンを使用して車両の重量を減らしました。燃費効率の高い車両や電気自動車へのシフトは、高い耐衝撃性と寸法安定性を持つ軽量部品の需要を高めました。サプライヤーは、構造的および安全性のニーズを満たしながらコストを抑えるために、先進的な強化ポリプロピレングレードを採用しました。アジア、ヨーロッパ、北米全域でのモビリティプラットフォームへの大規模な投資が大量生産を支えました。EV製造能力の増加は、自動車の内装および機能部品におけるポリプロピレンの消費をさらに強化しました。
- 例えば、バッテリーハウジングやエンジンルーム内のコンポーネントを設計する際、多くのサプライヤーはBorealisのFibremodのような繊維強化ポリプロピレンを使用しています。これは、より重い材料に匹敵する構造強度と剛性を提供しながら、コンポーネントの質量を大幅に削減します。
高性能ポリプロピレングレードの進展
高性能ポリプロピレングレードの継続的な改善により、市場が大きく拡大しました。生産者は、剛性、耐熱性、成形性を向上させた衝撃改良、鉱物充填、ガラス強化のバリエーションを導入しました。これらの材料は、家電、医療機器、電気ハウジング、産業用コンポーネントでの新しい用途をサポートしました。サイクルタイムの短縮、色の一貫性の向上、リサイクル性の改善により、大量生産ラインでの採用が広まりました。臭気削減と食品接触適合性の革新により、消費者および包装業界からの需要が増加しました。持続可能で低VOC、消費後リサイクルポリプロピレンソリューションへの投資の増加により、主要なエンドユーズセクター全体で射出成形部品の新たな機会が生まれました。
主要なトレンドと機会
リサイクルおよび持続可能なポリプロピレンソリューションへのシフト
市場を形成する主要なトレンドは、リサイクルおよび持続可能なポリプロピレングレードの台頭です。ブランドは循環型パッケージングへのコミットメントを増やし、高品質なリサイクルポリプロピレンの需要を押し上げ、クロージャー、ハウジング、消費者用コンテナの成形に適しています。化学リサイクルの進歩により、フィードストックの純度と色の安定性が向上しました。プラスチック廃棄物に関する規制により、業界はパッケージングでリサイクル可能な単一材料構造を採用するようになりました。メーカーはまた、炭素影響を削減するためにバイオベースのポリプロピレングレードを探求しました。FMCGおよび自動車サプライチェーン全体でのクローズドループシステムの成長により、環境に配慮した材料を使用した成形コンポーネントの長期的な機会が生まれました。
- 例えば、Amcorのリサイクル可能な単一PPボトルとコンテナは、高品質なPPグレードと射出成形のための最適化されたデザインを組み合わせて使用しており、FMCGブランドが耐久性とデザインの柔軟性を維持しながら循環経済目標を達成できるようにしています。
射出成形操作における自動化とデジタル化
工場がロボットハンドリング、スマート金型モニタリング、リアルタイム品質管理を採用する中で、自動化は大きな機会となりました。これらのシステムは、一貫した部品精度、欠陥率の低下、迅速な工具交換を可能にしました。機械学習に基づくプロセス最適化により、サイクルタイムが短縮され、大規模生産ラン中の出力が安定しました。統合MESおよびIndustry 4.0プラットフォームの需要は、自動車、電子機器、医療成形施設で拡大しました。スマート成形技術はまた、エネルギー使用を削減し、持続可能性の目標をサポートしました。先進的な成形機械への投資の増加により、容量の成長と運用効率の改善の余地が生まれました。
- 例えば、Engel Austriaは、ロボットピックアンドプレースシステムと多軸自動化を射出成形機と統合し、小型消費者部品のサイクルタイムを20秒未満にしながら、±0.05 mmの厳密な寸法公差を維持しています。
主要な課題
原材料供給と価格の変動
変動するポリプロピレン樹脂の価格は、製造業者にとって大きな課題を生み出しました。プロピレンモノマー市場の供給混乱、製油所の停止、および貿易制限が価格の変動を引き起こしました。生産コストの不確実性は、包装、自動車、消費財を提供する成形会社の収益性に影響を与えました。小規模な加工業者は、高価格サイクル中のマージン管理に苦労しました。石油化学フィードストックへの世界的な依存は、供給業者の柔軟性を制限しました。変動する樹脂コストは、大手OEMとの契約にも影響を与え、頻繁な再交渉とサプライチェーン全体でのコスト管理の強化を余儀なくされました。
代替材料とプロセスからの競争
市場は、特定の用途でより優れた強度、熱安定性、または表面仕上げを提供するABS、ポリエチレン、エンジニアリングプラスチックなどの材料からの圧力に直面しました。複合材料や3Dプリントされた材料も、少量またはカスタマイズされた生産で注目を集めました。プラスチックに対する規制の圧力は、特に包装において紙ベースや生分解性の代替品への関心を高めました。これらの代替品は、特定のセグメントでのポリプロピレンの需要を減少させました。サーモフォーミングやブロー成形などの競合成形プロセスも、軽量包装や大きな中空製品での機会を捉えました。製造業者は、ポリプロピレンの競争力を維持するために継続的な革新が必要でした。
地域分析
北米
北米は、包装、自動車、医療機器、家庭用品からの強い需要により、2024年に約28%のシェアを占めました。米国は、主要なFMCGおよびヘルスケアメーカーが硬質包装および成形部品の生産を拡大する中で、地域消費をリードしました。自動車メーカーは、トリム、インテリア、EV関連部品に軽量ポリプロピレン部品を採用し、安定した生産を支えました。この地域ではまた、持続可能な包装のための高度な共重合体グレードやリサイクルポリプロピレンへの関心が高まりました。自動化成形ラインやスマート製造への投資が、主要なエンドユースセクター全体での市場成長を強化しました。
ヨーロッパ
ヨーロッパは、厳しい持続可能性目標とリサイクル可能なポリプロピレン包装の高い採用により、2024年に約24%のシェアを占めました。ドイツ、イタリア、フランスは、高性能成形部品に依存する強力な自動車、工業、電気セクターを通じて需要を強化しました。使い捨てプラスチックに関する地域規制は、ブランドが単一材料のポリプロピレン包装を拡大するよう促しました。医療成形や消費財の成長も、ボリューム拡大を支えました。バイオベースのポリプロピレンや化学リサイクル技術への投資が、ヨーロッパの競争力を維持するのに役立ちました。メーカーが品質と効率基準を満たすために高度な成形システムを採用する中で、需要は着実に成長しました。
アジア太平洋
アジア太平洋は、2024年に世界市場を約41%のシェアで支配し、大規模な包装、自動車、電子機器、家電の生産を支えました。中国とインドは、FMCG消費の拡大と製造出力の増加により、需要の成長をリードしました。自動車メーカーは、乗用車や電動モビリティにおける軽量設計を支えるためにポリプロピレン部品に投資しました。東南アジアは、柔軟な包装や消費財の製造を通じて需要を強化しました。大規模な生産能力と低コストの加工により、この地域はポリプロピレン成形の世界的なハブとなりました。押出、射出、コンパウンド施設への継続的な投資が、長期的な拡大を支えました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを獲得し、食品包装、家庭用品、自動車部品生産の成長によって牽引されました。ブラジルとメキシコは、地域のコンバーターが食品、化粧品、洗浄製品のためのポリプロピレンベースの硬質包装を拡大する中で、主要な貢献者としての地位を維持しました。自動車サプライヤーは、地元の車両組立を支援するために成形ポリプロピレン部品の使用を増やしました。コストに敏感なセクターは、大量市場向け商品にホモポリマーグレードを好みました。インフラ投資と都市消費の増加が適度な成長を支えました。リサイクルの取り組みが勢いを増し、地域の製造ライン全体で持続可能なポリプロピレンソリューションの採用が改善されました。
中東・アフリカ
中東・アフリカは2024年に約3%のシェアを保持し、包装、建設、消費者製品の製造によって需要が牽引されました。GCC諸国は、石油化学原料への近接性からポリプロピレン成形能力を拡大しました。食品・飲料会社は硬質包装形式の使用を増やし、安定した需要を支えました。アフリカの成長は、低コストの家庭用品の消費増加と製造クラスターの拡大から生まれました。地域のプラスチック加工施設への投資が地元の供給を強化しました。現代の射出成形システムの徐々な採用とリサイクル可能なポリプロピレンへの関心が将来の市場成長を支えました。
市場セグメンテーション:
タイプ別
- ホモポリマー
- コポリマー
プロセス別
- 射出成形
- ブロー成形
- 押出成形
用途別
- ファイバー
- フィルム&シート
- ラフィア
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
ポリプロピレン射出成形市場の競争環境には、DuPont、Braskem、Reliance Industries Limited、INEOS Group、LG Chem、SABIC、LyondellBasell Industries Holdings B.V.、Exxon Mobil Corporation、BASF SE、Borealis AGなどの主要プレーヤーが含まれ、それぞれが能力拡張、先進的なポリプロピレングレードの開発、高効率成形材料への投資を通じて地位を強化しています。これらの企業は、包装、自動車、電子機器、消費財セクターからの需要増に対応するため、衝撃修正、強化、リサイクル可能なポリプロピレンソリューションに焦点を当てています。コンバーターやOEMとの戦略的パートナーシップが長期供給契約を確保するのに役立ちます。多くの生産者はまた、持続可能性要件に合わせて循環ポリマープログラム、化学リサイクル技術、バイオベースのポリプロピレンに投資しています。コンパウンド能力、地域配信ネットワーク、アプリケーション開発センターの継続的なアップグレードが競争力を高め、世界的な製造エコシステム全体での大規模な採用を支援します。
主要プレーヤー分析
- デュポン
- ブラスケム
- リライアンス・インダストリーズ・リミテッド
- INEOSグループ
- LG化学
- SABIC
- ライオンデルバセル・インダストリーズ・ホールディングスB.V.
- エクソンモービル・コーポレーション
- BASF SE
- ボレアリスAG
最近の展開
- 2025年9月、ボレアリスAGは、オーストリアのシュヴェヒャートにおけるポリプロピレンコンパウンド施設の拡張とアップグレードに1億ユーロ以上を投資することを発表しました。これにより、自動車や家電の射出成形部品などの高性能用途向けの新しいPPコンパウンド能力が追加されます。
- 2024年6月、デュポンは、射出成形、シリコーン加工、精密工具を通じて医療機器部品を専門とする契約メーカー、ドナテルプラスチックスインコーポレイテッドを買収する契約を発表しました。これにより、デュポンの医療セグメント成形プラスチック部品における存在感が強化されます。
- 2024年1月、ブラスケムはシェルケミカルズと協力して、ISCC-PLUS認証を受けた原料(プラスチック廃棄物の熱分解油から)を使用して循環型ポリプロピレンを生産するプログラムを発表しました。この循環型PPは、包装、自動車、その他の用途に使用される予定です。
レポートのカバレッジ
この調査レポートは、タイプ、プロセス、用途、地理に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 包装およびFMCG企業がリサイクル可能な硬質包装を拡大するにつれて需要が増加します。
- 自動車サプライヤーは、EVプラットフォーム向けの軽量ポリプロピレン部品の使用を増やします。
- 高度なコポリマーおよび強化グレードが家電や電子機器の新しい用途をサポートします。
- 医療成形の成長が高純度および化学耐性ポリプロピレンの需要を押し上げます。
- 自動化とスマート成形システムが生産速度と精度を向上させます。
- 化学リサイクルおよびバイオベースのポリプロピレンが業界でより強く採用されます。
- メーカーは食品およびパーソナルケア包装向けの高透明度および臭気制御グレードに投資します。
- アジア太平洋地域は大規模な処理能力により、引き続き支配的な地域の地位を保持します。
- 持続可能性に対する規制圧力がブランドを単一素材の包装形式にシフトさせます。
- グローバルプレーヤーは、市場での存在感を強化するために、コンパウンドおよび成形サポートセンターを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ポリプロピレン射出成形市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
ポリプロピレン射出成形市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたポリプロピレン射出成形市場のセグメントはどれですか?
ポリプロピレン射出成形市場の成長を促進している主な要因は何ですか?
ポリプロピレン射出成形市場の主要企業はどこですか?
ポリプロピレン射出成形市場で最も大きなシェアを占めている地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ポリプロピレン射出成形市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のポリプロピレン射出成形市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 12.45 billion → 2032: USD 16.21 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ポリプロピレン射出成形市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ポリプロピレン射出成形市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるポリプロピレン射出成形市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ポリプロピレン射出成形市場市場の成長要因
- 3.3 ポリプロピレン射出成形市場市場の抑制要因および課題
- 3.4 ポリプロピレン射出成形市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ポリプロピレン射出成形市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ポリプロピレン射出成形市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ポリプロピレン射出成形市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ポリプロピレン射出成形市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ポリプロピレン射出成形市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はポリプロピレン射出成形市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ポリプロピレン射出成形市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ポリプロピレン射出成形市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ポリプロピレン射出成形市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ポリプロピレン射出成形市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ポリプロピレン射出成形市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のポリプロピレン射出成形市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のポリプロピレン射出成形市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のポリプロピレン射出成形市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のポリプロピレン射出成形市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのポリプロピレン射出成形市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のポリプロピレン射出成形市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのポリプロピレン射出成形市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ポリプロピレン射出成形市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
