
市場概要
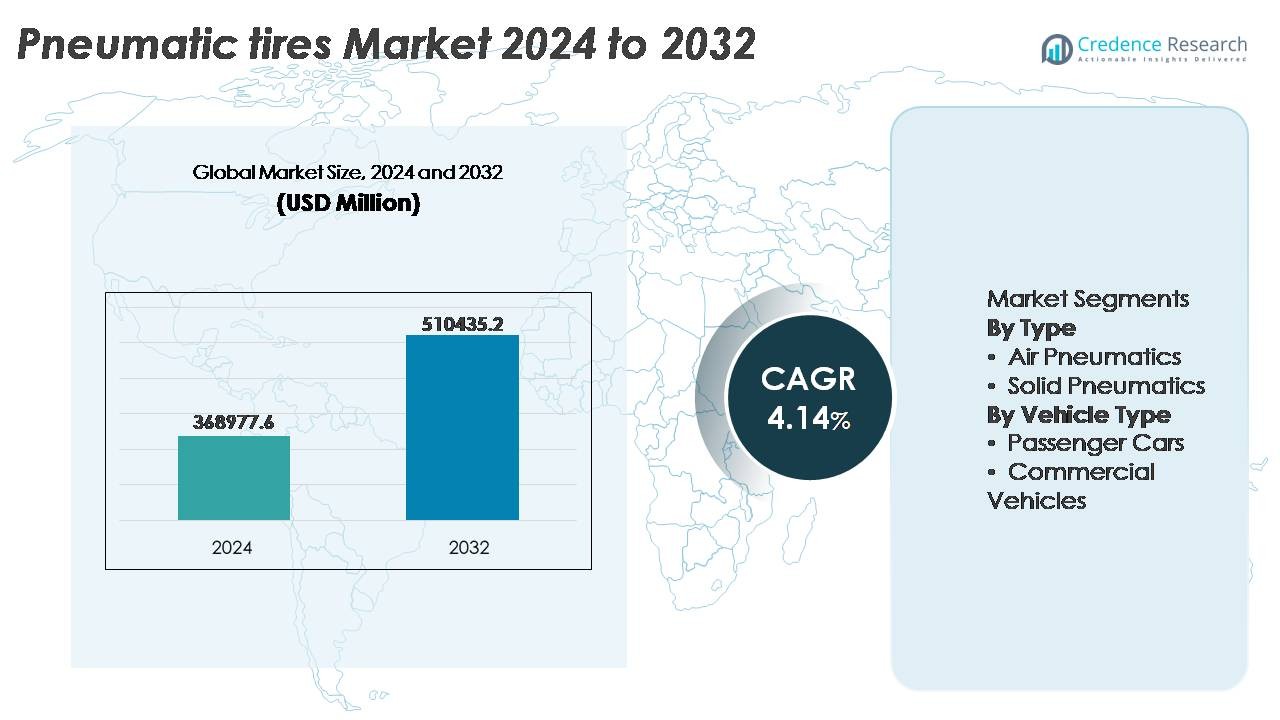
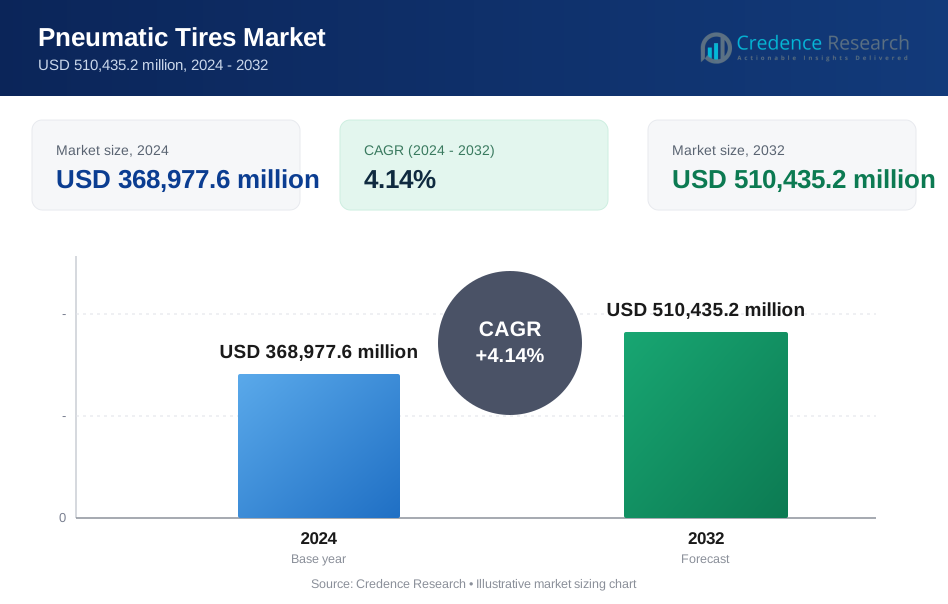
世界の空気入りタイヤ市場は2024年に3,689億7,760万米ドルと評価され、2032年までに5,104億3,520万米ドルに達すると予測されており、予測期間中のCAGRは4.14%を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 空気入りタイヤ市場規模 2024 | 3,689億7,760万米ドル |
| 空気入りタイヤ市場、CAGR | 4.14% |
| 空気入りタイヤ市場規模 2032 | 5,104億3,520万米ドル |
空気入りタイヤ市場は、ブリヂストン、ミシュラン、コンチネンタルAG、グッドイヤー・タイヤ・アンド・ラバー・カンパニー、韓国タイヤ&テクノロジー、横浜ゴム株式会社、クムホタイヤなどの世界的に確立されたメーカーによって支配されており、各社は製品の革新、OEMパートナーシップ、広範な流通ネットワークを通じて競争しています。これらの企業は、プレミアムタイヤ技術、持続可能な素材の配合、性能向上に焦点を当て、市場後の浸透と商用車隊の強化を図っています。アジア太平洋地域は、自動車生産の大規模化、移動需要の増加、物流インフラの拡大により、約41%の市場シェアを占める主要地域です。
市場インサイト
- 世界の空気入りタイヤ市場は2024年に3,689億7,760万米ドルと評価され、2032年までに5,104億3,520万米ドルに達すると予測されており、予測期間中のCAGRは4.14%です。
- 成長は、自動車生産の増加、交換サイクルの増加、物流、eコマース、建設活動を支える商用車隊の拡大によって促進されています。
- 市場のトレンドには、持続可能な化合物の採用、スマートタイヤ技術、転がり抵抗を低減し、電気およびハイブリッド車プラットフォームをサポートする燃費効率の高いトレッドデザインが含まれます。
- 競争のダイナミクスは、R&D、流通拡大、戦略的OEMパートナーシップを優先する世界的リーダーによって形成されており、中堅メーカーはコスト効率と地域供給能力で競争しています。
- アジア太平洋地域が41%のシェアでリードし、北米が27%、ヨーロッパが24%に続きます。タイプ別では、空気入りタイヤが優れたトラクション、衝撃吸収、乗用車および商用用途全般での適応性により、主要セグメントシェアを占めています。
市場セグメンテーション分析:
タイプ別
空気入りタイヤは、優れた衝撃吸収、強化されたトラクション、改善された燃費効率により、市場の大部分を占める支配的なサブセグメントを表しており、乗用車、商用車隊、オフロード用途で好まれる選択肢となっています。地形や荷重の変動に応じて内部圧力を調整する能力は、物流や農業での広範な使用をサポートします。固体空気入りタイヤはシェアは小さいものの、パンク耐性、最小限のメンテナンス、マテリアルハンドリング機器での長い運用寿命により、産業および倉庫環境での採用が進んでいます。
- 例えば、ミシュランのセルフシール空気圧技術は、直径6mmまでのトレッド貫通を瞬時にシールできる天然ゴムベースのシーラント層を注入し、フリートオペレーターのための路上故障やメンテナンスの中断を減少させます。
車両タイプ別
乗用車は市場の主要なサブセグメントを構成しており、自動車所有の拡大、急速な都市化、走行距離消費に関連する交換タイヤの継続的な需要に支えられ、かなりのシェアを持っています。ラジアル構造の進歩、低転がり抵抗化合物、騒音低減トレッドデザインが、コンパクトおよび中型車両での採用をさらに強化しています。商用車は、耐久性、再生能力、荷重処理性能を重視するフリートオペレーターにより、著しい成長を遂げています。貨物輸送の増加、ラストマイル配送の拡大、建設機器の近代化が、軽・中・大型商用セグメントでの需要を引き続き促進しています。
- 例えば、コンチネンタルのウルトラコンタクト乗用車タイヤは、標準化された摩耗評価中に7.7mmのテスト済みトレッド深さを提供し、1,000キロメートルあたり約0.8グラムの摩耗減少を示したトレッド化合物を利用しており、使用間隔の延長をサポートしています。
主要な成長ドライバー
世界的な自動車生産の拡大とアフターマーケットタイヤ交換
特に発展途上国での自動車生産の継続的な増加は、空気圧タイヤ需要の主要な推進力となっています。家計所得の増加、都市への移住、個人の移動手段へのシフトが、乗用車の基盤を拡大させています。同時に、車両所有の増加とフリート利用の強化により、タイヤ交換市場が加速し、周期的なタイヤ摩耗を促進しています。近代的な物流業務と電子商取引の成長は、特に配送および貨物セグメントでの走行距離の蓄積を増加させ、より頻繁なタイヤのサービスと交換間隔をもたらしています。車両の老朽化もまた、アフターマーケットの主要な触媒であり、車両の寿命が延びることで複数のタイヤ交換サイクルが必要になります。道路安全と最低トレッド基準に対する規制の強調は、定期的なメンテナンスの実践を強化し、品質の高いタイヤの使用を義務付けています。総じて、自動車生産の拡大と繰り返しの交換需要が持続的なボリューム成長を確保し、空気圧タイヤ市場の基盤を形成しています。
- 「例えば、地域配送トラックの商業用フリートテストでは、管理された運用条件下で交換される前の平均タイヤライフサイクルが約100,000から140,000キロメートル(約62,000から87,000マイル)であると報告されており、摩耗によるアフターマーケット購入の頻度を示しています。」
タイヤ構造、材料科学、空気保持技術の進歩
最近のトレッドパターン、ポリマー化合物、ラジアル構造の革新により、空気入りタイヤの性能とライフサイクルが大幅に向上しています。低転がり抵抗の配合は燃費を改善し、炭素排出を削減し、世界的な環境コンプライアンスを支援します。強化されたサイドウォール、合成ゴムで強化された耐久性、最適化されたビード設計は、高速運転時の荷重支持能力の向上と発熱の削減に貢献します。ブチルを多く含むインナーライナーや自己シールコーティングを含む空気保持システムの進歩は、漏れを最小限に抑え、フリートや消費者のメンテナンス要件を削減します。圧力と温度を監視するスマートタイヤセンサーは、予測メンテナンスを可能にし、ダウンタイムと運用リスクを低減します。建設、農業、オフロード用途では、トレッド深さ、ブロック設計、泥はけ機能の技術主導の革新がトラクションと安全性を向上させます。これらの工学的改善により、空気入りタイヤは進化する自動車プラットフォームにおいて高性能でコスト効率の高いコンポーネントとして位置づけられています。
- 例えば、ブリヂストンのENLITEN®技術プラットフォームは、タイヤの質量を約10%削減し、標準的なプレミアム夏用ツーリングタイヤと比較して転がり抵抗値を平均20%削減し、測定可能な効率向上とトレッド寿命の延長をサポートします。
物流、鉱業、農業、インフラプロジェクトの成長
大規模な産業活動とインフラ拡張は、商業セクター全体での空気入りタイヤの展開に大きく貢献しています。製造業の成長と小売流通による貨物輸送の増加は、中型および大型車両用タイヤの需要を強化します。鉱業や採石業では、研磨性のある地形や高負荷条件に耐えることができる特殊タイヤの必要性が、強化されたオフ・ザ・ロード(OTR)空気入りタイヤの採用を促進します。農業の近代化、農場の機械化、トラクター使用の拡大は、高トラクション、低土壌圧縮タイヤの必要性を推進します。インフラ支出は、ローダー、ダンプトラック、クレーンを含む建設機器フリートを刺激し、継続的なタイヤのメンテナンスと交換を必要とします。フリートオペレーターはコスト効率と運用稼働時間を重視し、空気入りタイヤはモビリティ、生産性、重負荷作業に依存する多様なエンドユース産業にとって不可欠です。新興経済国での工業化が進む中、多セクターの採用は長期的な成長の触媒として残ります。
主要なトレンドと機会
持続可能なタイヤ、リサイクル可能な材料、低排出モビリティ
持続可能性への移行は、空気入りタイヤメーカーにとって大きな機会を提供します。ブランドは、石油派生物への依存を最小限に抑えるために、バイオベースおよびリサイクルゴム化合物を使用したエコ志向のタイヤを開発しています。低排出車両と厳しい炭素目標は、転がり抵抗を最適化する燃料節約タイヤの採用を促進します。再生タイヤ、エネルギー効率の高い製造、クレードル・トゥ・クレードルのリサイクルなどの循環経済の実践は、規制の枠組みと消費者の期待に一致します。電気自動車(EV)は、強化されたサイドウォール強度を持つ低ノイズ・高トルクの特殊タイヤを必要とし、新しい技術セグメントを生み出します。これらの進歩により、メーカーは性能、ライフサイクルコスト、環境利益を通じて差別化を図ることができます。
- 例えば、2022年10月にミシュランは、天然ゴム、リサイクルスチール、再生カーボンブラックを含む45%の持続可能な材料を含む道路認可の乗用車用タイヤと、58%の持続可能な材料を含むバス用タイヤを発表しました。
デジタル統合、スマートタイヤ、予測保守プラットフォーム
デジタルトランスフォーメーションは戦略的な機会として浮上しており、埋め込みセンサーを備えたスマートタイヤは、圧力、温度、トレッドの健康状態をリアルタイムで監視することを可能にします。これらのシステムは、特にダウンタイムが直接的に収益性に影響を与える物流業務において、車両の安全性、エネルギー効率、フリート管理を向上させます。テレマティクスプラットフォームとの統合により、予測保守が可能になり、バーストリスクを低減し、タイヤの利用を改善します。メーカーは、サブスクリプションベースの監視サービスやデータ駆動型の付加価値モデルを模索しており、タイヤをデジタル管理された資産に変えています。このトレンドは顧客維持を強化し、長期的なサービス収益源を開拓します。
- 例えば、グッドイヤーのSightLineインテリジェントタイヤ技術は、接続された商用フリートから年間150億以上のデータポイントを処理し、予測アルゴリズムを使用して、発生前に90%の確率で空気漏れイベントを特定します。
主要な課題
不安定な原材料価格とサプライチェーンの混乱
空気入りタイヤ業界は、天然ゴム、合成ゴム、カーボンブラック、石油派生物に大きく依存しており、供給の変動や価格の不安定性に脆弱です。地政学的な出来事、通貨の動き、輸出制限、ゴムプランテーションに影響を与える気象パターンが調達計画を混乱させます。エネルギーと輸送コストの増加は製造費用を増大させ、OEMとアフターマーケットの両方のセグメントの利益率に影響を与えます。最近のパンデミック関連の中断によって強調されたグローバルサプライチェーンの複雑さは、再配置、ローカリゼーション、柔軟な調達戦略の必要性を強調しています。入力の変動性を管理することは、タイヤメーカーにとって持続的な運用上の課題です。
環境への影響、廃棄物管理、規制の圧力
タイヤの製造、廃棄、マイクロプラスチックの排出に関連する環境フットプリントは、長期的な規制上の課題を提示します。使用済みタイヤはその耐久性と量のために廃棄の懸念を引き起こし、効率的なリサイクルまたはエネルギー回収システムが必要です。生産および使用中の排出基準は、さらにコンプライアンスコストを増加させます。メーカーは、政府の期待と消費者の監視に応えるために、持続可能な設計、排出制御技術、およびリサイクルパートナーシップを採用しなければなりません。材料の組成、埋立地の使用、および拡張された生産者責任イニシアチブに関する厳しい規制は、企業に革新を加速させるよう促します。パフォーマンス、コスト、および持続可能性の野心のバランスを取ることは、業界の利害関係者にとって複雑な障壁であり続けます。
地域分析
北米
北米は、強い交換需要、成熟した自動車市場、高い一人当たりの車両所有率により、世界の空気入りタイヤ市場の約27%を占めています。アメリカ合衆国は、その広範な高速道路貨物ネットワークにより、商業用タイヤの消費が多く、主要な貢献者であり続けています。タイヤの耐久性、再生、および空気圧管理システムの進歩は、フリートのパフォーマンス最適化をサポートします。電気自動車の急速な普及も、騒音の低減、トラクションの向上、即時トルク処理のために設計された特殊な空気入りタイヤの需要を促進します。タイヤのラベル付け、道路安全、および排出削減に関する規制の焦点は、革新と採用をさらに形作ります。
ヨーロッパ
ヨーロッパは、厳格な安全基準、高級自動車製造、および環境に適合したモビリティへの急速な移行に支えられ、世界市場の約24%を占めています。ドイツ、フランス、イタリアは、強力なOEM生産と輸出能力に支えられた主要な消費クラスターを表しています。高品質のラジアルタイヤと冬用の空気入りタイヤの需要は、北欧および中央ヨーロッパの気候で強く残っています。この地域は、持続可能なタイヤ開発、リサイクル義務、および燃料効率をサポートする低転がり抵抗ソリューションの最前線にあります。電化イニシアチブと共有モビリティプラットフォームは、長寿命でエネルギー効率の高い空気入りタイヤの設計とインテリジェントな摩耗監視機能の革新を促進します。
アジア太平洋
アジア太平洋は、広範な自動車生産、可処分所得の増加、および物流と建設セクターの拡大に支えられ、空気入りタイヤ市場を約41%のシェアで支配しています。中国、インド、日本、韓国は、強力なOEMおよびアフターマーケットの需要を通じて大きく貢献しています。この地域の急成長する二輪車および乗用車の人口は、継続的な交換サイクルを促進します。工業化と都市インフラプロジェクトは、商業用フリートのための重機用タイヤの消費を加速させます。eコマース配送業務の増加は、高いタイヤ走行距離の回転を生み出し、アフターマーケットの成長をサポートします。道路ネットワークとモビリティ電化への政府投資は、アジア太平洋を世界的な空気入りタイヤの成長エンジンとしてさらに位置づけます。
ラテンアメリカ
ラテンアメリカは市場シェアの約5%を占めており、経済状況の変動に影響を受けつつも、車両パークの成長と貨物運送の近代化によって支えられています。ブラジルとメキシコは、製造基盤の拡大と活発な国境を越えた貿易により消費をリードしています。農業機械や商業輸送車両の採用が増加し、農村部や半都市部での空気入りタイヤの需要を促進しています。老朽化した車両が地域の移動手段を支配しているため、交換サイクルが重要な収益源となっています。しかし、輸入依存と通貨変動が価格構造に影響を与えています。規制の改善とインフラ開発の進展が、地域全体の長期的な需要の安定性を支えています。
中東・アフリカ
中東・アフリカ地域は世界市場の約3%を占めており、成長はGCC、南アフリカ、トルコに集中しています。建設、鉱業、油田の移動性への投資の増加が、重機用空気入りタイヤの需要を支えています。観光業の拡大とレンタル車両の活動が乗用車用タイヤの販売に貢献しています。極端な気候条件のため、耐久性と耐熱性のある空気入りタイヤの需要が顕著です。インフラのメガプロジェクトと物流回廊の開発が商業用タイヤの採用を促進しています。しかし、経済の多様化の課題と輸入依存が成長のペースに影響を与えています。インフラの拡張と車両の近代化が、今後の市場の主要な推進力となっています。
市場セグメンテーション:
タイプ別
- 空気入りタイヤ
- ソリッドタイヤ
車両タイプ別
- 乗用車
- 商用車
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
空気入りタイヤ市場の競争環境は、グローバルなタイヤメーカー、地域の生産者、技術に焦点を当てた革新者が、革新、ブランド力、流通規模を通じて競争することで特徴づけられています。主要企業は、トレッド工学、低転がり抵抗材料、スマートタイヤ技術の進歩を強調し、性能、安全性、ライフサイクル効率を向上させています。広範なディーラーネットワークと強力なOEMパートナーシップが市場浸透を強化し、アフターマーケットの位置付けは、繰り返しの交換需要のために重要です。リサイクルゴムの使用、炭素排出削減、環境に優しい化合物、リトレッドプログラムを含む持続可能性の取り組みが、競争の差別化を形成しています。メーカーは、進化する移動性の要件を満たすために、自動化、データ駆動型製造、デジタルモニタリングプラットフォームへの投資を増やしています。競争の激化は、電気自動車対応タイヤの需要の増加によってさらに加速されており、騒音低減、トルク耐久性、熱管理への投資を促しています。コスト競争力、原材料の変動性、規制遵守が重要な戦略的課題として残っています。市場のダイナミクスが進化する中、リーダーシップは革新のパイプライン、運用の機敏性、総所有コストの価値提案にかかっています。
主要プレイヤー分析
- KUMHO TIRE CO., INC.
- ミシュラン
- Hankook Tire & Technology
- 横浜ゴム株式会社
- コンチネンタルAG
- グッドイヤータイヤ&ラバーカンパニー
- ブリヂストン株式会社
最近の動向
- 2025年6月、同社は約45,000件の顧客評価に基づき、車用タイヤカテゴリーで「ドイツの品質優勝者2025」に選ばれ、製品の品質と一貫性に対する消費者の強い信頼を反映しました。
- 2025年、横浜ゴムは9か月間で過去最高の業績を記録し、売上が増加し、アフターマーケットのプレミアムおよびパフォーマンスタイヤセグメントでの強い需要を反映して営業利益が20%以上増加しました。
- 2024年3月、グッドイヤータイヤ&ラバーカンパニーは、大型ホイールローダー向けに設計されたラジアルオフロード(OTR)タイヤカテゴリーで最新のRL-5Kを発表しました。これらの重荷重用空気圧タイヤは、強化された荷重能力を誇り、最大の性能と耐久性を求める用途に最適です。
レポートのカバレッジ
この調査レポートは、タイプ、車両タイプ、地理に基づく詳細な分析を提供します。主要市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、技術の進歩が業界に与える影響を評価し、外部要因や世界経済の変化が市場成長に与える影響を評価しています。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- メーカーは、環境規制の強化に対応するため、持続可能でリサイクル可能なバイオベースのタイヤ材料の開発を加速させます。
- 予測保守とフリートモニタリングの強化のために、埋め込みセンサーを備えたスマートで接続された空気圧タイヤが採用されます。
- EV最適化タイヤの需要が増加し、低騒音、高トルク、耐熱設計が求められます。
- フリートオペレーターがコスト効率と炭素排出削減を優先するため、リトレッドおよび循環経済モデルが拡大します。
- 高度なトレッド化合物と構造改善により、多様な地形でのタイヤの寿命と性能が向上します。
- 自動化とAI駆動の品質管理が生産効率と欠陥削減を再定義します。
- eコマースの成長により、ラストマイル配送フリートのタイヤ交換頻度が増加します。
- オフロードおよび産業セグメントは、インフラ、鉱業、農業機器の拡大から利益を得ます。
- 空気圧自動調整システムが安全性、トラクション、燃料効率を向上させます。
- サプライチェーンリスクと輸入依存を軽減するために、地域製造のローカリゼーションが増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の空気入りタイヤの市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
2024年から2032年の間に、空気入りタイヤ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたのはどの空気入りタイヤセグメントですか?
空気圧タイヤ市場の成長を促進している主な要因は何ですか?
空気入りタイヤ市場の主要企業はどこですか?
2024年に空気入りタイヤ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 空気入りタイヤ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の空気入りタイヤ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 368,977.6 million → 2032: USD 510,435.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 空気入りタイヤ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 空気入りタイヤ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における空気入りタイヤ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 空気入りタイヤ市場市場の成長要因
- 3.3 空気入りタイヤ市場市場の抑制要因および課題
- 3.4 空気入りタイヤ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 空気入りタイヤ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 空気入りタイヤ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、空気入りタイヤ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 空気入りタイヤ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 空気入りタイヤ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は空気入りタイヤ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 空気入りタイヤ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 空気入りタイヤ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 空気入りタイヤ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 空気入りタイヤ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新空気入りタイヤ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の空気入りタイヤ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の空気入りタイヤ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の空気入りタイヤ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の空気入りタイヤ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの空気入りタイヤ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の空気入りタイヤ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの空気入りタイヤ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 空気入りタイヤ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
