
市場概要:
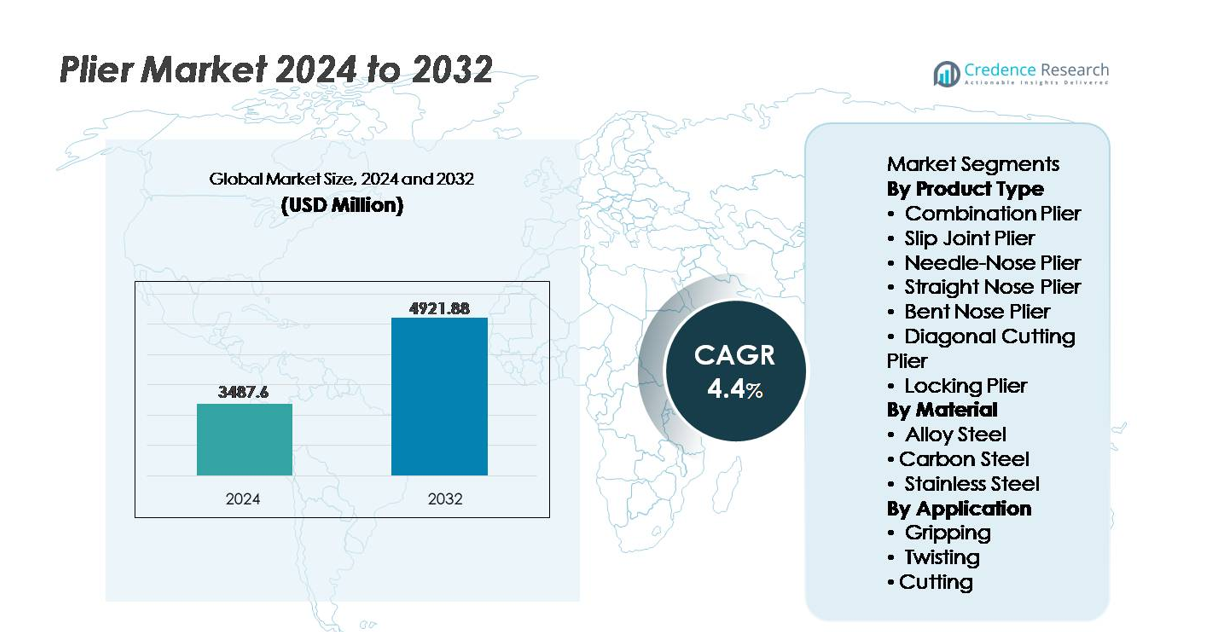
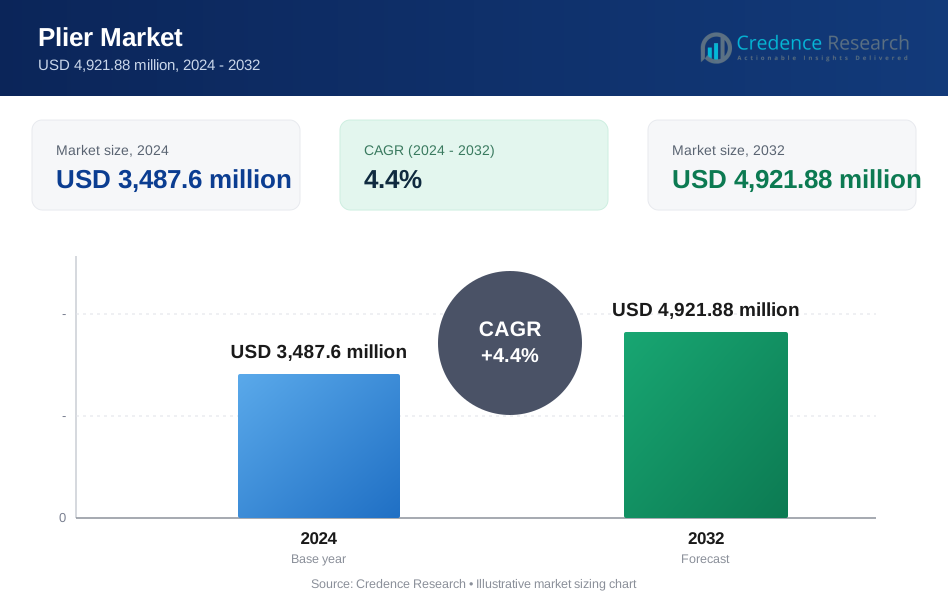
世界のプライヤー市場は2024年に34億8,760万米ドルと評価され、2025年から2032年の予測期間中に年平均成長率4.4%で拡大し、2032年には49億2,188万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 製品サイズ別プライヤー市場 2024 | 34億8,760万米ドル |
| 製品別プライヤー市場、CAGR | 4.4% |
| 製品サイズ別プライヤー市場 2032 | 49億2,188万米ドル |
プライヤー市場は、Snap-on、Park Tool、Knipex Tools、CHISEN Tools、Akar Tools、Rennsteig Werkzeuge、Klein Tools、MARUTO HASEGAWA KOSAKUJO、Apex Tool Group、Lisle Corpを含む確立された工具メーカーと専門ブランドの競争的な参加によって形成されています。これらの企業は、人間工学に基づいたデザイン、精密工学、合金強度の向上、および自動車、電気、建設、保守分野に対応する業界特化型ツール構成の革新を通じて競争しています。アジア太平洋地域は、大規模な工業化、インフラ拡張、製造出力によって約36%のシェアを持ち、世界市場をリードしており、次いで北米とヨーロッパが、専門的な用途向けのプロフェッショナルグレードおよびコンプライアンス認証済みのプライヤーの需要に焦点を当てています。
市場の洞察:
- 世界のプライヤー市場は2024年に34億8,760万米ドルと評価され、2032年には49億2,188万米ドルに達すると予測されており、予測期間中に年平均成長率4.4%で拡大しています。
- 建設、自動車修理、産業サービス活動の増加が主要な市場の推進力として機能しており、電気安全、設備保守、精密操作のための絶縁および高張力プライヤーの採用が増加しています。
- 主要な市場動向には、人間工学に基づいた軽量複合プライヤー、多機能ツールデザインへのシフト、電子機器およびEV部品組立におけるマイクロカッティングおよびESD安全ツールの需要増加が含まれます。
- 低コストメーカーからの競争圧力と偽造ツールの流通が価格とブランドの信頼性を制約しており、OEM品質基準は材料強度と安全コンプライアンスの継続的な革新を要求しています。
- 地域別では、アジア太平洋が36%のシェアを持つ最大の市場であり、次いで北米が32%、ヨーロッパが27%を占めています。製品タイプ別では、複合プライヤーが多目的使用により支配的なセグメントを表しています。
市場セグメンテーション分析:
製品タイプ別
製品タイプ別のプライヤー市場は、家庭用、自動車用、産業用でのグリップ、曲げ、ワイヤー切断の多目的ユーティリティのために、コンビネーションプライヤーが主導しており、これが支配的なサブセグメントを構成しています。その適応性により、複数の手工具が不要となり、電気技師、メカニック、DIYユーザーの間で広く採用されています。一方、斜め切断プライヤーは、精密なエッジ切断が必要な電子機器やケーブル設置で強い需要があります。ロッキングプライヤーは、金属加工や重作業の修理で、物をしっかりとクランプしてハンズフリー操作が可能なため、勢いを増しています。圧着やエンドカットプライヤーなどの特殊バリアントは、製造や建設におけるニッチな用途に対応しています。
- 例えば、IRWIN Vise-Gripロッキングプライヤーは、要求の厳しい修理作業で安定した保持を実現するために、顎の開口とクランプ圧力を制御する調整ネジを備えています。
素材別
合金鋼は、優れた硬度、引張強度、耐久性により、産業用の高負荷用途に適しているため、素材カテゴリーで支配的なサブセグメントを表しています。製造業者は、摩耗や変形に対する耐性のために合金鋼を好み、プロフェッショナルツールの製品ライフサイクルを延ばしています。炭素鋼はコストに敏感な市場や汎用ユーティリティで依然として関連性があり、ステンレス鋼プライヤーは、海洋、化学、屋外環境での耐腐食性能を求めるユーザーを引き付けています。複合材料やハイブリッド材料は、特に精密電子作業や反復作業でのユーザー疲労軽減の取り組みで、軽量で人間工学に基づいたツールとして台頭しています。
- 例えば、Knipexは、鍛造され、油焼きされたクロムバナジウム重作業鋼から製造された重作業用斜めカッターを製造しており、精密な切断エッジはさらに誘導硬化され、約64 HRCの切断エッジ硬度を達成し、ピアノ線を最大2.5 mmの直径(200mmモデルで)で信頼性のある切断を可能にしています。
用途別
切断は、インフラのアップグレードや産業自動化における電気配線、ケーブル設置、金属トリミング作業の増加により、主要な用途サブセグメントとして位置付けられています。精密切断プライヤーは、電子機器、航空宇宙、医療機器の組み立てに対応しており、クリーンな切断と最小限の材料変形が重要です。グリップ用途は、自動車修理、組み立てライン、メンテナンス作業で強い採用を示し続けています。ツイスト用途は、建設、配線、フェンス設置をサポートしていますが、専門化の必要性から切断に次いで二次的です。需要は、人間工学に基づいたデザイン、改善されたレバレッジメカニクス、電気安全のための絶縁ハンドルによってますます形作られています。
主要な成長要因:
インフラ開発と建設活動の拡大
交通ネットワーク、商業構造、都市再開発にわたる世界的なインフラの急速な拡大は、配線、配管、金属加工、設置作業に使用される耐久性と多機能性を備えたプライヤーの需要を引き続き促進しています。道路の近代化、住宅、再生可能エネルギーの展開、スマートシティプロジェクトにおける政府支援の取り組みは、ハンドツールの一貫した調達サイクルを生み出します。請負業者や技術者は、作業効率を向上させ、疲労を軽減し、安全基準の遵守をサポートするために、強化されたレバレッジメカニズムと滑り止めグリップ表面を備えた高張力プライヤーをますます優先しています。さらに、モジュラー建設やプレエンジニアード建材の成長は、正確な切断、曲げ、締結ツールを必要とし、プライヤーを組立活動の中核要件として位置付けます。アジア、アフリカ、南アメリカの新興市場は、特に都市人口の増加、可処分所得の増加、機械および建設業に参入する熟練労働力の拡大によって重要な需要プールとなっています。
- 例えば、東南アジアの建設プロジェクトで使用されるフジヤの産業用プライヤーモデルは、60〜62 HRCまでの硬度値を持ち、足場や鉄筋の固定に一般的に使用される直径2.6 mmの鋼線に適した切断性能を提供します。
DIY文化の高まり、修理サービス、ホームインプルーブメント
オンラインチュートリアル、デジタルツール販売、コスト削減のための自己メンテナンスを好む消費者の増加に支えられたDIY文化の急増は、家庭の修理、家具の組み立て、電気修理、趣味のクラフトにおけるプライヤーの採用を高めています。コンビネーションプライヤー、ニードルノーズプライヤー、斜めプライヤーを含む小売向けツールキットは、ますます住宅所有者、学生、小規模ワークショップのユーザーをターゲットにしています。家電修理サービス、自転車のメンテナンス、自動車の改装、ハードウェアの改装の成長は、使用頻度と交換サイクルをさらに刺激します。人間工学に基づいたデザイン、軽量素材、多機能メカニズムを提供する企業は、使いやすくコンパクトなツールに対する消費者の好意的な感情から利益を得ます。季節的なホームインプルーブメントの支出とインフルエンサーによるツールデモンストレーションはブランドのリーチを拡大し、プロ仕様の機能が消費者向けモデルに浸透します。この行動の変化は、ハンドツールを実用的な道具から個人化された家庭用必需品や趣味を可能にするアクセサリーへと変革します。
- 例えば、Klein ToolsのJourneymanシリーズのプライヤーは、デュアルマテリアルハンドルを採用しており、成形されたエラストマーのグリップ面が連続使用時の滑りとユーザーの負担を軽減するよう設計されていますが、ACSRケーブル、ネジ、釘、およびほとんどの硬化ワイヤーを含む材料に対するヘビーデューティーな切断能力を維持しています。
電子機器、再生可能エネルギー、産業オートメーションの成長
精密に設計されたプライヤーの需要は、電子機器の組み立て、電気自動車の生産、バッテリー製造、太陽光パネルの設置分野で高まっています。これらの分野では、細かいグリップ、端子圧着、エッジトリミング、マイクロカットの能力が求められています。配線ハーネス、小さな回路部品、絶縁に敏感な材料の普及により、メーカーは顎の許容範囲を減らし、切断精度を高め、帯電防止特性を持つプライヤーを提供することが求められています。産業オートメーションが進展する中、メンテナンスチームは、ライブライン操作やロボット機器のサービスに適した絶縁されたトルクサポートツールを必要としています。特に屋上の太陽光発電システムの再生可能エネルギーの設置は、高電圧の連続性と耐腐食性に最適化された圧着、ねじり、ケーブル切断ツールの採用を促進しています。電化とオートメーションの融合により、プライヤーは予防保守戦略、安全コンプライアンスプログラム、精密駆動の製造現場で欠かせないツールとなっています。
主要なトレンドと機会:
ハンドツールにおける技術統合
プライヤー市場を形成する主要なトレンドは、操作効率、快適性、信頼性を向上させるための高度なメカニズムとスマート機能の統合です。振動を抑える素材を使用した人間工学的グリップ、耐熱ハンドルコーティング、および生体力学的レバレッジシステムは、負担を軽減し、産業環境での長時間使用を可能にします。スマートツールの革新には、力の適用を測定する埋め込みセンサー、使用サイクルをカウントする機能、またはキャリブレーションに敏感な作業中に技術者に警告する機能があります。クイックチェンジ顎システムとモジュラーアタッチメントは、多目的な柔軟性を提供し、在庫の必要性を減らします。メーカーが耐腐食性ナノコーティング、誘導硬化顎、およびハイブリッド合金複合材を探求することで、精度、安全性、製品ライフサイクルが主要な購買基準となる中で強力な位置を築いています。
- 例えば、Snap-onは、最大5,000回の使用サイクルを記録し、Bluetoothを介してメンテナンス管理プラットフォームに使用ログを通信するデジタルトルク追跡グリップを試験運用しています。
持続可能な製造とリサイクル可能な材料の成長
持続可能性は、規制の圧力と企業の炭素会計がツール製造を再構築する中で、選択から必須へと移行しています。リサイクルされた鋼材の投入、水効率の高い熱処理プロセス、低樹脂ハンドルデザインを採用する企業は、評判と調達の利点を得ています。リサイクル可能なプライヤー部品の製造、改修システムの提供、環境廃棄物を削減する延長サービス保証プログラムの提供に機会があります。エコ意識の高い消費者をターゲットにするブランドは、材料調達、エネルギー消費、工場の排出における透明性を強調しています。クリーンな製造に対する政府のインセンティブと循環経済の高まりにより、ツールメーカーは持続可能性認証、グリーンコンプライアンスラベル、輸送排出とサプライチェーンリスクを最小限に抑える地域生産戦略を通じて差別化を図ることができます。
- 例えば、「Wihaのドイツにある生産施設は、再生可能エネルギーを利用して炭素削減製造を支援し、排出報告フレームワークに対するエネルギー使用の開示を可能にしています。」
主な課題:
価格圧力と低コストメーカーからの競争
市場は、低コスト生産拠点が標準的な構成の安価なプライヤーを提供し、大量小売や小規模修理市場をターゲットにすることで、激しい価格競争に直面しています。高品質メーカーは、先進的な材料費、コンプライアンス試験、労働力訓練と競争力のある価格設定のバランスを取るのに苦労しています。汎用ハンドツールのコモディティ化は差別化を制限し、伝統的な流通チャネルに依存するレガシーブランドの利益率を圧迫します。偽造ツールはブランドエクイティを損なうだけでなく、エンドユーザーを機器の故障や職場での怪我にさらすことで追加のリスクをもたらします。この課題を克服するには、付加価値機能、認証に裏付けられた品質保証、プレミアムセグメンテーションに戦略的に焦点を当てる必要があります。
熟練労働力の不足と安全コンプライアンスの制約
訓練された技術者、電気技師、メンテナンススペシャリストの世界的な不足は、プライヤーが標準的な操作ツールである産業および建設セクターでのツール需要を制限しています。新しい労働者は安全認証された絶縁プライヤーとタスクに特化したデザインを必要としますが、訓練は電化と自動化の拡大のペースに追いついていません。保護用ハンドツールの規制コンプライアンスは、特に厳しい電気および機械安全基準に支配される業界では、製造および文書化コストを増加させます。これらの基準を満たさないと、認証の罰則や契約機会の損失につながる可能性があります。この課題に対処するには、ユーザー教育への投資、安全設計の革新、ツールリテラシーを刺激するための職業訓練機関との協力が求められます。
地域分析:
北米
北米は、確立された建設、自動車修理、産業メンテナンスセクターに支えられ、世界のプライヤー市場シェアの約32%を占めています。認定された電気技師や技術者の間で絶縁、エルゴノミクス、精密プライヤーの高い採用が一貫した購入サイクルを促進しています。再生可能エネルギーの設置やEVインフラに対する政府のインセンティブが、切断、圧着、端子プライヤーの需要を高めています。この地域はまた、強力なDIY文化と広範なホームインプルーブメント支出の恩恵を受けています。メーカーは、軽量複合ツールやOSHA基準に準拠した安全設計の機会を活用し、プロフェッショナルグレードおよびコンシューマーグレードのハンドツールの市場を拡大しています。
ヨーロッパ
ヨーロッパは、厳しい職場安全規制とエネルギー効率の高い電動機器への依存度の高まりによって、プライヤー市場の約27%を占めています。ドイツ、英国、フランスでの産業改修が、特に航空宇宙、鉄道、機械工学の用途で精密かつ耐腐食性のプライヤーの需要を刺激しています。この地域の持続可能性の義務は、メーカーにリサイクル可能な材料と循環型製造慣行を採用することを奨励しています。オフショア風力プロジェクトや海洋事業の成長は、ステンレススチールおよび耐腐食ツールの採用をさらに支えています。プロフェッショナルユーザーの優位性と品質認証ツールの好みが、安定した市場価格とプレミアムブランドのポジショニングに貢献しています。
アジア太平洋
アジア太平洋地域は、約36%の最大シェアを占めており、大規模なインフラ開発、産業オートメーション、電子機器製造、労働集約型産業の拡大によって牽引されています。中国とインドは、国内ブランドの台頭と輸出能力の向上により、主要な生産と消費の拠点となっています。急速な都市化は建設とユーティリティのメンテナンス需要を促進し、急成長する電子機器セクターは、マイクロカッティング、ESD安全、精密プライヤーの需要を押し上げています。価格競争力と小売業者およびeコマースチャネルの拡大が市場浸透を広げるのに役立っています。政府が支援する技術職の拡大のためのトレーニングプログラムは、商業および住宅用途でのツール消費をさらに刺激します。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、アルゼンチンでの石油・ガスのメンテナンス、自動車修理、住宅プロジェクトからの需要により、世界市場シェアの約3%を占めています。経済サイクルは専門的な建設支出に影響を与えますが、安定した非公式の修理および改修市場が基本的なツール消費を維持しています。産業安全と技術労働力の開発への投資の増加は、認定された絶縁プライヤーの好みを高めます。成長するeコマースの配送能力と地域ディストリビューターとのパートナーシップにより、先進的なツールバリアントへのアクセスが向上します。手頃な価格は主要な購入決定要因であり、中価格帯で耐久性のあるプライヤーの提供に機会を生み出します。
中東・アフリカ
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでのエネルギー、石油化学コンプレックス、都市インフラへの継続的な投資に支えられ、約2%の市場シェアを保持しています。過酷な気候条件は、屋外および重作業環境に適した耐腐食性および耐熱性プライヤーの需要を促進します。再生可能エネルギーの緩やかな拡大、電力網の近代化、ユーティリティメンテナンスが専門的なツール調達を支えています。しかし、輸入依存と価格感度が高級ツールの浸透に障壁をもたらします。能力構築の取り組みや政府が資金提供する職業訓練機関が、熟練した使用と将来の高仕様プライヤーの採用を改善する可能性があります。
市場セグメンテーション:
製品タイプ別
- コンビネーションプライヤー
- スリップジョイントプライヤー
- ニードルノーズプライヤー
- ストレートノーズプライヤー
- ベントノーズプライヤー
- 斜め切りプライヤー
- ロッキングプライヤー
素材別
- 合金鋼
- 炭素鋼
- ステンレス鋼
用途別
- グリッピング
- ツイスト
- カッティング
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境:
プライヤー市場は、グローバルな工具ブランド、地域の製造業者、コスト重視の市場参入者が混在する非常に競争の激しい環境を特徴としています。主要企業は、先進的な素材、エルゴノミクスに基づくメカニクス、誘導硬化された切断刃、電気安全基準に準拠した絶縁設計を通じて差別化を図っています。プレミアム企業は、製品の信頼性、長寿命の工具、ブランド保証を強調し、プロフェッショナルユーザーの間での地位を維持しています。一方、中規模メーカーは、スケーラブルな生産と地域分配の利点を活用して、価格と実用性で競争しています。電子機器用のマイクロカットプライヤーや海洋用途向けの耐腐食モデルなど、業界特化型のカスタマイズがニッチな機会を生み出しています。Eコマースと直接消費者向けモデルは、可視性と価格の透明性を向上させ、競争を激化させる一方で、偽造工具はブランドの評判とエンドユーザーの安全性を脅かしています。軽量複合材料、持続可能性を重視した製造、多機能デザインの継続的な革新は、プロフェッショナルおよびDIYセグメントの競争差別化の中心となっています。
主要プレイヤー分析:
- Snap-on
- Park Tool
- Knipex Tools
- CHISEN Tools
- Akar Tools
- Rennsteig Werkzeuge
- Klein Tools
- MARUTO HASEGAWA KOSAKUJO
- Apex Tool Group
- Lisle Corp
最近の開発:
- 2025年、Knipexは新製品ラインアップの一環として、新しい限定版ホリデーツイングリッププライヤーモデル(製品コード82 01 200 S02、8インチ/200 mm)を発表しました。このモデルは特別な黒仕上げとブロンズの文字が特徴です。
- 2025年、KnipexはCobra® ESエクストラスリムウォーターポンププライヤーの新しいサイズ(180 mmおよび再設計された250 mmを含む)への展開を拡大し、狭い設置スペースでの柔軟性を提供することを目指しています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、素材、用途 および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、そのビジネス、製品提供、投資、収益源、主要用途の概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インフラ拡大と産業メンテナンス活動が世界的に成長し続ける中、プライヤーの需要は強化されるでしょう。
- メーカーは、プロの用途でのユーザーの快適さを向上させ、疲労を軽減するために、軽量で人間工学に基づいたデザインをますます採用するでしょう。
- 電子機器、EV製造、先進的な組立作業の増加に伴い、精密およびマイクロカッティングプライヤーが注目を集めるでしょう。
- 生産性と安全性の監視をサポートするために、力の測定や摩耗追跡機能を備えたスマートハンドツールが登場するかもしれません。
- 持続可能性の取り組みにより、リサイクル可能な素材と環境に配慮した製造プロセスの使用が促進されるでしょう。
- より厳しい電気安全規制により、絶縁および安全認証されたプライヤーの採用が増加するでしょう。
- カスタマイズとモジュラージョーシステムは、多機能性をサポートし、エンドユーザーのツール在庫要件を削減します。
- Eコマースの拡大により、製品のアクセス性が向上し、競争力のある価格設定のダイナミクスが強化されるでしょう。
- プレミアムブランドは、性能を差別化するために、耐腐食コーティングと長寿命の切断面に注力するでしょう。
- 熟練した職業訓練プログラムの成長により、発展途上市場でのプロ用ツールの購入が増加するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のペンチ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、プライヤー市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたペンチのセグメントはどれですか?
プライヤー市場の成長を促進している主な要因は何ですか?
ペンチ市場の主要な企業はどこですか?
2024年にペンチ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プライヤーマーケットの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプライヤーマーケット市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,487.6 million → 2032: USD 4,921.88 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プライヤーマーケット市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プライヤーマーケット市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプライヤーマーケット市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プライヤーマーケット市場の成長要因
- 3.3 プライヤーマーケット市場の抑制要因および課題
- 3.4 プライヤーマーケット市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プライヤーマーケットバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プライヤーマーケットサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プライヤーマーケットカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プライヤーマーケット市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プライヤーマーケット輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプライヤーマーケット市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プライヤーマーケット市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プライヤーマーケット市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プライヤーマーケット競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プライヤーマーケット分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プライヤーマーケットの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプライヤーマーケット市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプライヤーマーケット市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプライヤーマーケット市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプライヤーマーケット市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプライヤーマーケット市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプライヤーマーケット市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプライヤーマーケット市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プライヤーマーケット企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
