
市場概要:
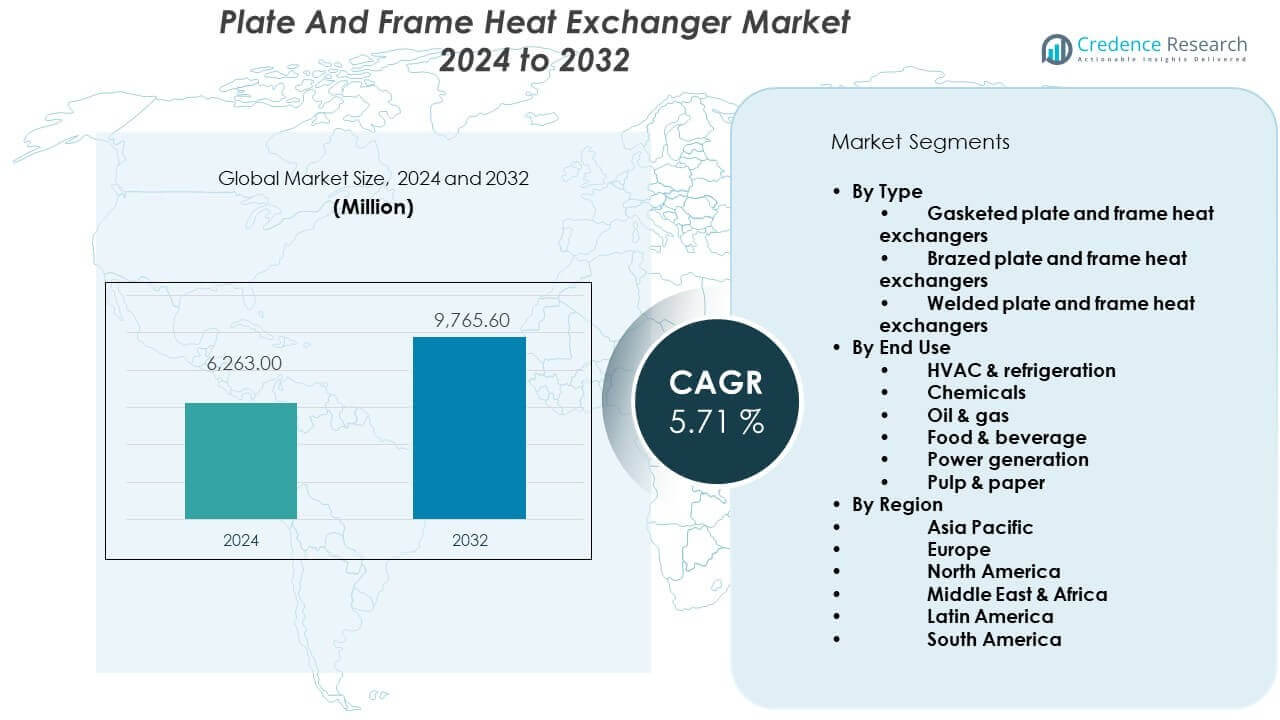
プレートおよびフレーム熱交換器市場は、2024年の62億6,300万米ドルから2032年には推定97億6,560万米ドルに成長し、2024年から2032年の間に5.71%の年平均成長率を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプレートおよびフレーム熱交換器市場規模 | 62億6,300万米ドル |
| プレートおよびフレーム熱交換器市場、CAGR | 5.71% |
| 2032年のプレートおよびフレーム熱交換器市場規模 | 97億6,560万米ドル |
市場の成長は、業界全体でエネルギー効率の高い熱システムの需要増加によって推進されています。製造工場はエネルギー損失と運用コストの削減を目指しています。食品・飲料加工業者は衛生的で清掃が容易な交換器設計に依存しています。化学および製薬業界は安定したプロセスのために正確な温度制御を必要としています。HVACシステムはスペースと効率を最適化するためにプレートおよびフレーム交換器を使用します。地域暖房ネットワークは信頼性のある熱伝達のためにこれらのシステムを採用しています。モジュラー建設は迅速なアップグレードとダウンタイムの削減をサポートします。
ヨーロッパは厳しいエネルギー効率と排出規制により市場をリードしています。ドイツやフランスなどの国々は地域暖房の近代化に多額の投資をしています。北米はHVAC、食品加工、産業改修からの安定した需要を示しています。アメリカ合衆国は老朽化した熱交換システムの交換を支援しています。アジア太平洋地域は急速な産業拡大により高成長地域として浮上しています。中国とインドは化学、電力、製造業への投資を増やしています。東南アジアは食品加工と輸出産業の拡大からの需要を獲得しています。
市場の洞察:
- プレート&フレーム熱交換器市場は、2024年の62億6,300万米ドルから2032年には97億6,560万米ドルに成長すると予測されており、コンパクトな設計、高い熱伝達効率、容易なメンテナンスに支えられ、年平均成長率(CAGR)は5.71%を記録します。
- ヨーロッパ(32–35%)、アジア太平洋(30–33%)、北アメリカ(22–25%)が市場を支配しており、それぞれ厳しいエネルギー規制、急速な産業拡大、強力なHVACおよび改修需要によるものです。
- アジア太平洋は30–33%のシェアを持ち、中国とインドの工業化、製造能力の拡大、エネルギー効率の高い熱システムの採用拡大により、最も急成長している地域です。
- タイプ別では、ガスケット付きプレート&フレーム熱交換器が約45–48%を占め、柔軟性、清掃のしやすさ、頻繁なメンテナンスを必要とするプロセス産業に適していることが要因です。
- 最終用途別では、HVAC&冷凍が約35–38%のシェアを持ち、都市建設の成長、商業ビルのアップグレード、スペース効率の高い熱ソリューションの需要増加に支えられています。
市場の推進要因:
主要プロセス産業におけるコンパクトで効率的な熱システムに対する産業需要の増加
産業界は、スペースが限られた施設に適合するコンパクトな熱交換システムを求めています。プレート&フレームユニットは、小さな設置面積で高い熱効率をサポートします。化学工場は安定した反応のために正確な温度制御を必要とします。食品加工業者は、迅速な清掃サイクルを持つ衛生的な設計を好みます。電力事業者は、これらのシステムを一貫した熱業務に使用します。メンテナンスチームは、プレートへの簡単なアクセスと迅速なサービスを重視します。プレート&フレーム熱交換器市場は、これらの運用ニーズから利益を得ています。信頼性の高い性能は、長期の生産サイクルをサポートします。
- 例えば、アルファ・ラバルは、工業プロセス業務において、ガスケット付きプレート熱交換器が5,000 W/m²Kを超える熱伝達係数を達成し、コンパクトなレイアウトと安定した熱制御をサポートしていると報告しています。信頼性の高い性能は、長期の生産サイクルをサポートします。
運用コスト管理とエネルギーパフォーマンス目標への注目の高まり
エネルギーコストの圧力が効率的な熱交換システムの需要を促進します。企業は熱プロセス全体でのエネルギー損失を追跡します。圧力損失の低減は、ポンプ動力の必要性を減らすのに役立ちます。プレート&フレーム熱交換器市場は、コスト重視のシステムアップグレードをサポートします。プラントは内部のエネルギーベンチマークを達成することを目指しています。安定した熱伝達は出力の一貫性を向上させます。予測可能な運用は予算計画を助けます。コスト管理は長期的な採用を強化します。
- 例えば、ダンフォスは、最適化された流路により、従来のシェル設計と比較して、ブレーズドプレート熱交換器がポンピングエネルギーを最大30%削減すると述べています。
都市開発におけるHVACおよび地域暖房インフラの拡大
都市建設は効率的な暖房システムの需要を拡大します。商業ビルはコンパクトな機械レイアウトを必要とします。HVAC設計者はレイアウトの柔軟性のためにプレートシステムを選択します。プレート&フレーム熱交換器市場は地域暖房ネットワークをサポートします。市のプロジェクトはモジュール式の拡張能力を重視します。信頼性の高い熱分配はネットワークの安定性を向上させます。都市の密度はシステムの交換活動を増加させます。インフラの成長は安定した需要を支えます。
連続製造業務におけるプロセスの信頼性要件
連続生産には安定した熱制御が必要です。計画外の停止は財務リスクを高めます。オペレーターは迅速なメンテナンスが可能な機器を好みます。プレート&フレーム熱交換器市場は稼働時間の要件を満たします。モジュール式プレートにより部分的なサービスが可能です。安定した熱伝達は製品品質を保護します。信頼性は長い資産寿命をサポートします。プロセスの安定性が投資決定を促進します。
市場動向:
モジュール式でスケーラブルな熱交換構成へのシフト
エンドユーザーはスケーラブルな熱システムを好みます。モジュール式プレート設計は段階的な容量拡張をサポートします。施設はシステム全体の交換を避けます。プレート&フレーム熱交換器市場は柔軟なプラント計画に合致します。標準化されたコンポーネントはエンジニアリングの労力を削減します。迅速な設置はプロジェクトのスケジュールを短縮します。スケーラビリティは資本規律をサポートします。レイアウトはプロセスの変化に適応します。
- 例えば、Kelvion Holding GmbHは、ガスケット付きプレートユニットの容量をフレームサイズを変更せずにプレートを追加することで拡張でき、工業プラント内で同じフットプリントで50%以上の出力増加が可能であることを強調しています。
先進的なプレート材料と表面設計の利用増加
メーカーは効率向上のためにプレートの形状を改善しています。先進的な合金は耐腐食性を向上させます。最適化された表面は低圧で乱流を増加させます。プレート&フレーム熱交換器市場は材料の進歩を反映しています。産業界は攻撃的な流体をより安全に扱います。長いサービス寿命は交換サイクルを減少させます。性能の安定性は信頼性を向上させます。設計のアップグレードは効率向上をサポートします。
廃熱回収システムへの熱交換器の統合
産業界は未使用のプロセス熱の回収に焦点を当てています。廃熱は二次加熱のニーズをサポートします。コンパクトな熱交換器は回収モジュールに容易にフィットします。プレート&フレーム熱交換器市場は回収統合をサポートします。プラントは全体的なエネルギーバランスを改善します。燃料使用量の削減は運用コストを下げます。熱の再利用は持続可能性の目標に合致します。効率向上は長期的な価値を追加します。
規制産業における清掃が容易なシステムへの嗜好の高まり
規制されたセクターは厳格な衛生基準を要求します。食品および製薬プラントは頻繁な清掃を必要とします。プレートシステムは迅速な分解を可能にします。プレート&フレーム熱交換器市場は規制された運用に適しています。清掃時間の短縮は稼働時間を改善します。検査アクセスはコンプライアンス監査をサポートします。清掃性は製品の安全性を保護します。規制は交換需要を維持します。
市場課題分析:
特定の用途における汚れや流体品質への高い感度
汚れは時間とともに熱効率を低下させます。流体品質が悪いと清掃頻度が増加します。いくつかのプロセスはスケーリングのリスクに直面します。プレート&フレーム熱交換器市場は性能の変動に直面しています。オペレーターはフィルタリングを慎重に管理する必要があります。頻繁なメンテナンスは労働の手間を増加させます。ダウンタイムのリスクは生産性に影響を与えます。用途に特化した設計が重要になります。
代替技術と比較した圧力および温度の制限
極端な条件はプレート式熱交換器の使用を制限します。高圧プロセスでは他の設計が好まれます。一部の用途では、より厚い機器の壁が必要です。プレート式熱交換器市場は技術的な制約に直面しています。エンジニアは運転限界を慎重に評価します。特別な設計は機器のコストを増加させます。不適切な選択は故障のリスクを伴います。技術的な評価は複雑さを増します。
市場機会:
産業の改修とエネルギーアップグレードプロジェクトからの成長の可能性
老朽化した施設は効率の向上を追求しています。改修プロジェクトはコンパクトな機器を好みます。スペースの制限がかさばるシステムを制約します。プレート式熱交換器市場は改修需要から利益を得ています。エネルギー監査が交換の決定を促進します。現代のユニットは熱損失を減少させます。改善された制御が効率を向上させます。アップグレードは長期的な節約を支援します。
発展途上地域の新しいプロセス産業からの新たな需要
産業の拡大が新しい機器の需要を生み出します。新しい工場は現代の熱設計を採用します。発展途上地域は製造能力に投資しています。プレート式熱交換器市場は新規プロジェクトと一致しています。エンジニアは標準化されたソリューションを好みます。現地生産が供給アクセスを改善します。信頼性の高い熱制御が運用を支援します。拡大は将来の成長を支えます。
市場セグメンテーション分析:
タイプ別
ガスケット付きプレート式熱交換器は柔軟性と簡単なメンテナンスのために強い需要があります。これらのシステムは頻繁な清掃と容量調整が必要な用途に適しています。ろう付けプレート式熱交換器は高い熱効率を持つコンパクトなシステムに対応します。HVACと冷蔵システムは密閉構造とスペース節約のためにろう付けユニットを好みます。溶接プレート式熱交換器は高圧および高温の業務に対応します。化学および石油加工プラントは漏れ抵抗と耐久性のために溶接設計に依存しています。プレート式熱交換器市場はこの明確なタイプベースの適合性から運転条件全体で利益を得ています。それは軽工業および重工業での広範な採用を支援します。
- 例えば、API Heat Transferは、SIGMAWIG全溶接プレート交換器が35バール(580 psig)までの圧力に対応し、SIGMASHELLプレートアンドシェルユニットは150バール(2,176 psig)までの運転圧力に対応できると指定しており、石油およびガス産業の厳しい要求を満たしています。
エンドユース別
HVACと冷蔵は都市建設の成長により主要なエンドユースセグメントを表しています。商業ビルは限られた機械スペースでの効率的な熱伝達を必要とします。化学プラントはプロセスの信頼性のために安定した熱制御に依存しています。石油およびガス施設は補助的な加熱および冷却業務にプレートシステムを使用します。食品および飲料生産者は衛生的な設計と迅速な清掃サイクルを重視します。発電アプリケーションは補助およびプラントバランスシステムのために熱交換器に依存しています。パルプおよび製紙工場は連続運転のために堅牢な機器を要求します。エンドユースの多様性は産業サイクル全体で安定した需要を支えます。
- 例えば、ザイレムは、プレート式熱交換器が1,000 m³/hを超える流量を処理する地域冷房およびHVACネットワークに展開され、大規模な商業およびユーティリティ規模の運用をサポートしていると述べています。
セグメンテーション:
タイプ別- ガスケット式プレートおよびフレーム熱交換器
- ろう付けプレートおよびフレーム熱交換器
- 溶接プレートおよびフレーム熱交換器
- HVAC & 冷凍
- 化学品
- 石油 & ガス
- 食品 & 飲料
- 発電
- パルプ & 紙
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
ヨーロッパ: 成熟した産業基盤と強力なエネルギー効率への注力
ヨーロッパは、世界市場の主要なシェアを占め、総需要の約32–35%を占めています。この地域は厳しいエネルギー効率と排出規制の恩恵を受けています。産業の改修は安定した交換需要を支えています。地域暖房ネットワークは効率的な熱交換システムに依存しています。食品、化学、発電産業は一貫した設備購入を維持しています。ヨーロッパのプレートおよびフレーム熱交換器市場は、強力なエンジニアリング基準から利益を得ています。持続可能なインフラへの長期的な投資から恩恵を受けています。
アジア太平洋: 急速な産業拡大とインフラ成長
アジア太平洋は、推定30–33%の市場シェアを持つ最も急成長している地域です。中国とインドの工業化が強力な設備需要を牽引しています。製造拠点は化学、発電、食品加工能力を拡大しています。都市建設はHVACおよび冷凍用途を支えています。コストに敏感な購入者はコンパクトで効率的な熱交換器を好みます。プレートおよびフレーム熱交換器市場は、大規模なグリーンフィールドプロジェクトから利益を得ています。エネルギー効率意識の高まりから勢いを得ています。
北アメリカ、中東 & アフリカ、ラテンアメリカ: 安定した新興需要
北アメリカは、HVACのアップグレードと産業の改修により、市場の約22–25%を占めています。アメリカは商業およびプロセス産業全体で需要をリードしています。中東 & アフリカは、石油、ガス、地域冷房プロジェクトに支えられ、約6–7%のシェアを持っています。ラテンアメリカは、食品加工と発電投資により、約5–6%を貢献しています。産業の近代化はこれらの地域全体での緩やかな成長を支えています。プレートおよびフレーム熱交換器市場は、多様化した地域需要から安定性を得ています。継続的なインフラ開発と交換サイクルから利益を得ています。
主要プレイヤー分析:
競争分析:
プレート&フレーム熱交換器市場は、効率と信頼性を競うグローバルおよび地域のプレイヤーによって中程度の統合を示しています。主要企業は製品性能、ライフサイクルコスト管理、サービスの範囲に注力しています。革新はコンパクトなデザインと先進的なプレート素材に集中しています。グローバルプレイヤーは強力な流通ネットワークと設置基盤の優位性を活用しています。地域企業は価格とローカライズされたサービスを通じて競争しています。顧客は実績のある産業リファレンスを持つサプライヤーを好みます。プレート&フレーム熱交換器市場は、強力なエンジニアリングサポートを持つベンダーを評価します。価格だけでなく差別化を通じて競争力を維持しています。
最近の展開:
- Danfossは2025年12月11日にHydro Holding Spaの戦略的買収を完了し、Fluid Conveyance部門にとって重要なマイルストーンとなりました。イタリアを拠点とするこのメーカーは、350人の従業員と年間6,000万ユーロの売上を上げており、Danfossにイタリアとチェコ共和国での強力な現地フィッティング生産基盤を提供します。Hydro Holdingは2015年からの戦略的構築を通じて設立され、炭素鋼とステンレス鋼のフィッティングの専門知識を結集し、Danfossのホースとフィッティングソリューションにおける欧州のリーディングプレーヤーとしての地位を強化します。Danfoss Power Solutionsへの統合により、包括的なホースとフィッティングの強力な拠点が生まれ、欧州のOEMやディストリビューターの進化するニーズに応えながら、商業および製造のシナジーを実現します。
- 2025年11月、Alfa Lavalはフランスの次世代原子力プロジェクトを加速するため、フランス電力会社(EDF)との戦略的パートナーシップを拡大しました。この協力の下、Alfa Lavalの先進的なガスケット式および半溶接プレート熱交換器技術が、Penly、Gravelines、BugeyのEDFのEPR2原子炉建設現場で展開され、6つの新しい原子炉の開発を支援します。このパートナーシップは、資本支出を最適化し、実施を加速するための標準化されたモジュラーアプローチを強調しています。さらに、Alfa Laval Koreaは2025年11月にHanwha Ocean Ecotechとアンモニア燃料システムソリューションに関する覚書を締結し、二重燃料船舶での協力を進めます。このパートナーシップは、Alfa Lavalのアンモニア燃料システムと緩和技術の専門知識と、Hanwhaの海洋システムエンジニアリング能力を活用し、パイロットインストールを提供し、世界の海運業の脱炭素化を推進することを目指しています。
- 2025年4月、Alfa LavalはTS25半溶接熱交換器を発表し、その半溶接プレート熱交換器ポートフォリオに重要な追加を行いました。TS25は、電解槽冷却、硫酸生産、産業用ヒートポンプシステムなど、圧力損失によって制限されるアプリケーション向けに特別に設計されています。熱性能を最大化するコンパクトな設計を特徴とし、クリーンエネルギー生産とプロセス産業において卓越した効率と安全性を提供します。同社は以前、Chillventa 2024(2024年9月)でエネルギー効率の高いヒートポンプ用熱交換器を発表し、最大容量のアンモニアヒートポンプコンデンサーと、廃水、海水、産業プロセスからの廃熱を活用するために設計されたSEシリーズのろう付け熱交換器を含む、エネルギー効率へのコミットメントを示しました。
レポートのカバレッジ:
この調査レポートは、タイプ別およびエンドユース別セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の見通し:
- 産業施設は、スペースの制約に対処するためにコンパクトな熱システムの採用を増やします。
- エネルギー効率の目標は、熱交換器の交換決定に引き続き影響を与えます。
- モジュラープレート設計は、プロセス産業における段階的な容量拡張をサポートします。
- 先進的なプレート材料は、腐食性のある作業環境での耐久性を向上させます。
- HVACの近代化は、商業ビルからの安定した需要を維持します。
- 地域暖房および冷房プロジェクトは、プレートシステムの使用を拡大します。
- メンテナンス重視の設計は、連続運転全体のダウンタイムを減少させます。
- 新興の産業ハブは、標準化された熱交換ソリューションを採用します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プレートおよびフレーム熱交換器市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年に最も大きなシェアを持っていたプレートおよびフレーム熱交換器市場セグメントはどれですか?
プレートおよびフレーム熱交換器市場の成長を促進している主な要因は何ですか?
プレートおよびフレーム熱交換器市場の主要企業はどこですか?
2024年にプレートおよびフレーム熱交換器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プレート式熱交換器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプレート式熱交換器市場市場スナップショット
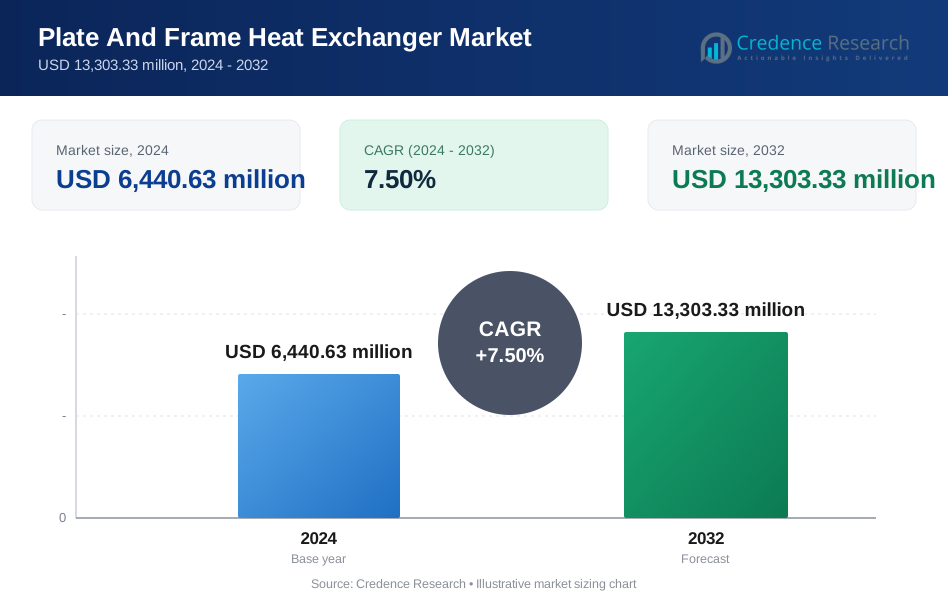
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,440.63 million → 2032: USD 13,303.33 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プレート式熱交換器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プレート式熱交換器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプレート式熱交換器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プレート式熱交換器市場市場の成長要因
- 3.3 プレート式熱交換器市場市場の抑制要因および課題
- 3.4 プレート式熱交換器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プレート式熱交換器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プレート式熱交換器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プレート式熱交換器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プレート式熱交換器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プレート式熱交換器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプレート式熱交換器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プレート式熱交換器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プレート式熱交換器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プレート式熱交換器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プレート式熱交換器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プレート式熱交換器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプレート式熱交換器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプレート式熱交換器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプレート式熱交換器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプレート式熱交換器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプレート式熱交換器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプレート式熱交換器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプレート式熱交換器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プレート式熱交換器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
