
市場概要:
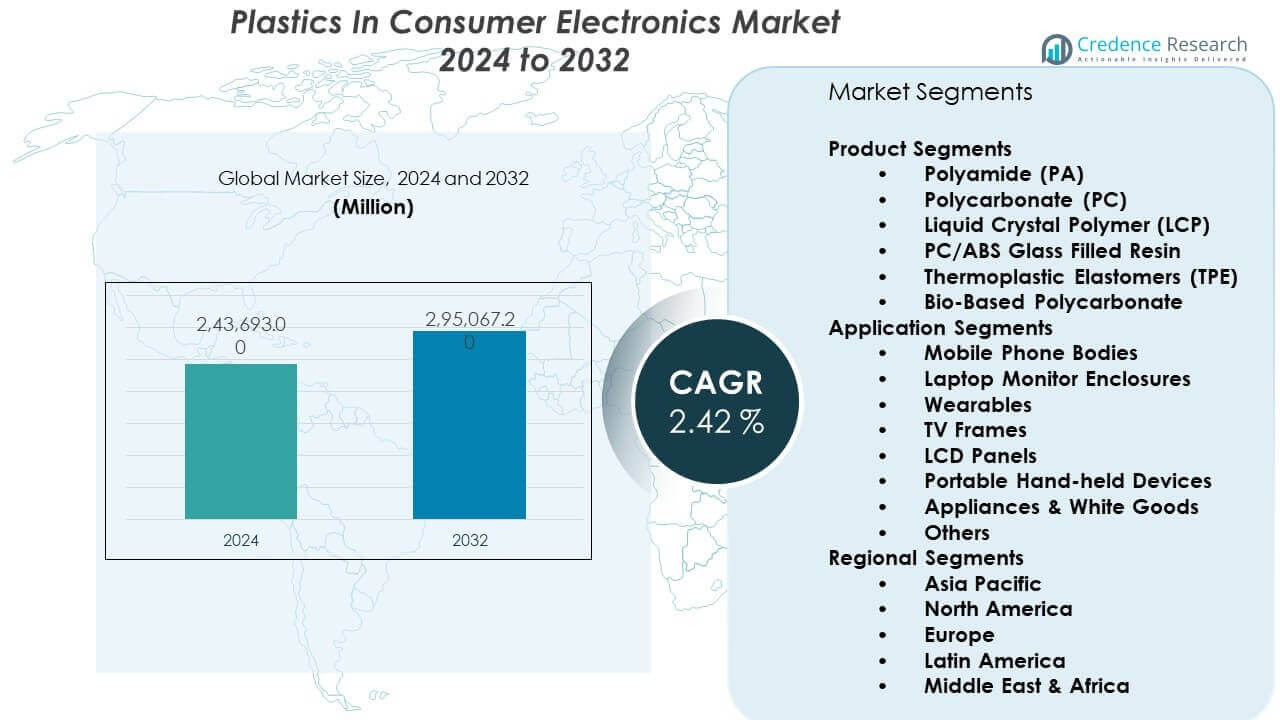
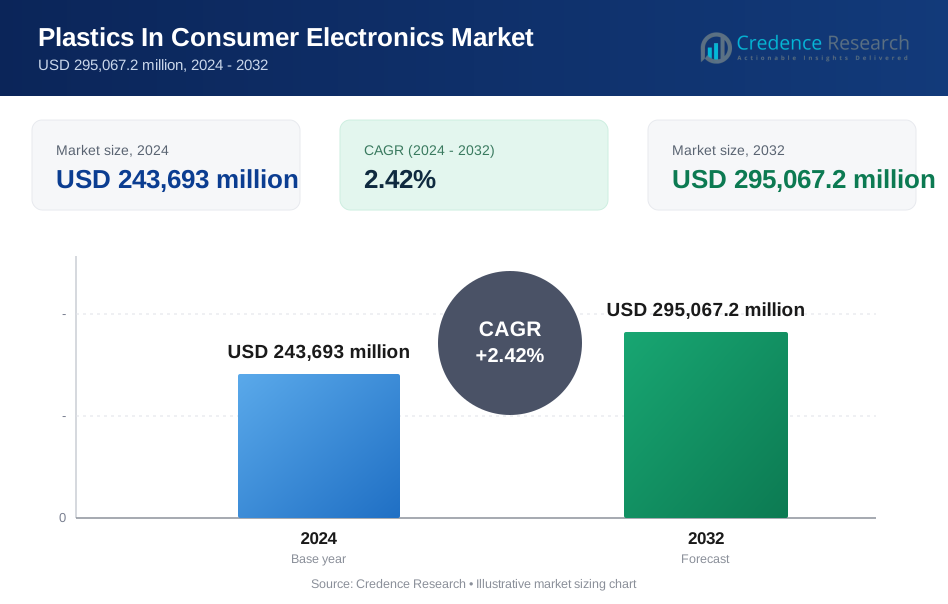
消費者向け電子機器におけるプラスチック市場は、2024年の2,436億9,300万米ドルから2032年には2,950億6,720万米ドルに成長すると予測されています。この市場は、2024年から2032年にかけて2.42%の年平均成長率で拡大すると期待されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の消費者向け電子機器におけるプラスチック市場規模 | 2,436億9,300万米ドル |
| 消費者向け電子機器におけるプラスチック市場、CAGR | 2.42% |
| 2032年の消費者向け電子機器におけるプラスチック市場規模 | 2,950億6,720万米ドル |
市場の成長は、スマートフォン、ノートパソコン、ウェアラブル機器の生産増加によって促進されています。メーカーは絶縁性、耐衝撃性、デザインの自由度のためにプラスチックを好みます。薄肉成形はコンパクトなデバイスレイアウトをサポートします。耐熱性ポリマーは内部コンポーネントを保護します。軽量ケースは携帯性とユーザーの快適性を向上させます。大量生産は、より速い処理サイクルのためにプラスチックを好みます。リサイクルに焦点を当てたポリマーグレードはブランドから注目を集めています。消費者のスリムなデザインへの好みは、先進的なプラスチックの使用をサポートします。電子機器メーカーは、性能とコストのバランスを取るためにプラスチックに依存しています。
アジア太平洋地域は、大規模な電子機器製造拠点があるため市場をリードしています。中国、韓国、台湾はコンポーネント生産を支配しています。強力なサプライチェーンが高いポリマー消費を支えています。日本は精密で高性能なプラスチック材料に焦点を当てています。北米は電子機器設計の重要なイノベーションセンターであり続けています。アメリカはプレミアムデバイスの需要を牽引しています。ヨーロッパは持続可能性を重視した材料選択で安定した成長を示しています。東南アジアの新興市場は、組立拡大から勢いを増しています。
市場の洞察:
- 市場は2024年に2,436億9,300万米ドルに達し、2032年までに2,950億6,720万米ドルに達すると予測されており、安定した家電製品の生産に支えられ、年平均成長率は2.42%です。
- アジア太平洋地域は68.07%のシェアを持ち、中国、韓国、インドでの大規模な製造により牽引されており、ヨーロッパはリサイクル義務により15%を占め、北米は強力なデバイスの革新により約12%を占めています。
- 北米はプレミアム家電の需要、材料の革新、リサイクルおよびバイオベースのプラスチックの採用の増加に支えられ、約12%のシェアで最も成長が速い地域です。
- 製品タイプ別では、ポリカーボネートが33.1%のシェアを持ち、スマートフォンのケース、ディスプレイハウジング、耐衝撃性コンポーネントでの高い使用を反映しています。
- 用途別では、ノートパソコンのモニターエンクロージャーが22%のシェアを占め、軽量設計要件と一貫した交換需要に支えられています。
市場の推進要因:
軽量でコンパクトな家電製品の需要の高まり
家電製品市場におけるプラスチックは、コンパクトデバイスの需要から勢いを得ています。メーカーは製品の快適性を向上させるために重量を減らすことに注力しています。プラスチックは薄くて軽量なハウジング構造をサポートします。スマートフォンやタブレットはスリムなケースデザインに依存しています。軽量材料は物流と取り扱いコストを削減します。プラスチックは現代的な美学のための複雑な形状を可能にします。デザインチームは製品開発中の柔軟性を重視しています。それは一貫した品質の出力で大量生産をサポートします。
- 例えば、サムスンは、Galaxy S23デバイスが廃棄された漁網やPETボトルからリサイクルされたプラスチックを使用しており、1.2メートルを超える落下試験の耐久性基準を維持しながら部品の重量を削減していることを確認しました。
コスト効率と電子機器全体での大量製造の互換性
家電製品市場におけるプラスチックは、強力なコスト管理の必要性から利益を得ています。電子機器ブランドは価格に敏感なセグメントで運営されています。プラスチックは原材料と加工費を削減します。射出成形は大規模な製造サイクルをサポートします。短い生産時間は工場の効率を向上させます。メーカーはバッチ間で予測可能な性能を得ます。安定したサプライチェーンは計画精度をサポートします。それは競争の激しい市場での利益率を向上させます。
- 例えば、Appleのサプライヤーは、ポリカーボネート部品のためにマルチキャビティ射出金型を使用し、毎月数百万個の同一部品を±0.05 mm未満の寸法公差で生産しています。
デバイスにおける電気絶縁とコンポーネント保護の要件
家電製品市場におけるプラスチックは、絶縁性能に依存しています。電子部品は信頼性のある電気的隔離を必要とします。プラスチックはユーザーを電気的な露出から保護します。デバイスのハウジングは短絡のリスクを低減します。材料は中程度の内部熱レベルに耐えます。プラスチックは振動や軽微な衝撃を吸収します。製品の信頼性は保護ケースを通じて向上します。それは安全基準への準拠をサポートします。
製品差別化とブランドアイデンティティを支えるデザインの柔軟性
消費者向け電子機器市場におけるプラスチックは、強力なデザインのバリエーションを可能にします。ブランドは独自の製品外観に焦点を当てています。プラスチックは滑らかな曲線と色の選択肢を提供します。表面仕上げは視覚的な魅力を高めます。迅速なデザイン変更は頻繁なモデル更新をサポートします。カスタム形状はブランドアイデンティティを強化します。プラスチックは迅速な工具調整をサポートします。これにより、デザインから市場投入までの時間が短縮されます。
市場動向:
プレミアムデバイスにおける高性能エンジニアリングプラスチックへのシフト
消費者向け電子機器市場におけるプラスチックは、先進的な材料へのシフトを示しています。メーカーはエンジニアリンググレードのプラスチックを採用しています。プレミアムデバイスはより高い耐熱性を要求します。強化されたポリマーは製品寿命を延ばします。高級電子機器は耐久性のあるエンクロージャーを必要とします。材料の革新は機械的強度を向上させます。サプライヤーはポリマー開発に投資しています。これにより、プレミアム製品のポジショニングをサポートします。
- 例えば、BASFのUltramid®ポリアミドグレードは、電子コネクタで使用され、認定されたデバイスアプリケーションで160°Cまでの連続動作温度と200°Cを超える短期的な露出に耐えます。
リサイクルおよびバイオベースのプラスチック材料の使用拡大
消費者向け電子機器市場におけるプラスチックは、持続可能性の優先事項を反映しています。電子機器ブランドはリサイクルプラスチックの含有量を採用しています。環境目標は材料選択に影響を与えます。バイオベースのプラスチックは注目を集めています。規制の圧力が持続可能な調達をサポートします。消費者はエコ意識のある製品主張を好みます。メーカーは調達戦略を調整します。これにより、持続可能性の信頼性が強化されます。
- 例えば、村田製作所は、28 GHzを超える周波数で最小限の信号損失で誘電安定性を持つため、5GモジュールにLCPコネクタを使用しています。
マット、テクスチャード、およびソフトタッチ仕上げの採用拡大
消費者向け電子機器市場におけるプラスチックは、表面デザインのトレンドに従います。消費者は改良された触感を重視しています。マット仕上げは目に見える指紋を減少させます。テクスチャード表面はグリップの質を向上させます。ソフトタッチコーティングは取り扱いの快適さを向上させます。ブランドは表面処理技術に投資しています。仕上げの質は購買決定に影響を与えます。これにより、製品の価値が向上します。
プラスチックと多材料デバイス構造の統合
消費者向け電子機器市場におけるプラスチックは、ハイブリッド製品デザインをサポートします。デバイスはプラスチックを金属やガラスと組み合わせます。プラスチックは全体の構造重量を軽減します。ハイブリッドデザインは強度と柔軟性のバランスを取ります。組立方法は混合材料に適応します。プラスチックは接合と締結のニーズを容易にします。構造の最適化はデザインの優先事項になります。これにより、先進的なデバイスアーキテクチャをサポートします。
市場課題分析:
プラスチック使用に関する環境問題と規制の圧力
消費者向け電子機器市場におけるプラスチックは、規制上の課題に直面しています。政府はより厳しいプラスチック使用規則を施行しています。ブランドはバージンプラスチックの使用を削減する圧力に直面しています。リサイクルインフラは地域によって異なります。コンプライアンスは運用の複雑さを増加させます。材料のトレーサビリティは必須となります。公共の認識はブランドの信頼に影響を与えます。これにより、材料戦略のシフトが強制されます。
高温および機械的ストレス下での性能制限
消費者向け電子機器市場におけるプラスチックは性能の限界に直面しています。高出力デバイスは内部でより多くの熱を発生させます。一部のポリマーは熱ストレス下で劣化します。機械的摩耗は長期耐久性に影響を与えます。材料の故障は品質問題のリスクを引き起こします。メーカーはテスト基準を引き上げます。製品全体で設計許容範囲が狭まります。それは検証コストを引き上げます。
市場機会:
軽量設計によるウェアラブルおよびスマートデバイスの拡大
消費者向け電子機器市場におけるプラスチックは、ウェアラブルの成長から利益を得ています。スマートデバイスは軽量素材を必要とします。プラスチックは人間工学に基づいたコンパクトなデザインをサポートします。快適さがユーザーの採用率を促進します。ウェアラブルの需要は年齢層を超えて増加しています。製品サイクルは短いままです。プラスチックは迅速なプロトタイピングを可能にします。それはより速い発売をサポートします。
持続可能なプラスチックと高度なポリマーブレンドの革新
消費者向け電子機器市場におけるプラスチックは、強力な革新の可能性を提供します。材料供給者は持続可能なポリマーを開発しています。高度なブレンドは強度とリサイクル性を向上させます。電子機器ブランドは適合する材料を求めています。新しいポリマーは安全基準を満たします。持続可能な調達は投資家を引き付けます。研究費用は着実に増加しています。それは長期的な成長の道を開きます。
市場セグメンテーション分析:
製品セグメント
消費者向け電子機器市場におけるプラスチックは、ポリマータイプごとに明確な差別化を示しています。ポリアミドは強度と耐熱性のためにコネクタや内部ハウジングをサポートします。ポリカーボネートは衝撃耐性のためにケースやディスプレイ関連部品で広く使用されます。液晶ポリマーは高度な電子機器の高周波および小型化された部品に使用されます。PC/ABSガラス充填樹脂は構造フレームにおいて剛性と耐久性のバランスを取ります。熱可塑性エラストマーは現代のデバイスで柔軟で触感の良い部品をサポートします。バイオベースのポリカーボネートは持続可能性に焦点を当てた電子機器で注目を集めています。それは規制およびブランドレベルの環境目標から利益を得ます。
- 例えば、村田製作所は28 GHzを超える周波数での誘電安定性と最小限の信号損失のために5GモジュールにLCPコネクタを使用しています。
アプリケーションセグメント
消費者向け電子機器市場におけるプラスチックは、多様なデバイスカテゴリーにわたる強い需要を反映しています。携帯電話のボディは大量生産のために使用が主導しています。ノートパソコンのモニターエンクロージャーは携帯性のために軽量プラスチックに依存しています。ウェアラブルは柔軟で肌に優しい材料の需要を促進します。テレビフレームはサイズとコスト効率のバランスを取るために硬質プラスチックを使用します。LCDパネルは絶縁と整列のために精密プラスチックに依存しています。ポータブルハンドヘルドデバイスは衝撃に強いポリマーを好みます。家電製品と白物家電は耐久性のあるプラスチックの安定した需要を維持しています。それは広範なアプリケーションカバレッジと安定した交換サイクルを通じて関連性を維持します。
- 例えば、LGエレクトロニクスは55インチを超えるサイズのテレビフレームで強化ポリカーボネートブレンドを使用し、構造の剛性を維持しながらシャーシ全体の重量を削減しています。
セグメンテーション:
製品セグメント
- ポリアミド (PA)
- ポリカーボネート (PC)
- 液晶ポリマー (LCP)
- PC/ABS ガラス充填樹脂
- 熱可塑性エラストマー (TPE)
- バイオベースポリカーボネート
用途セグメント
- 携帯電話ボディ
- ノートパソコンモニターエンクロージャー
- ウェアラブル
- テレビフレーム
- 液晶パネル
- 携帯型ハンドヘルドデバイス
- 家電製品 & 白物家電
- その他
地域セグメント
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
アジア太平洋は大規模な電子機器製造拠点を通じてリード
消費者向け電子機器のプラスチック市場は、アジア太平洋が68.07%のシェアでリードしています。中国は大規模なスマートフォンと電子機器の生産を支えています。韓国と日本は高級デバイスと先進的なポリマーの使用をサポートしています。インドとベトナムはグローバルブランドのための組立能力を拡大しています。強力なサプライヤーネットワークは材料コストとリードタイムを削減します。地域の工具と成形エコシステムは迅速な製品サイクルをサポートします。この規模が世界のプラスチック需要において地域を支配的に保ちます。
ヨーロッパと北米はコンプライアンス、イノベーション、材料のアップグレードをバランス
ヨーロッパは厳しい持続可能性とリサイクル規制により15%のシェアを占めています。ドイツ、フランス、イギリスは電子機器におけるリサイクルプラスチックの使用を促進しています。循環経済政策はデバイス全体の材料選択に影響を与えます。北米は強力なイノベーションフォーカスでほぼ12%のシェアを持っています。アメリカは高級電子機器のデザインと材料テストでリードしています。ブランドはバイオベースとリサイクルプラスチックを重視しています。このアプローチは両地域で安定した需要を維持します。
ラテンアメリカと中東 & アフリカは電子機器出力の徐々な拡大を示す
ラテンアメリカは地域の電子機器組立の成長により約5%のシェアを占めています。ブラジルとメキシコはニアショアリングと消費者需要の増加から利益を得ています。拡大する中産階級の人口がデバイス販売をサポートしています。中東 & アフリカは急速なデバイス採用でほぼ3%のシェアを持っています。湾岸諸国は製造と産業の多様化に投資しています。南アフリカとナイジェリアはスマートフォンの浸透率が上昇しています。これは小規模な基盤からの市場拡大を徐々にサポートします。
主要プレイヤー分析:
- BASF SE
- Covestro AG
- SABIC
- DuPont de Nemours Inc.
- 三菱ケミカル株式会社
- LG Chem Ltd.
- Solvay S.A.
- Celanese Corporation
- Eastman Chemical Company
- Evonik Industries AG
- LANXESS AG
- DSM‑firmenich
- 中国石化
- Formosa Plastics Corporation
- 帝人株式会社
- 住友化学株式会社
競争分析:
消費者向け電子機器市場におけるプラスチックは、グローバルな素材供給業者と部品製造業者の間で激しい競争を示しています。主要企業は、エンジニアリングプラスチック、高性能ポリマー、持続可能な素材に注力しています。製品の差別化は、耐熱性、耐久性、表面品質に依存しています。企業は、ミニチュア化された電子機器をサポートするために素材の革新に投資しています。OEMとの戦略的パートナーシップは、長期的な供給契約を強化します。地域のプレイヤーは、コスト効率と地域生産で競争しています。市場は中程度に統合されており、明確なトップティアのリーダーが存在します。競争力は、素材ポートフォリオの幅と応用専門知識に依存しています。
最近の動向:
- 2025年5月、BASFはDOMO ChemicalsのAlsachimie合弁事業における49%の株式を取得する契約を締結し、コネクタやハウジングなどの電子部品に重要なポリアミド6.6前駆体の供給を強化しました。この動きにより、消費者向け電子機器に使用される高性能プラスチックの信頼性の高いヨーロッパ供給が確保されます。
- 2025年8月、Covestroはスイスの多層接着フィルムメーカーPontacolの買収を完了し、電子機器の組み立てやフレキシブル回路用の機能性フィルムのポートフォリオを拡大しました。2025年12月14日、CovestroはXRG P.J.S.C.との戦略的パートナーシップを締結し、強化された研究開発と循環経済イニシアチブを通じて消費者向けデバイスの持続可能なプラスチックの革新を可能にしました。
- 2024年7月、DuPontはDonatelle Plastics Incorporatedを3億1300万ドルで買収し、医療用プラスチックに適応可能な高度な射出成形と精密加工を追加しました。これにより、消費者向け電子機器製造と重なる高成長分野でのDuPontの能力が強化されます。
レポートのカバレッジ:
この調査レポートは、製品セグメントおよび用途セグメントに基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要な用途を詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、および業界を形成する技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 消費者向け電子機器の小型化が進むにつれて、需要が増加します。
- 耐久性と耐熱性のニーズを満たすために、エンジニアリングプラスチックの採用が広がります。
- 持続可能でリサイクル可能なポリマーが、世界のOEMでより強く受け入れられるようになります。
- ウェアラブル電子機器が、柔軟でソフトタッチなプラスチック材料の使用を促進します。
- 強度、重量、コスト効率のバランスを取るために、ハイブリッド材料設計が拡大します。
- 規制の圧力により、メーカーは準拠した追跡可能なプラスチック調達に向かいます。
- アジア太平洋地域が引き続き世界の生産と材料消費量をリードします。
- 高級消費者向け電子機器が高性能ポリマーグレードの需要を支えます。
- 材料の革新が、より迅速な製品開発と短い発売サイクルを可能にします。
- ポリマーサプライヤーとデバイスメーカー間の戦略的パートナーシップが市場の安定性を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
消費者向け電子機器市場におけるプラスチックの現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、消費者向け電子機器市場におけるプラスチックはどのくらいの年平均成長率で成長すると予測されていますか?
2024年に消費者電子機器市場セグメントで最も大きなシェアを持っていたプラスチックはどれですか?
消費者向け電子機器市場におけるプラスチックの成長を促進している主な要因は何ですか?
消費者向け電子機器市場におけるプラスチックの主要企業はどこですか?
2024年に消費者向け電子機器市場でプラスチックの最大シェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 消費者向け電子機器市場におけるプラスチックの範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の消費者向け電子機器市場におけるプラスチック市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 243,693 million → 2032: USD 295,067.2 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 消費者向け電子機器市場におけるプラスチック市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 消費者向け電子機器市場におけるプラスチック市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における消費者向け電子機器市場におけるプラスチック市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 消費者向け電子機器市場におけるプラスチック市場の成長要因
- 3.3 消費者向け電子機器市場におけるプラスチック市場の抑制要因および課題
- 3.4 消費者向け電子機器市場におけるプラスチック市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 消費者向け電子機器市場におけるプラスチックバリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 消費者向け電子機器市場におけるプラスチックサプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、消費者向け電子機器市場におけるプラスチックカテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 消費者向け電子機器市場におけるプラスチック市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 消費者向け電子機器市場におけるプラスチック輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は消費者向け電子機器市場におけるプラスチック市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 消費者向け電子機器市場におけるプラスチック市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 消費者向け電子機器市場におけるプラスチック市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 消費者向け電子機器市場におけるプラスチック競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 消費者向け電子機器市場におけるプラスチック分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新消費者向け電子機器市場におけるプラスチックの発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の消費者向け電子機器市場におけるプラスチック市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の消費者向け電子機器市場におけるプラスチック市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の消費者向け電子機器市場におけるプラスチック市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の消費者向け電子機器市場におけるプラスチック市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの消費者向け電子機器市場におけるプラスチック市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の消費者向け電子機器市場におけるプラスチック市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの消費者向け電子機器市場におけるプラスチック市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 消費者向け電子機器市場におけるプラスチック企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
