
市場概要:
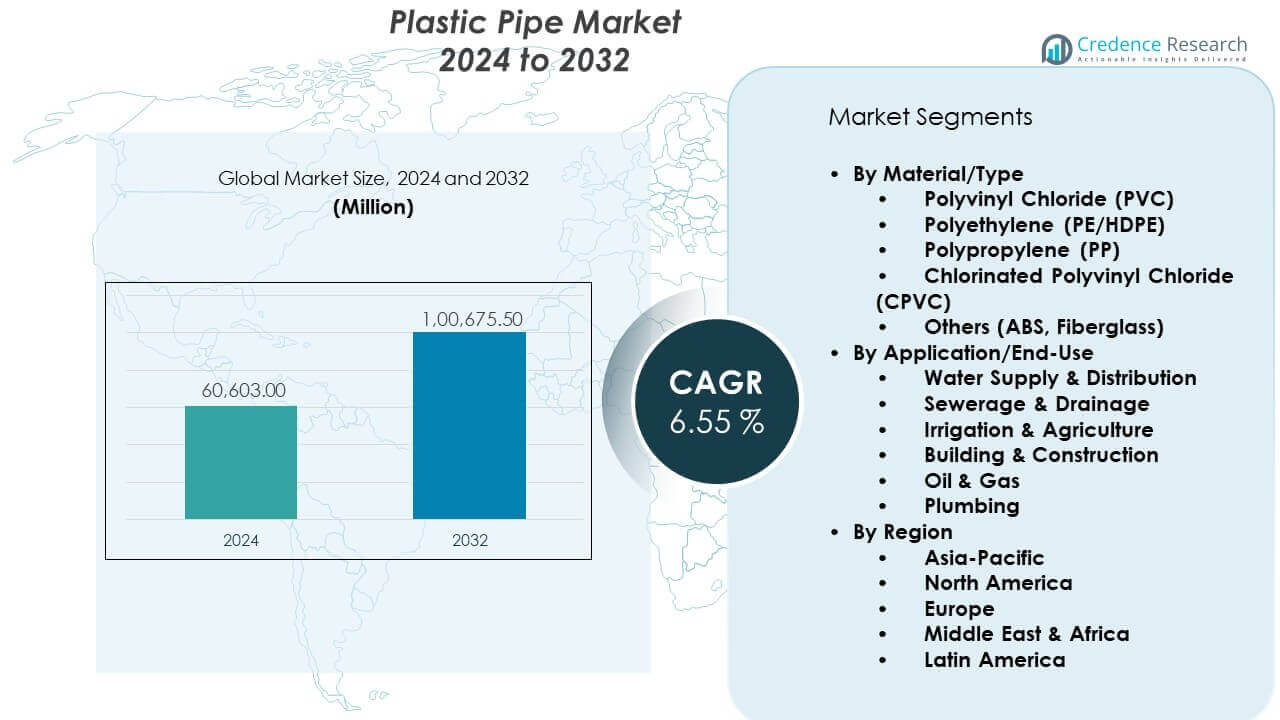
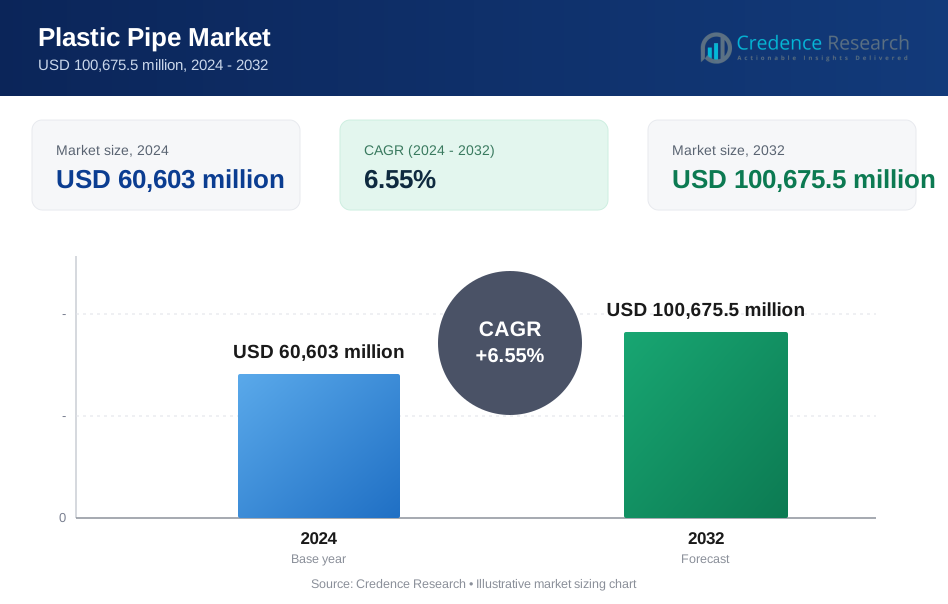
プラスチックパイプ市場 は、2024年の60,603百万米ドルから2032年までに100,675.5百万米ドルに成長すると予測されています。市場は、2024年から2032年の予測期間中に年平均成長率6.55%で拡大すると期待されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のプラスチックパイプ市場規模 | 60,603百万米ドル |
| プラスチックパイプ市場、年平均成長率 | 6.55% |
| 2032年のプラスチックパイプ市場規模 | 100,675.5百万米ドル |
プラスチックパイプ市場は、水供給および衛生プロジェクトの強い需要から恩恵を受けています。政府は、腐食に強いプラスチック製の代替品で老朽化した金属パイプラインを置き換えることに注力しています。都市化により、下水および排水ネットワークの必要性が増加しています。農業は効率的な灌漑システムのためにプラスチックパイプに依存しています。工業ユーザーは化学耐性と簡単な設置のためにプラスチックパイプを好みます。軽量設計は輸送と労働コストを削減します。エネルギー効率の目標は、地域暖房および冷却ネットワークでのプラスチックパイプの使用を促進します。不動産の成長は、市場の安定した需要をさらに支えます。
アジア太平洋地域は急速な都市成長とインフラ支出によりプラスチックパイプ市場をリードしています。中国とインドは住宅、灌漑、水処理プロジェクトを通じて需要を牽引しています。東南アジアは都市拡張から強い勢いを示しています。北米はパイプラインの交換と工業用途に支えられた成熟市場として残っています。ヨーロッパは厳しい水管理基準により安定した需要を維持しています。中東は淡水化と建設プロジェクトによって成長の重要な地域として浮上しています。アフリカは基本的な水インフラの拡大に伴い初期段階の成長を示しています。
市場の洞察:
- プラスチックパイプ市場は2024年に60,603百万米ドルであり、2032年までに100,675.5百万米ドルに達すると予測されており、インフラと建設需要の安定により年平均成長率6.55%で成長しています。
- アジア太平洋地域(45%)、北米(25%)、ヨーロッパ(20%)が地域需要をリードしており、都市インフラ投資、パイプライン交換プログラム、厳格な水管理基準によって推進されています。
- 中東・アフリカは約6%のシェアで最も成長が速い地域であり、淡水化プロジェクト、水不足解決策、大規模な建設活動によって支えられています。
- 用途別では、水供給・配水が約40%を占め、下水・排水が約22%を占めており、自治体のインフラアップグレードによって支えられています。
- 材料別では、PVCが約48%のシェアを占め、次いでPE/HDPEが約32%を占めており、コスト効率、耐久性、柔軟性の利点を反映しています。
市場の推進要因:
都市の水供給および衛生インフラプロジェクトの拡大
政府は人口増加を支えるために都市の水道網に多額の投資をしています。自治体は古い金属パイプラインをプラスチック製の代替品に置き換えています。プラスチックパイプは様々な条件下で腐食や漏れに耐えます。プラスチックパイプ市場は低メンテナンス要件から恩恵を受けています。都市住宅プロジェクトは信頼性のある配管システムを要求します。施工業者は取り扱いが容易なためプラスチックパイプを好みます。迅速な設置がプロジェクトのタイムラインを短縮します。公共資金は大規模なパイプライン展開を支援します。インフラの更新は長期的な需要を支えます。
- 例えば、JM Eagleはロサンゼルスのクリーンウォータープログラムのために300マイル以上のPVC水道管を供給し、235 psiまでの圧力定格をサポートし、自治体ゾーン全体で漏れ関連のメンテナンスニーズを削減しました。
農業灌漑および水効率要件の高まり
農業は効率的な水供給システムに依存しています。プラスチックパイプは点滴灌漑およびスプリンクラー灌漑ネットワークをサポートします。農家はフィールド展開のために軽量な材料を好みます。プラスチックパイプは制御された流れで水の損失を減少させます。プラスチックパイプ市場は灌漑地の拡大から利益を得ています。政府はマイクロ灌漑採用プログラムを推進しています。プラスチック材料は肥料や化学物質の露出にうまく対応します。柔軟なレイアウトは様々な農場サイズに適しています。水の節約目標が採用率を強化します。
- 例えば、Jain Irrigationは世界中で120万ヘクタール以上にHDPE配管システムを展開し、精密な流量制御を通じて点滴灌漑プロジェクトで40%以上の水の節約を達成しました。
住宅および商業建設活動の成長
都市への移住傾向により住宅需要が高まっています。商業ビルは耐久性のある配管システムを必要とします。プラスチックパイプは温水および冷水の配水をサポートします。建設業者は長寿命の材料を好みます。プラスチックパイプ市場は不動産の成長と一致しています。プラスチックパイプは労働および輸送コストを削減します。デザインの柔軟性が現代の建物レイアウトをサポートします。建築基準への適合が受け入れを向上させます。建設活動は安定したパイプ消費を支えます。
腐食に強い配管システムに対する産業需要の増加
産業界は攻撃的な流体や化学物質を扱います。プラスチックパイプは金属製の選択肢よりも腐食に強いです。化学工場は安全性の理由からプラスチックを好みます。プラスチックパイプ市場は多様な産業プロセスに対応しています。製造ユニットはコスト効率の良い配管ソリューションを求めています。プラスチックパイプは低い故障率のためダウンタイムを減少させます。軽量システムはプラントの改造を簡素化します。エネルギーおよび鉱業セクターもプラスチック配管を採用しています。産業の拡大は一貫した需要の成長を支えています。
市場動向:
高度なポリマ材料と複合パイプ設計へのシフト
メーカーは改良されたポリマーブレンドを使用したパイプを開発しています。先進的な材料は圧力耐性と耐久性を向上させます。複合設計は製品の寿命を延ばします。プラスチックパイプ市場は材料の革新動向を反映しています。エンドユーザーは過酷な条件下での高性能を求めています。改良されたポリマーはより広範な産業用途をサポートします。研究は熱的および化学的安定性に焦点を当てています。製品の差別化は市場競争を増加させます。革新は将来の製品ポートフォリオを形作ります。
- 例えば、Aliaxisは1,000時間以上の化学曝露試験を経て、90°C以上での連続運転が可能な強化ポリマーパイピングシステムを導入しました。
柔軟でモジュール式の配管システムへの高まる嗜好
エンドユーザーは柔軟な配管レイアウトを重視します。モジュール式システムは拡張や修理作業を容易にします。プラスチックパイプはコンパクトな設置に適応します。プラスチックパイプ市場はモジュール式建設のトレンドに従います。柔軟な設計はジョイントの故障を減少させます。請負業者はフィッティングの少ないシステムを好みます。省スペースのレイアウトは密集した都市プロジェクトに適しています。モジュール式配管は運用効率を改善します。需要は住宅および商業セグメント全体で増加しています。
- 例えば、Astral Limitedは高層住宅の配管プロジェクトで設置時間を約30%短縮するプッシュフィットシステムを備えたモジュール式CPVC配管範囲を拡大しました。
デジタルモニタリングとスマートパイプラインソリューションの統合
パイプラインのモニタリングは大規模ネットワークで重要性を増しています。センサーは流量と圧力の変化を追跡します。プラスチックパイプはモニタリングツールとの統合をサポートします。プラスチックパイプ市場はスマートインフラのトレンドに一致しています。公共事業は漏水検出時間を短縮することを目指しています。デジタルシステムはメンテナンス計画を改善します。スマートパイプラインは運用リスクを低減します。技術の採用はシステムの信頼性を向上させます。公共事業は高度なパイプソリューションの需要を促進します。
軽量ロジスティクスとサプライチェーン効率への高まる注目
ロジスティクスの効率は材料選択の決定に影響を与えます。プラスチックパイプは輸送燃料消費を削減します。軽量製品は取り扱いの安全性を向上させます。プラスチックパイプ市場はコスト効率の良いサプライチェーンをサポートします。メーカーは包装と流通モデルを最適化します。迅速な配送はプロジェクトスケジュールをサポートします。破損の減少は輸送損失を低減します。サプライチェーンの効率は請負業者の満足度を向上させます。ロジスティクスのトレンドは購買嗜好を形作ります。
市場課題分析:
原材料価格の変動性とサプライチェーンの混乱
プラスチックパイプは石油系原材料に依存しています。価格の変動は生産コストの安定性に影響を与えます。サプライチェーンの混乱は材料の入手可能性に影響します。プラスチックパイプ市場は価格変動時に利益圧力に直面します。メーカーはコスト予測の精度に苦労しています。小規模な生産者はより高い財務リスクに直面します。在庫管理がより複雑になります。遅延はプロジェクトの納期に影響します。コスト管理は依然として大きな課題です。
規制の監視と環境コンプライアンスの圧力
規制当局は産業全体でのプラスチック使用を監視しています。環境問題は公共の認識に影響を与えます。プラスチックパイプ市場はコンプライアンス義務に直面しています。廃棄物管理の規則は運用の複雑さを増します。認証要件は参入障壁を高めます。メーカーはコンプライアンスシステムに投資しています。地域ごとの政策の違いが不確実性を生み出します。承認の遅れが製品の発売を遅らせます。規制の圧力が市場拡大を妨げます。
市場機会:
新興経済国における水インフラの拡大
新興経済国は基本的な水アクセスに投資しています。政府は清潔な水の供給を優先しています。プラスチックパイプは大規模な展開のニーズに適しています。プラスチックパイプ市場はインフラのギャップから利益を得ています。急速な都市成長が新しいパイプラインネットワークを支えます。低い設置コストがプロジェクトの実現可能性を向上させます。国際的な資金が水プロジェクトを支援します。長い耐用年数が公共機関を引き付けます。新興市場は強いボリュームの可能性を提供します。
持続可能でリサイクル可能なプラスチックパイプソリューションの開発
持続可能性は産業全体で重要性を増しています。メーカーはリサイクル可能なプラスチックパイプを開発しています。エコフレンドリーな材料がブランドの受け入れを向上させます。プラスチックパイプ市場は循環型経済の目標に合致しています。グリーン認証が製品の差別化を支援します。建設業者は持続可能な建設材料を求めています。革新が環境への影響の懸念を軽減します。持続可能なソリューションが新しい顧客セグメントを開拓します。環境への注力が長期的な成長の道を作ります。
市場セグメンテーション分析:
材料/タイプ別
ポリ塩化ビニル(PVC)は低コストと強い耐久性のために需要を支配しています。PVCは水供給、排水、住宅ネットワークに適しています。ポリエチレン(PE/HDPE)は高圧および地下用途でシェアを獲得しています。HDPEは柔軟性、耐衝撃性、長い耐用年数を提供します。ポリプロピレン(PP)は熱的および化学的安定性のために産業用配管に使用されます。塩素化ポリ塩化ビニル(CPVC)は温水および産業用流体輸送をサポートします。その他、ABSやガラス繊維などは強度や温度耐性を必要とするニッチなニーズに対応します。材料の選択は圧力、温度、化学的暴露に依存します。
- 例えば、Supreme Industriesは、PN16圧力クラスまで認定されたPVCおよびHDPEパイプを製造し、自治体および産業ネットワークをサポートしています。
用途/エンドユース別
水供給と配水は最大の用途基盤を表しています。自治体プロジェクトは腐食耐性のためにプラスチックパイプを好みます。下水道および排水システムは、漏れ防止とスムーズな流れのためにプラスチックを使用します。灌漑と農業は効率的な水供給のためにプラスチックパイプに依存しています。建築と建設は、配管とHVACサポートのためにプラスチックパイプに依存しています。石油とガスは、低圧および非腐食性の輸送ラインでプラスチックパイプを使用します。配管用途は、簡単な設置と長寿命の恩恵を受けます。プラスチックパイプ市場は、適応可能な材料特性を通じて多様な最終用途をサポートします。
- 例えば、Advanced Drainage Systemsは、北米全体で大規模な自治体の雨水システムをサポートするH-20基準を超える荷重評価を持つHDPE排水パイプを供給しています。
セグメンテーション:
材料/タイプ別- ポリ塩化ビニル(PVC)
- ポリエチレン(PE/HDPE)
- ポリプロピレン(PP)
- 塩素化ポリ塩化ビニル(CPVC)
- その他(ABS、ガラス繊維)
- 水供給と配水
- 下水道と排水
- 灌漑と農業
- 建築と建設
- 石油とガス
- 配管
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東とアフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
地域分析:
アジア太平洋
アジア太平洋はプラスチックパイプ市場の最大のシェアを持ち、世界需要の約45%を占めています。急速な都市成長が水供給と衛生システムの強い需要を促進しています。中国は大規模なインフラプログラムにより地域消費をリードしています。インドは灌漑と住宅プロジェクトの増加でそれに続きます。東南アジア諸国は都市化をサポートするために自治体ネットワークを拡大しています。地元の製造能力がコスト効率をサポートしています。政府支援のインフラ投資が長期的な需要を維持しています。
北米とヨーロッパ
北米はプラスチックパイプ市場の約25%を占めています。老朽化したパイプラインの交換がアメリカとカナダ全体で安定した需要をサポートしています。産業および住宅建設も安定した消費に寄与しています。ヨーロッパは世界需要の約20%を占めています。厳しい水管理規制が耐久性のあるプラスチック配管の採用を促進しています。西ヨーロッパはパイプラインのアップグレードとエネルギー効率の高い建物に焦点を当てています。東ヨーロッパはインフラの近代化を通じて中程度の成長を示しています。
中東とアフリカおよびラテンアメリカ
中東・アフリカ地域はプラスチックパイプ市場の6%近くを占めています。水不足が淡水化と配水パイプラインの需要を増加させています。湾岸諸国は建設および公共事業プロジェクトに多額の投資をしています。アフリカは基本的な水アクセスプログラムから徐々に成長を示しています。ラテンアメリカは世界需要の約4%を占めています。ブラジルとメキシコは都市および農業用途を通じて地域消費をリードしています。インフラ開発が地域の安定した拡大を支えています。
主要プレイヤー分析:
- JM Eagle Inc.
- China Lesso Group Holdings Limited
- Astral Limited
- Finolex Industries Limited
- Supreme Industries Limited
- Advanced Drainage Systems Inc.
- Aliaxis Group
- Prince Pipes and Fittings Limited
競争分析:
プラスチックパイプ市場は、世界および地域の製造業者間で中程度から高い競争を示しています。大手企業は規模、製品範囲、流通の広がりに注力しています。コストリーダーシップは価格に敏感な地域での重要な戦略です。製品の品質とコンプライアンス基準が買い手の好みに影響を与えます。企業はインフラ需要に応えるために生産能力の拡大に投資しています。ブランド力が公共事業や建設業者との長期契約を支えています。地域企業は地域に根ざした価格設定と迅速な納品で競争しています。技術のアップグレードが耐久性と圧力性能を向上させます。戦略的パートナーシップが企業の地域的な存在感を拡大するのに役立ちます。競争は住宅、農業、産業の需要センター全体で安定しています。
最近の展開:
- Astral Limitedは2025年に3つの重要な買収を実行し、主要な配管事業を超えた積極的な拡大を示しました。2025年8月、同社はNexelon Chem Private Limitedの80%の株式を取得することを発表し、2025年11月5日に完了しました。この買収により、Astralの特殊用途向け化学化合物ポートフォリオが強化されます。同時に、Astralは子会社であるAstral Coatings(旧Gem Paints)の残りの20%の株式を7億5,000万ルピーで取得する動きを見せ、2025年10月31日までに完了する予定です。この取引により、FY 2025中に19億6,090万ルピーの売上を生み出した塗料事業の完全な管理が統合されます。2025年4月には、Astralの取締役会がAl-Aziz Plasticsを最大3億3,000万ルピーの現金対価で買収することを承認し、プラスチック配管事業をさらに統合しました。
- Supreme Industriesは、2025年7月31日にOrbia Wavinの配管および継手事業の変革的な買収を3,000万米ドル(約25億ルピー)で完了しました。この買収には、Banmore(マディヤ・プラデーシュ州)、ハイデラバード(テルンガナ州)、Neemrana(ラージャスターン州)の3つの製造施設が含まれ、Supremeのポートフォリオに71,000-73,000 MT/年の生産能力が追加されます。重要な点として、この取引には、SupremeがOrbia Wavinの先進的な水管理ソリューションへの独占的アクセスを得る長期技術ライセンス契約が含まれており、インドおよびSAARC諸国での飲料水、廃水、雨水管理に7年間利用可能です。この買収により、2025年3月時点でSupremeの総設置配管能力は870,000 MT/年に拡大し、2025-26年度末までに100万MT/年に達する見込みです。
- 2025年3月31日の年間業績発表で、China Lessoは戦略的な製品革新イニシアチブを伴う拡大されたプラスチック配管ポートフォリオを発表しました。同社は水素および石油輸送用の特殊配管を発売し、新興のエネルギーインフラニーズに対応しつつ、自治体の水供給および住宅建設用途での主要な地位を維持しています。2024年の収益は270億3,000万人民元に達し、プラスチック配管システム部門が228億2,000万人民元(全体の84.4%)を占めました。同社は、中国の19の省と国際的な拠点に30以上の先進的な生産拠点を運営しており、2,978の独立ディーラーのネットワークによって支えられています。China Lessoの戦略的焦点は、技術駆動型の革新を通じて海外展開と現地化を加速し、収益源を多様化し、環境に優しい配管ソリューションを提供するためのスマートインテリジェント製造能力を活用することにシフトしています。
レポートのカバレッジ:
この調査レポートは、材料/タイプ別および用途/エンドユースセグメント別に基づく詳細な分析を提供します。主要な市場プレーヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- インフラ投資は安定した需要の成長を支え続ける
- 都市の水管理プロジェクトは主要な消費の推進力であり続ける
- 農業用灌漑システムはボリューム需要を維持する
- 軽量素材は建設プロジェクトで好まれるようになる
- 製品の革新は耐久性と耐圧性に焦点を当てる
- 新興経済国は強力な拡大機会を提供する
- コンプライアンス基準は材料選択の決定に影響を与える
- 地元の製造業はサプライチェーンの効率を改善する
- 戦略的パートナーシップは地域拡大を支援する
- 持続可能性への注力が将来の製品開発を形作る
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラスチックパイプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にプラスチックパイプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラスチックパイプ市場のセグメントはどれですか?
プラスチックパイプ市場の成長を促進している主な要因は何ですか?
プラスチックパイプ市場の主要企業はどこですか?
2024年にプラスチックパイプ市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラスチックパイプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラスチックパイプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 60,603 million → 2032: USD 100,675.5 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラスチックパイプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラスチックパイプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラスチックパイプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラスチックパイプ市場市場の成長要因
- 3.3 プラスチックパイプ市場市場の抑制要因および課題
- 3.4 プラスチックパイプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラスチックパイプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラスチックパイプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラスチックパイプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラスチックパイプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラスチックパイプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラスチックパイプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラスチックパイプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラスチックパイプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラスチックパイプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラスチックパイプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラスチックパイプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラスチックパイプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラスチックパイプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラスチックパイプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラスチックパイプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラスチックパイプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラスチックパイプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラスチックパイプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラスチックパイプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
