
市場概要
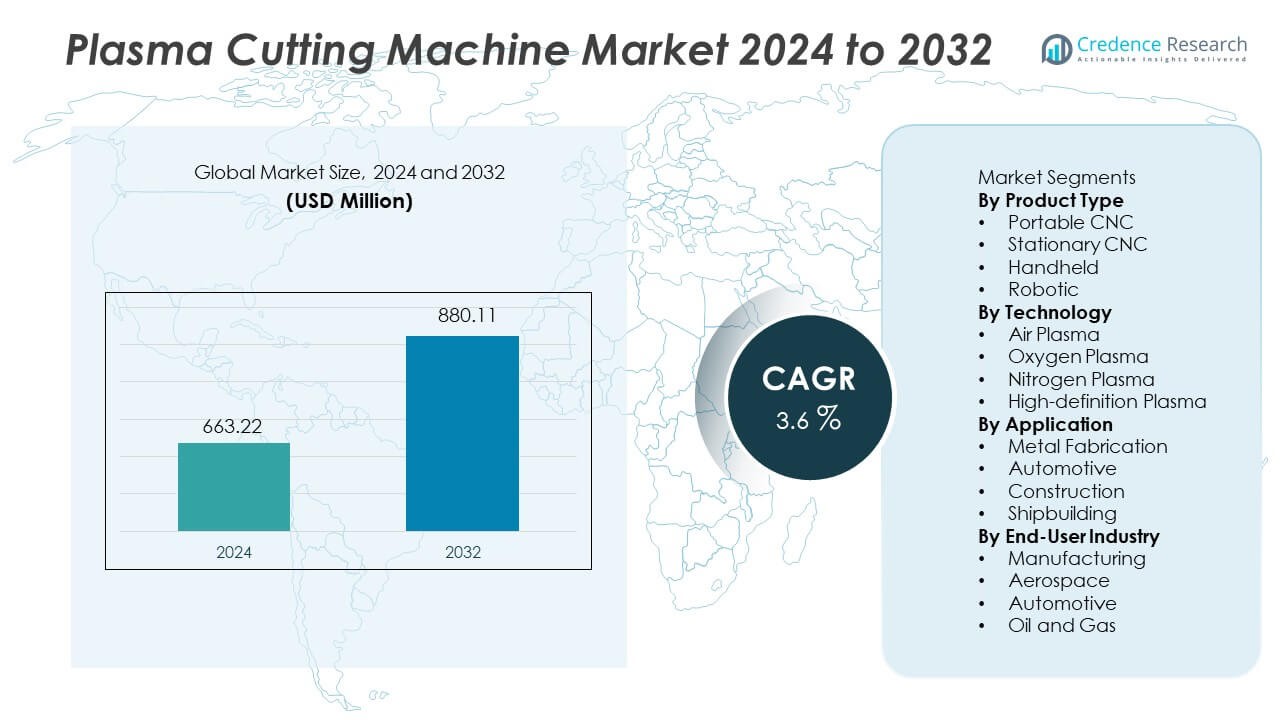
プラズマ切断機市場は2024年に6億6322万米ドルと評価され、2032年までに8億8011万米ドルに達すると予測されており、予測期間中のCAGRは3.6%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| プラズマ切断機市場規模 2024 | 6億6322万米ドル |
| プラズマ切断機市場、CAGR | 3.6% |
| プラズマ切断機市場規模 2032 | 8億8011万米ドル |
プラズマ切断機市場の主要企業には、Hypertherm Associates、Lincoln Electric、ESAB Corporation、Komatsu、Kjellberg Cutting Technology、Koike Aronson、Messer Cutting Systems、Voortman Steel Machinery、Hornet Cutting Systems、Shandong Huayuan Welding and Cuttingが含まれます。これらの企業は、CNCプラットフォーム、高精度切断、自動化ソリューションを通じて、一貫した金属加工を支えることで地位を強化しています。アジア太平洋地域は、強力な工業化、建設の拡大、そして中国、日本、韓国、インドにおける自動車生産の成長により、38%のシェアで主要な地域市場であり続けています。北米とヨーロッパは、金属加工環境における生産性、精度、運用効率を向上させる先進システムと自動化ソリューションに引き続き投資しています。
市場インサイト
- プラズマ切断機市場は2024年に6億6322万米ドルに達し、予測期間中に3.6%のCAGRで2032年までに8億8011万米ドルに達する見込みです。
- 精密金属加工の需要の高まりと、製造ユニットでの自動化の採用が製品タイプ全体の成長を強化しており、ポータブルCNCはワークショップや現場での柔軟な使用により39%のシェアを保持しています。
- 市場動向は、自動車、建設、機械部門全体でクリーンな切断、高い生産性、仕上げ時間の短縮をサポートする高精度プラズマとポータブルシステムの使用増加を強調しています。
- 競争活動は、技術のアップグレード、自動CNC統合、ガス効率の高いトーチ、切断の一貫性を向上させるロボット工学に焦点を当てていますが、コスト感度とファイバーレーザーからの競争が小規模ワークショップにとって主要な制約となっています。
- アジア太平洋地域は38%のシェアで地域需要をリードし、北米が26%、ヨーロッパが22%で続いており、強力な金属加工基盤と建設および産業用途全体での着実な拡大に支えられています。
 市場セグメンテーション分析:
製品タイプ別
ポータブルCNCシステムは、柔軟な切断ニーズとモバイル操作に焦点を当てた小規模および中規模の製造ユニットでの使用が増加しているため、このセグメントで39%のシェアを占めています。ポータブルモデルは、金属の現場保守とオンサイト修理作業をサポートします。大型プラントでは、厚板切断における継続的な精度が必要なため、据え置き型CNCマシンが続きます。ハンドヘルドツールは、低ボリュームサイトでの迅速なセットアップが必要な修理作業に役立ちます。ロボット切断は、安全性と繰り返し精度が重要な自動溶接ラインで拡大しています。メーカーが迅速な切り替えとコンパクトなフットプリントを求めているため、需要が高まっています。
- 例えば、Hypertherm Associatesは、プロフェッショナルグレードのパワーを提供し、優れた切断およびグージング品質で軟鋼の信頼性の高い切断をサポートし、二次準備の必要性を減少させるPowermax45 XPを導入しました。
技術別
エアプラズマ技術は、このセグメントで42%のシェアを持ち、運用コストが低く、金属加工場で軟鋼を高速で切断できるため、リードしています。酸素プラズマは、酸化層の除去が重要なステンレス鋼および炭素鋼の切断をサポートします。窒素プラズマは、輸送および機械部品に使用されるアルミニウムおよび非鉄金属に対応します。高精度プラズマは、自動車および航空宇宙における精密切断を通じて成長し、よりクリーンなエッジ品質と厳しい公差によってサポートされています。エネルギー効率の高いシステムが高負荷サイクルでの切断性能を低下させることなく電力使用量を削減するため、採用が進んでいます。
- 例えば、Lincoln ElectricのSpirit II高精度プラズマプラットフォームは、一般的な鋼の厚さでの高速切断を実現し、一貫したカーフ幅を提供し、高品質でほぼスラグのない切断を最小限のエッジベベルで保証します。
用途別
金属加工は、産業クラスター全体での板材加工、カスタムメタルパネル、および構造用鋼部品の需要が増加しているため、47%のシェアで支配的な用途です。自動車部門は、シャーシ部品とサービスセンターでのボディ修理をサポートするためにプラズマ切断を採用しています。建設業界では、プロジェクトのタイムラインをサポートする迅速なプロファイル切断が必要な橋梁、重フレーム、および構造用ビームにプラズマを使用しています。造船業では、船体セクションの正確な切断速度が有益なため、より広い板材と耐食性のある加工が必要です。製造プラントが能力を拡大し、厚い金属での熱変形を減少させながらスループットを向上させようとするため、成長が加速しています。
主要な成長要因
精密金属加工の需要増加
産業企業は、製造のために正確な金属切断を求めています。プラズマシステムは、多くの合金でクリーンなエッジをサポートします。メーカーは、エラーを減らし、再作業サイクルを短縮する高度な制御に投資しています。インフラストラクチャーと自動車生産の成長により、多くの地域で高スループットの運用に対する需要が高まっています。手動切断からCNCユニットへの移行が金属加工場での採用を加速させています。企業は、速度を失うことなくさまざまな厚さに対応できる柔軟な機械に焦点を当てています。エネルギー効率の高いモデルは、運用コストを削減し、ショップの利益率を向上させます。これらの利点により、多くのユーザーが段階的に古い機器をアップグレードすることを奨励しています。
- 例えば、ESABのCutmaster 60は、20 mmの鋼の切断能力をテスト済みで、認定された産業試験条件下での連続運転中に最大32 mmの切断を達成します。
生産ライン全体での自動化の採用
現代の工場は、繰り返し作業や複雑なパターンに対して自動化されたプラズマを採用しています。ロボットアームは、安定した品質を保つために一定の速度でトーチを誘導します。企業はビジョンシステムと改良されたセンサーを使用して、切断経路をリアルタイムで監視します。自動化された機械セルは、手動での取り扱いを減らし、高温エリアでの安全性を向上させます。大規模な作業場では、ネスティング、スケジューリング、消耗品の計画を管理するために統合されたソフトウェアを展開しています。CADファイルとCNCテーブルのリンクにより、多くの部品のセットアップ時間が短縮されます。この変化により、建設や車両を提供する製造パートナーにとって、より速い納期が可能になります。
- 例えば、ロボットプラズマ切断セルの導入は、CNCプログラミング(Gコードベース)と自動トーチ制御を組み合わせて、複数の金属タイプにわたって複雑な形状を信頼性高く切断し、一貫した切断品質を維持します。
重工業および建設プロジェクトの拡大
世界的な建設の成長は、鉄骨や構造フレームの需要を増加させています。プラズマシステムは、多くの現場でプロジェクトのタイムラインをサポートする厚板を高速で切断します。重工業は、機械部品や設備フレームのためにこの技術を使用しています。造船所は、広いパネルが必要な船体セクションにプラズマを依存しています。国家インフラ計画は、橋梁、鉄道、エネルギー施設のための材料需要を促進します。製造業者は、ポータブルおよび据え置きシステムがサポートできるスケーラブルな容量を必要としています。これにより、長期契約の下で働く中規模および大規模な生産ハウスからの強い注文が生まれます。
主要なトレンドと機会
高精細でクリーンな切断へのシフト
高精細プラズマは、エッジの品質を向上させ、二次仕上げ作業を減少させます。ユーザーは、プレミアム材料での狭いカーフとスラグの削減を求めています。航空宇宙、輸送、重機械での採用が増加しており、精度が求められています。ベンダーは、熱入力とガス制御をより正確に管理するトーチを開発しています。このトレンドは、多くの地域で古いモデルの代替需要を生み出します。クリーンな切断は、研磨時間を短縮し、作業者の安全性を向上させます。薄板の品質に焦点を当てることで、自動車サービスセンターや部品供給業者での採用が強化されます。制御システムの技術進歩により、多くの金属で新たな精度向上が可能になります。
- 例えば、KjellbergのHiFocus 280i neoは、軟鋼で優れた認定切断を達成し、高精細モードで狭いカーフを維持し、関連するEN ISO 9013切断品質分類の下でのテストを通じて確認されています。
現場作業向けポータブルシステムの成長
ポータブルCNCマシンは、建設現場やオフショア作業でのフィールド修理をサポートします。多くの厚さレベルを処理できるコンパクトなテーブルの需要が高まっています。サービス企業は、緊急故障作業のためにハンドヘルドオプションを使用します。ポータブルシステムは、輸送時間を短縮し、リモート作業中の生産性を向上させます。鉱業およびエネルギープロジェクトは、フィールドメンテナンスをサポートするためにモバイル切断を採用しています。レンタルサービスの増加は、サプライヤーに新しいビジネスモデルを開きます。ポータブルマシンは、大型テーブルのための床面積が不足している小規模な作業場もサポートします。これにより、発展途上市場でのエントリーレベルシステムの着実な成長が生まれます。
- 例えば、Miller ElectricのSpectrum 625 X-tremeは、定格切断能力までの軟鋼での堅牢な性能を提供し、マルチピアスサイクル中のアーク転送を安定させるAuto-Refire制御を使用します。
主要な課題
高い初期投資と運用コスト
多くのユーザーは、先進的なCNCおよびロボットシステムの初期費用が高いと感じています。小規模な工場では、消耗品やガスの必要量がピーク時に高くつくことがあります。メンテナンスには適切なトレーニングと交換部品が必要で、総費用を押し上げます。長時間の稼働サイクルではエネルギー消費が運用コストを増加させます。企業はプラズマとファイバーユニットの価格が下がる中でレーザーオプションを比較します。投資回収は生産量と材料の組み合わせに依存します。この課題は、手動オプションに依存する小規模な製造会社の採用を遅らせています。
レーザー切断技術からの競争
ファイバーレーザーマシンは高精度で熱影響が最小限のゾーンを提供します。多くの産業が薄板や複雑な輪郭のためにレーザーを採用しています。レーザーは、プレミアムセグメントで研磨工程を減らすきれいなエッジを提供します。プラズマの供給者は、市場シェアを守るために高精度オプションで応じています。ユーザーは選択前に切断品質、電力ニーズ、ガス使用量を評価します。競争は価格に圧力をかけ、中範囲のプラズマモデルの利益率を制限します。この課題は、ベンダーが競争力を維持するためにソフトウェア、サービス、トレーニングをバンドルすることを促します。
地域分析
北米
北米は、金属加工、建設、自動車修理サービス全体でCNCプラズマシステムの広範な採用により26%のシェアを持っています。アメリカ合衆国は、重機やカスタムメタルプロジェクトのために精密切断を必要とする機械工場からの需要をサポートしています。エネルギーおよび石油サービス会社は、パイプセクションや現場修理のためにプラズマを使用します。手動ユニットの自動切断への置き換えが市場拡大を強化します。カナダは、加工効率と安全基準を改善するための工場のアップグレードに投資しています。製造クラスター、ロボット統合、熟練労働力の強い存在が、サプライヤーに地域全体で先進的な制御技術を導入することを促しています。
ヨーロッパ
ヨーロッパは、ドイツ、イタリア、フランスの強力な産業基盤によって22%のシェアを占めており、自動車、機械、構造用鋼の用途でクリーンな切断と精度を優先しています。電気自動車や再生可能エネルギーのための加工部品の成長が、地域での効率的な切断システムの需要を増加させています。EU規制は、省エネルギー機器と低排出工業プロセスを奨励し、先進的なトーチと最適化されたガス使用への関心を高めています。高精度システムは、航空宇宙や高強度鋼の加工で注目を集めています。ベンダーは、先進的な製造クラスターでの自動切断をサポートするためにサービスネットワークを拡大しています。
アジア太平洋
アジア太平洋は、中国、日本、韓国、インドの強力な金属加工産業により38%のシェアで市場をリードしています。拡大する建設プロジェクトと急速な工業化が、構造用鋼、機械部品、重工業のためのCNCプラズマ装置への投資を促進しています。自動車生産は、車体パネルやアンダーボディ部品の精密切断の需要を促進しています。地元のメーカーは、小規模および中規模の工場での採用を加速するコスト競争力のあるシステムを導入しています。産業の近代化とスマートファクトリーのための政府の取り組みが自動化プロセスをサポートしています。造船や大規模インフラプロジェクトでの応用が増加し、地域全体での長期的な成長を強化しています。
ラテンアメリカ
ラテンアメリカは、ブラジルとメキシコでの産業活動の増加により、8%のシェアを持っています。金属加工会社は、建設用鋼材、自動車部品、重機フレームのためにプラズマシステムを採用しています。産業インフラやエネルギープロジェクトへの投資の増加が、厚板加工の需要を促進しています。ベンダーは、手頃なCNCユニットを求める中規模の加工工場にサービスを提供するために流通チャネルを拡大しています。鉱業の現場修理では、ハンドヘルドやポータブル機器の使用が増加しています。金属加工工場の徐々な近代化により、自動テーブルや高容量機械の需要が促進されていますが、コスト感受性や資金調達の障壁が導入の重要な要因として残っています。
中東とアフリカ
中東とアフリカは、パイプライン、プラットフォーム、構造用鋼材の金属加工を必要とする石油、ガス、建設プロジェクトによって6%のシェアを占めています。湾岸諸国は、産業保守、オフショア構造物、重工業機器のために高度な切断システムに投資しています。この地域の船舶修理工場は、船体板や耐食材料のためにプラズマ切断に依存しています。アフリカは、インフラのアップグレードと南アフリカなどの主要市場への産業投資によって緩やかな成長を示しています。現場作業ではポータブルおよびハンドヘルドシステムの需要が増加していますが、技術的スキルの限界と資本投資が広範な導入を制約しています。
市場のセグメンテーション:
製品タイプ別
- ポータブルCNC
- 据置型CNC
- ハンドヘルド
- ロボティック
技術別
- エアプラズマ
- 酸素プラズマ
- 窒素プラズマ
- 高精細プラズマ
用途別
- 金属加工
- 自動車
- 建設
- 造船
エンドユーザー産業別
- 製造業
- 航空宇宙
- 自動車
- 石油とガス
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
プラズマ切断機市場の競争環境には、Hypertherm Associates、Lincoln Electric、ESAB Corporation、Komatsu、Kjellberg Cutting Technology、Koike Aronson、Messer Cutting Systems、Voortman Steel Machinery、Hornet Cutting Systems、Shandong Huayuan Welding and Cuttingなどの主要企業が含まれます。主要企業は、高度なCNC制御、高精度切断、ガス効率の良いシステムを備えた製品ポートフォリオの拡大に注力し、高負荷の産業用途で精度を強化し、運用コストを削減します。ベンダーは、自動テーブル、ロボット統合、IoTベースのモニタリングを導入し、予知保全をサポートし、製造ラインの稼働時間を改善するためにR&Dに投資しています。多くのサプライヤーは、特に製造業の成長が強いアジア太平洋と北アメリカで、アフターセールス、消耗品、トレーニング提供をサポートするためにグローバルなサービスネットワークを拡大しています。戦略的パートナーシップ、地域配布契約、技術アップグレードが差別化を推進し、レーザー切断からの競争がプラズマベンダーに対し、複数の生産環境での切断品質と効率を向上させるよう促しています。
主要プレイヤー分析
- ハイパーサームアソシエイツ
- リンカーンエレクトリック
- ESABコーポレーション
- コマツ
- ケルベルグカッティングテクノロジー
- 小池アロンソン
- メッサーカッティングシステムズ
- フォートマン・スチール・マシナリー
- ホーネットカッティングシステムズ
- 山東華源溶接切断
最近の動向
- 2025年9月、Machitechは米国の製造拠点を拡大し、Victory CNC Plasma Systemsを買収することでサービス能力を向上させ、国内需要の増加に対応し、製品のカスタマイズを強化することを目指しました。
- 2024年5月、ハイパーサームアソシエイツは、消耗品の寿命を延ばし、ダウンタイムを削減し、オペレーターのトレーニングを簡素化するために設計された革新的なワンピースカートリッジシステムを備えたPowermax45 SYNCを導入しました。
- 2024年、ハイパーサームは、より厚い金属をより速い速度で切断し、ベベル精度を向上させ、切断品質を改善するために特別に設計された高度なX-Definition技術を統合したXPR460を発売しました。
レポートの範囲
この調査レポートは、製品タイプ、技術、用途、エンドユーザー産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳細に説明しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。さらに、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 産業界が精密な金属切断能力を求める中で、将来の需要は増加します。
- CNCシステムは、製造業や自動車工場での使用が広がります。
- 高精細技術は、航空宇宙や機械用途で拡大します。
- 現場での修理やフィールドメンテナンスのニーズにより、ポータブルユニットが成長します。
- 反復的な切断作業のために、自動化とロボット統合が増加します。
- エネルギー効率の高い設計が、ユーザーの運用コストを削減します。
- スマートコントロールが切断品質を向上させ、材料の無駄を最小限に抑えます。
- サービスプロバイダーは、主要地域でのトレーニングとアフターサポートを拡大します。
- アジア太平洋地域での地域製造の成長が、新たな設置を促進します。
- レーザー切断との競争が、ベンダーに切断性能の向上を促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
プラズマ切断機市場の現在の市場規模はどのくらいで、2032年の予測市場規模はどのくらいですか?
プラズマ切断機市場は2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたプラズマ切断機市場のセグメントはどれですか?
プラズマ切断機市場の成長を促進している主な要因は何ですか?
プラズマ切断機市場の主要企業はどこですか?
2024年にプラズマ切断機市場で最大のシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 プラズマ切断機市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のプラズマ切断機市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 663.22 million → 2032: USD 880.11 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 プラズマ切断機市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. プラズマ切断機市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるプラズマ切断機市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 プラズマ切断機市場市場の成長要因
- 3.3 プラズマ切断機市場市場の抑制要因および課題
- 3.4 プラズマ切断機市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 プラズマ切断機市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 プラズマ切断機市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、プラズマ切断機市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 プラズマ切断機市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. プラズマ切断機市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はプラズマ切断機市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 プラズマ切断機市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 プラズマ切断機市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 プラズマ切断機市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 プラズマ切断機市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新プラズマ切断機市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のプラズマ切断機市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のプラズマ切断機市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のプラズマ切断機市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のプラズマ切断機市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのプラズマ切断機市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のプラズマ切断機市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのプラズマ切断機市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. プラズマ切断機市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
