
市場概要
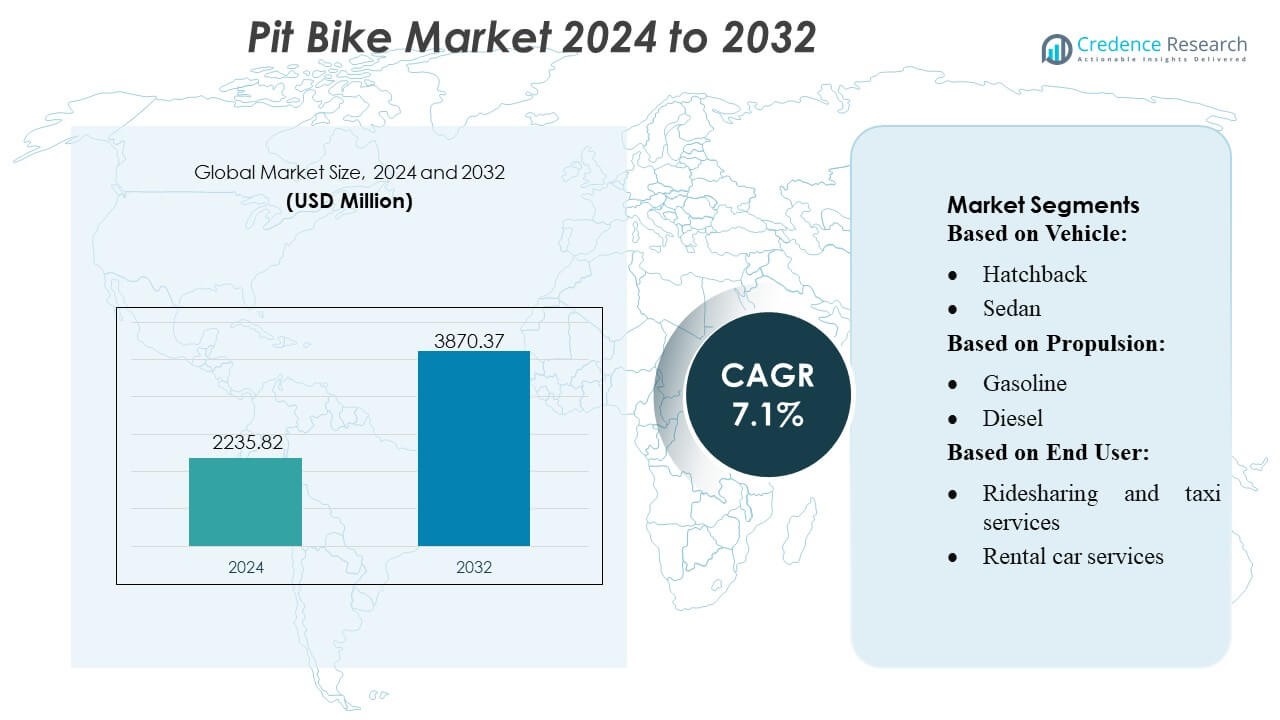
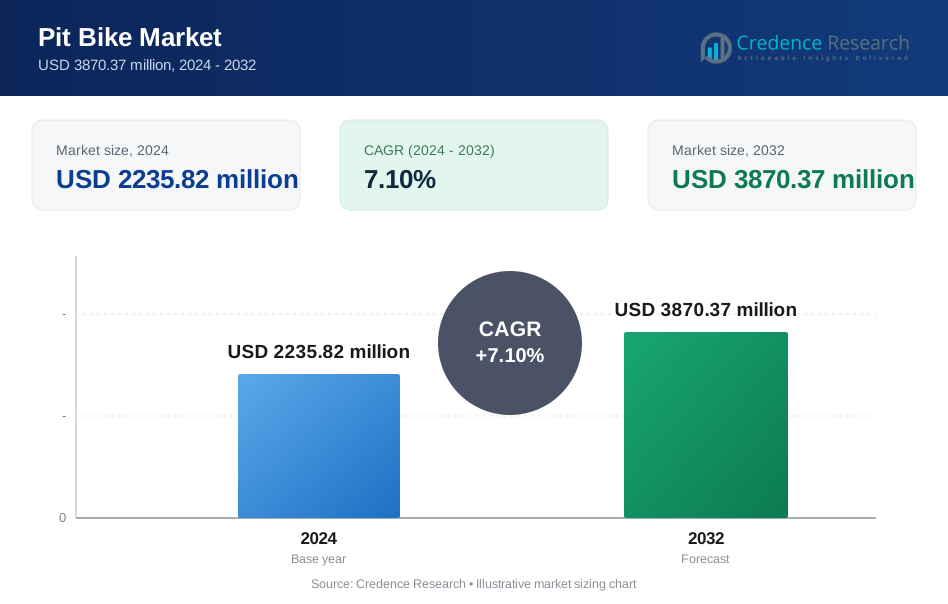
ピットバイク市場の規模は2024年に2235.82百万米ドルと評価され、2032年までに3870.37百万米ドルに達すると予測されており、予測期間中のCAGRは7.1%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ピットバイク市場規模 2024 | USD 2235.82 百万 |
| ピットバイク市場、CAGR | 7.1% |
| ピットバイク市場規模 2032 | USD 3870.37 百万 |
ピットバイク市場は、製品性能、カスタマイズオプション、レクリエーションおよびトレーニング用途における流通力を拡大し続けるグローバルメーカーの組み合わせによって形成されています。主要なプレーヤーは、若年ライダー、モータースポーツアカデミー、アドベンチャーツーリズムオペレーターからの需要増加に応えるため、エンジンの信頼性、サスペンションシステム、軽量フレームの強化に注力しています。競争戦略には、アフターマーケットサポートの拡充、電動化の取り組み、オンライン販売チャネルの浸透が含まれます。北米は、成熟したモータースポーツインフラ、強力な消費者購買力、組織化されたレースやスキル開発プログラムでの広範な採用に支えられ、世界市場を38%の正確なシェアでリードしています。
 市場インサイト
- ピットバイク市場は2024年に2235.82百万米ドルで評価され、2032年までに3870.37百万米ドルに達し、レクリエーションの採用増加とモータースポーツ参加の拡大に支えられ、1%のCAGRを記録します。
- ハッチバック相当のコンパクトモデルが約38%のシェアを保持し、ガソリンバリアントが約42%でリードしており、手頃な価格、メンテナンスの容易さ、トレーニング環境への適合性が要因です。
- 電動化、カスタマイズキット、軽量フレームエンジニアリングへのトレンドが、若年層のレースプログラムの成長や屋内および制御されたライディングトラックの拡大に支えられています。
- メーカーがサスペンションシステム、エンジンの信頼性、アフターマーケットのアップグレードの可用性を向上させる中で競争が激化していますが、高い安全性への懸念と断片化された規制が主要な制約として残っています。
- 北米は38%の正確な地域シェアでリードしており、ヨーロッパとアジア太平洋が続き、先進的なモータースポーツインフラ、強力な消費者支出、トレーニングアカデミーやレンタルベースのレクリエーション施設の急成長から恩恵を受けています。
市場セグメンテーション分析:
車両別
ハッチバックはそのコンパクトなサイズ、コスト効率、短距離移動への強い適合性により、ピットバイク市場で約38%の総需要を占め、支配的なシェアを保持しています。都市部および準都市部での広範な使用がそのリーダーシップを強化し、容易な操作性と低い所有コストに支えられています。セダンとSUVは、快適性と安定性を求める購入者の間で注目を集めており、スポーツカーやその他のニッチカテゴリは、パフォーマンス志向のユーザーに限定されています。通勤交通の増加、駐車制限、手頃な価格の好みが、ハッチバックを市場成長の最前線に位置づけ続けています。
- 例えば、Dust Motoは独自の80ボルト電動ドライブトレインをオフロードマイクロモビリティプラットフォームに統合し、42馬力と660 Nm(485 lb-ft)のピークホイールトルク出力を提供し、コンパクトな車両形式での急速な加速と高耐久性能を実現しています。
推進方式別
ガソリン駆動モデルは、広範な入手可能性、強力なアフターマーケットサポート、レクリエーションおよび初心者ライダー向けのバランスの取れた性能により、ピットバイク市場で約42%のシェアを占めています。競争力のある価格設定と簡単なメンテナンスにより、新興国および先進国での選択肢として好まれています。電動モデルは、低騒音、低排出オプションへのシフトに伴い勢いを増していますが、ディーゼルおよびFCEVプラットフォームは、軽量ピットバイク設計に適していないため、最小限にとどまっています。政府のインセンティブ、コンパクトバッテリーの技術的改善、および運用コストの低下が、予測期間中の電動バリアントへの移行を加速させています。
- 例えば、本田技研工業株式会社は、ホンダグロムなどのモデルで使用される125cc空冷SOHCエンジンを導入し、7.2 kWのピークパワーを提供し、WMTCテストで66.7 km/lの効率を達成したことで、小排気量エンジンラインアップを進化させました。
エンドユーザー別
商業ユーザーは、イベント管理、モータースポーツトレーニング施設、レクリエーションパークでの広範な使用により、ピットバイク市場での消費の約40%を占める主要セグメントです。ライドシェアリングおよびタクシーサービスの運営者は、キャンパス内または制御ゾーンでの移動のためにピットバイクを控えめに使用し、レンタルサービスはアドベンチャーツーリズムプロバイダーの間で人気を集めています。企業フリートは、大規模な産業キャンパスや物流支援業務のためにピットバイクを選択的に採用しています。商業ユーザーの優位性は、モータースポーツ参加の増加、コンパクトモビリティソリューションの需要、およびレクリエーションインフラへの投資の増加によって推進されています。
主要成長ドライバー
1. レクリエーションモータースポーツ活動の拡大
ピットバイク市場は、レクリエーションモータースポーツイベント、オフロードトレーニングプログラム、ユースレーシングリーグへの参加の増加により強く成長しています。メーカーは、スキル開発や週末のスポーツ活動のためにコンパクトで低コスト、扱いやすいバイクを求める趣味のライダーによる採用の増加から利益を得ています。組織化されたトラックやトレーニングスクールは新興地域で急速に拡大し、定期的な使用と再購入を促進しています。モータースポーツ協会が安全でアクセスしやすい競技形式に大きく依存するエントリーレベルのカテゴリーを推進することで、市場はさらに勢いを増しています。
- 例えば、Piranhaは、YX 140cc 4ストロークエンジンを搭載し、11馬力を生成し、4速マニュアルトランスミッション、26 mmミクニスタイルキャブレター、および長トラベル735 mmフロントフォークを装備したPiranha P140Rでパフォーマンスラインアップを強化しました。
2. トレーニングとスキル開発のための採用の増加
トレーニングアカデミーやモータースポーツコーチング施設は、制御されたスキルビルディングエクササイズや初心者向けレーシングドリルにピットバイクを使用することで、かなりの需要を生み出しています。その軽量設計、管理可能なエンジン出力、および低メンテナンス要件は、新しいライダー、特に子供や初期段階の学習者にとって理想的です。構造化されたライディングプログラムや安全重視のトレーニング形式への関心の高まりが市場浸透を強化しています。メーカーはまた、調整可能なサスペンションと耐久性を強化した専門的なトレーニングモデルを導入し、プロフェッショナルサーキット、ライディングアカデミー、ユース開発センター全体での採用を支援しています。
- 例えば、Pitster Proは、107ccの4ストロークエンジンを搭載し、初心者向けの制御を目的としたセミオートマチック4速トランスミッションを組み合わせたPitster Pro MXR 110を導入し、トレーニング指向のラインナップを拡充しました。このモデルは、そのクラスに典型的な出力を特徴としています。
3. 手頃でカスタマイズ可能なモデルの増加
手頃な価格は主要な触媒として機能し、メーカーは柔軟なエンジンオプションとカスタマイズ可能なコンポーネントを備えた低コストのピットバイクモデルを拡充しています。ライダーはアフターマーケットの排気システム、グラフィックキット、サスペンションのアップグレード、パフォーマンスパーツを通じて個性化を求めるようになり、アクセサリー販売の強力なエコシステムを生み出しています。製造効率の向上とローカリゼーション戦略により、新興市場での価格障壁が低下しています。低取得コスト、簡単な修理性、幅広いカスタマイズの選択肢の組み合わせが、レクリエーションユーザー、アドベンチャー愛好家、アマチュアレーサーを引き付け、複数のライダーセグメントにわたる持続的な市場拡大を強化しています。
主要なトレンドと機会
1. 電動ピットバイクの成長
コンパクトなリチウムイオンバッテリーの進歩、騒音排出の削減、ゼロ排気運転の利点に支えられ、電動ピットバイクが顕著なトレンドとして浮上しています。トレーニングアカデミーやインドアトラックは、安全性の利点と最小限のメンテナンスのため、電動バリアントをますます好むようになっています。メーカーは、このトレンドを活用して、若年ライダーとショートトラックパフォーマンスに最適化された軽量電動プラットフォームを展開しています。充電インフラの拡大、環境意識の高まり、インセンティブに支えられたEV採用政策が長期的な機会を創出し、電動ピットバイクを市場内の高い成長可能性カテゴリとして位置付けています。
- 例えば、カワサキは、250ワットのリアハブモーター、36ボルト5.1 Ahのリチウムイオンバッテリー、8 km/h、12 km/h、20 km/hに制限された3つの電子速度モードを統合した電動バランスバイク「エレクトロード」の発売を通じて、小型EV開発を加速しました。
2. アドベンチャーツーリズムとレンタルサービスの人気上昇
アドベンチャーツーリズム事業者やレンタルパークは、初心者や家族向けのオフロード体験を目的としたレクリエーションパッケージにピットバイクをますます統合しています。このシフトは、所有コストなしで短期間で低リスクのライディング体験を求める消費者にとって大きな機会を生み出します。新興観光地は、訪問者のエンゲージメントを高めるためにコンパクトなオフロードモビリティソリューションを採用しています。レンタルサービスプロバイダーは、低メンテナンスと高い回転率の可能性から、耐久性のあるピットバイクのフリートに投資しています。このトレンドは市場の可視性を強化し、エントリーレベルのオフロードライディングへの顧客の露出を広げます。
- 例えば、アポロは、124ccの単気筒エンジンを搭載し、そのクラスで典型的なピーク出力を提供する26 mmキャブレターと、耐久性とパフォーマンスを目的とした強化スチールダブルビームフレームを備えたアポロRFZ 125をレンタル対応ラインナップに拡大しました。
3. アフターマーケットパーツとパフォーマンスアップグレードの拡大
ユーザーがパフォーマンスの向上、美的アップグレード、個別設定を求めるため、アフターマーケットエコシステムが急速に成長しています。サスペンションキット、キャブレター、スプロケット、ボディパネル、高グリップタイヤが持続的な需要を経験しています。メーカーは、パフォーマンスブランドと協力して、工場承認のアップグレードバンドルを提供し、新たな収益源を創出しています。このトレンドは、特に若年ライダーやアマチュアレーサーの間で活気ある改造文化を支えています。拡大するアフターマーケットは、製品ライフサイクルの価値を向上させ、ピットバイクを長期的なレクリエーション使用においてより魅力的にし、顧客の維持を促進します。
主要な課題
1. 安全性の懸念と怪我のリスク
安全に関する問題は、ピットバイクが未熟なライダーや若いライダーによって制御されていない環境で使用されることが多いため、継続的な課題となっています。転倒のリスク、不適切な取り扱い、限られた保護装備の遵守が市場の認識に影響を与え、慎重な購入者の間で採用を制限しています。トレーニング機関は構造化されたプログラムを通じてこれを軽減しますが、一般の消費者は誤用のリスクにさらされたままです。メーカーは、改良されたブレーキ、安定性機能、保護設計要素を統合することで対応していますが、安全性の懸念は依然として規制の監視に影響を与え、特定の地域での浸透を制限しています。
2. 地域間での規制標準化の欠如
ピットバイク市場は、オフロード車両の使用、排出基準、年齢に関連する乗車許可を管理する断片的な規制フレームワークに直面しています。不一致な地域規則は、メーカーにコンプライアンスの負担を課し、製品の均一な展開を制限します。一部の地域では、厳しいトラックベースの運用ポリシーを課したり、公有地の使用を制限したりして、レクリエーションのアクセス性に影響を与えることがあります。これらの変動は、組織化されたイベントやトレーニングプログラムの成長にも影響を与えます。統一された基準の欠如は、製品認証を複雑にし、新しいモデルの参入を遅らせ、グローバルメーカーにとって運用の複雑さを増加させます。
地域分析
北アメリカ
北アメリカは約38%の最大のシェアを持ち、強力なモータースポーツ参加、成熟したレクリエーションインフラ、トレーニングアカデミーやレーシングサーキットでのピットバイクの広範な使用に支えられています。米国は、若者のレーシングプログラム、組織化されたオフロードイベント、プロのモータースポーツ施設が拡大し続ける中で、地域の需要を支配しています。高い可処分所得と強力なアフターマーケットエコシステムが採用をさらに強化しています。カナダは、トレイルライディングやアドベンチャーパークへの関心の高まりを通じて着実に貢献しています。この地域は、よく発達したディーラーネットワークと、アマチュアライダーと競技ライダーの両方に対応するパフォーマンス指向のモデルの高い受容性から利益を得ています。
ヨーロッパ
ヨーロッパは市場の約27%を占め、構造化されたモータースポーツ文化、強力な規制監督、オフロードレクリエーション活動への関与の高まりによって推進されています。ドイツ、フランス、イタリア、英国などの国々は、確立されたトレーニングアカデミー、専用のレーシングトラック、高い若者の参加により採用をリードしています。クラブや協会がピットバイクに大きく依存する制御されたトレーニングを促進するエントリーレベルのカテゴリーを推進する中で、需要は高まっています。この地域では、排出規制や騒音制限により、電動ピットバイクへの関心も高まっています。強力な製造拠点と高度なエンジニアリング能力が持続的な製品革新をサポートしています。
アジア太平洋
アジア太平洋は、拡大するモータースポーツコミュニティ、若者の関与の高まり、新興経済国でのアドベンチャーツーリズムの成長により、世界需要の約24%を占めています。中国は強力な製造能力と低コストモデルの広範な利用可能性で地域をリードしており、日本とオーストラリアは組織化されたレーシングフォーマットとレクリエーショントラックを通じて貢献しています。可処分所得の増加、都市化、手頃な価格のアウトドアレジャー活動への関心が市場浸透を促進しています。この地域は、アフターマーケット部品の利用可能性の拡大とカスタマイズ可能なバイクの好みの高まりから利益を得ています。レクリエーションインフラとモータースポーツイベントに対する政府の支援が、長期的な地域成長を強化しています。
ラテンアメリカ
ラテンアメリカは、オフロードライディング文化の成長とアドベンチャーツーリズム事業者による採用の増加により、ピットバイク市場の約7%を占めています。ブラジルとメキシコは、モータースポーツコミュニティの台頭と若者ライダーの関心の高まりにより需要を牽引しています。経済状況は手頃な価格のモデルを支持し、メーカーは低コスト製品ラインの拡大を進めています。地元のレーシングクラブやレクリエーションパークは、ユーザー参加を広げる構造化されたイベントを促進しています。限られたトレーニングインフラや一貫性のない規制フレームワークなどの課題が進展を遅らせていますが、小売の利用可能性の向上とアフターマーケットの拡大が地域の着実な成長に寄与しています。
中東・アフリカ
中東・アフリカ地域は、レクリエーションとしての砂漠ライディング、モータースポーツイベント、観光ベースのオフロード活動への関心の高まりにより、約4%のシェアを占めています。UAEとサウジアラビアは、モータースポーツフェスティバルの成長、トラック開発、若者の関与の拡大により需要を支配しています。アフリカでは、南アフリカのレクリエーションライディングコミュニティと観光ベースの使用の増加により、徐々に採用が進んでいます。経済的制約と限られたディーラーネットワークが広範な浸透を制限していますが、スポーツインフラへの投資の増加とオフロードアドベンチャーパークの拡大が、ターゲットセグメント全体での市場拡大を支えています。
市場セグメンテーション:
車両別:
- ハッチバック
- セダン
推進方式別:
- ガソリン
- ディーゼル
エンドユーザー別:
- ライドシェアリングとタクシーサービス
- レンタカーサービス
地域別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
ピットバイク市場は、Dust Moto、Honda Motor Co., Ltd、Piranha、Pitster Pro、Kawasaki、Apollo、SSR Motorsports、Thumpstar、Yamaha Motor Co., Ltd、NIU Technologiesといったブランドによって形成された競争環境を特徴としています。ピットバイク市場は、継続的なイノベーション、製品ポートフォリオの拡大、レクリエーションおよびトレーニングに焦点を当てたライダーコミュニティとの強い関与によって定義されています。メーカーは、軽量設計、改良されたサスペンションジオメトリ、効率的なパワートレインを強調し、パフォーマンスとライダーの安全性を向上させています。市場は、若者向けレースプログラム、アドベンチャーツーリズム、構造化されたライディングアカデミーの急成長から恩恵を受けており、企業は初心者やアマチュアレーサー向けのモデル開発を促進しています。電動ピットバイクは、バッテリーの進化と屋内または規制されたトラックに適した低ノイズ設計への投資により勢いを増しています。カスタマイズのためのアフターマーケットサポートの拡大、グローバルなディーラーシップとeコマースの浸透が、地域全体での競争の激化をさらに強化しています。
主要プレイヤー分析
最近の展開
- 2024年8月、UberとBYDは、Uberのグローバルライドシェアプラットフォームに10万台の電気自動車(EV)を統合することを目的とした戦略的パートナーシップを発表しました。この複数年にわたる協力は、ヨーロッパとラテンアメリカで最初に開始され、中東、カナダ、オーストラリア、ニュージーランドを含む地域への拡大が計画されています。このパートナーシップにより、UberのドライバーはBYD車両の競争力のある価格設定とファイナンスオプションを利用できます。これには、充電、車両メンテナンス、保険の割引が含まれる可能性があります。
- 2024年2月、ヤマハ発動機株式会社とヤマハモーターレーシングは、モンスターエナジーヤマハMotoGPチームが選ばれたメディア代表者にガレージを開放した際、セパンインターナショナルサーキットでの成功を発表しました。
- 2023年11月、NIU XQi3ストリートリーガルダートバイクは、革新的な技術を備え、マルチファンクション、全天候、全地形対応、最先端の設計で開発されました。この現代的な電気車両は、最新技術と洗練されたデザインを組み合わせ、オンロードとオフロードの興奮を求める人々にスリリングでスタイリッシュかつスマートな都市冒険ライドを提供します。
レポートのカバレッジ
この調査レポートは、車両、推進力、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- レクリエーションモータースポーツの参加が地域全体で拡大するにつれて、市場は安定した成長を遂げるでしょう。
- 電動ピットバイクは、騒音制限と低排出モデルへの関心の高まりにより、より強力な採用が進むでしょう。
- メーカーは、ライダーの安全性とパフォーマンスを向上させるために、軽量素材と耐久性の向上に焦点を当てるでしょう。
- 若者向けのトレーニングプログラムと初心者向けレース形式が、エントリーレベルのピットバイクの需要を高めるでしょう。
- アドベンチャーツーリズムのオペレーターは、オフロード体験をサポートするために車両の投資を増やすでしょう。
- ライダーがパフォーマンスの向上と個別化を求めるため、アフターマーケットのカスタマイズパーツが成長するでしょう。
- 消費者が直接購入と簡単な比較オプションを好むため、オンライン販売チャネルが強化されるでしょう。
- コンパクトでモジュール式のバッテリーシステムが、電動バリアントの航続距離と効率を向上させるでしょう。
- 地域のモータースポーツイベントが拡大し、レンタルやトレーニングセグメントの新たな機会を創出するでしょう。
- メーカーは、新興市場での浸透を高めるために生産と価格戦略を現地化するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のピットバイク市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ピットバイク市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたピットバイク市場のセグメントはどれですか?
ピットバイク市場の成長を促進している主な要因は何ですか?
ピットバイク市場の主要企業はどこですか?
2024年にピットバイク市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ピットバイク市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のピットバイク市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2235.82 million → 2032: USD 3870.37 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ピットバイク市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ピットバイク市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるピットバイク市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ピットバイク市場市場の成長要因
- 3.3 ピットバイク市場市場の抑制要因および課題
- 3.4 ピットバイク市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ピットバイク市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ピットバイク市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ピットバイク市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ピットバイク市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ピットバイク市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はピットバイク市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ピットバイク市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ピットバイク市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ピットバイク市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ピットバイク市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ピットバイク市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のピットバイク市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のピットバイク市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のピットバイク市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のピットバイク市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのピットバイク市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のピットバイク市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのピットバイク市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ピットバイク市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
