
市場概要
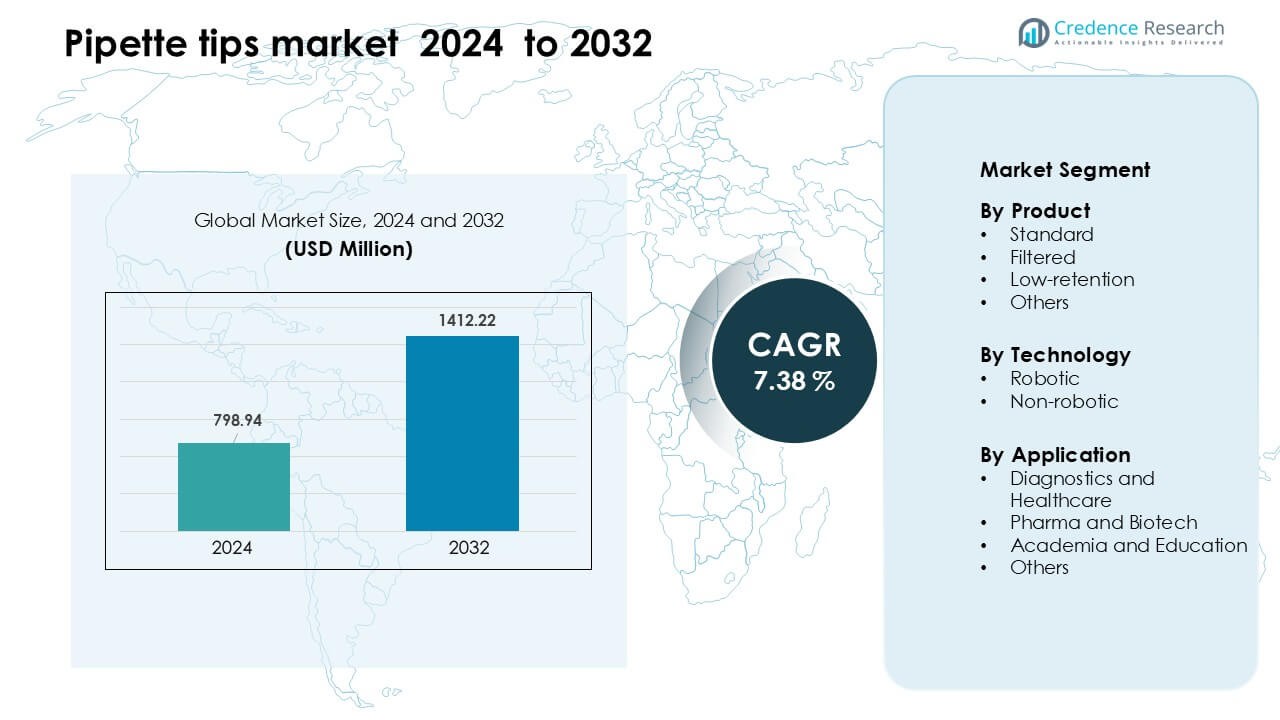
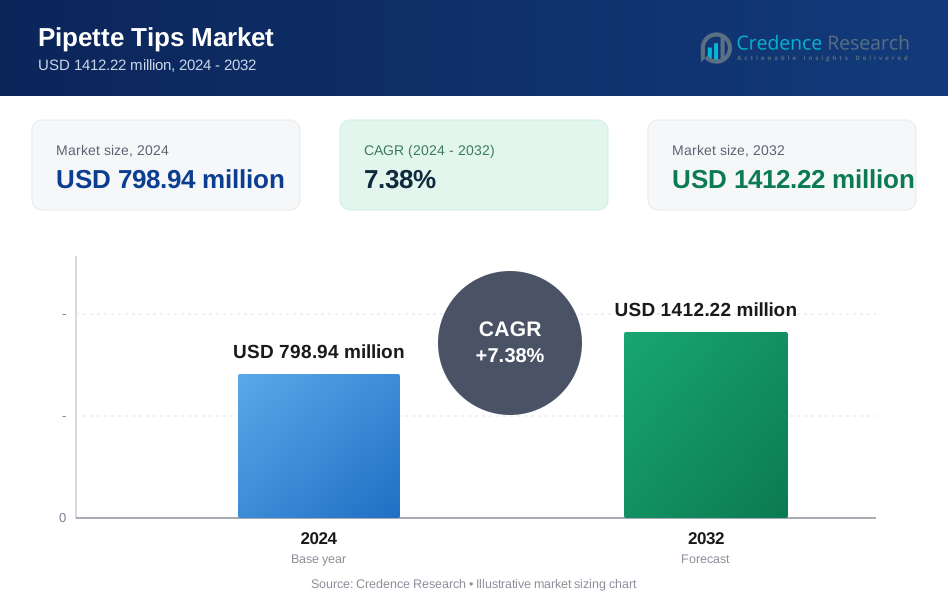
ピペットチップ市場は2024年に7億9894万米ドルと評価され、予測期間中に年平均成長率7.38%で成長し、2032年には14億1222万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のピペットチップ市場規模 | 7億9894万米ドル |
| ピペットチップ市場、CAGR | 7.38 % |
| 2032年のピペットチップ市場規模 | 14億1222万米ドル |
ピペットチップ市場は、Biotix、Greiner Group AG、Sartorius、Capp、Brand GmbH、Thermo Fisher Scientific、Corning、Sarstedt、Eppendorf、Mettler Toledoなどの主要企業によって形成されており、これらの企業は高精度設計、汚染制御機能、強力なグローバル供給ネットワークを通じて競争しています。これらの企業は、標準、フィルター付き、低保持、ロボット対応のチップで主要な診断、バイオファーマ、学術ワークフローをサポートしています。北米は2024年に先進的な研究所インフラ、強力な自動化採用、臨床および研究施設での高い検査量により、世界市場シェアの37%を占め、リーダーの地位を維持しました。
市場インサイト
- ピペットチップ市場は2024年に7億9894万米ドルに達し、予測期間中に年平均成長率7.38%で成長し、2032年には14億1222万米ドルに達すると予想されています。
- 診断およびバイオファーマの研究開発が拡大する中、標準チップが46%の最大シェアを占め、高ボリュームのラボワークフローと広範な互換性により需要が増加しました。
- 低保持およびロボット対応のチップは、ラボが自動化、精密ワークフロー、先進的な分子検査プラットフォームを採用するにつれて注目を集めました。
- Biotix、Greiner Group AG、Sartorius、Capp、Brand GmbH、Thermo Fisher Scientific、Corning、Sarstedt、Eppendorf、Mettler Toledoの間で競争が激化し、企業は汚染制御、精密成形、サプライチェーンの拡大に注力しました。
- 北米は2024年に37%のシェアで市場をリードし、続いてヨーロッパが29%を占め、強力な検査能力と確立された研究インフラによって推進されました。
市場セグメンテーション分析:
製品別
標準ピペットチップは2024年に約46%の市場シェアを占めました。ラボは広範な互換性、安定した供給、高ボリュームワークフローのための低コストから標準チップを好みました。フィルター付きチップも、病院やバイオテックラボがPCRやシーケンシング作業中の汚染制御に注力する中で成長しました。低保持チップは、粘性サンプルの正確な取り扱いが必要な先進的な研究ラボで拡大しました。世界的な検査量の増加と自動化プラットフォームが一貫したチップ品質を必要とする中、すべての製品に対する需要が増加しました。
- 例えば、Thermo Fisher ScientificのClipTip標準チップは、最小の排出力で確実なシールを実現する三重ロッククリップ設計を採用しています。
技術別
2024年には非ロボットピペットチップが市場を支配し、約63%のシェアを占めました。これらのチップは、柔軟性と低い運用コストが優先されるルーチン診断、学術研究室、手動研究ワークフローにおいて不可欠なものでした。ロボットチップは、ゲノミクスや創薬において自動化された液体ハンドリングシステムが一般的になるにつれて注目を集めました。ロボットプラットフォームの成長は、より高いテストスループット、手動エラーの削減、およびハイコンテンツスクリーニングの強化された採用によって推進されました。研究室は、増加するサンプル負荷を管理するために手動と自動システムの両方を使用するハイブリッドセットアップに投資しました。
- 例えば、Thermo FisherのEppendorf epMotionシステム用のオートメーションチップは、直線性と低変動係数を確保するために、ロットごとに15ポイントの品質管理プログラムを受けています。彼らの300 µLオートメーションチップはepMotionプラットフォームで認定されています。
用途別
診断とヘルスケアは2024年のピペットチップ市場を約41%のシェアでリードしました。病院や臨床研究室は、感染症スクリーニングや分子診断のような分野での高い日常テスト活動のために大量のチップを消費しました。製薬およびバイオテクノロジーは、生物製剤、ワクチン、細胞ベースの研究への強い研究開発支出を通じて続きました。学術および教育は、教育研究室や小規模研究からの安定した需要を提供しました。市場の拡大は、より高いテスト能力、強化されたバイオファーマパイプライン、および世界中の研究室インフラの継続的なアップグレードによって支えられました。
主要な成長ドライバー
診断テスト量の増加
診断テスト量は、病院や研究室が分子および免疫学的テストを拡大するにつれて世界中で増加しました。この変化は、PCR、ELISA、シーケンシング作業中の液体ハンドリングにおける役割のためにピペットチップの使用を促進しました。呼吸器病原体テスト、腫瘍パネル、および代謝アッセイの需要の増加は、特に高スループット研究室での消耗品のニーズを高めました。多くの公衆衛生システムも監視プログラムを強化し、ルーチンテスト率を上げました。これらの開発は、ピークテストサイクル中の供給ギャップを避け、途切れないワークフローをサポートするために、研究室がピペットチップのより大きな在庫を維持するよう促しました。
- 例えば、Rocheは、2023年にその体外診断システムで290億以上の診断テストが完了したと報告しました。
製薬およびバイオテクノロジーの研究開発の拡大
製薬およびバイオテクノロジー企業は、生物製剤、細胞療法、および遺伝子ベースの治療に向けてパイプラインがシフトするにつれて、研究開発支出を増加させました。これらの分野は正確なサンプルハンドリングを必要とし、研究および初期開発段階での高品質なピペットチップの使用を増加させました。スクリーニングプログラムの成長、アッセイのミニチュア化、タンパク質工学も、消耗品に大きく依存する液体ハンドリングステップを拡大しました。受託研究機関は、製剤およびバイオアッセイテストのアウトソーシングが加速するにつれて調達を強化しました。この広範な業界の拡大は、正確さ、汚染管理、および敏感な実験における再現性をサポートする信頼性の高いピペットチップの必要性を増加させました。
- 例えば、抗体発見に焦点を当てたバイオテクノロジー企業であるAbCelleraは、1日あたり400万以上の個々の細胞をスクリーニングできるマイクロフルイディック単一細胞スクリーニングプラットフォームを使用しています。彼らのピペッティングシステムは、このスループットをサポートするために高精度で超小容量を扱う必要があり、高品質で低汚染のチップの需要を促進しています。
研究室の自動化とロボット技術の採用
オートメーションプラットフォームはゲノミクス、創薬、分子診断で広く利用されるようになり、ロボットピペットチップの需要が高まりました。自動液体処理システムは、一貫したチップ寸法、低い汚染リスク、高いバッチ均一性を必要とし、消費率が増加しました。ラボは手動エラーを減らし、サンプル処理速度を上げ、限られたスタッフで大規模な研究プログラムをサポートするためにオートメーションを採用しました。ハイスループットスクリーニングユニットや次世代シーケンシングのワークフローは、ロボットチップを標準コンポーネントとして統合しました。オートメーションがラボ運営の中心となるにつれ、研究、臨床、商業の各分野で互換性のあるピペットチップの継続的な需要が増加し続けています。
主要なトレンドと機会
持続可能でリサイクル可能な消耗品へのシフト
環境意識の高まりにより、ラボはリサイクルまたはバイオベースのプラスチックで作られた持続可能なピペットチップの選択肢を模索するようになりました。メーカーは、リサイクル可能なラック、省エネルギーの成形プロセス、特定の用途向けの再利用可能なチップシステムを開発することで応えました。多くの機関がグリーン調達方針を採用し、低廃棄デザインを提供するサプライヤーにとっての機会を生み出しました。このトレンドは、研究所のプラスチック廃棄物を削減する世界的な取り組みとも一致し、機関の材料廃棄量に大きく寄与しています。このシフトは材料科学の革新の道を開き、企業が持続可能性に焦点を当てた認証やエコフレンドリーな製造資格を通じて製品を差別化する動機となりました。
- 例えば、エッペンドルフのepT.I.P.S. BioBasedピペットチップは、再生可能資源(廃食用油など)からのマスバランスアプローチで得られた100%バイオベースのポリプロピレンで作られています。
高性能および低保持チップの使用増加
高度な研究ワークフローは、粘性、敏感、または低容量のサンプル用に設計された低保持および高精度のピペットチップの需要を増加させました。これらのチップは、プロテオミクス、ゲノミクス、創薬のタスクで、わずかな偏差が実験結果に影響を与える場合に、ラボの精度を向上させるのに役立ちました。シングルセル解析、CRISPR研究、高コンテンツスクリーニングの成長は、特殊消耗品の新たな機会を生み出しました。多くの企業が、サンプル損失を減らすために表面処理や超滑らかな内部デザインを導入しました。ラボが再現性と高品質な出力を優先するにつれ、プレミアムチップカテゴリーは拡大し続け、メーカーにとって魅力的な収益の可能性を提供しています。
- 例えば、エッペンドルフのepTIPS Low-Retentionピペットチップは、超均質で超疎水性の内面を特徴とし、特に洗剤やメディアを扱う際にサンプル損失と泡形成を最小限に抑えるのに役立ちます。
スマートラボシステムおよびIoTプラットフォームとの統合
スマートラボは、消耗品の使用を管理するためにデジタルトラッキングシステムやIoTプラットフォームを採用しました。オートメーションソフトウェアは、チップの消費、バッチ性能、在庫レベルを追跡し、手動の監視を減らし、欠品を防ぎます。このシフトは、バーコード付きラック、RFID対応トラッキング、デジタルラボ管理ツールとの互換性を提供できるサプライヤーに有利でした。このトレンドは、ワークフロー全体のトレーサビリティを向上させることで品質保証の取り組みも支援しました。より多くのラボが接続システムを統合するにつれ、スマートラボインフラストラクチャとデータ駆動型調達モデルに消耗品を合わせるサプライヤーにとっての機会が増えています。
主要な課題
不安定な原材料コストとサプライチェーンの混乱
ピペットチップは高品質のプラスチックに大きく依存しており、ポリマー市場の価格変動がメーカーに不安定さをもたらしました。サプライチェーンの混乱、出荷の遅延、突然の需要急増も生産スケジュールや納期に影響を与えました。多くの研究所は、世界的なテストのピーク時に不足を経験し、既存の製造および流通ネットワークの脆弱性が露呈しました。生産者は輸入依存を減らすために地域施設に投資しましたが、不均一な原材料の供給が問題を引き起こしました。これらの要因は、サプライヤーとエンドユーザーの両方にとって、価格設定、在庫計画、長期的な供給の信頼性に引き続き課題をもたらしました。
競争の激化と価格への圧力
ピペットチップ市場には多くのグローバルおよび地域プレーヤーが存在し、競争が激化し、価格設定の柔軟性が低下しました。研究所は大量消耗品のコスト効率を優先することが多く、頻繁なサプライヤーの切り替えや競争入札が行われます。大手ディストリビューターは、大量契約を交渉し、小規模メーカーの利益率に圧力をかけました。一部の地域では、偽造品や低品質製品が価格を混乱させ、品質への懸念を高めるというさらなる課題をもたらしました。ユーザーが大幅なコスト増加なしに高性能を期待する中、メーカーは混雑した市場でイノベーション、品質保証、競争力のある価格設定のバランスを取るための絶え間ない圧力に直面しています。
地域分析
北米
北米は2024年にピペットチップ市場の最大のシェアを占め、世界需要の約37%を占めました。この地域は、強力な診断テスト量、広範なバイオ医薬品の研究開発、および自動化された液体処理システムの早期導入の恩恵を受けました。病院、研究所、バイオテクノロジー企業は、ゲノミクス、臨床試験、薬剤開発のワークフロー全体で高い消耗品使用を維持しました。強力な供給ネットワークと研究所の近代化への安定した投資も成長を支えました。品質と汚染管理に対する規制の焦点が、フィルター付きおよび高精度チップのより広範な使用を促進し、この地域の支配的な地位を強化しました。
ヨーロッパ
ヨーロッパは2024年にピペットチップ市場の約29%を占め、強力な研究所インフラと強力な臨床研究活動によって牽引されました。ゲノミクスプログラム、バイオ医薬品開発、および学術研究センターは、高品質の消耗品に対する一貫した需要を生み出し続けました。ドイツ、英国、フランスなどの国々は、診断能力の拡大に投資し、手動およびロボットピペットチップの使用を促進しました。品質基準と汚染のないワークフローへの重視が、フィルター付きおよび低保持チップの採用を支えました。持続可能性の取り組みも、研究機関全体でリサイクル可能なラックや環境に優しい消耗品デザインの需要を促進しました。
アジア太平洋
アジア太平洋は2024年にピペットチップ市場の約24%を占め、医療システムの拡大と強力なバイオ医薬品投資により最も急速な成長を記録しました。中国、インド、韓国、日本は、分子生物学および臨床研究所全体で診断テストと研究能力を増強しました。契約研究機関やワクチン開発者が消耗品需要の増加に貢献しました。学術研究の急速な成長、自動化の採用、公衆衛生テストプログラムが地域消費を強化しました。競争力のある製造能力も地元供給を後押しし、標準、フィルター付き、およびロボットピペットチップのコストを下げ、入手可能性を改善しました。
ラテンアメリカ
ラテンアメリカは、診断ネットワークの拡大と研究インフラの改善に支えられ、2024年にピペットチップ市場の約6%を占めました。ブラジル、メキシコ、アルゼンチンは感染症検査を処理するための研究所の能力を増強し、標準およびフィルター付きピペットチップの使用を促進しました。製薬製造と大学レベルの研究の成長も需要に寄与しました。しかし、サプライチェーンの遅延と自動化システムへのアクセスの不均一さが、ロボットチップの広範な採用を制限しました。医療の近代化と地域製造への継続的な投資が、供給の改善と市場の安定した拡大を支えると期待されています。
中東・アフリカ
中東・アフリカは、医療と診断検査能力の徐々な改善により、2024年にピペットチップ市場の約4%を占めました。UAE、サウジアラビア、南アフリカなどの国々は臨床検査室と分子診断を拡大し、消耗品への依存を高めました。公衆衛生プログラムは標準およびフィルター付きチップの安定した需要を支えましたが、自動化の採用は大規模な病院や研究センターに限定されました。予算制約と輸入依存が市場拡大を抑制しましたが、研究所の近代化と疾病監視への継続的な投資が地域の成長を支え続けています。
市場セグメンテーション:
製品別
- 標準
- フィルター付き
- 低保持
- その他
技術別
- ロボット
- 非ロボット
用途別
- 診断と医療
- 製薬とバイオテクノロジー
- 学術と教育
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ピペットチップ市場の競争環境には、Biotix、Greiner Group AG、Sartorius、Capp、Brand GmbH、Thermo Fisher Scientific、Corning、Sarstedt、Eppendorf、Mettler Toledoなどの主要企業がグローバル供給をリードしています。これらの企業は、高品質の消耗品、手動および自動システムとの広範な互換性、強力な流通ネットワークを通じて競争しています。多くのメーカーは、汚染防止設計、低保持表面、ロボット対応フォーマットに焦点を当て、診断、バイオファーマ、学術研究における高度なワークフローをサポートしています。戦略的な動きには、生産能力の拡大、グローバルサプライチェーンの合理化、環境に優しい材料の導入が含まれます。精密成形と表面処理技術への継続的な投資が製品性能を強化し、高ボリュームで価格に敏感な消耗品市場でのシェアを守るのに役立っています。
主要プレイヤー分析
- Biotix
- Greiner Group AG
- Sartorius
- Capp
- Brand GmbH
- Thermo Fisher Scientific
- Corning
- Sarstedt
- Eppendorf
- Mettler Toledo
最近の動向
- 2025年9月、Eppendorfは、次世代の機械式ピペットであるResearch® 3 neoピペットファミリーを発表しました。これには、迅速/簡単なボリューム変更、低いチップ力、epT.I.P.S.との互換性があり、ラボ全体で新たなチップ消費パターンとアクセサリー需要を促進することを目指しています。
- 2025年、Thermo Fisher Scientific Inc.は、ノースカロライナ州メベインに375,000平方フィートのカーボンニュートラルな新しい製造施設を開設し、国内のサプライチェーンを強化するためにピペットチップの生産を専門としています。
- 2024年、Eppendorfは、epT.I.P.S.® BioBasedピペットチップを袋入りで発売しました(環境に優しい素材オプションと新しいパッケージ形式)。これにより、ラボはepT.I.P.S.の性能と純度を維持しながら環境への影響を低減することができます。
レポートのカバレッジ
この調査レポートは、製品、技術、用途、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要な用途の概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進した様々な要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、技術の進歩が業界に与える影響を評価します。外部要因と世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 高精度で汚染のないチップの需要は、診断やゲノミクスで引き続き増加します。
- 自動化対応のロボットチップは、ラボが高スループットのワークフローを拡大するにつれて、より広く採用されるでしょう。
- 持続可能でリサイクル可能なピペットチップ材料は、メーカーの主要な焦点となるでしょう。
- デジタルトラッキングとスマートラボシステムは、バーコードやRFID対応の消耗品の需要を増加させます。
- 低保持チップは、プロテオミクス、細胞療法、先端研究のワークフローで強い成長を遂げるでしょう。
- 地域の製造拡大は、供給の安定性を強化し、輸入依存を減少させます。
- バイオファーマの研究開発の成長は、スクリーニング、製剤、アッセイ開発での消費を増加させます。
- 学術および政府のラボは、再現性を向上させるためにプレミアムチップの採用を増加させます。
- 競争的な価格圧力は、メーカーに生産を最適化し、自動化を拡大するよう促します。
- 新興市場は、医療および研究インフラが成長を続ける中で、より速い採用を見せるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のピペットチップ市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ピペットチップ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたピペットチップ市場セグメントはどれですか?
ピペットチップ市場の成長を促進している主な要因は何ですか?
ピペットチップ市場の主要企業はどこですか?
どの地域がピペットチップ市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ピペットチップ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のピペットチップ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 798.94 million → 2032: USD 1412.22 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ピペットチップ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ピペットチップ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるピペットチップ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ピペットチップ市場市場の成長要因
- 3.3 ピペットチップ市場市場の抑制要因および課題
- 3.4 ピペットチップ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ピペットチップ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ピペットチップ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ピペットチップ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ピペットチップ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ピペットチップ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はピペットチップ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ピペットチップ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ピペットチップ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ピペットチップ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ピペットチップ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ピペットチップ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のピペットチップ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のピペットチップ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のピペットチップ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のピペットチップ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのピペットチップ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のピペットチップ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのピペットチップ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ピペットチップ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
