
市場概要
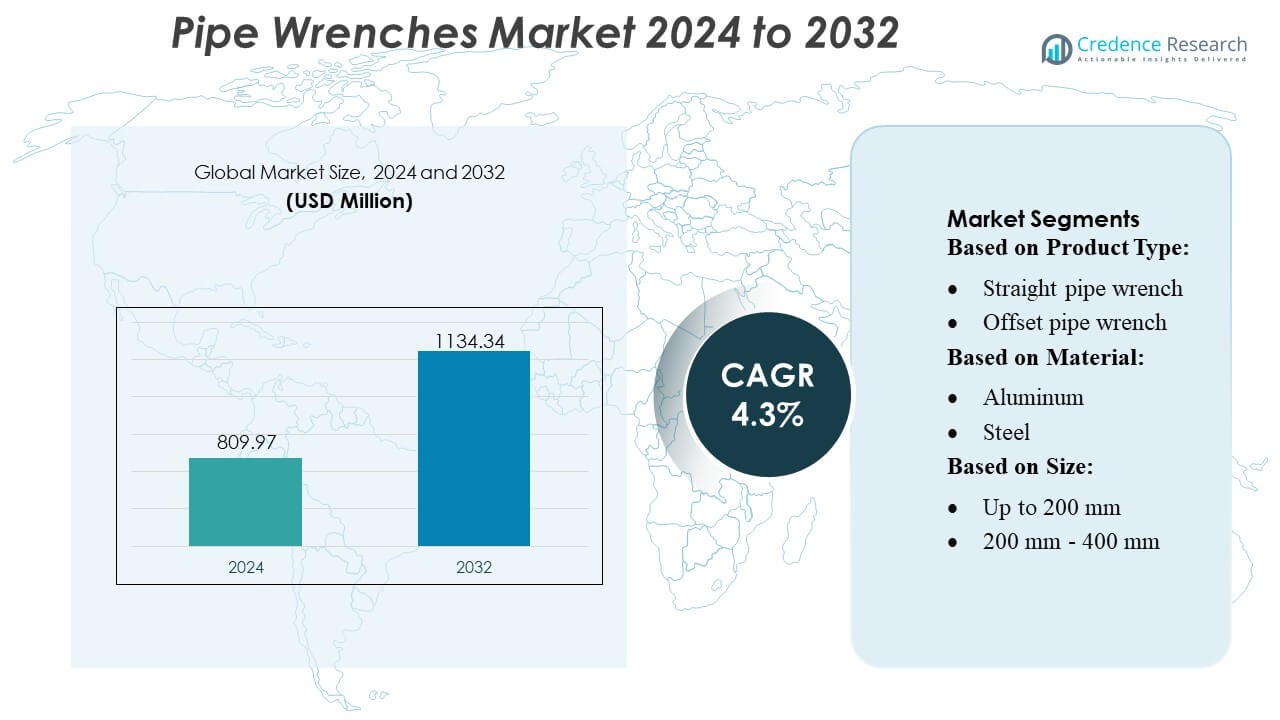
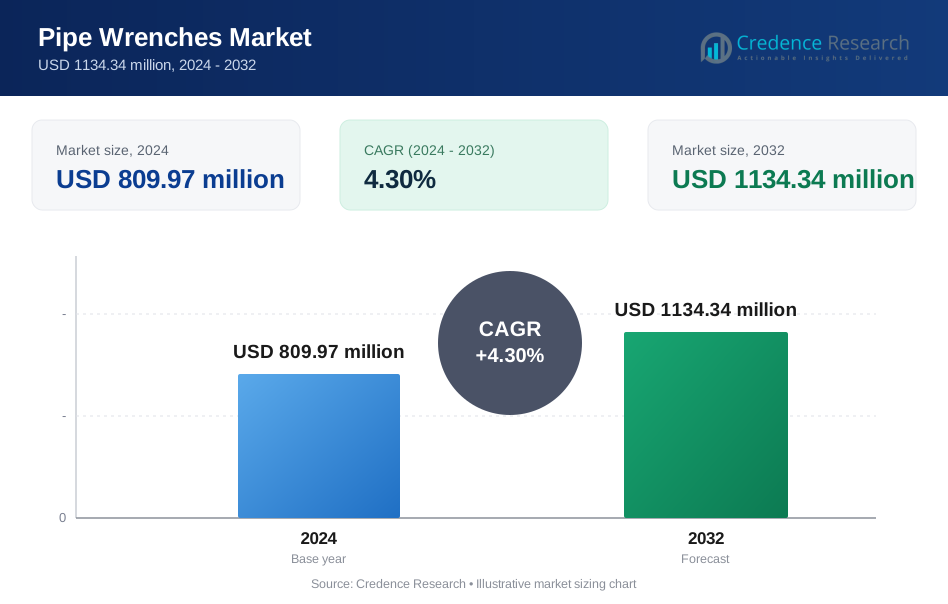
パイプレンチ市場の規模は2024年に8億0997万米ドルと評価され、2032年までに11億3434万米ドルに達すると予測されており、予測期間中のCAGRは4.3%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパイプレンチ市場規模 | 8億0997万米ドル |
| パイプレンチ市場、CAGR | 4.3% |
| 2032年のパイプレンチ市場規模 | 11億3434万米ドル |
パイプレンチ市場は、製品の耐久性、トルク効率、エルゴノミクス性能を向上させ続けるグローバルな工具メーカー、産業機器サプライヤー、素材革新者の競争グループによって支えられています。主要企業は、配管、HVAC、建設、産業メンテナンス用途に対応するために、軽量で耐腐食性があり、精密に設計されたレンチのポートフォリオ拡大に注力しています。戦略的優先事項には、流通ネットワークの強化、製品革新の加速、eコマースの成長を活用してプロフェッショナルおよびDIYユーザーにリーチすることが含まれます。北米は先進的なインフラ、高い工具採用率、メンテナンスおよび修理活動への一貫した投資によって、正確に38%のシェアを持ち、世界市場をリードしています。
市場の洞察
- パイプレンチ市場は2024年に8億0997万米ドルと評価され、2032年までに11億3434万米ドルに達すると予測されており、予測期間中のCAGRは3%です。
- 配管の近代化、産業メンテナンスのニーズ、プロフェッショナルな用途でのエルゴノミクスで軽量なレンチデザインの採用増加など、強力な推進要因により需要は着実に成長しています。
- 主要なトレンドには、アルミニウムや複合素材へのシフト、オンライン調達の増加、精密に設計されたジョーや多機能レンチモデルの好みの高まりが含まれます。
- 競争環境は、メーカーが耐久性、トルク性能、流通能力を強化し、重作業環境での電動締め付け工具と競争する中で強化されています。
- 地域的には、北米が市場の38%を占め、200 mm–400 mmサイズのセグメントが製品需要をリードしています。アジア太平洋地域での建設活動の拡大が、長期的な世界的成長を支え続けています。
市場セグメンテーション分析:
製品タイプ別
ストレートパイプレンチは、配管、機械メンテナンス、産業設備で広く使用されているため、市場で最大のシェアを占めています。その高いグリップ力、さまざまなパイプ直径との互換性、頑丈な構造が技術者や請負業者の間で強い支持を得ています。オフセットおよびエンドパイプレンチは狭いスペースでの使用が増加しており、チェーンおよびストラップレンチは、非マーリング表面や不規則な形状を必要とする用途に対応しています。石油・ガスのメンテナンスや市の水インフラのアップグレードの成長が、世界のエンドユースセクター全体で耐久性のあるストレートパイプレンチの需要をさらに強化しています。
- 例えば、CCS Insightによると、2023年第4四半期に組織化された中古市場(個人間の販売を除く)で、世界中で4,680万台の中古携帯端末が販売されました。これは前年から2.9%の増加を示しており、市場の回復力と継続的な成長を強調しています。
材料別
スチールパイプレンチは、優れた耐久性、高いトルク耐性、重工業環境への適合性に支えられ、支配的な市場シェアを保持しています。その長い耐用年数と高圧パイプライン操作での信頼性は、建設、石油化学、公共事業部門での好ましい選択肢となっています。アルミニウムレンチは、頭上作業や反復作業のために軽量な代替品を求める専門家の間で採用が進んでおり、プラスチックや複合材のバリエーションは腐食耐性を必要とする用途で拡大しています。人間工学的な取り扱いと材料の進歩に対する関心の高まりが、構造化されたスチールベースのレンチデザインの需要を引き続き高めています。
- 例えば、Gazelleは、消費者向け電子機器のリコマース分野で有名な企業で、トレードインサービスを提供し、認定済みの中古デバイスを販売しています。Gazelleは100万人以上の顧客から200万台以上の中古デバイスを成功裏に処理しました。
サイズ別
200 mm~400 mmのサイズセグメントは、住宅の配管、HVACサービス、一般的な機械修理における多用途性によって、最大の市場シェアを占めています。この中間カテゴリは、グリップ容量と操作性のバランスを取り、頻繁な設置やメンテナンス作業を行う技術者に適しています。200 mm未満の小型レンチは狭いスペースでの精密作業をサポートし、600 mm以上の大型サイズは重工業のパイプラインに対応します。建設活動の拡大、公共事業ネットワークのメンテナンスの増加、適応可能なツールの必要性が、世界的に中型パイプレンチの需要を強化し続けています。
主要な成長要因
配管およびインフラの近代化の進展
住宅、商業、自治体のインフラの拡張は、配管、排水、パイプラインシステムが継続的にアップグレードされる中で、パイプレンチの強い需要を促進しています。契約業者は、水供給、HVAC、廃水ネットワーク全体で頻繁な設置と修理作業をサポートする高トルクで耐久性のあるツールを好みます。リノベーション活動の成長と標準化されたパイプ継手の採用が製品使用をさらに加速させています。都市の水管理とスマートシティ開発への投資の増加が市場の勢いを強化し、パイプレンチをメンテナンスが集中的な環境における必須ツールとして位置づけています。
- 例えば、Amazon Renewedプログラムは、認定済みの再生電子機器を販売しており、Amazon Renewed Guaranteeによってサポートされており、最低90日間の保証が再生デバイスへの消費者の信頼を強化しています。
産業の拡大とメンテナンス需要
石油・ガス、石油化学、製造、発電セクターの成長は、高圧パイプラインや大口径接続を処理できる重工業用パイプレンチの必要性を促進しています。施設は、運用の継続性を確保するために、定期的なメンテナンス、シャットダウン操作、安全検査にこれらのツールを頼っています。産業の自動化の進展とダウンタイム削減に向けた世界的な推進が、グリップ強度とトルク性能が向上した精密設計のレンチの採用を促進しています。機械工場やフィールドサービスの運用のアップグレードが、産業メンテナンス用途における長期的な需要を強化しています。
- 例えば、ピアッジオのVespa Elettricaは、リチウムイオンバッテリーパックを搭載したフラッグシップ電動スクーターで、4.2 kWhのエネルギーを持ち、ピークモーターパワーは4 kW(連続3.6 kW)、トルク出力は200 Nmです。
人間工学に基づいた軽量ツールへのシフト
労働力の効率向上要求と技術者の疲労に対する懸念が、軽量で人間工学的かつ使いやすいパイプレンチデザインへのシフトを促進しています。メーカーは、ハンドルの形状改善、ツールの重量削減、振動を最小限に抑える機能を通じて快適性を向上させています。アルミニウムや複合材料は、グリップ能力を損なうことなく長時間の使用を可能にするツールを求めるプロフェッショナルに支持されています。HVAC、配管、サービス技術者の間でポータブルツールキットの需要がこの移行を加速させています。この使いやすさと作業者の安全性への注力は、世界市場での近代化されたレンチデザインの迅速な採用をサポートしています。
主要なトレンドと機会
先進材料と精密工学の採用
アルミニウム合金、硬化鋼、複合材料などの高性能材料への傾向が高まり、耐久性、耐腐食性、グリップ精度が向上しています。メーカーは、顎の整合性とトルクの一貫性を向上させるために精密加工に投資し、プロフェッショナルグレードの用途をサポートしています。オフショア、化学処理、重機械環境などの極端な作業条件に対応する強化レンチの機会が生まれています。この先進的な建設材料への進化は、ブランドを差別化し、長寿命で信頼性の高いツールを求める業界のニーズに合致しています。
- 例えば、2025年に発売予定のヒュンダイ・クレタ・エレクトリックは、51.4 kWhパックと42 kWhパックの2つの液冷式リチウムイオンバッテリーパックオプションを提供します。
多機能で調整可能なレンチデザインの成長
市場は、ツールキットを合理化し、操作の柔軟性を向上させる調整可能で多機能、コンパクトなレンチモデルの需要が高まっています。技術者は、複数のパイプ径や複雑な形状に対応できるツールを好むようになり、複数の専門レンチの必要性を減らしています。クイックアジャストメカニズム、モジュラージョー、デュアルパーパスハンドルの革新がメーカーにとって強力な機会を提供します。このトレンドは、配管、産業、機械用途における現場生産性とコスト効率の高いサービスへの注力の高まりと一致しています。
- 例えば、フォルクスワーゲングループは、2023年末時点で、世界の生産ネットワークで18の拠点でバッテリー電気自動車(BEV)を生産している電気自動車ポートフォリオの多大陸生産ネットワークを強調しています。
電子商取引とプロフェッショナルツール流通の拡大
デジタルプラットフォームは製品の可視性を強化し、技術者に専門的なレンチタイプへの幅広いアクセスを提供し、オンライン調達を促進しています。プロフェッショナルツール小売業者やOEMブランドのeコマースポータルは、プレミアムで人間工学的かつタスク特化型のレンチの提供を拡大しています。サブスクリプションベースのメンテナンストールキットの採用拡大やオンラインカスタマイズオプションが新たな機会を提供します。強化されたデジタル物流と迅速な配送能力がオンラインチャネルへのシフトをさらにサポートし、小規模な請負業者やDIY消費者への市場浸透を加速させています。
主要な課題
極端な産業環境における運用制限
パイプレンチは、高温、腐食性、または高トルク環境での課題に直面しており、繰り返しの使用が摩耗、ジョーの変形、滑りのリスクを加速させます。重工業用途では、特殊な工具や動力式の代替品が求められることが多く、従来の手動レンチの適合性が制限されます。化学処理、オフショア掘削、鉱業などの産業では、耐久性の問題に対処するために強化された材料やコーティングが必要です。メーカーは、要求の厳しい運用環境で競争力を維持するために、機械的強度と耐腐食性を継続的に向上させなければなりません。
動力および自動化ツールからの競争の激化
動力駆動のパイプツール、油圧トルクシステム、自動締め付けソリューションの採用が増加しており、従来のパイプレンチの使用に大きな課題をもたらしています。これらの高度なシステムは、より高い精度、優れたトルク制御、オペレーターの疲労を軽減し、大規模な工業施設で好まれています。産業施設がより迅速なターンアラウンドタイムと安全なメンテナンス実践を目指す中で、手動レンチは高性能環境での関連性が低下するリスクがあります。企業は、自動化された代替品に対抗するために、ハイブリッドまたは強化された手動設計で革新する必要があります。
地域分析
北アメリカ
北アメリカは、世界のパイプレンチ市場の約38%を占めており、強力な建設活動、広範な配管メンテナンスの必要性、先進的な産業インフラに支えられています。この地域は、耐久性と高トルクのレンチが不可欠なHVAC、石油・ガス、ユーティリティ分野でのプロフェッショナルツールの採用率が高いことから恩恵を受けています。パイプラインの近代化、住宅の改装、地方自治体の水道システムのアップグレードへの継続的な投資が需要を強化しています。確立された工具メーカーと広範な流通ネットワークが市場浸透をさらに強化し、エルゴノミクス、軽量化、精密設計のツールへの関心の高まりが長期的な成長を支えています。
ヨーロッパ
ヨーロッパは、厳格な安全基準、産業メンテナンスの需要の増加、商業および住宅インフラのアップグレードへの持続的な投資により、世界市場の約27%を占めています。ドイツ、英国、フランス、北欧諸国では、HVACの拡張、配管の改装、再生可能エネルギープロジェクトが信頼性のある手工具を必要としており、需要は依然として強いです。この地域の軽量材料、耐腐食性合金、持続可能性を重視した製造への注力が製品革新を促進しています。規制遵守による交換サイクルと確立された機械サービス産業の存在が、ヨーロッパの高品質パイプレンチへの安定した需要にさらに寄与しています。
アジア太平洋
アジア太平洋は、世界市場の約24%を占めており、中国、インド、東南アジアでの大規模な建設活動、急速な都市化、産業生産の増加により急速に拡大しています。水道網、石油・ガスパイプライン、産業施設を含むインフラ拡張プロジェクトが、工具の消費を大幅に押し上げています。この地域の技術者労働力の増加とプロフェッショナルグレードのツールの採用の増加が長期的な市場の勢いを支えています。現地の製造能力と競争力のある価格設定がアクセスを向上させ、ユーティリティの近代化と住宅配管サービスの強力な成長がさまざまな用途での持続的な需要を促進しています。
ラテンアメリカ
ラテンアメリカは、都市開発の進行、住宅の拡大、水と衛生インフラの近代化の進展に支えられ、世界のパイプレンチ市場の約7%を占めています。ブラジル、メキシコ、アルゼンチン、チリでは、配管のメンテナンス活動が産業建設とともに増加するにつれて、需要が着実に成長しています。経済の変動や輸入依存が課題となる一方で、耐久性のある中価格帯の工具への関心の高まりが市場活動を支えています。石油・ガス田、鉱業、公共事業ネットワークへの投資が、重作業用レンチカテゴリーに機会を生み出し、地域全体で安定した長期的な市場の見通しに貢献しています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約4%を占めており、需要は主に石油・ガスの操業、産業建設、商業インフラの拡大によって牽引されています。UAE、サウジアラビア、南アフリカなどの国々は、過酷な環境に適した高強度で耐腐食性のレンチに大きく依存しています。水道管の開発プロジェクトやエネルギー資産のメンテナンスの増加が消費をさらに支えています。市場の成長は不均一な経済状況によって抑制されるものの、公共事業、製油所、都市インフラへの投資の増加が、耐久性と高性能のパイプレンチへの一貫した需要を生み出し続けています。
市場セグメンテーション:
製品タイプ別:
- ストレートパイプレンチ
- オフセットパイプレンチ
素材別:
- アルミニウム
- スチール
サイズ別:
- 200 mmまで
- 200 mm - 400 mm
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
パイプレンチ市場の競争環境は、Metline Industries、RPM International Inc.、Tata Steel、Georg Fischer、Merck KGaA、Eastman Chemical Company、Saint-Gobain、Popular Pipes Group of Companies、Aliaxis、Mueller Industriesを含む多様なグローバルメーカーと産業サプライヤーが特徴です。パイプレンチ市場は、確立されたグローバルツールメーカーと革新、素材の進化、流通力を通じて競争する新興の地域生産者の混合によって定義されています。企業は、配管、HVAC、産業メンテナンス、建設分野での要求の厳しい用途をサポートするために、トルク効率、ジョーの精度、エルゴノミクスの向上に焦点を当てています。軽量合金、耐腐食性仕上げ、精密に設計されたコンポーネントへの投資は、業界が高性能とユーザーの快適さに向かってシフトしていることを反映しています。拡大するeコマースチャネル、プロフェッショナルツールのパートナーシップ、アフターサービスネットワークが競争をさらに激化させています。インフラの近代化と産業の拡大が世界中で加速する中、メーカーは製品の信頼性、延長された寿命、多用途のデザインを強調して市場の地位を強化しています。
主要プレイヤー分析
- メットライン・インダストリーズ
- RPMインターナショナル株式会社
- タタ・スチール
- ゲオルグ・フィッシャー
- メルクKGaA
- イーストマン・ケミカル・カンパニー
- サンゴバン
- ポピュラー・パイプス・グループ・オブ・カンパニーズ
- アリアクシス
- ミューラー・インダストリーズ
最近の動向
- 2025年10月、ゲオルグ・フィッシャー(GF)はVAGグループをCHFで買収し、特にインフラセクターにおけるフローソリューションプラットフォームを強化しました。
- 2025年6月、プライスミアンは米国の熱可塑性エンクロージャーおよびファイバーマネジメントメーカーであるチャンネル・コマーシャル・コーポレーションの買収を完了し、調整対象の基本価格で、プライスミアンのデジタルソリューションを強化し、チャンネルの米国製造およびバルトやエンクロージャーなどの製品でブロードバンド/通信ネットワークをサポートしました。
- 2025年3月、ベーカー・ヒューズとペトロブラスは、30年の耐用年数を持つ応力腐食耐性のあるフレキシブルパイプを開発する技術開発プログラムで提携しました。
- 2024年5月、ウェストレイク・パイプ&フィッティングスは、テキサス州ウィチタフォールズでの大規模な拡張を発表し、標準的なPVCよりも強く耐久性のある分子指向PVC(PVCO)パイプ用の190,000平方フィートの工場を追加し、材料使用を削減し性能を向上させた水インフラ向けのポートフォリオを強化しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、素材、サイズ、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、最近の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動態、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業への戦略的推奨事項を提供します。
将来の展望
- 市場は、継続的な配管およびインフラの近代化によって安定した需要を経験するでしょう。
- メーカーは、ユーザーの快適性を向上させるために軽量のアルミニウムおよび複合材料をますます採用するでしょう。
- 技術者がオンラインツール調達に移行するにつれて、デジタル販売チャネルはさらに拡大するでしょう。
- 精密に設計されたジョーおよび改良されたトルクメカニズムは、プロフェッショナルな用途で重要性を増すでしょう。
- 産業保守作業は、ヘビーデューティレンチのバリエーションの採用を引き続き推進するでしょう。
- 多機能で調整可能なレンチデザインは、多用途のツールキットを求めるユーザーを引き付けるでしょう。
- 新興経済国での建設活動の増加は、世界市場への浸透を強化するでしょう。
- 持続可能性に焦点を当てた製造とリサイクル可能な材料は、業界の注目を集めるでしょう。
- 長時間のフィールド使用中の疲労を軽減するために、人間工学的改善が引き続き優先されるでしょう。
- 製品の差別化は、耐久性、性能の一貫性、ブランドの信頼性にますます依存するようになるでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パイプレンチ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間にパイプレンチ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年にどのパイプレンチ市場セグメントが最大のシェアを持っていましたか?
パイプレンチ市場の成長を促進している主な要因は何ですか?
パイプレンチ市場の主要企業はどこですか?
2024年にパイプレンチ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 パイプレンチ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のパイプレンチ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 809.97 million → 2032: USD 1134.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 パイプレンチ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. パイプレンチ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるパイプレンチ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 パイプレンチ市場市場の成長要因
- 3.3 パイプレンチ市場市場の抑制要因および課題
- 3.4 パイプレンチ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 パイプレンチ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 パイプレンチ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、パイプレンチ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 パイプレンチ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. パイプレンチ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はパイプレンチ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 パイプレンチ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 パイプレンチ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 パイプレンチ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 パイプレンチ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新パイプレンチ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のパイプレンチ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のパイプレンチ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のパイプレンチ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のパイプレンチ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのパイプレンチ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のパイプレンチ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのパイプレンチ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. パイプレンチ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
