
市場概要
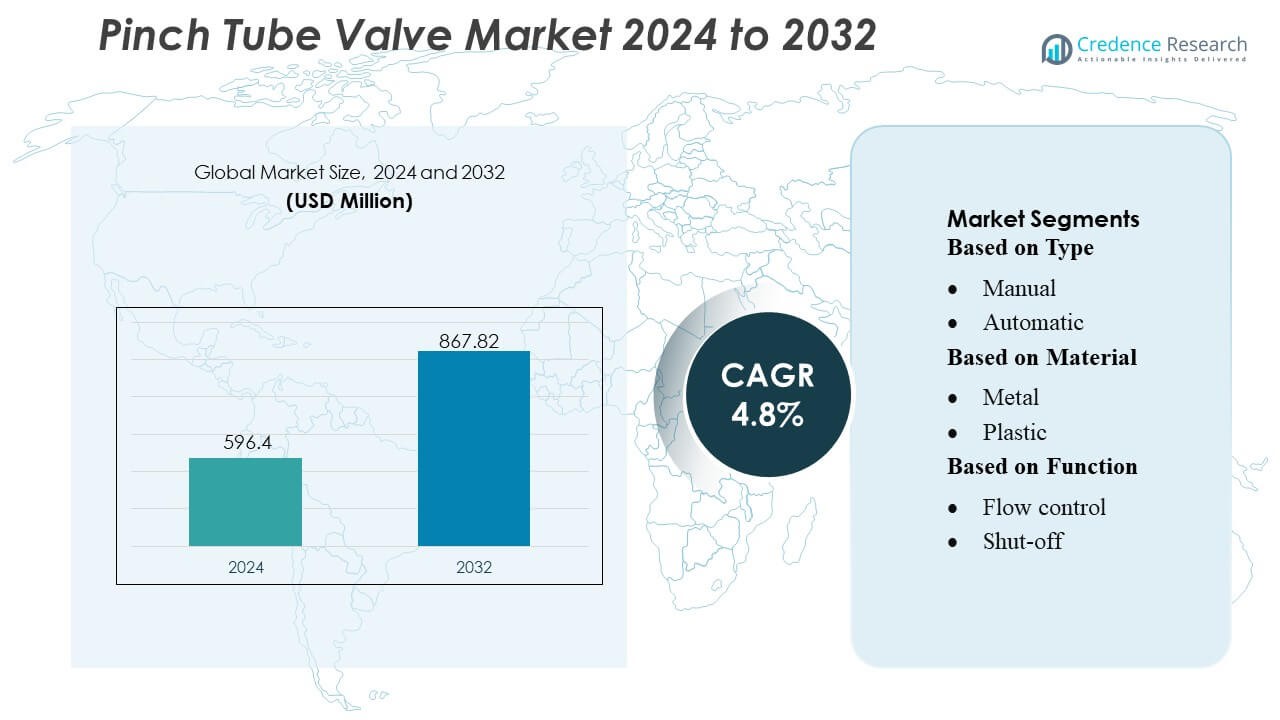
ピンチチューブバルブ市場の規模は2024年に5億9640万米ドルと評価され、2032年までに8億6782万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のピンチチューブバルブ市場規模 | 5億9640万米ドル |
| ピンチチューブバルブ市場、CAGR | 4.8% |
| 2032年のピンチチューブバルブ市場規模 | 8億6782万米ドル |
ピンチチューブバルブ市場は、無菌流体処理、自動化ディスペンシング、精密流量制御技術を専門とする世界的なメーカーの強力な参加が特徴です。競合他社は、バルブのサイクル寿命の向上、シングルユースチューブとの互換性の向上、医療、研究所、産業用途に適したコンパクトなアクチュエータの統合に注力しています。北米は、先進的なバイオテクノロジーエコシステム、診断機器の高い採用率、自動化への強力な投資に支えられ、世界市場を38%の正確なシェアでリードしています。小型化およびデジタル対応のピンチバルブの継続的な革新は、地域の優位性をさらに強化し、市場全体での競争的差別化を推進しています。
市場の洞察
- ピンチチューブバルブ市場は2024年に5億9640万米ドルに達し、2032年までに8億6782万米ドルに達すると予測されており、予測期間中に8%のCAGRで進展しています。
- バイオテクノロジー、診断、製薬における無菌流体処理、シングルユースシステム、精密制御ディスペンシングの需要の高まりが市場拡大を加速し続けています。
- 主要なトレンドには、小型化されたピンチバルブの採用の増加、改良されたチューブ材料、リアルタイムの流量制御と予測保守のためのデジタルモニタリングの統合の増加が含まれます。
- 競争活動は、メーカーがサイクル寿命を向上させ、コンパクトなアクチュエータ設計を開発し、医療、研究所、産業セグメント全体でOEMパートナーシップを強化するにつれて激化しています。
- 北米は38%の地域シェアでリードしており、インパクトハンマーが主要な製品セグメントシェアを保持しています。ヨーロッパおよびアジア太平洋地域での成長は、バイオプロセシング能力の拡大と迅速な自動化のアップグレードによって支えられていますが、高圧環境での高いメンテナンスニーズと性能制限が顕著な制約として残っています。
市場セグメンテーション分析:
タイプ別
手動ピンチチューブバルブは、機械的なシンプルさ、低メンテナンス要件、コスト効率の高い流量制御を優先する産業への適合性により、推定58%のシェアで市場を支配しています。これらは、無菌流体処理が不可欠な製薬充填、研究所の投薬、食品グレードの処理システムで広く採用されています。自動ピンチチューブバルブは、医療機器や産業用ディスペンシングラインでの自動化の進展に伴い、プログラム可能な精度と高速な作動を提供し、着実に拡大しています。再現性、クローズドループ制御、スマートモニタリングシステムとの統合を必要とするアプリケーションでの採用が増加し、先進的な処理環境全体での需要を強化しています。
- 例えば、ハネウェルの10260シリーズアクチュエータは、10から300 lb-ft(14から400 N·m)のトルク範囲を提供し、重負荷下での四分の一回転バルブ操作を可能にします。(注:ユーザーのN·m変換である407 N·mは、文書要件での一般的な400 N·mとは若干異なります。)
材料別
金属ベースのピンチチューブバルブは、耐久性、高圧耐性、化学薬品、廃水、重工業用途での耐腐食性能により、約52%の市場シェアを持ち、リーダーの地位を占めています。これらのバルブは、研磨性や粘性のある媒体の取り扱いにおいて長寿命を提供し、重要な操作のための好ましい選択肢となっています。プラスチックのバリエーションは、軽量構造、化学的な不活性、およびコストメリットにより、特に医療消耗品や低圧流体システムで支持を得ています。セラミックオプションを含む他の材料は、極端な耐摩耗性と最小限の粒子生成を必要とするニッチな環境に対応しています。
- 例えば、ヴェランのバルブは、ASMEクラス150から600の範囲内で使用される特定のサイズ、材料、エンド接続に応じて、最大1,480 psig(約102バー)および最大1,000°F(538°C)の圧力と温度をサポートするように設計されています。
機能別
流量制御機能は、製薬転送ライン、バイオプロセスループ、および自動分配システムにおける正確な調整の必要性の増加により、ほぼ55%の市場シェアを占めてセグメントを支配しています。これらのバルブは、液体または半固体媒体の汚染のない調整を可能にし、厳格な無菌性と投薬精度の要件をサポートします。シャットオフバルブは、特に実験室機器、医療診断、および化学薬品投与において、ゼロリーク隔離を必要とするアプリケーションで強い採用を維持しています。規制に焦点を当てた他の機能設計は、可変圧力処理、スムーズなスロットリング、および敏感なプロセス環境での応答性向上を必要とする特殊な操作に対応するために進化し続けています。
主要成長要因
産業および実験室システムにおける精密流量制御の需要増加
市場は、化学処理、製薬、バイオテクノロジー、および研究所における正確で汚染のない流体管理を優先する産業の成長に伴い拡大しています。ピンチチューブバルブは、バルブ機構と流体の直接接触を防ぎ、交差汚染のリスクを最小限に抑えることで、無菌のクローズドシステム処理をサポートします。腐食性、粘性、または粒子を含む媒体を扱う能力は、敏感なアプリケーションでの採用を強化します。流体分配、サンプリング、および投薬システムの自動化の増加は、さまざまな運用環境で一貫した流量調整を保証するコンパクトで信頼性が高く、低メンテナンスのピンチバルブの需要をさらに高めています。
- 例えば、AVKのインテリジェントコントロールバルブシリーズ859は、ACMO PMD通信モジュールを装備することで、自動適応PID制御とデータロギングを提供し、水ネットワークでの圧力と流量の自動調整を手動介入なしで可能にします。
医療およびライフサイエンスアプリケーションの拡大
医療およびライフサイエンス分野は、ピンチチューブバルブがペリスタルティックポンプ、透析システム、診断機器、薬剤投与装置に不可欠なものとなる中で、強い需要を牽引しています。これらのバルブは、衛生的な流路、使い捨てチューブとの柔軟性、滅菌プロトコルへの適合性により、臨床およびポイントオブケアデバイスに適しています。バイオプロセシング、シングルユース技術、高純度流体処理への投資の増加は、滅菌を維持しながら正確な流量制御を可能にするバルブの必要性を高めています。診断テストの増加と迅速な機器の革新も、長期的な市場成長を支えています。
- 例えば、エマーソンのFisher easy‑Drive 200R電動アクチュエータは、バタフライバルブおよびボールバルブ用に設計されており、11–30 VDC電源で動作し、ホールドモードで0.4 ワット未満の消費電力です。
オートメーションとスマート流体処理システムの採用拡大
製造、包装、プロセス産業におけるオートメーションは、デジタル制御流量システムと互換性のあるピンチチューブバルブの需要を加速させています。業界は、迅速な作動、プログラム可能な制御、信頼性の高いサイクル性能を提供するバルブを求めており、スループットの最適化とダウンタイムの削減を目指しています。PLC、IoT対応の監視、クローズドループ制御アーキテクチャとの統合は、予知保全と運用効率をサポートします。モジュラーシステム設計と柔軟な生産ラインへのシフトは、応答性が高く汚染のない流量管理に適したコンパクトで電動のピンチバルブの役割をさらに強化します。
主要なトレンドと機会
シングルユースシステムと使い捨てチューブへのシフト
医療、バイオテクノロジー、ラボ用途におけるシングルユースバイオプロセシングと使い捨て流路への移行から、主要なトレンドが生まれています。メーカーは、TPEやシリコーンのような柔軟なチューブ材料に最適化されたバルブをますます開発しており、滅菌要件を満たしています。このシフトは、清掃コストを削減し、汚染リスクを排除し、進化するGMP規制に適合します。機会は、高純度のワークフローと迅速な機器転換に適した、滅菌可能でガンマ耐性があり、化学的に適合するチューブソリューションに特化したピンチバルブの拡大にあります。
- 例えば、BürkertのAirLINE Type 8652バルブアイランドは、圧力ラインセンサーと切替サイクルカウンターや切替時間測定を含む拡張診断を提供し、予知保全と供給圧力変動の早期検出を可能にし、プロセスの安全性と信頼性を向上させます。
材料の進歩と小型化されたバルブ設計
エンジニアリングプラスチック、エラストマー、耐腐食性合金の継続的な革新は、より軽量で耐久性のあるピンチバルブ構成をサポートします。材料の進歩は、チューブの寿命、バルブ作動の精度、極端なpHや温度への耐性を向上させます。同時に、コンパクトな分析機器やマイクロフルイディックデバイスの台頭は、低消費電力で長寿命の小型ピンチバルブの機会を生み出しています。これらの進歩は、携帯型診断ツール、ウェアラブル医療システム、自動化されたラボプラットフォームで使用されるコンパクトな流体処理モジュールへの統合を可能にします。
- 例えば、アルファ・ラバルは、エネルギー効率の高いコンパクトなバルブソリューションへの市場のシフトを、更新された「Unique DV‑ST UltraPure」ダイアフラムバルブラインを通じて推進しました。新しいステンレススチール「SS/SL」アクチュエータは、標準モデルよりも42%軽量で、25%コンパクトで、17%高さが低くなっています。
スマートセンシングとデジタルモニタリングの統合
メーカーは、制御性と信頼性を向上させるために、位置検出、サイクルカウンター、および圧力フィードバックメカニズムをピンチバルブにますます組み込んでいます。デジタルモニタリングにより、予測保守とリアルタイム診断が可能になり、運用のダウンタイムを削減し、一貫したプロセスパフォーマンスを確保します。IoT対応バルブは、医療製造や製薬生産などの規制された環境でのトレーサビリティも向上させます。このトレンドは、高度な自動化、品質保証、およびリモート運用監視をサポートするインテリジェントなピンチバルブシステムを開発する機会を提供します。
主要な課題
高圧および高温環境での性能制限
多用途であるにもかかわらず、ピンチチューブバルブは高圧、高温、または非常に研磨性のある運用条件下で制約に直面します。チューブ材料は、極端な圧力や攻撃的な媒体にさらされると劣化または破裂する可能性があり、重工業プロセスへの適合性が制限されます。頻繁なチューブ交換の必要性は、特に連続フローまたは高ストレスシステムでのメンテナンス要件を増加させます。これらの制限を克服するには、強化されたチューブ材料の進歩と、要求の厳しい環境で構造的完全性を維持できるバルブ設計の強化が必要です。
代替バルブ技術からの競争
市場は、特定の用途でより高い圧力定格、より広い材料互換性、またはより低コストを提供するダイアフラム、ソレノイド、ボール、およびゲートバルブからの競争圧力に直面しています。産業部門のエンドユーザーは、耐久性と長期的な信頼性を優先することが多く、無菌または汚染に敏感なワークフロー以外でのピンチバルブの採用を減少させる可能性があります。さらに、チューブ寸法と材料仕様の標準化の欠如がシステム統合を複雑にする可能性があります。競争力を維持するために、メーカーは改良された作動性能、総所有コストの削減、および専門的なニッチアプリケーションを通じて差別化を図る必要があります。
地域分析
北米
北米は、バイオテクノロジー、製薬、診断、および先進製造業界での強力な採用に支えられ、ピンチチューブバルブ市場の38%のシェアを占めています。この地域は、無菌流体処理ソリューションの広範な展開とバイオプロセシングにおけるシングルユース技術の広範な使用から利益を得ています。高い研究開発投資、迅速な医療機器の革新、および汚染のないシステムに対する強力な規制の重視が、精密ピンチバルブの需要を促進します。産業オートメーションのアップグレードと分析機器の成長も採用をさらに強化します。米国は大規模なバイオテックエコシステムにより主要な貢献者であり、カナダは拡大する臨床診断能力を通じて需要を強化しています。
ヨーロッパ
ヨーロッパは、先進的な製薬製造、強力な研究所研究インフラ、および自動流体処理システムの統合の増加により、世界市場の29%を占めています。ドイツ、英国、フランスなどの国々は、コンプライアンス、無菌製造基準、および高純度チューブシステムへの高い依存を重視するため、採用をリードしています。この地域のバイオプロセシングの拡大と診断テストの量の増加が、手動および自動のピンチバルブソリューションの需要を支えています。化学処理、食品自動化、精密分注の産業用途も市場成長をサポートし、強力な持続可能性政策が長寿命でエネルギー効率の高いバルブ技術の開発を加速させています。
アジア太平洋
アジア太平洋地域は市場の24%を占めており、医薬品、バイオテクノロジー、産業オートメーション、医療機器の生産が急速に拡大していることに支えられ、最も成長が早い地域セグメントを表しています。中国、日本、インド、韓国は、ラボオートメーション、生物製剤製造、診断機器への投資の増加を通じて採用を推進しています。使い捨てシステムへの移行の増加とポイントオブケア技術の成長は、コンパクトで汚染のないピンチバルブの需要を強化しています。地域の製造コストの優位性とOEM生産エコシステムの拡大も供給側の競争力を高めています。インフラの近代化と産業のアップグレードにより、APACは先進的な流量制御ソリューションの高い潜在市場としての地位を維持しています。
ラテンアメリカ
ラテンアメリカは、医薬品生産、臨床診断、産業用流体処理アプリケーションの緩やかな拡大により、6%のシェアを獲得しています。ブラジル、メキシコ、アルゼンチンは、ラボテスト、医療機器、食品加工オートメーションへの投資が増加する中で、主要な貢献者として残っています。汚染のない流れの管理と化学および産業プラントの近代化に重点を置くことで、ピンチチューブバルブの採用が増加しています。しかし、コスト感度と輸入依存が一部の国での成長を抑制しています。地域は、医療インフラの進展と製造関係者が信頼性が高く、低メンテナンスのバルブソリューションを必要とする自動化システムを採用することで、長期的な潜在能力の向上を示しています。
中東およびアフリカ
中東およびアフリカ地域は、主に医療施設の拡大、診断テスト能力の向上、産業オートメーションのアップグレードにより、3%のシェアを占めています。成長は、医療ラボ、流体処理機器、医薬品包装への投資が増加しているサウジアラビア、UAE、南アフリカに集中しています。水処理、化学、食品加工などの産業部門は、制御された汚染のない流れの操作のために徐々にピンチチューブバルブを統合しています。地元の製造が限られており、機器の輸入コストが高いため急速な拡大が制約されていますが、継続的なインフラ開発により、医療および産業アプリケーションの両方で安定した需要が生まれ続けています。
市場セグメンテーション:
タイプ別
- 手動
- 自動
材料別
- 金属
- プラスチック
機能別
- 流量制御
- シャットオフ
地理別
- 北アメリカ
- ヨーロッパ
- アジア太平洋
- ラテンアメリカ
- 中東
- アフリカ
競争環境
ピンチチューブバルブ市場は、Romaco Group、Clariant、Hoffman Neopac AG、VisiPak、ALBEA、Montebello Packaging、Unette Corporation、Huhtamaki OYJ、Sonoco Products Company、Essel Propack Limitedなどのグローバルな包装および流体処理ソリューションプロバイダーによって主導される多様な競争環境を特徴としています。ピンチチューブバルブ市場は、汚染のない流体管理の進化、作動精度の向上、シングルユースチューブシステムとの互換性拡大に注力するメーカーによって形作られています。企業は、医療機器、診断、製薬、産業オートメーションでの需要増加に対応するため、材料工学の革新、サイクルライフの向上、低メンテナンスのバルブアーキテクチャに重点を置いています。市場は、リアルタイムのモニタリングと予測保守をサポートするコンパクトでエネルギー効率が高く、デジタル統合されたピンチバルブをますます好んでいます。競合他社は、OEMとの協力、カスタマイズされたバルブソリューション、地域生産の拡大を通じて地位を強化し、より迅速な納品サイクルとアプリケーション固有の性能要件への適応性を向上させています。
主要プレイヤー分析
- Romaco Group
- Clariant
- Hoffman Neopac AG
- VisiPak
- ALBEA
- Montebello Packaging
- Unette Corporation
- Huhtamaki OYJ
- Sonoco Products Company
- Essel Propack Limited
最近の開発
- 2024年10月、エンジニアリング技術のグローバルリーダーであるDanfossは、UL 60335-2-40およびUL 60335-2-89基準を満たす新しい信頼性の高いEVRおよびNRV安全バルブを発売しました。厳しい安全規制の増加に伴い、この統合が必要でした。この新しいソリューションは、漏れの場合に可燃性冷媒の充填を分離することを提供します。
- 2024年7月、Albéa Tubesは、Brampton、オンタリオの工場でGreenleafリサイクル可能なチューブウェブの北米での現地生産を開始しました(実際には2024年後半ですが、意図に沿っています)。化粧品およびパーソナルケア用にアルミニウムベースのチューブをプラスチック製に置き換え、APRおよびRecyClassによってHDPEストリームでリサイクル可能であることが確認され、持続可能で地元調達の包装を促進します。
- 2024年4月、XylemはJabsco PureFlo 21シングルユースポンプを発売しました。これは、業界初の統合された調整可能な圧力リリーフバルブを備えたシングルユースデザインで、製薬/バイオテクノロジー向けに特化しており、過剰な圧力を内部でバイパスすることにより、汚染リスクを大幅に低減し、オペレーターの安全性を向上させ、高価値の流体処理の効率を向上させます。
レポートのカバレッジ
この調査レポートは、タイプ、材料、機能、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス、製品提供、投資、収益源、主要な用途の概要を示します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論します。レポートは、市場を形作る市場動向、規制シナリオ、技術進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 使い捨てシステムがバイオプロセシングや診断で広く採用されるにつれて、市場は拡大します。
- 先進的な無菌および汚染防止のワークフローに対応するバルブの需要が増加します。
- メーカーは、コンパクトな実験室および医療機器をサポートするために、小型化されたバルブ設計を優先します。
- スマートピンチバルブによるリアルタイム監視と予測保守が可能になり、デジタル統合が強化されます。
- 産業および製薬分野での自動分注および投薬システムの採用が増加します。
- 材料の革新により、チューブの耐久性、耐熱性、化学的適合性が向上します。
- 柔軟な生産ラインへの移行により、迅速な作動と低メンテナンスのバルブシステムの需要が高まります。
- ポイントオブケアデバイスの拡大により、精密制御されたマイクロ流体バルブの要件が増加します。
- 地域の製造能力が成長し、リードタイムの短縮とカスタマイズの強化が図られます。
- 衛生と無菌性に関する規制の焦点が、クリーンルーム対応のバルブソリューションの開発を加速させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ピンチチューブバルブ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ピンチチューブバルブ市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたピンチチューブバルブ市場のセグメントはどれですか?
ピンチチューブバルブ市場の成長を促進している主な要因は何ですか?
ピンチチューブバルブ市場の主要企業はどこですか?
2024年にピンチチューブバルブ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ピンチチューブバルブ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のピンチチューブバルブ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 596.4 million → 2032: USD 867.82 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ピンチチューブバルブ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ピンチチューブバルブ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるピンチチューブバルブ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ピンチチューブバルブ市場市場の成長要因
- 3.3 ピンチチューブバルブ市場市場の抑制要因および課題
- 3.4 ピンチチューブバルブ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ピンチチューブバルブ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ピンチチューブバルブ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ピンチチューブバルブ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ピンチチューブバルブ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ピンチチューブバルブ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はピンチチューブバルブ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ピンチチューブバルブ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ピンチチューブバルブ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ピンチチューブバルブ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ピンチチューブバルブ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ピンチチューブバルブ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のピンチチューブバルブ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のピンチチューブバルブ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のピンチチューブバルブ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のピンチチューブバルブ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのピンチチューブバルブ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のピンチチューブバルブ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのピンチチューブバルブ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ピンチチューブバルブ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
