
市場概要:
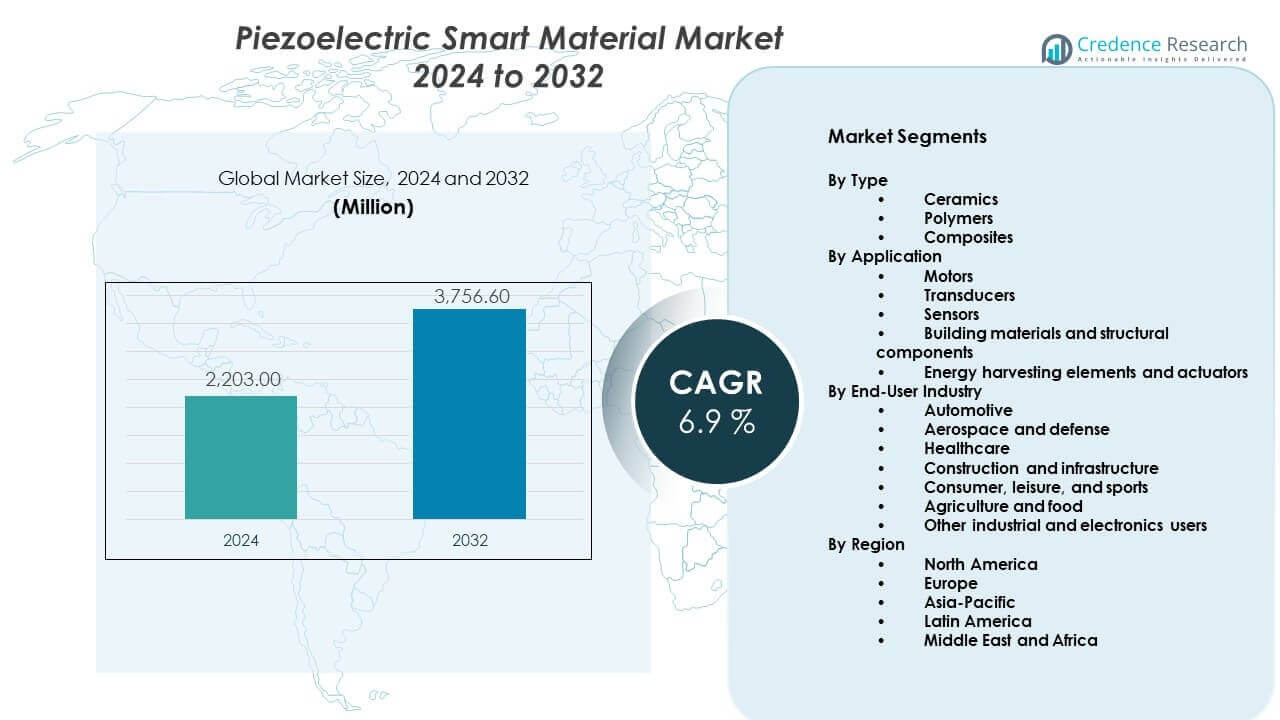
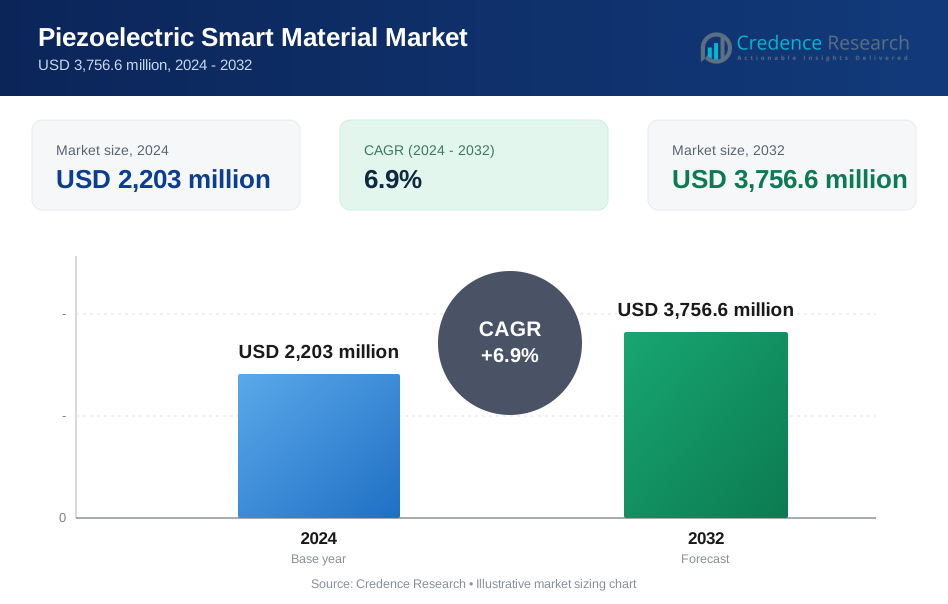
圧電スマート材料市場は、2024年の22億300万米ドルから2032年には推定37億5,660万米ドルに成長すると予測されています。この拡大は、2024年から2032年までの6.9%の年平均成長率を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の圧電スマート材料市場規模 | 22億300万米ドル |
| 圧電スマート材料市場、CAGR | 6.9% |
| 2032年の圧電スマート材料市場規模 | 37億5,660万米ドル |
市場の成長は、産業全体での自動化の進展と正確なセンシングソリューションへの強い需要によって推進されています。メーカーは、正確な動作制御と振動センシングのために圧電材料を使用しています。電子機器の小型化は、コンパクトなデバイスへのより広範な統合をサポートします。医療機器は、診断のための安定した圧力と動作制御に依存しています。自動車システムは、燃料管理と安全機能のためにこれらの材料に依存しています。エネルギーハーベスティングのニーズも、低消費電力デバイスでの需要をサポートしています。材料の耐久性の向上は、エンドユーザーの信頼を高めています。
アジア太平洋地域は、強力な電子機器および自動車製造基盤により市場をリードしています。中国、日本、韓国は、大規模な産業生産により生産と消費を支配しています。北米は、航空宇宙、防衛、医療の革新によって支えられた安定した成長を示しています。米国は、スマート材料を使用した先進的な製造システムに投資しています。ヨーロッパは、自動車工学と産業自動化により依然として強力です。新興地域は、インフラのアップグレードと産業のデジタル化が採用を拡大するにつれて、着実に成長しています。
市場の洞察:
- 市場規模は2024年に22億300万米ドルであり、2032年までに37億5,660万米ドルに達すると予測されており、予測期間中に年平均成長率6.9%で拡大します。
- アジア太平洋地域が約35%のシェアでリードし、北米が28%、ヨーロッパが25%と続いており、強力な電子機器、自動車、ヘルスケア、産業製造基盤によって推進されています。
- アジア太平洋地域はまた、大規模な生産能力、インフラのアップグレード、産業全体でのスマートセンサーの採用の増加に支えられ、最も急成長している地域でもあります。
- タイプ別では、セラミックスが高感度、耐久性、自動車、産業、医療用途での広範な使用により、約55%のシェアを占めています。
- 用途別では、センサーが約40%のシェアを持ち、自動化、ヘルスケア、スマートインフラにおける圧力、振動、動き検出の需要の増加に支えられています。
市場の推進要因:
産業および電子システムにおける精密制御の需要増加
製造業者は、産業全体でのセンシングおよびアクチュエーションシステムにおいて高精度を求めています。圧電材料は、制御された条件下で迅速な応答と再現可能な出力を提供します。産業オートメーションは、プロセスの精度を維持するために安定したモーションコントロールコンポーネントに依存しています。電子機器メーカーは、高密度回路レイアウトをサポートするコンパクトな形状を重視しています。圧電スマート材料市場は、機器設計における精度要件の増加から恩恵を受けています。機器設計者は、低信号歪みと高感度を持つ材料を好みます。システムの信頼性は、製造環境における長期生産サイクルをサポートします。性能の一貫性は、長期的な調達およびサプライヤー選択の決定を強化します。
- 例えば、TDK株式会社は、工場オートメーションシステム向けに応答時間が1ms未満の多層圧電アクチュエータを供給しています。
安全性と効率に焦点を当てた自動車用途の拡大
車両システムは、正確な圧力、振動、および動き制御ソリューションを必要とします。圧電材料は、燃料噴射システムや高度なブレーキ機能をサポートします。自動車メーカーは、厳しい排出基準を満たすためにセンサーに基づく制御を使用しています。運転支援システムは、安全な操作のために信頼性のあるフィードバック信号に依存しています。圧電スマート材料市場は、現代のモビリティプラットフォーム内での牽引力を得ています。電気自動車は、コンパクトでエネルギー効率の高いコンポーネントを必要とします。材料の耐久性は、熱や機械的ストレスへの露出をサポートします。OEMの採用は、車両セグメント全体で安定したボリューム需要を促進します。
- 例えば、ボッシュは、ディーゼルエンジン用に1回の燃焼サイクルで5回以上の噴射が可能な圧電燃料インジェクタを使用しています。
医療機器および診断装置での採用の増加
ヘルスケアデバイスは、正確な診断のために制御された動きと高感度を必要とします。圧電コンポーネントは、正確なイメージング、ポンピング、およびモニタリング機能を可能にします。医療ツールは、長時間の使用中に安定した周波数出力に依存しています。デバイスの小型化は、より広範な臨床および在宅ケアの採用をサポートします。圧電スマート材料市場は、継続的なヘルスケアイノベーションと一致しています。病院は、長いサービス寿命と最小のドリフトを持つコンポーネントを好みます。規制の遵守は、実績のある性能履歴を持つ材料を支持します。一貫した精度は、患者の結果の改善とデバイストラストをサポートします。
エネルギーハーベスティングとスマートインフラシステムへの注目の高まり
低電力システムは、遠隔操作のために代替エネルギー源を必要とします。ピエゾ材料は機械的ストレスを利用可能な電気エネルギーに変換します。スマートインフラは、電力アクセスが限られた場所にセンサーを展開します。メンテナンスの削減は、自己電源型センサーシステムの採用を支援します。ピエゾ電気スマート材料市場は、長期的なスマートシティの展開をサポートします。インフラ計画者は自律的な監視ソリューションを重視します。長い運用寿命はサービス介入の必要性を減少させます。システム効率は公共および民間の投資優先事項をサポートします。
市場動向:
鉛フリーおよび環境に優しい材料構成へのシフト
環境基準は、エンドユース産業全体での材料選択に影響を与えます。メーカーはピエゾ電気の配合における鉛含有量の削減に注力しています。コンプライアンスの必要性が研究と製品開発の優先順位を形作ります。エンドユーザーは、長期的な展開のためにより安全な材料プロファイルを好みます。ピエゾ電気スマート材料市場は、より強い持続可能性の整合性を反映しています。規制の受け入れは、地域全体での市場アクセスを改善します。認証はより広範な産業用途をサポートします。グリーン材料の採用はサプライヤーの信頼性を強化します。
- 例えば、村田製作所は、消費者電子機器向けにRoHS基準を満たす鉛フリーピエゾセラミックスを商業化しました。
ピエゾ電気材料とデジタルおよびスマート制御システムの統合
産業システムは、デジタル制御プラットフォームと互換性のあるセンサーを採用しています。ピエゾコンポーネントはリアルタイムの信号処理ニーズをサポートします。スマートファクトリーは迅速かつ正確なフィードバックループを必要とします。システム設計者はIoTフレームワークと統合する材料を好みます。ピエゾ電気スマート材料市場は、接続された製造トレンドと一致しています。組み込みのインテリジェンスは運用の可視性を向上させます。デジタルキャリブレーションは測定精度を向上させます。統合はスケーラブルな自動化アーキテクチャをサポートします。
- 例えば、TE Connectivityは、kHzレベルの信号サンプリングをサポートするデジタル出力と統合されたピエゾセンサーを提供しています。
アプリケーション固有の性能要件に対するカスタマイズの増加
エンドユーザーは、特定の動作条件に合わせた材料を求めています。メーカーは感度と周波数応答レベルを調整します。カスタムソリューションは、ターゲットアプリケーション全体で効率を向上させます。業界固有の要件が材料工学戦略を導きます。ピエゾ電気スマート材料市場は、カスタマイズされた性能の提供をサポートします。航空宇宙および医療分野は正確な仕様を求めています。コラボレーションは開発サイクルを短縮します。カスタマイズは長期的な顧客関係を強化します。
薄膜および柔軟なピエゾ電気技術の進展
柔軟な電子機器は、消費者および医療機器全体で注目を集めています。薄膜ピエゾ材料は軽量システム設計をサポートします。ウェアラブルデバイスは機械的柔軟性と耐久性を必要とします。メーカーは先進的な成膜技術に投資しています。ピエゾ電気スマート材料市場は柔軟なアプリケーションに拡大しています。デザインの自由度は製品革新を向上させます。材料の厚さの削減はコンパクトなレイアウトをサポートします。技術の進歩は新しいデバイスカテゴリを可能にします。
市場の課題分析:
高い製造コストとプロセスの複雑さの制約
材料の生産には、加工条件の厳密な管理が必要です。先進的な設備は資本投資の要件を増加させます。品質の一貫性は規模が大きくなると難しくなります。小さな欠陥でも機能性能に影響を与えることがあります。圧電スマート材料市場は、買い手からの価格圧力に直面しています。コスト感度が低マージンのセクターでの採用を制限します。熟練した労働力の可用性が出力の安定性に影響を与えます。プロセスの最適化は依然として主要な課題です。
過酷な環境条件下での性能安定性の問題
温度変化は電気的応答特性に影響を与えます。湿気への露出は長期的な材料の安定性を低下させます。機械的ストレスは過酷な用途での疲労を加速させます。設計者は保護システムの対策を追加する必要があります。圧電スマート材料市場は耐久性の限界に対処する必要があります。延長されたテストは開発のタイムラインを増加させます。環境の制約が特定の展開を制限します。信頼性の向上は依然として注力すべき分野です。
市場機会:
ウェアラブル電子機器と健康監視デバイスでの採用拡大
ウェアラブル製品はコンパクトで応答性の高いセンシングソリューションを必要とします。圧電材料は動きと圧力検出機能をサポートします。健康監視デバイスは消費者の受け入れが広がっています。エネルギー効率はバッテリー駆動システムにとって重要です。圧電スマート材料市場はウェアラブルの成長トレンドから恩恵を受けています。柔軟なデザインはユーザーの快適さを向上させます。デバイスの革新は高級製品の提供をサポートします。消費者の健康意識が需要を促進します。
スマート製造と予知保全システムでの拡大
産業界は設備の健康監視のためにセンサーを採用しています。圧電コンポーネントは正確な振動とストレス検出を可能にします。予知保全は予期しないダウンタイムを削減します。製造業者はスマートな生産環境に投資しています。圧電スマート材料市場はデジタル製造の目標に合致しています。運用効率がセンサーの統合を推進します。データ駆動のメンテナンスは資産の利用を改善します。自動化の拡大は長期的な市場の成長をサポートします。
市場セグメンテーション分析:
タイプ別
セラミックスは高感度、強い電気機械結合、過酷なシステムでの安定した性能により支配的です。これらの材料は自動車、産業、医療機器における精密な用途をサポートします。ポリマーは柔軟性、軽量、耐衝撃性が重要な場面で採用されています。これらの材料はウェアラブル電子機器や柔軟なセンサーに適しています。複合材料はセラミックの性能とポリマーの柔軟性を組み合わせ、感度と耐久性のバランスを取ります。このタイプは高度な工学用途でのカスタマイズされたデザインをサポートします。材料の選択はコスト目標、機械的ニーズ、動作条件に依存します。
- 例えば、CeramTec GmbHは医療用超音波向けに結合係数が70%以上の圧電セラミックスを製造しています。
用途別
モーターは正確な動作制御と迅速な応答のために圧電材料に依存しています。トランスデューサーはこれらの材料を使用して機械的信号を高精度で変換します。センサーは圧力、振動、力の検出需要から主要な応用分野を形成しています。建築材料および構造部品は構造健全性モニタリングのために圧電素子を統合しています。エネルギー収穫素子とアクチュエータは低電力システムとスマートインフラをサポートします。用途の成長は自動化とスマートシステムの展開と一致しています。性能の信頼性は依然として重要な選択要因です。
- 例えば、Kistler Groupは産業試験システムで300 kN以上の力を測定する圧電センサーを展開しています。
エンドユーザー産業別
自動車産業は燃料システム、ブレーキ、安全制御を通じて使用をリードしています。航空宇宙と防衛は極限状態での精度と耐久性に依存しています。ヘルスケアはこれらの材料を画像処理、ポンプ、モニタリングデバイスに採用しています。建設とインフラは状態モニタリングのためにスマート材料を使用しています。消費者、レジャー、スポーツ製品はコンパクトなセンサーとアクチュエータを適用しています。農業と食品部門はプロセス制御のためのセンシングを採用しています。他の産業および電子機器ユーザーは工場の自動化を通じて需要を拡大しています。圧電スマート材料市場は広範な多業界の採用トレンドを反映しています。
セグメンテーション:
種類別
- セラミックス
- ポリマー
- 複合材料
用途別
- モーター
- トランスデューサー
- センサー
- 建築材料および構造部品
- エネルギー収穫素子とアクチュエータ
エンドユーザー産業別
- 自動車
- 航空宇宙と防衛
- ヘルスケア
- 建設とインフラ
- 消費者、レジャー、スポーツ
- 農業と食品
- その他の産業および電子機器ユーザー
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北米
北米は世界市場の約28%を占める重要なシェアを持っています。この地域は、航空宇宙、防衛、医療機器製造における強い需要から恩恵を受けています。アメリカ合衆国は、先進的なセンサーと精密制御システムへの高い投資によりリードしています。研究活動は材料の革新と製品の信頼性を支えています。産業オートメーションは製造施設全体での安定した採用を維持しています。圧電スマート材料市場は、成熟したエンドユーザー産業により、この地域で安定した成長を維持しています。
ヨーロッパ
ヨーロッパは、自動車工学と産業オートメーションの強さに支えられ、世界市場シェアの約25%を占めています。ドイツ、フランス、イギリスは、先進的な製造システムを通じて需要を牽引しています。自動車用途は、安全性と効率性の制御のために圧電コンポーネントに依存しています。医療技術も安定した材料使用を支えています。厳しい品質基準は、実績のある材料性能を好みます。圧電スマート材料市場は、ヨーロッパ全体での強力な規制遵守と工学的専門知識から恩恵を受けています。
アジア太平洋およびその他の地域
アジア太平洋は、大規模な電子機器と自動車生産により、約35%の市場シェアを持っています。中国、日本、韓国は、大量生産を通じて消費を支配しています。コスト効率の良い生産は、競争力のあるサプライチェーンをサポートしています。インフラの近代化はセンサーの展開を支えています。ラテンアメリカは、徐々に産業採用が進む中で約7%のシェアを持っています。中東とアフリカは、インフラとエネルギープロジェクトに支えられ、ほぼ5%を占めています。圧電スマート材料市場は、産業活動の拡大により、新興地域で勢いを増しています。
主要プレイヤー分析:
- Arkema
- APC International, Ltd.
- CeramTec GmbH
- CTS Corporation
- 京セラ株式会社
- AAC Technologies
- Solvay
- 村田製作所
- TDK株式会社
- TE Connectivity
- モルガンアドバンストマテリアルズ
- PI Ceramic / Physik Instrumente (PI) GmbH & Co. KG
- キスラーグループ
競争分析:
圧電スマート材料市場は、性能と信頼性を競うグローバルおよび地域のサプライヤーによる部分的に統合された構造を示しています。大手メーカーは、高精度な用途に対応するために、先進的なセラミックス、ポリマー、複合材料の配合に注力しています。製品の品質、材料の一貫性、長い耐用年数が競争力を定義します。企業は、自動車、医療、産業オートメーション向けの用途特化型ソリューションに投資しています。技術の深さは、センサー、アクチュエータ、トランスデューサー間の差別化をサポートします。戦略的パートナーシップは、エンドユーザー産業へのアクセスを強化します。コスト管理とスケーラブルな製造は、ボリューム需要をサポートします。圧電スマート材料市場は、イノベーションへの注力と強力な顧客統合を通じて競争を維持しています。
最近の展開:
- 2025年9月、アルケマはK2025デュッセルドルフで主要な革新を発表しました。これには、米国でのKynar® PVDF生産の拡大や、シンガポールでの新しいRilsan® Clearポリアミド生産施設の立ち上げ(2026年第1四半期稼働予定)、センサー、アクチュエータ、エネルギーハーベスティングのためのPiezotech®エレクトロアクティブポリマーのポートフォリオの進展が含まれます。
レポートのカバレッジ:
この調査レポートは、タイプ、用途、エンドユーザー産業、地域に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場のダイナミクス、規制の状況、技術の進展についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- スマートセンシングシステムの普及に伴い、需要が増加します。
- 自動車の安全性と効率性のニーズが安定した材料使用を支えます。
- 医療機器はより正確なモーションコントロール材料に依存します。
- 柔軟で薄いフィルム技術が応用範囲を拡大します。
- 鉛フリー材料の開発が規制の支援を受けます。
- スマートインフラプロジェクトがセンサーの導入を増加させます。
- カスタム材料ソリューションがサプライヤーとの関係を強化します。
- エネルギーハーベスティングのユースケースが低電力システムを支えます。
- アジア太平洋地域の製造拡大がサプライチェーンを形成します。
- 継続的な研究が耐久性と性能の安定性を向上させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の圧電スマート材料市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、圧電スマート材料市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた圧電スマート材料市場のセグメントはどれですか?
圧電スマート材料市場の成長を促進している主な要因は何ですか?
圧電スマート材料市場の主要企業はどこですか?
2024年に圧電スマート材料市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 圧電スマート材料市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の圧電スマート材料市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2,203 million → 2032: USD 3,756.6 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 圧電スマート材料市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 圧電スマート材料市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における圧電スマート材料市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 圧電スマート材料市場市場の成長要因
- 3.3 圧電スマート材料市場市場の抑制要因および課題
- 3.4 圧電スマート材料市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 圧電スマート材料市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 圧電スマート材料市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、圧電スマート材料市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 圧電スマート材料市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 圧電スマート材料市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は圧電スマート材料市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 圧電スマート材料市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 圧電スマート材料市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 圧電スマート材料市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 圧電スマート材料市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新圧電スマート材料市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の圧電スマート材料市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の圧電スマート材料市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の圧電スマート材料市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の圧電スマート材料市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの圧電スマート材料市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の圧電スマート材料市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの圧電スマート材料市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 圧電スマート材料市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
