
市場概要:
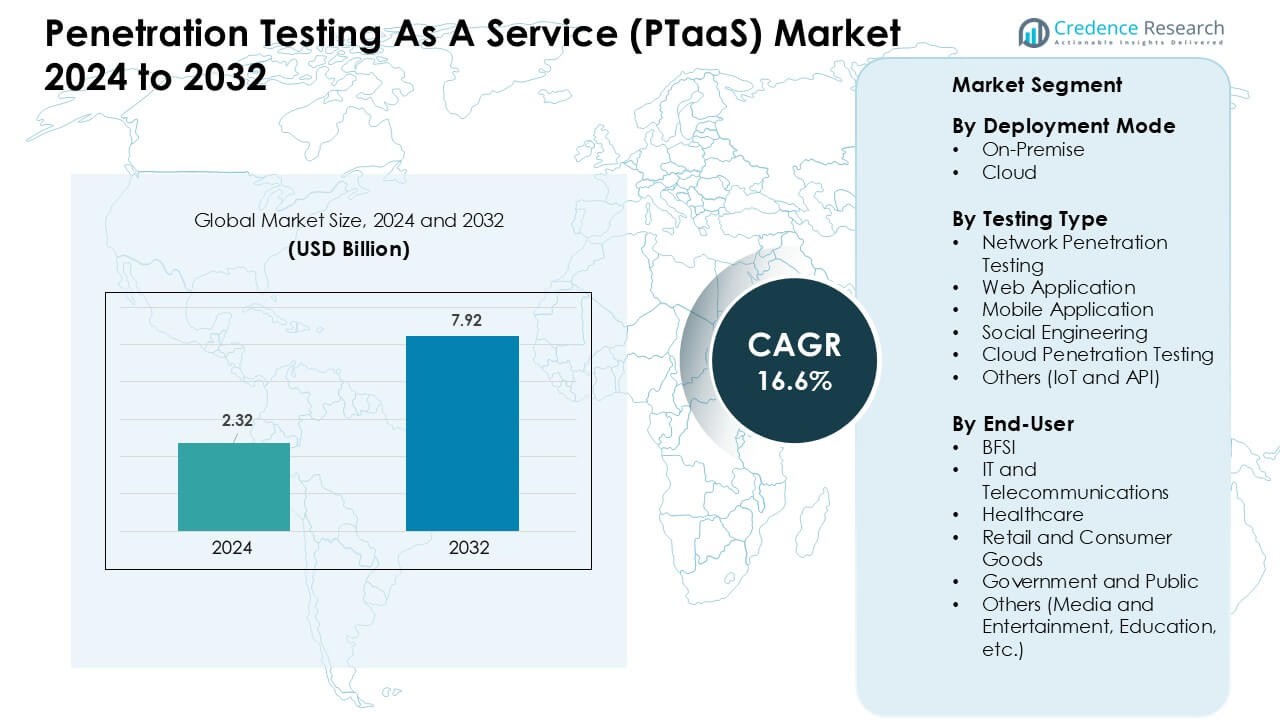
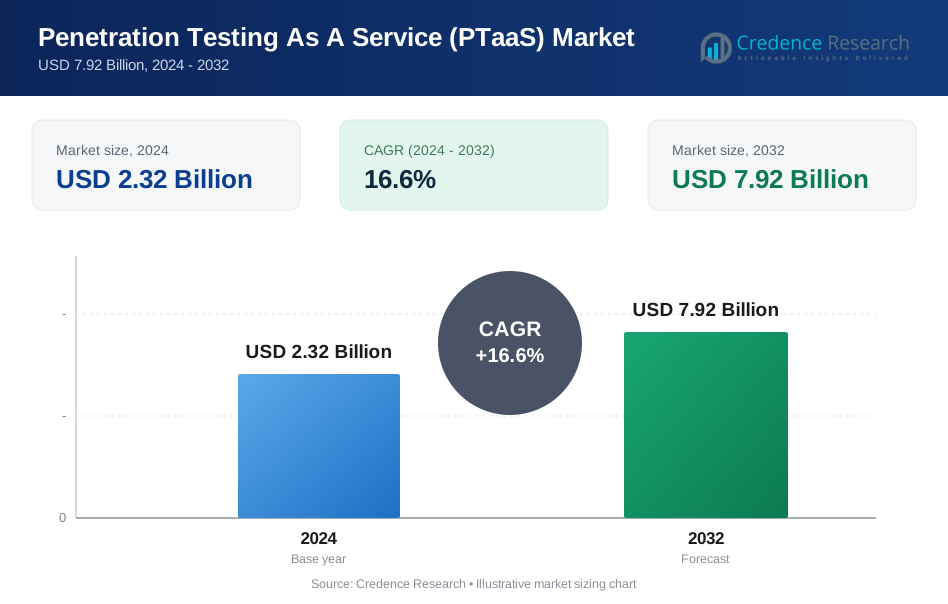
ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場は2024年に232億米ドルと評価され、2032年までに792億米ドルに達すると予測されており、予測期間中に年平均成長率16.6%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場規模 2024 | 232億米ドル |
| ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場、CAGR | 16.6 % |
| ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場規模 2032 | 792億米ドル |
ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場は、BreachLock Inc.、Rapid7、Indusface、ASTRA IT、THREATSPIKE LABS、Synopsys、IBM Corporation、CrowdStrike、Secureworks、Invicti などの主要プレーヤーによって形成されています。これらの企業は、継続的なテストサービスの拡大、自動化の改善、AI駆動の脆弱性分析の統合を通じて、迅速な修正をサポートすることで地位を強化しました。クラウドネイティブテスト、APIセキュリティ、DevSecOpsの整合性は、企業がデジタル採用を増加させる中での中核的な焦点領域として残りました。北米は、強力な規制圧力、高いサイバー攻撃頻度、主要なサイバーセキュリティベンダーの存在に支えられ、2024年に世界のPTaaS市場を39%のシェアでリードしました。
市場の洞察:
- ペネトレーションテスト・アズ・ア・サービス (PTaaS) 市場は2024年に232億米ドルに達し、2032年までに792億米ドルに達すると予測され、年平均成長率16.6%で成長しています。
- 企業がクラウドワークロードを拡大し、継続的なテストを必要とするにつれて需要が増加しました。クラウド展開は、スケーリングが容易で更新が迅速なため、最大のシェアを占めました。
- トレンドは、APIセキュリティ、AIサポートの脆弱性検出、強力なDevSecOps統合に集中し、企業が迅速なリリースサイクルに移行しました。
- CrowdStrike、Rapid7、IBM、Secureworks、Invicti、BreachLock、Indusface などのベンダー間で競争が激化し、それぞれが自動テストとリアルタイムレポート機能を拡大しました。制約には、スキル不足と複雑なハイブリッド環境が含まれました。
- 北米は39%のシェアで市場をリードし、次いでヨーロッパとアジア太平洋地域が続きました。BFSIはトップのエンドユーザーセグメントであり、ネットワークペネトレーションテストがテストタイプの中で最高のシェアを占めました。
市場セグメンテーション分析:
展開モード別
クラウド展開は2024年に企業全体で強力な採用を受け、リーディングシェアを保持しました。企業は、更新が迅速に展開され、テストがオンデマンドでスケーリングされ、ワークロードが重い社内ツールなしで安全に保たれるため、クラウドPTaaSを好みました。クラウドモデルはまた、ハードウェアコストを削減し、継続的なテストサイクルを必要とするリモートチームとよく一致しました。オンプレミスの採用は厳格なデータ管理を必要とする規制されたセクターで依然として関連性がありましたが、より広範なデジタル移行により、クラウド展開が既存のDevSecOpsパイプラインとのより良い機敏性と統合を提供するため、先行しました。
- 例えば、Synackは、1,500人以上の審査済みセキュリティ研究者のコミュニティに支えられたクラウドPTaaSプラットフォームを提供しており、組織が数週間待つのではなく、数日でペネトレーションテストを開始できるようにしています。
テストタイプ別
ネットワークペネトレーションテストは2024年にセグメントを支配し、最高のシェアを獲得しました。組織が拡大するネットワーク全体での誤設定、資格情報の欠陥、および横方向の移動リスクを検出することに焦点を当てたため、需要は強いままでした。リモートワークとクラウドの拡大に関連する脅威の増加により、購入者は他のテストタイプよりもネットワークセキュリティ監査を優先するようになりました。デジタルサービスの利用が増える中、ウェブおよびモバイルアプリケーションテストが成長し、攻撃面が拡大するにつれてクラウド、IoT、およびAPIテストが拡大しました。フィッシングリスクの増加により、ソーシャルエンジニアリングが着実に注目を集めました。
- 例えば、Penteraは2024年に自動化されたクラウドセキュリティ検証ソリューションPentera Cloudを立ち上げ、ハイブリッドおよびマルチクラウドインフラストラクチャ向けにオンデマンドのクラウドペネトレーションテストを可能にし、クラウドワークロードとアイデンティティ全体での悪用可能な誤設定を評価できるようにしました。
エンドユーザー別
BFSIは、厳格なコンプライアンスルールと高価値データ保護のニーズにより、2024年に支配的なシェアを保持しました。銀行や保険会社は、継続的な脅威への露出を管理し、監査準備をサポートし、成長するデジタルバンキングプラットフォームを保護するためにPTaaSに依存していました。ネットワーク負荷が増加する中、ITおよび通信企業の利用が増加し、医療および小売業は患者と支払いデータを保護するためにテストを採用しました。政府機関は重要なサービスを守るために展開を強化し、メディアと教育はプラットフォームがクラウドおよびモバイルチャネルに移行する中でPTaaSを適用しました。
主要な成長ドライバー:
サイバー攻撃の増加と攻撃面の拡大 世界的なサイバー攻撃が業界全体で増加し、より多くの企業がPTaaSソリューションを採用するようになりました。組織はクラウドワークロード、ハイブリッドネットワーク、および接続されたデバイスから新たなリスクに直面し、頻繁なテストを必要とする大きな攻撃面を生み出しました。従来の年次または四半期ごとのペネトレーションテストは脅威のペースに合わなくなり、企業は継続的でオンデマンドのセキュリティチェックを提供するPTaaSモデルに移行しました。リモートワーク、API駆動のシステム、およびサードパーティの統合も露出レベルを上昇させ、自動化されたレポートとリアルタイムの可視性が不可欠になりました。これらの要因は、大企業や中規模企業が脆弱性の迅速な検出とより良い対応準備を求める中で、PTaaSの需要を強化しました。
- 例えば、Check Point Researchの調査によると、2024年第2四半期において、世界中の組織ごとの週平均攻撃数は1,636件に達しました。
規制コンプライアンスの圧力と監査要件 より厳しい世界的なコンプライアンスルールが、検証済みで頻繁かつ十分に文書化されたペネトレーションテストの必要性を高めました。BFSI、医療、政府などの業界は、PCI DSS、HIPAA、GDPR、ISO 27001などの基準に従う必要があり、強力なセキュリティコントロールの証明が求められました。PTaaSプラットフォームは、自動化された証拠収集、構造化されたレポート、および監査対応のダッシュボードを通じて、チームがこれらの要求を満たすのを支援しました。企業はまた、ソフトウェアの更新やインフラストラクチャの変更中にコンプライアンスを維持するために、PTaaSを使用して修正の進捗を追跡しました。継続的なモニタリングは、リスクチームが早期に弱点を検出するのを助け、さらにサポートしました。これらのコンプライアンスニーズは、特に規制された業界や多地域での運営を行うグローバル企業の間で、PTaaSの採用を高く保ちました。
- たとえば、PCI DSS標準は、少なくとも年に一度、または重要なインフラストラクチャやアプリケーションの変更後に、内部および外部のペネトレーションテストを明示的に義務付けています。これは、組織がコンプライアンスを維持するために満たさなければならない要件です。
DevSecOpsと継続的なセキュリティ統合へのシフト 企業はDevSecOpsを採用してソフトウェアの提供を改善し、セキュリティテストに関連する遅延を減らしました。PTaaSはこのシフトにうまく適合しました。なぜなら、このサービスはCI/CDパイプラインと簡単に統合され、開発、ステージング、および本番フェーズでのセキュリティチェックを可能にしたからです。開発チームはPTaaSを利用して、問題を早期に検出し、パッチ適用コストを削減し、セキュリティを損なうことなくリリースサイクルを短縮しました。自動化されたワークフローは、開発者とセキュリティチームの間のコラボレーションを改善し、明確な脆弱性データと再現可能なテスト結果を提供しました。クラウドネイティブアプリケーション、API、およびマイクロサービスが成長するにつれて、企業はアジャイル開発に適合するツールを必要とし、PTaaSは継続的なテスト環境のための好ましい選択肢となりました。
主要なトレンドと機会:
API、クラウド、およびIoTエコシステムの成長 企業はクラウドワークロード、API駆動システム、およびIoT展開を拡大し、専門的なテストを必要とする新たなセキュリティギャップを開きました。PTaaSプロバイダーは、クラウド構成、APIエンドポイント、およびデバイスエコシステムのより深いカバレッジで対応しました。攻撃者が誤って構成されたストレージ、公開されたキー、および未保護のIoTファームウェアを標的にするにつれて需要が増加しました。企業は急速なインフラストラクチャの更新に追随するスケーラブルなテストを必要とし、PTaaSプラットフォームは動的環境のための自動テストを提供することでこれを実現しました。このシフトは、ベンダーがクラウドポスチャースキャン、APIファジング、およびデバイスレイヤー評価をサービスポートフォリオに追加する新たな機会を生み出しました。
- たとえば、多くの主要なクラウドペネトレーションテストのインシデントは、誤って構成されたストレージバケットや過度に許可されたアイデンティティとアクセス管理(IAM)ロールに起因しています。たとえば、公開されたS3またはブロブストレージがアクセス可能なままになっている場合や、サービスアカウントの権限が管理者レベルのアクセスを許可している場合などです。クラウドペネトレーションテストは、これらを悪用される前に発見することを目的としています。
AI強化テストと自動化レポート AIと自動化は、テストの精度を向上させ、セキュリティチームの手作業を削減しました。PTaaSプラットフォームは、パターンを検出し、脆弱性を優先し、誤検知を減らすために機械学習を統合しました。自動化されたレポートは、ITチームが迅速に対応し、高リスク領域に時間を割り当てるのを支援しました。これらの機能は、社内の専門知識が限られている企業を惹きつけ、中規模組織での採用をサポートしました。ベンダーはAIを使用してテストサイクルを加速し、実際の攻撃経路をシミュレートし、よりコンテキストに基づいた洞察を提供しました。このトレンドは、リアルタイム分析、インテリジェントな修正ガイダンス、および予測リスクスコアリングで競争するセキュリティプラットフォームとして差別化の機会を生み出しました。
- 例えば、PenteraはPTaaS/自動化されたセキュリティ検証ベンダーであり、機械学習を使用してネットワークおよびアプリケーション層全体で実際の攻撃を模倣し、最小限の手動介入で継続的なセキュリティ検証を可能にしています。
継続的かつリアルタイムなセキュリティ検証の需要の増加 脅威の増加により、より多くの企業が定期的な監査ではなく継続的な検証を求めました。PTaaSプラットフォームは、継続的なスキャンとリアルタイムの洞察を提供し、運用セキュリティを向上させました。小売、フィンテック、通信などの迅速なリリースサイクルを持つ業界は、新たなリスクをもたらす変更を追跡するためにこれらの機能を利用しました。ベンダーは、継続的な監視、クラウドポスチャー評価、構成テストなどの追加サービスを拡大する機会を得ました。リアルタイム検証へのシフトは、プラットフォームがSIEM、SOAR、DevOpsツールとの統合を強化することも促しました。
主要な課題:
熟練したサイバーセキュリティ専門家の不足 セキュリティ専門家の世界的な不足により、企業が社内のペネトレーションテストチームを運営することが困難になりました。PTaaSの採用が増加し、企業は管理されたテストを利用して人材のギャップを埋め、一貫した評価を維持しました。しかし、この不足は、熟練したスタッフがいないと結果を解釈し、修正の優先順位をつけるのが難しいため、課題も生み出しました。小規模企業は限られた予算のため、追加の制約に直面しました。ベンダーは、簡単なダッシュボード、自動化されたガイダンス、専門家のサポートを提供し、クライアントが発見に基づいて行動できるようにする必要がありました。これらの改善がなければ、企業は脆弱性を長期間未解決のままにするリスクがありました。
現代のIT環境の複雑さ ハイブリッドクラウド、マイクロサービス、SaaSプラットフォーム、分散ネットワークは、企業環境の複雑さを増しました。これにより、特にアプリケーションが頻繁に変更される場合、ペネトレーションテストが困難になりました。PTaaSは動的なインフラストラクチャをテストし、迅速なスケーリングをサポートするために進化する必要がありました。企業はすべての資産を追跡し、テストカバレッジを維持し、スキャンが実際の使用を反映していることを確認するのに苦労しました。DevSecOpsツールとの統合は助けになりましたが、多くの企業は継続的な更新に対応するのに依然として困難を抱えていました。ベンダーは、この複雑さに対処するために、オーケストレーション機能、資産発見、自動化されたワークフローを改善する必要がありました。
地域分析:
北米
北米は2024年に約39%の最大シェアを占め、BFSI、IT、政府ユーザーからの高い需要に支えられました。この地域は頻繁なサイバー攻撃とHIPAA、PCI DSS、NISTなどの厳しい規則により、PTaaSを迅速に採用しました。企業がクラウド利用を拡大し、ハイブリッドネットワークの継続的なテストを必要とするにつれて、成長が加速しました。大手セキュリティベンダーと高度なテストツールが広範な採用を支えました。中小企業もサブスクリプションモデルが一般的になるにつれて利用を増やしました。オンラインバンキングの増加と厳しい規制により、北米はPTaaS支出で先行しました。
ヨーロッパ
ヨーロッパは2024年に約28%を占め、GDPR規則、強力なプライバシー文化、増加するサイバー脅威に支えられました。BFSI、ヘルスケア、通信グループは、機密データを保護するためにテスト活動を強化しました。ドイツ、フランス、英国でのクラウドプロジェクトが継続的なテストへの関心を高めました。中規模企業は自動化されたレポートと容易なコンプライアンス追跡のためにPTaaSを利用しました。企業がウェブアプリ、API、マルチクラウドシステムを保護するにつれて、成長は安定していました。
アジア太平洋
アジア太平洋地域は2024年に約22%を占め、インド、中国、日本、東南アジアでのデジタル利用の増加により最も急速な成長を示しました。クラウド移行、eコマースの成長、フィンテックの利用が攻撃の対象を拡大し、継続的なテストの需要を高めました。政府のサイバー計画や新しいデータ法も導入を助けました。通信、IT、金融企業が初期の利用を主導し、中小企業は柔軟な価格設定により参加しました。強力なモバイルとAPIの成長により、アジア太平洋地域は最もダイナミックなPTaaS地域となりました。
ラテンアメリカ
ラテンアメリカは2024年に約7%に達し、ブラジルとメキシコでのデジタルバンキングの成長とサイバー攻撃の増加に支えられました。企業はインシデント対応能力を向上させ、クラウド関連のリスクを修正するために取り組みました。金融セクターの規則がより頻繁で構造化されたテストを促進しました。中小企業は低い初期費用と簡単なセットアップのためにPTaaSを利用し始めました。限られた社内セキュリティチームが管理されたテストと自動化されたレポートへの関心を高めました。
中東・アフリカ
中東・アフリカは2024年に約5%を占め、銀行、政府、エネルギーにおけるデジタル成長により推進されました。GCC諸国はサイバーセキュリティのアップグレードとクラウドシステムに投資し、PTaaSの利用を促進しました。石油、ガス、公共サービスへのサイバー攻撃の増加がテストの必要性を高めました。成長はまた、モバイルバンキングとデジタル政府ツールからももたらされました。一部のアフリカ市場は、熟練労働者の不足と予算の制約により成長が遅れましたが、管理されたテストモデルが注目を集めました。
市場セグメンテーション:
導入モード別
- オンプレミス
- クラウド
テストタイプ別
- ネットワークペネトレーションテスト
- ウェブアプリケーション
- モバイルアプリケーション
- ソーシャルエンジニアリング
- クラウドペネトレーションテスト
- その他(IoTとAPI)
エンドユーザー別
- BFSI
- ITと通信
- ヘルスケア
- 小売と消費財
- 政府と公共
- その他(メディアとエンターテインメント、教育など)
地域別
- 北米
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境:
ペネトレーションテストアズアサービス(PTaaS)市場の競争環境には、CrowdStrike、Rapid7、IBM Corporation、Synopsys、Secureworks、Invicti、BreachLock、Indusface、ASTRA IT、ThreatSpike Labsなどの主要企業が含まれています。これらの企業は、継続的なテスト能力の拡大、AI駆動の脆弱性分析の統合、リアルタイムレポートの改善を通じて競争しました。ベンダーは、クラウドネイティブテスト、マルチベクトル評価、より強力なDevSecOps統合に注力し、迅速なアプリケーション開発をサポートしました。多くのプロバイダーは、自動化された修復ガイダンスと攻撃経路の可視化を強化し、企業がリスクを迅速に軽減できるよう支援しました。クラウドプラットフォームやMSSPとの戦略的パートナーシップがサービス提供を強化し、合併やセキュリティ技術の買収が製品ポートフォリオを拡大しました。サイバー攻撃がより複雑になるにつれ、企業は継続的な監視、APIテストの深さ、グローバルコンプライアンスサポートを通じて差別化を図りました。
主要プレイヤー分析:
- BreachLock Inc.(オランダ)
- Rapid7(米国)
- Indusface(インド)
- ASTRA IT, Inc.(米国)
- THREATSPIKE LABS(英国)
- Synopsys, Inc.(米国)
- IBM Corporation(米国)
- CrowdStrike(米国)
- Secureworks, Inc.(米国)
- Invicti(米国)
最近の展開:
- 2025年9月、Indusfaceは一連のアプリケーションセキュリティの更新と研究を発表しました。これには、2025年上半期のアプリケーションセキュリティの状況に関する調査結果(大量の攻撃がブロックされ、APIの脅威が増加していること)や、WAS/WAAPオファリングに結びついた継続的でハイブリッド(自動化+人間)のPTaaSを強調するPTaaSのポジショニング資料が含まれています。これらの動きは、Indusfaceがより広範なアプリセキュリティプラットフォームの一部としてPTaaSに焦点を当てていることを示しています。
- 2025年8月、BreachLockは2025年のペンテスティングインテリジェンスレポート(約4,200以上のペンテストをカバー)を発表し、データ駆動型のPTaaSプロバイダーとしての地位を確立し、レポートの洞察を使用してサービスカバレッジを改善しました。
- 2025年1月、BreachLock Inc.は、PTaaS、攻撃面管理(ASM)、継続的ペンテスティング、レッドチーミングを1つのプラットフォームに統合した統合セキュリティテストプラットフォームを発表し、顧客にテストと修正ワークフローの単一のビューを提供しました。
レポートのカバレッジ:
この調査レポートは、展開モード、テストタイプ、エンドユーザー、地域に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- 継続的なペネトレーションテストは、規制された産業全体で標準的な要件となるでしょう。
- AI駆動の脆弱性検出は、分析を迅速化し、誤検知を減少させます。
- API、クラウド、マイクロサービスのテストは、攻撃面が拡大するにつれて、より強く採用されるでしょう。
- DevSecOpsパイプラインとの統合は、より迅速で安全なソフトウェアリリースをサポートするために成長します。
- 自動化された修正ガイダンスは、チームがセキュリティギャップをより迅速に埋めるのに役立ちます。
- サイバーセキュリティの人材不足が続くため、管理されたテストサービスの需要が増加します。
- リアルタイムの攻撃シミュレーションツールは、大企業のリスク可視性を向上させます。
- 中小企業は、サブスクリプション価格がより柔軟になるにつれて、PTaaSをより広く採用するでしょう。
- マルチクラウドのセキュリティ検証は、ハイブリッドデジタル環境にとって不可欠になります。
- 地域のサイバーセキュリティ規制は、組織にテストの頻度と文書化を増やすよう促します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ペネトレーションテストサービス(PTaaS)市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ペネトレーションテストサービス(PTaaS)市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたペネトレーションテストサービス(PTaaS)市場のセグメントはどれですか?
ペネトレーションテストサービス(PTaaS)市場の成長を促進している主な要因は何ですか?
ペネトレーションテストサービス(PTaaS)市場の主要企業はどこですか?
どの地域がペネトレーションテストサービス(PTaaS)市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サービスとしてのペネトレーションテスト(PTaaS)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサービスとしてのペネトレーションテスト(PTaaS)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.32 Billion → 2032: USD 7.92 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サービスとしてのペネトレーションテスト(PTaaS)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サービスとしてのペネトレーションテスト(PTaaS)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサービスとしてのペネトレーションテスト(PTaaS)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サービスとしてのペネトレーションテスト(PTaaS)市場市場の成長要因
- 3.3 サービスとしてのペネトレーションテスト(PTaaS)市場市場の抑制要因および課題
- 3.4 サービスとしてのペネトレーションテスト(PTaaS)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サービスとしてのペネトレーションテスト(PTaaS)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サービスとしてのペネトレーションテスト(PTaaS)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サービスとしてのペネトレーションテスト(PTaaS)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サービスとしてのペネトレーションテスト(PTaaS)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サービスとしてのペネトレーションテスト(PTaaS)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサービスとしてのペネトレーションテスト(PTaaS)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サービスとしてのペネトレーションテスト(PTaaS)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サービスとしてのペネトレーションテスト(PTaaS)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サービスとしてのペネトレーションテスト(PTaaS)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サービスとしてのペネトレーションテスト(PTaaS)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サービスとしてのペネトレーションテスト(PTaaS)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサービスとしてのペネトレーションテスト(PTaaS)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサービスとしてのペネトレーションテスト(PTaaS)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サービスとしてのペネトレーションテスト(PTaaS)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
