
市場概要
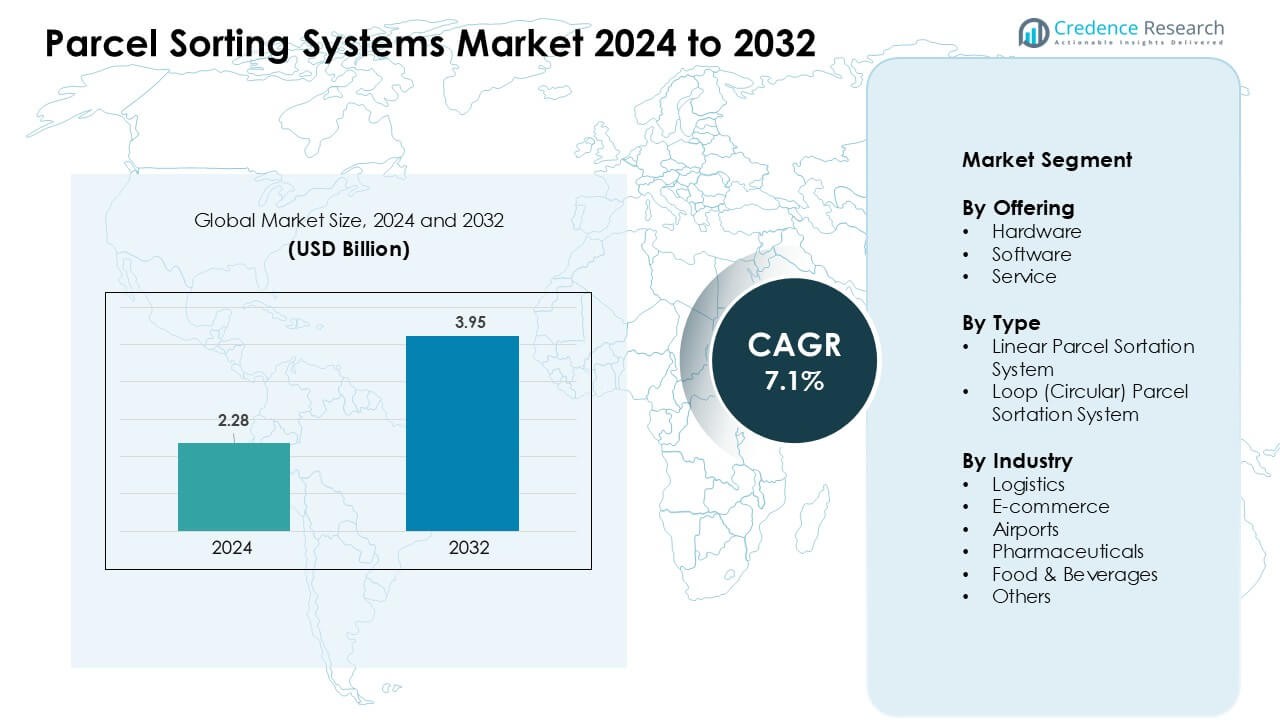
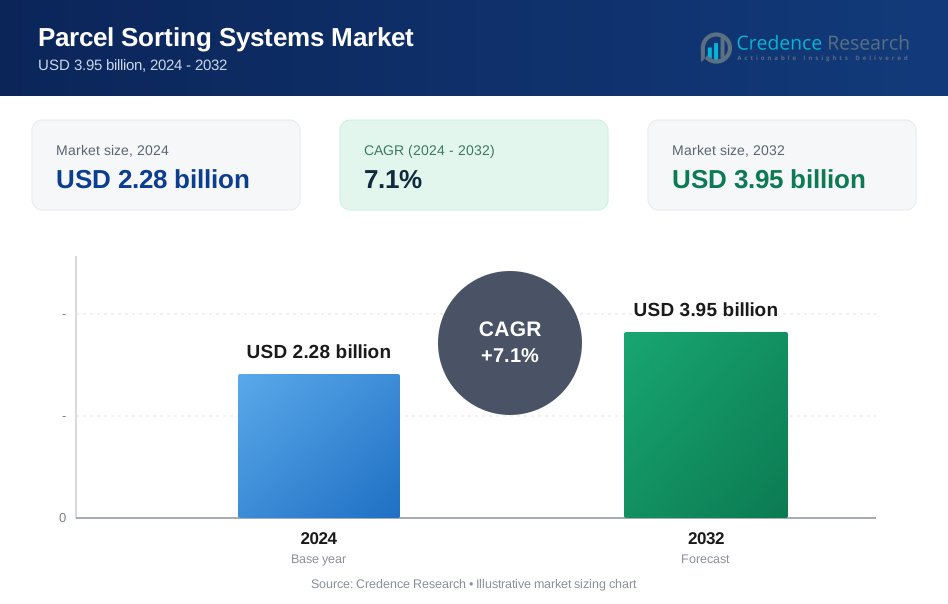
パーセルソーティングシステム市場は2024年に22.8億米ドルと評価され、2032年までに39.5億米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)7.1%で成長します。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のパーセルソーティングシステム市場規模 | 22.8億米ドル |
| パーセルソーティングシステム市場、CAGR | 7.1% |
| 2032年のパーセルソーティングシステム市場規模 | 39.5億米ドル |
パーセルソーティングシステム市場は、オークラ輸送機、ハネウェルインターナショナル、バスティアンソリューションズ、キオングループ、デマティック、ヴァンダーランデ、ボイマグループ、ケルバー、インターロール、大福などの主要プレーヤーによって形成されています。これらの企業は、高速コンベア、先進的なビジョンスキャナー、ロボット統合、AI駆動のルーティングプラットフォームを通じて競争し、eコマースや物流ネットワークからの増加するパーセル量をサポートするよう設計されています。各プレーヤーは、オートメーションのアップグレード、ソフトウェアの革新、グローバルなサービス能力を通じてその地位を強化しています。2024年には、北米が37%のシェアで主要な地域として浮上し、大規模なフルフィルメントセンター、倉庫オートメーションへの強力な投資、ラストマイル配送業務の急速な拡大によって牽引されました。
市場の洞察
- パーセルソーティングシステム市場は2024年に22.8億米ドルに達し、2032年までに39.5億米ドルに達すると予測されており、約7.1%のCAGRで成長しています。
- 成長は、増加するeコマースのパーセル量と物流拠点での大規模なオートメーションアップグレードによって牽引されており、高速コンベア、スキャナー、AIベースのルーティングツールの需要を促進しています。
- トレンドには、ロボットの急速な採用、クラウド接続のモニタリングプラットフォーム、柔軟なレイアウトと高いスループットをサポートするエネルギー効率の高いソーターが含まれます。
- 競争は依然として激しく、オークラ輸送機、ハネウェル、バスティアンソリューションズ、キオングループ、デマティック、ヴァンダーランデ、ボイマグループ、ケルバー、インターロール、大福がモジュラーシステムと長期的なサービス能力を拡大しています。
- 2024年には北米が市場をリードし、37%のシェアを占め、ハードウェアはコンベアシステムと先進的なスキャニング技術の高い導入により約63%のシェアで提供セグメントを支配しました。
市場セグメンテーション分析:
提供別
ハードウェアは2024年に提供セグメントを約63%のシェアで支配しました。物流およびeコマース拠点が高速コンベア、スキャナー、自動ダイバータを拡大し、増加するパーセル量を処理するために需要が高まりました。ハードウェアは、ソーティングの精度を向上させるバーコードおよびビジョンベースの識別ユニットの強力な採用により不可欠でした。成長はまた、手動ラインをより高速でモジュラーなシステムに置き換える倉庫オートメーションプログラムからももたらされました。ソフトウェアはデータ分析とルーティングツールの使用増加により着実に成長し、サービスは24/7の運用をサポートするメンテナンス契約を通じて進化しました。
- 例えば、JD.comは上海で完全自動化された倉庫を運営しており、自動コンベアとロボットを使用して受け取り、保管、ピッキング、ソーティングをエンドツーエンドで処理し、1日あたり約20万件の注文を処理しています。
タイプ別
2024年には、リニアパーセル仕分けシステムがタイプセグメントで約58%のシェアを獲得しました。これらのシステムは、高いスループット、シンプルなレイアウト、中規模から大規模の配送センターへの柔軟な統合を提供するため、注目を集めました。多くのオペレーターは、設置の複雑さが低く、混合パーセルフローに対する適応性が高いため、リニアデザインを好みました。空港や大規模なeコマースハブがピーク時の急増を管理するために、連続した円形トラックを採用したため、ループシステムも成長しました。世界的なパーセル交通の増加と、より迅速な注文履行への圧力が、両タイプの需要を強化しました。
- 例えば、Honeywell Intelligratedが担当するAmazon施設は、4,800mのコンベヤーとスライディングシューおよびクロスベルトソーターを備えたリニアレイアウトが、大規模なフルフィルメントセンターでの高ボリュームパーセルフローと柔軟なパーセルサイズ処理をどのようにサポートするかを示しています。
業界別
2024年には、eコマースが業界セグメントで約42%のシェアを占めました。急速なオンライン小売の拡大により、大規模なマーケットプレイスやサードパーティの物流企業は、ラストマイル配送を迅速化するために自動仕分けを拡大しました。eコマース企業は、配送サイクルを短縮し、頻繁な返品処理を行うために高速システムに投資しました。物流企業も地域ハブやクロスドックで強力に採用しました。空港、製薬、食品・飲料セクターも、安全なパーセル処理、温度に敏感な移動、コンプライアンス要件の改善を追求する中で自動化を拡大しました。
主要成長要因
eコマースの拡大とパーセルボリュームの増加
急速なeコマースの成長は、流通ハブ全体での自動パーセル仕分けシステムの大規模な展開を推進し続けています。オンラインマーケットプレイスは、日々のパーセル数を記録的なレベルに押し上げ、オペレーターに手動処理を高速ソーターに置き換えることを強制しています。小売業者と物流企業は、翌日配送や当日配送をサポートするためにフルフィルメントネットワークを拡大し、迅速なスループットと柔軟なルーティングの必要性を高めています。高い返品率も仕分けの圧力を加え、多方向コンベヤー、高度なスキャニングユニット、適応型ソフトウェアへの投資を促しています。国境を越えた貿易の増加も需要を強化し、キャリアは地域およびグローバルネットワーク全体でのパーセルの多様性を管理しなければなりません。
- 例えば、JD.comは中国の昆山アジアNo.1インテリジェント物流パークを運営しており、高度に自動化されたパーセル仕分けハブです。この施設は、先進的なコンベヤーとロボットシステムを使用して、1日あたり最大450万個のパーセルを処理するピーク容量を持つと報告されています。この規模は、JD.comの主要地域での当日配送および翌日配送のコミットメントをサポートしています。
物流と倉庫における自動化の採用
物流企業は、労働負担を軽減し、賃金の上昇を管理し、処理の信頼性を向上させるために自動化を加速しています。多くのオペレーターは、接続されたコンベヤー、機械ビジョンスキャナー、自動ダイバーターを備えたスマート施設に移行し、ダウンタイムを制限し、トレーサビリティを向上させています。倉庫は、季節的なピーク時の人員不足を解決し、高速環境での人的エラーリスクを軽減するために自動化プログラムを拡大しています。統合されたパーセルソーターは、キャリアが出荷を統合し、ドックの利用を改善し、より厳しい配送時間枠を維持するのを支援します。世界的なサプライチェーンの混乱は、運用の継続性を維持する自動化の採用を促し、先進的な仕分けが現代の物流インフラストラクチャへの重要な投資焦点となっています。
AI、ビジョンシステム、およびリアルタイムデータツールの進展
AI対応のルーティング、ビジョンベースの荷物識別、機械学習分析は、次世代の仕分けシステムの需要を強化します。オペレーターは、ボトルネックを予測し、ルーティング速度を調整し、複数のシュート間で負荷を均等化するソフトウェアを採用しています。ビジョンシステムは、破損したラベル、不規則な荷物、または読み取れないバーコードを識別するのを助け、精度を向上させ、再作業を減少させます。リアルタイムのダッシュボードは、フルフィルメントマネージャーの可視性を向上させ、ピーク時の動的な意思決定を可能にします。センサーフュージョン、クラウド接続、デジタルツインへの移行は、予知保全とよりスマートな倉庫同期をサポートする将来のアップグレードの道を開きます。これらの改善により、先進的な仕分け技術は現代の荷物運用の中心となります。
- 例えば、アリババの菜鳥ネットワークは、AIビジョンとリアルタイムデータプラットフォームを使用する大規模な自動仕分けハブを運営しています。主要なショッピングフェスティバル中、菜鳥は物流ネットワーク全体で1日あたり1億個以上の荷物を処理したと報告しています。主要ハブの個々の自動仕分けラインは、1時間あたり約30,000個の荷物を処理するように設計されています。
主要なトレンドと機会
ロボティクスと自律移動統合の成長
ロボティクスは次世代の荷物仕分けにおいて重要な役割を果たし、オペレーターは自律移動ロボット(AMR)、ロボットアーム、スマートコンベヤーを仕分けラインに統合しています。AMRはゾーン間の輸送をサポートし、ロボットアームは従来のシステムが管理しにくい不規則または重い荷物を処理します。これにより、荷物の導入、仕分け、発送が最小限の人間の介入で行われる完全自動化されたワークフローの機会が生まれます。ロボティクスはまた、施設全体を再設計することなく容量を拡大できるモジュラー拡張を可能にします。労働効率の向上、倉庫の安全基準の向上、ロボティクス・アズ・ア・サービスモデルへの投資の増加が、世界的な流通ネットワーク全体でこのトレンドを強化しています。
- 例えば、アマゾンは世界中のフルフィルメントネットワークに100万台以上のロボットを展開しています。これらのロボットには、自動仕分けシステムと統合された移動ドライブユニットやロボットアームが含まれています。この展開は、ピッキング、仕分け、梱包作業の大規模な自動化をサポートしています。
持続可能でエネルギー効率の高い運用への移行
持続可能性は、荷物ハブがエネルギー効率の高いモーター、再生コンベヤー、インテリジェントな電力管理システムを採用することで新たな機会を生み出します。多くのオペレーターは、企業の持続可能性目標を達成し、エネルギー集約的な設備に関連する運用コストを削減するために、より環境に優しいインフラを求めています。軽量素材、最適化されたベルト設計、ソフトウェア制御のアイドルモードは、システムのフットプリントを削減しながらスループットを向上させます。政府や企業は、施設をエコフレンドリーな調達基準に押し進める炭素削減の義務を導入しています。このトレンドは、速度や精度を損なうことなく排出を最小限に抑える設備を企業が好むため、持続可能な仕分け技術への強力な投資の勢いを生み出します。
クラウドベースの制御と予測プラットフォームの拡張
クラウド接続された仕分けプラットフォームは、リモート監視、自動パフォーマンス調整、予測メンテナンスのスケジューリングを可能にします。このトレンドは、クラウドダッシュボードがシステムパフォーマンスを単一のインターフェースで統一するため、マルチサイトネットワークを運営するグローバルオペレーターに大きな機会を提供します。予測ツールは、故障が発生する前に摩耗パターン、センサーの故障、またはボトルネックを特定するのに役立ち、ダウンタイムを削減します。クラウドコントロールはまた、ソフトウェアベースのアップグレードをサポートし、システムを進化するパーセルプロファイルにより適応させます。データセキュリティが向上するにつれて、より多くのキャリアがクラウドエコシステムを活用してワークフローを調和させ、スタッフの配置を改善し、地域ハブ全体での計画を合理化しています。このシフトは、ソフトウェア中心の革新に強い勢いを生み出します。
- 例えば、シーメンスのMindSphereプラットフォームは、自動化された物流およびマテリアルハンドリング施設全体で数千の資産を接続し、監視します。このプラットフォームは、センサーデータに基づいたリアルタイムの状態監視と予測メンテナンスを可能にします。これらの機能により、オペレーターは故障を早期に検出し、仕分け操作での予期しないダウンタイムを削減することができます。
主な課題
高い資本コストと複雑な統合要件
パーセル仕分けシステムは、かなりの前払い投資を必要とし、中小規模のオペレーターにとって障壁となります。ハードウェアの設置には広い床面積、広範なコンベヤーレイアウト、高度なスキャニングユニットが必要であり、インフラコストを増加させます。既存の倉庫管理システムとの統合は複雑さを増し、オペレーターは複数のベンダーからの多様な機器を同期させる必要があります。設置中のダウンタイムはパーセルの流れを妨げ、ピークシーズン中のアップグレードを困難にします。多くの企業はまた、減価償却、メンテナンス、ソフトウェアライセンスを考慮に入れた財務計画のため、長い承認サイクルに直面します。これらの課題は採用を遅らせ、中小規模の物流ネットワークにとって自動化の利点を制限します。
運用ダウンタイム、労働スキルのギャップ、メンテナンス負担
高度な仕分け設備は、センサー、ロボット、ビジョンユニット、ソフトウェアインターフェースを管理できる熟練した技術者を必要とします。多くの地域では訓練を受けた人材が不足しており、故障時やピーク負荷時に運用上の負担を生じさせます。予期しないダウンタイムはパーセルの移動を妨げ、配達の約束に影響を与え、企業は予防メンテナンスプログラムに多額の投資を余儀なくされます。複雑な設備はまた、性能を維持するためにタイムリーなキャリブレーション、部品交換、ソフトウェアの更新を要求します。オペレーターは、多様なパーセルの形状、損傷したバーコード、高密度の急増を処理する際に稼働時間を維持するのに苦労します。これらの運用上の障害は、グローバルなパーセルハブにとって信頼性と労働力の訓練が重要な課題となっています。
地域分析
北アメリカ
北アメリカは2024年にパーセル仕分けシステム市場を約37%のシェアでリードしました。強力なeコマース活動、大規模なサードパーティ物流ネットワーク、倉庫自動化の大規模な採用が地域の優位性を支えました。主要なキャリアは、増加するB2CおよびB2Bパーセル量を処理するために高速仕分けハブを拡張し、小売業者は翌日配達の目標を達成するためにフルフィルメントセンターをアップグレードしました。この地域はまた、先進的なAI対応のルーティングソフトウェアとビジョンベースのスキャナーの広範な展開から利益を得ました。ロボット工学、クラウド接続された運用、持続可能性に焦点を当てたシステムへの投資が全体的な近代化を強化し、北アメリカを自動化の成熟度とスループット能力で先行させています。
ヨーロッパ
ヨーロッパは2024年に約30%のシェアを占め、国境を越えたeコマースの強力な荷物の流れと密集した物流ネットワークによって推進されました。郵便事業者や統合業者が労働依存を減らし、処理精度を向上させるために仕分けラインをアップグレードする中で、自動化の採用が加速しました。エネルギー効率に関する規制の強調により、低消費電力のコンベヤーや環境に優しいハードウェアの設置が奨励されました。空港や製薬流通センターは、コンプライアンス要件の高まりに対応するために高度な仕分けユニットを追加しました。オンラインマーケットプレイスからの荷物の多様化とラストマイルネットワークの拡大により、ヨーロッパの施設は柔軟で高速な仕分け技術への投資をさらに推進しました。
アジア太平洋
アジア太平洋は2024年に約27%のシェアを獲得し、最も成長が速い地域であり続けました。eコマースの巨人の拡大、デジタル決済の採用の増加、都市配送ネットワークの急成長が、高度な仕分けシステムへの大規模な投資を促進しました。中国、日本、韓国、インドは、都市圏クラスター全体で増加する荷物密度を管理するために自動化ハブを拡大しました。多くの事業者がピークシーズンの急増に対応するために、AI対応のスキャナー、モジュラーコンベヤー、ロボットを採用しました。政府支援の物流近代化プログラムと地域の3PLの参加拡大がシステムの採用を強化し、APACの高ボリュームで自動化に焦点を当てた荷物処理市場としての地位を強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約4%のシェアを保持し、ブラジル、メキシコ、チリでのeコマース活動の拡大に支えられました。物流企業は、デジタル小売の浸透が改善される中で増加する荷物の流れを管理するために、自動化された仕分けに投資しました。地域ハブでのインフラのアップグレードと新興の3PLネットワークが、コンベヤー、バーコードスキャナー、ルート最適化ソフトウェアの段階的な採用を促進しました。主要市場と比較して近代化が遅れているにもかかわらず、倉庫投資の増加と国境を越えた貿易の拡大が安定した機会を生み出しました。信頼性のある荷物処理と配達時間の短縮に対する需要の増加が、自動化システムへの移行を強化し続けています。
中東・アフリカ
中東・アフリカ地域は2024年に約2%のシェアを占め、UAE、サウジアラビア、南アフリカでのeコマース採用の増加と物流インフラの拡大によって推進されました。主要な流通ハブは、国際貨物の移動と急成長する国内荷物需要をサポートするために自動化された仕分け機を統合しました。自由貿易地域への投資、空港の拡張、スマート物流パークが高度な仕分けへの関心を加速させました。しかし、新興経済国での自動化浸透の限界と高い資本コストが、より広範な採用を遅らせました。進行中のデジタル化の取り組みと物流革新に対する政府の強力な支援が、地域全体で成長の機会を生み出し続けています。
市場セグメンテーション:
提供内容別
- ハードウェア
- ソフトウェア
- サービス
タイプ別
- リニアパーセル仕分けシステム
- ループ(円形)パーセル仕分けシステム
産業別
- 物流
- eコマース
- 空港
- 製薬
- 食品・飲料
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
パーセルソーティングシステム市場は、オークラ輸送機、ハネウェルインターナショナル、バスティアンソリューションズ、キオングループ、デマティック、ヴァンダーランデ、ボイマーグループ、ケルバー、インターロール、ダイフクなどのグローバルな自動化リーダー間で激しい競争が特徴です。これらの企業は、高速コンベヤー、ビジョンベースのスキャナー、AI対応のルーティングツール、モジュラーソーティングプラットフォームに注力し、大規模な物流ハブやeコマースのフルフィルメントセンターをサポートしています。多くのプレーヤーは、統合ロボティクス、予測保守ソフトウェア、クラウド接続制御システムを通じてポートフォリオを拡大し、スループットを向上させ、ダウンタイムを削減しています。3PL、小売業者、郵便事業者との戦略的パートナーシップは、市場のリーチを強化するのに役立ちます。エネルギー効率の高いシステム、低フットプリント設計、柔軟なレイアウトへの継続的な投資により、ベンダーは多様なパーセルフローとスペース制約を持つ施設に対応できます。リーディング企業はまた、リモート診断、リアルタイムモニタリング、長期保守契約を通じてサービス能力を強化し、安定したシステムパフォーマンスを保証しています。
主要プレイヤーの分析
- オークラ輸送機株式会社
- ハネウェル・インターナショナル・インク
- バスティアン・ソリューションズ・LLC
- キオン・グループAG
- デマティック
- ヴァンダーレンデ・インダストリーズB.V.
- ボイマー・グループ
- ケルバーAG
- インターロール・グループ
- ダイフク株式会社
最近の展開
- 2025年7月、ハネウェルは、ハネウェル・インテリグレーテッドとその仕分け/製品ポートフォリオを含む生産性ソリューション&サービスおよび倉庫&ワークフローソリューション事業の戦略的代替案を評価することを発表しました。この動きは、パーセル仕分け製品ラインと市場参入に影響を与える構造的変化につながる可能性があります。
- 2025年3月、バスティアン・ソリューションズ・LLCは、バスティアン・ソリューションズの自動化と仕分け統合の提供を北米で拡大するための戦略的統合として、バイアストア北米をバスティアン・ソリューションズに統合することを発表しました。
- 2024年10月、ヴァンダーレンデ・インダストリーズB.V.は、シーメンスの物流部門(シーメンス・ロジスティクス)を買収するための成功した入札者として発表され、空港およびパーセル仕分け技術におけるヴァンダーレンデの足跡と能力を拡大しました。
レポートのカバレッジ
この調査レポートは、提供、タイプ、産業、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- eコマース企業が高速なフルフィルメントおよび返品処理ネットワークを拡大するにつれて、需要が増加します。
- 物流企業は、AI対応のルーティングおよび予測保守ツールでハブをアップグレードします。
- 不規則な荷物を処理し、手動の導入を削減するために、ロボティクスとAMRの統合が増加します。
- 荷物が多様化し、ラベルの問題が一般的になるにつれて、ビジョンベースのスキャナーが採用されます。
- クラウドベースの監視プラットフォームは、リモート診断およびマルチサイトのパフォーマンス制御をサポートします。
- オペレーターが持続可能性の目標を追求するにつれて、省エネルギーのモーターと低電力のコンベヤーが増加します。
- 倉庫の急速な容量変化をサポートするために、モジュラーでスケーラブルな仕分け機の設計が拡大します。
- 空港および郵便事業者は、サービスレベルを向上させ、エラーを減らすために仕分けラインを自動化します。
- オペレーターがより高速なサイクルタイムと高精度を追求するにつれて、ソフトウェア駆動の最適化が中心となります。
- 新興市場は、新しい3PLハブ、経済特区、およびeコマースネットワークの拡大に伴い、採用を増加させます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
パーセルソーティングシステム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、パーセルソーティングシステム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた宅配便仕分けシステム市場のセグメントはどれですか?
小包仕分けシステム市場の成長を促進している主な要因は何ですか?
小包仕分けシステム市場の主要企業はどこですか?
どの地域がパーセルソーティングシステム市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 小包仕分けシステム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の小包仕分けシステム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.28 billion → 2032: USD 3.95 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 小包仕分けシステム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 小包仕分けシステム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における小包仕分けシステム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 小包仕分けシステム市場市場の成長要因
- 3.3 小包仕分けシステム市場市場の抑制要因および課題
- 3.4 小包仕分けシステム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 小包仕分けシステム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 小包仕分けシステム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、小包仕分けシステム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 小包仕分けシステム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 小包仕分けシステム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は小包仕分けシステム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 小包仕分けシステム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 小包仕分けシステム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 小包仕分けシステム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 小包仕分けシステム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新小包仕分けシステム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の小包仕分けシステム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の小包仕分けシステム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の小包仕分けシステム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の小包仕分けシステム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの小包仕分けシステム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の小包仕分けシステム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの小包仕分けシステム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 小包仕分けシステム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
