
市場概要:
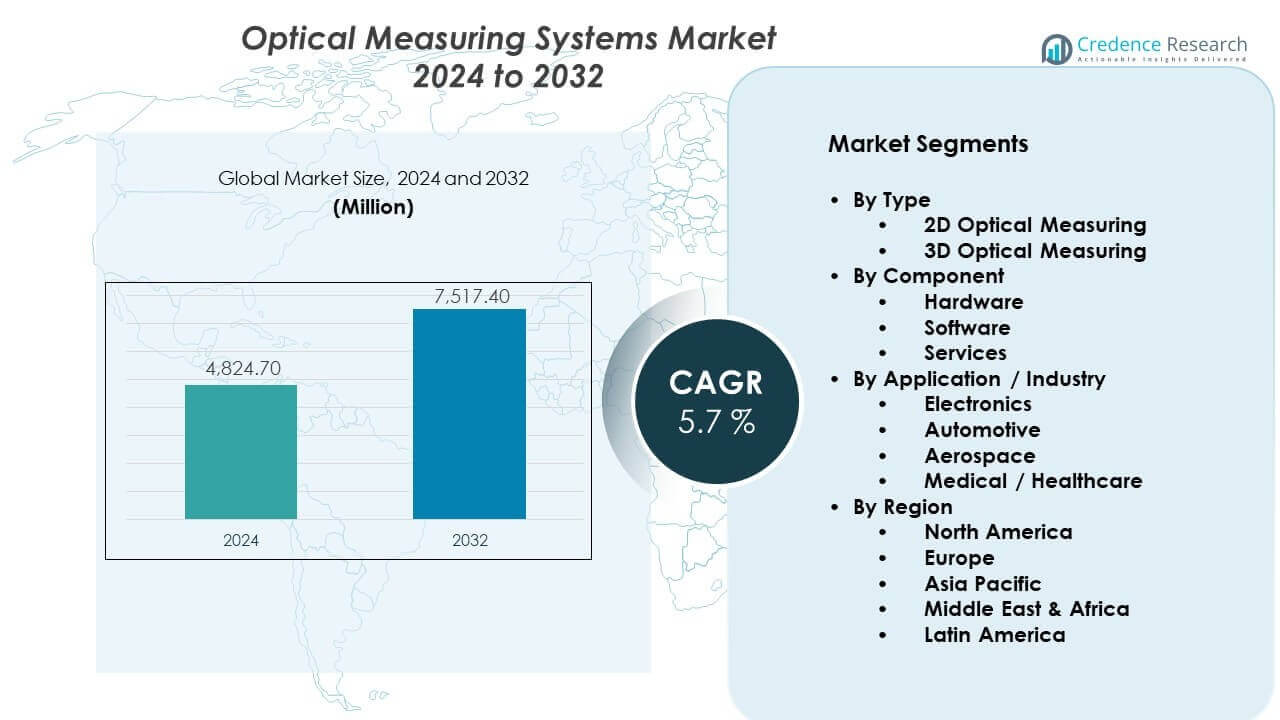
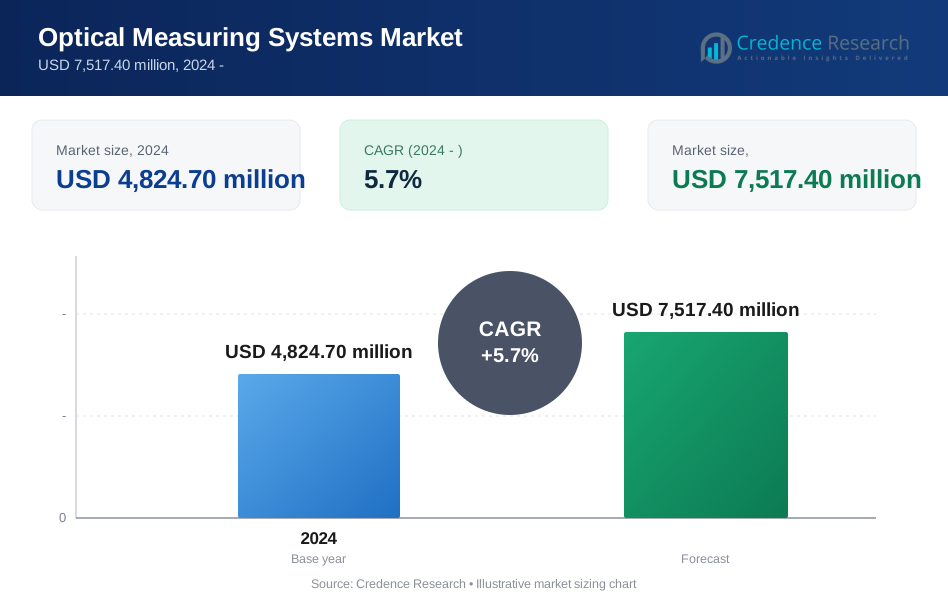
光学測定システム市場は、2024年の48億2,470万米ドルから2032年には推定75億1,740万米ドルに成長すると予測されています。この市場は、2024年から2032年にかけて年平均成長率(CAGR)5.7%を記録する見込みです。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 光学測定システム市場規模 2024 | 48億2,470万米ドル |
| 光学測定システム市場、CAGR | 5.7% |
| 光学測定システム市場規模 2032 | 75億1,740万米ドル |
市場の成長は、製造およびエンジニアリング業務における精度の向上ニーズによって促進されています。自動車および航空宇宙メーカーは、複雑な部品検査のために光学システムを使用しています。電子機器メーカーは、微細レベルの精度を求めてこれらのシステムに依存しています。非接触測定は、材料の損傷と検査時間を削減します。自動化のトレンドは、生産ライン全体でのシステムの広範な採用を支援します。スマートファクトリーは、リアルタイムの測定データの需要を増加させます。ソフトウェアのアップグレードは、速度、精度、システムの使いやすさを向上させます。廃棄物削減に焦点を当てた業界は、需要を強化します。品質コンプライアンス要件は、市場の安定した拡大をさらに支援します。
北米は、先進的な製造と強力な自動化の採用により市場をリードしています。ヨーロッパは、自動車および産業エンジニアリング分野からの高い需要で続きます。ドイツは、精密工学の強みから重要な役割を果たしています。アジア太平洋地域は、急速な産業成長により最も急速に成長する地域です。中国、日本、韓国は、電子機器および自動車製造全体での使用を拡大しています。インドは、工場の近代化により採用が増加しています。ラテンアメリカと中東は、依然として新興市場です。インフラのアップグレードは、地域市場への徐々な浸透をサポートします。
市場の洞察:
- 市場は2024年に48億2,470万米ドルに達し、2032年までに75億1,740万米ドルに達すると予測されており、予測期間中に年平均成長率5.7%で成長しています。
- 北米は先進的な製造技術と自動化の採用により約35%のシェアを持ち、次いでヨーロッパは自動車と精密工学により約30%を占め、アジア太平洋は電子機器と産業の拡大に支えられ約25%を占めています。
- アジア太平洋は約25%のシェアで最も成長が速く、中国、日本、韓国における急速な工業化、工場の近代化、強力な電子機器と自動車製造の成長に支えられています。
- タイプ別では、3D光学測定システムが複雑な形状検査の需要により市場の約60%を占め、2Dシステムはコストに敏感なアプリケーションに支えられ約40%を占めています。
- コンポーネント別では、ハードウェアが高価値のセンサーと光学機器により約55%のシェアを占め、ソフトウェアとサービスが分析、校正、システムサポートのニーズにより合わせて約45%を占めています。
市場の推進要因:
高精度および非接触測定ソリューションの需要増加
光学測定システム市場は、製造業界全体での精度要件の高まりから恩恵を受けています。自動車メーカーは複雑な部品の正確な寸法チェックを必要としています。航空宇宙企業は厳密な公差管理のために光学システムに依存しています。電子機器製造にはマイクロレベルの測定精度が必要です。非接触法は検査中の表面損傷を防ぎます。これらのシステムは手動検査への依存を減らします。より速い検査サイクルが生産スループットを向上させます。品質保証チームは光学データの一貫性に依存しています。産業のデジタル化が長期的なシステム採用を強化します。
- 例えば、カールツァイス工業計測は、ATOS Q光学スキャナーが複雑な自動車ボディおよびパワートレインの検査をサポートするために2ミクロンまでの測定精度を達成することを確認しています。
産業全体での自動化とスマート製造の拡大
自動化の採用は光学測定ツールの安定した需要を促進します。スマートファクトリーはリアルタイムの寸法フィードバックに依存しています。光学測定システム市場は自動化された検査ワークフローをサポートします。統合システムはプロセス制御の精度を向上させます。ロボティクスの採用がインライン測定の必要性を高めます。光学ツールは閉ループ製造セットアップと一致します。人間の介入が減少することで再現性が向上します。生産ラインはより高い運用効率を得ます。メーカーは競争力のある出力品質を維持するために投資します。
- 例えば、KEYENCEは、LJ-X8000シリーズのレーザープロファイラーが最大16 kHzのスキャン速度でプロファイルごとに3,200ポイントをキャプチャし、連続的なインライン測定を可能にすることを報告しています。
産業生産における品質コンプライアンスと規制基準の高まり
厳格な品質基準が検査システムの採用を増加させます。メーカーはグローバルなコンプライアンス基準を満たさなければなりません。光学システムは追跡可能な測定記録を提供します。航空宇宙および医療分野は厳しい監査要件に直面しています。光学測定システム市場は認証ニーズをサポートします。自動化された報告がコンプライアンス文書を簡素化します。検査の精度が不良率を低減します。メーカーは高価なリコールを避けることを目指しています。コンプライアンスの圧力がシステム投資レベルを維持します。
センサーソフトウェアと測定アルゴリズムにおける技術の進歩
センサーの革新は解像度と精度を向上させます。先進的な光学技術がデータキャプチャを高速化します。ソフトウェアのアップグレードは測定の信頼性を高めます。光学測定システム市場はアルゴリズムの改善から利益を得ます。AIベースの分析が欠陥検出を改善します。ユーザーインターフェースはオペレーターにとってより直感的になります。工場ソフトウェアとの統合が展開を簡素化します。ハードウェアの小型化が応用範囲を拡大します。継続的な革新が市場の勢いを維持します。
市場動向:
高度な測定解釈のための人工知能の統合
AIの採用が測定分析方法を再構築します。システムは今や手動の能力を超えたパターンを検出します。光学測定システム市場は予測品質分析を採用しています。機械学習が異常検出の精度を向上させます。自動化された意思決定支援が検査の遅延を減少させます。AIツールが適応的な測定設定をサポートします。生産チームはプロセスに関する深い洞察を得ます。データ駆動の洞察が歩留まり管理を改善します。この傾向が検査インテリジェンスを再構築します。
- 例えば、Hexagon ABはその製造インテリジェンスソフトウェアがAIアルゴリズムを適用し、予測品質管理のためにスキャンごとに数百万の検査ポイントを分析すると述べています。
インラインおよびリアルタイム測定展開モデルへの移行
製造業者はオフライン方式よりインライン検査を好みます。リアルタイムのフィードバックが欠陥の拡散を減少させます。光学測定システム市場は継続的な監視をサポートします。インラインシステムが生産のダウンタイムを削減します。ソースでの測定が修正速度を向上させます。自動アラートがプロセスの安定性を高めます。インライン展開がリーン製造の目標をサポートします。スペース効率の良いデザインが設置を容易にします。リアルタイム検査の需要が増加し続けています。
- 例えば、CognexはそのIn-Sightビジョンシステムが部品ごとにミリ秒単位で検査を行い、高速電子機器や包装ラインをサポートすると確認しています。
マルチセンサーおよびハイブリッド光学測定プラットフォームの使用増加
ハイブリッドシステムは光学と触覚の方法を組み合わせます。マルチセンサーのセットアップが測定の柔軟性を向上させます。光学測定システム市場は複雑な形状に適応します。製造業者は複数のスタンドアロンツールへの依存を減少させます。統一されたプラットフォームが運用スペースを節約します。結合データが検査の精度を向上させます。ハイブリッドソリューションが多様な表面タイプに対応します。業界は多用途な測定プラットフォームを重視します。この傾向が応用範囲を広げます。
携帯型および柔軟な測定システムの採用増加
携帯性が産業検査で重要性を増しています。モバイルシステムが大きな部品の測定をサポートします。光学測定システム市場は現場での検査ニーズに対応します。柔軟なシステムが部品の輸送要件を減少させます。軽量設計がオペレーターの利便性を向上させます。バッテリー駆動のユニットが移動性を高めます。現場検査がより効率的になります。保守チームは迅速な展開から利益を得ます。携帯性が分散型生産モデルをサポートします。
市場課題分析:
高い初期投資と複雑なシステム統合要件
高いシステムコストが小規模メーカーの導入を制限しています。先進的な光学技術が資本支出レベルを引き上げます。光学測定システム市場は予算に敏感です。レガシーシステムとの統合が展開の課題を生み出します。セットアップには熟練した技術者が必要です。ソフトウェアのカスタマイズが実装時間を延ばします。トレーニングの必要性が運用の複雑さを増します。小規模企業は投資決定を遅らせます。コストの壁が市場浸透を制限します。
環境感度と過酷な条件での性能制限
光学システムはほこりや振動に敏感です。工場の床の状態が測定精度に影響を与えます。光学測定システム市場は校正の課題に取り組んでいます。温度変動が光学の安定性に影響を与えます。遮蔽要件が設置の複雑さを増します。過酷な環境でのメンテナンスの必要性が増します。システムのダウンタイムが生産の流れに影響を与えます。オペレーターは精度を保つために制御された条件を必要とします。環境の制限がより広範な展開を制約します。
市場機会:
新興経済国における産業化と製造能力の拡大
新興経済国は先進的な製造ツールに投資しています。光学測定システム市場は新たな需要を獲得します。工場の近代化プログラムがシステムの導入を支援します。自動車および電子機器セクターが能力を拡大しています。品質向上の目標が検査のアップグレードを促進します。政府のイニシアティブが技術投資を支援します。地元のメーカーは世界的な品質基準を求めています。自動化の準備が光学システムの使用を増加させます。新興地域は強力な成長の可能性を提供します。
新しいアプリケーションエリアと業界分野からの需要増加
新しいセクターが光学測定技術を採用しています。医療機器の生産には高精度の検査が必要です。光学測定システム市場はエネルギーアプリケーションに拡大しています。アディティブマニュファクチャリングには正確な寸法検証が必要です。複合材料の検査が重要性を増しています。半導体製造が測定需要を増加させます。研究機関が先進的なシステムを採用しています。多様なアプリケーションが収益機会を広げます。市場の範囲は引き続き拡大しています。
市場セグメンテーション分析:
タイプ別
2D光学測定システムは基本的な寸法検査と表面分析タスクをサポートします。これらのシステムは速度とコスト管理を必要とするアプリケーションに適しています。3D光学測定システムは複雑な形状のキャプチャと完全な体積検査を可能にします。産業界は高精度および許容差が重要なコンポーネントのために3Dシステムを採用しています。先進的な製造ニーズにより3Dソリューションの需要がより速く成長しています。光学測定システム市場は三次元検査への着実なシフトを反映しています。精度、柔軟性、検査サイクルの短縮から恩恵を受けます。
- 例えば、GOMはそのATOS 3Dスキャナーが航空宇宙および自動車構造のために1スキャンあたり最大1,200万の測定ポイントをキャプチャすると報告しています。
コンポーネント別
ハードウェアは、カメラ、センサー、光学アセンブリのため、コアセグメントを形成します。メーカーは、測定の安定性を確保するために堅牢なハードウェアに投資しています。ソフトウェアはデータ処理と可視化において重要な役割を果たします。高度なソフトウェアは精度とワークフローの効率を向上させます。サービスには、校正、メンテナンス、トレーニングサポートが含まれます。このセグメントは、長期間の運用におけるシステムの信頼性を確保します。複雑なシステムの導入に伴い、サービスの需要が高まっています。
- 例えば、FARO Technologiesは、レーザースキャナーがプロジェクトごとに数十億のデータポイントを収集し、ISO標準に追跡可能な校正サービスを提供して長期的な精度を確保していると述べています。
用途 / 業界別
エレクトロニクスは、微細な検査ニーズのために導入が進んでいます。自動車産業は部品の検証と組み立てチェックのために光学システムに依存しています。航空宇宙産業は厳格な公差と安全基準の遵守のためにこれらのシステムを使用しています。医療およびヘルスケアは、デバイスの精度のために光学測定を採用しています。各セクターは非接触検査の利点を重視しています。自動化の統合は、業界横断的な使用をサポートします。
セグメンテーション:
種類別- 2D光学測定
- 3D光学測定
- ハードウェア
- ソフトウェア
- サービス
- エレクトロニクス
- 自動車
- 航空宇宙
- 医療 / ヘルスケア
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東 & アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
地域分析:
北アメリカ
北アメリカは、光学測定システム市場の約35%の世界収益を占め、最大のシェアを持っています。この地域は、先進的な製造インフラと早期の技術採用の恩恵を受けています。自動車および航空宇宙産業は、高精度検査システムの強い需要を牽引しています。エレクトロニクス製造も安定したシステム導入をサポートしています。アメリカは、強力な自動化投資により地域の導入をリードしています。熟練した労働力と成熟した品質基準の恩恵を受けています。スマートファクトリーの継続的なアップグレードが市場のリーダーシップを維持しています。
ヨーロッパ
ヨーロッパは、世界市場シェアの約30%を占めています。ドイツ、フランス、イギリスが地域の需要を牽引しています。自動車工学および産業機械セクターは、精密制御のために光学測定に依存しています。航空宇宙製造は一貫したシステム使用をサポートしています。厳格な品質規制が検査要件を増加させています。高度な計測技術の専門知識から強みを得ています。精度への高い注力が長期的な地域需要を支えています。
アジア太平洋、中東 & アフリカ、およびラテンアメリカ
アジア太平洋地域は世界市場の約25%を占め、最も急速な成長を示しています。中国、日本、韓国は電子機器や自動車生産における使用を拡大しています。インドは工場の近代化イニシアチブを通じて成長を支援しています。中東・アフリカは産業の多様化によって約5%のシェアを持っています。ラテンアメリカもブラジルとメキシコを中心に約5%を占めています。製造業界全体での段階的な自動化の採用から利益を得ています。新興地域は長期的な拡大の可能性を提供します。
主要プレイヤー分析:
- Nikon Metrology
- Hexagon Manufacturing Intelligence
- Carl Zeiss
- Mitutoyo Corporation
- FARO Technologies
競争分析:
光学測定システム市場は、強力なグローバルプレイヤーによる適度な統合を示しています。主要企業は精度、自動化の互換性、ソフトウェアの強さに焦点を当てています。競争は精度、速度、システム統合の深さに集中しています。企業はセンサーの解像度と分析を向上させるために研究開発に投資しています。自動車および航空宇宙の顧客との長期契約から利益を得ています。戦略的パートナーシップは地域的なリーチを拡大するのに役立ちます。製品の差別化はマルチセンサープラットフォームと使いやすさに依存しています。小規模なプレイヤーは、ニッチなアプリケーションとコスト重視の提供を通じて競争しています。
最近の展開:
- 2025年6月、Hexagon Manufacturing Intelligenceは、コンピュータ支援製造(CAM)ソフトウェアの大規模アップデートであるESPRIT EDGE 2025をリリースしました。このアップデートでは、高精度製造におけるスキルギャップに対応するAI駆動の自動化ツールを導入しています。このリリースには、AIバーチャルアシスタント「Hexagon Copilot」と、特に複雑なスイス加工アプリケーションのサポートを強化するプロセス計画最適化ツール「ProPlanAI」が含まれています。以前、2024年10月には、HexagonはExact Metrologyと戦略的パートナーシップを結び、アメリカ中西部での主要リセラーとして任命し、ポータブルレーザートラッカーや測定アームを含むHexagonの座標計測ソリューションを販売しました。
- 2025年5月、Carl Zeiss Industrial Quality Solutionsは、2025年のQuality Software Releaseを発表し、ZEISS CALYPSO 2025、ZEISS PiWeb、および新たに統合されたZEISS CONNECTED QUALITYハブを含む主要プラットフォームに大幅なアップデートを導入しました。これらの強化は、高度なGD&T機能と「SoftTouch Mode」によるCMM測定精度の向上に焦点を当て、センサー性能の高速化を実現し、グローバルデータ接続とチームコラボレーションの向上を図っています。さらに、2025年3月の「Live Tech Reveal」では、Zeissは自動光学3D検査用のZEISS ScanBox 4シリーズや、光学と触覚測定機能を1台に統合したハイブリッドシステムであるZEISS O-INSPECT Duoを含むいくつかの光学革新を発表しました。
- 2025年1月、FARO Technologiesは、製造業向けのポータブル計測機器ポートフォリオを拡大するための新しいハンドヘルド3DスキャニングソリューションであるFARO Leap STを発売しました。このデバイスは、超高速スキャン、超精細スキャン、深穴スキャンを含む5つの異なる動作モードを備え、更新されたFARO CAM2ソフトウェアとシームレスに統合され、計測グレードのデータをキャプチャおよび分析するための統一プラットフォームを提供します。さらに、2025年後半には、FAROはQuantum X FaroArmシリーズをリリースし、高精度検査およびプロービングアプリケーション向けに設計された最新のポータブル座標測定機を発表し、ハードウェアラインナップを拡大し続けました。
レポートのカバレッジ:
この調査レポートは、タイプ、コンポーネント、アプリケーション、地域セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約に関する洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、および技術的進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望:
- オートメーションの採用は、製造施設全体でインライン光学検査システムの需要を引き続き増加させます。
- 人工知能の統合により、欠陥検出の精度と測定の信頼性が向上します。
- スマートファクトリーの拡大は、リアルタイムの光学測定ソリューションのより広範な展開をサポートします。
- 電子機器製造は、小型化要件のため、主要な需要源であり続けます。
- 航空宇宙の品質基準は、高精度検査システムの長期的な需要を維持します。
- ポータブル光学測定システムは、現場および大型部品の検査でより広く受け入れられるようになります。
- ソフトウェア駆動の測定プラットフォームは、サプライヤーにとって継続的な収益機会を強化します。
- 新興経済国は、産業の近代化とオートメーションの取り組みにより採用を拡大します。
- デジタルツインとの統合により、プロセスの最適化と品質管理が向上します。
- カスタマイズされた光学ソリューションは、特殊な産業用途において重要性が増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
光学測定システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に光学測定システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた光学測定システム市場セグメントはどれですか?
光測定システム市場の成長を促進している主な要因は何ですか?
光測定システム市場の主要企業はどこですか?
2024年に光学測定システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 光学測定システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の光学測定システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(the forecast period) (2024: USD 4,824.70 million → forecast year: USD 7,517.40 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 光学測定システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 光学測定システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における光学測定システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 光学測定システム市場市場の成長要因
- 3.3 光学測定システム市場市場の抑制要因および課題
- 3.4 光学測定システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 光学測定システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 光学測定システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、光学測定システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 光学測定システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 光学測定システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は光学測定システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 光学測定システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 光学測定システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 光学測定システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 光学測定システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新光学測定システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の光学測定システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の光学測定システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の光学測定システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の光学測定システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの光学測定システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の光学測定システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの光学測定システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 光学測定システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
