
市場概要:
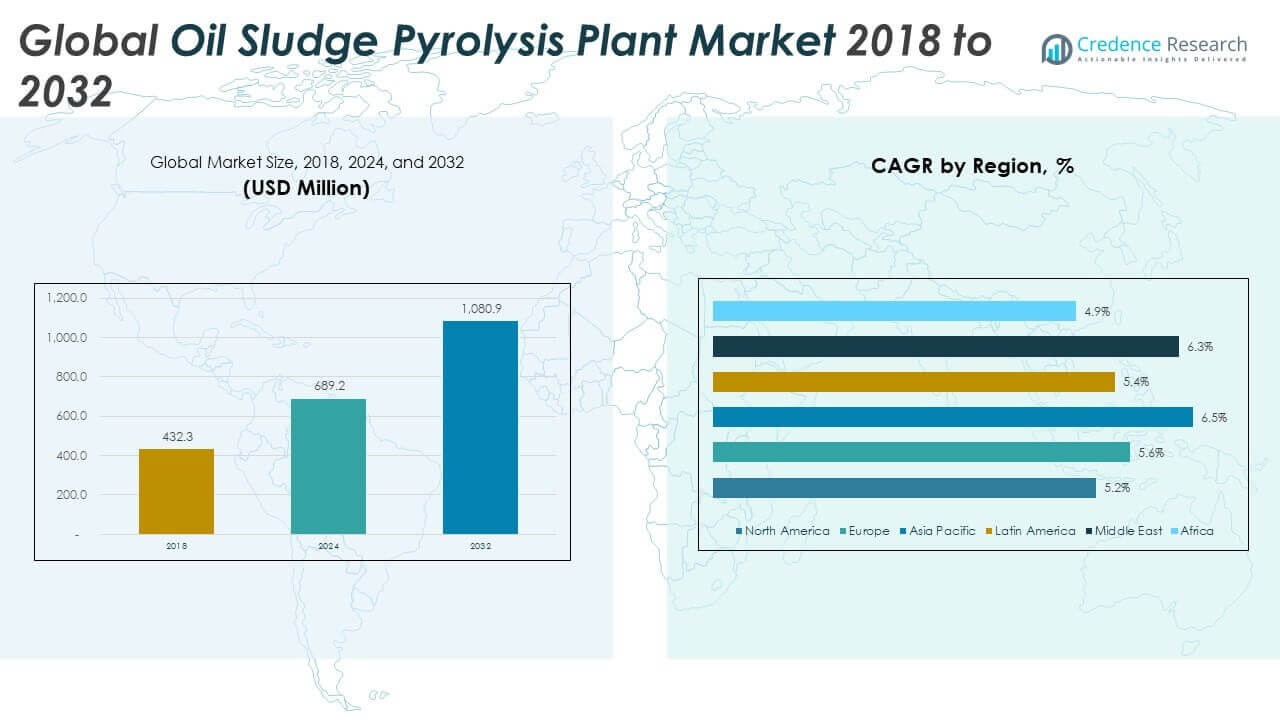
世界のオイルスラッジ熱分解プラント市場の規模は、2018年に4億3,230万米ドルから2024年に6億8,920万米ドルと評価され、予測期間中に5.67%のCAGRで2032年には10億8,090万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| オイルスラッジ熱分解プラント市場規模 2024 | 6億8,920万米ドル |
| オイルスラッジ熱分解プラント市場、CAGR | 5.67% |
| オイルスラッジ熱分解プラント市場規模 2032 | 10億8,090万米ドル |
厳格な廃棄物処理規制、拡大する石油生産からのスラッジ生成の増加、資源回収への関心の高まりが市場成長を促進する主要な要因です。企業は従来の埋立てや焼却方法から、よりクリーンな熱処理ソリューションに移行しています。熱分解は、燃料油、ガス、炭素残渣を回収しながら環境コンプライアンスを確保する効果的な方法を提供します。精製所クラスターや掘削ゾーン全体での連続的かつ自動化されたシステムの高い需要が、長期的な業界採用を支えています。政府や民間の運営者は、排出を削減し、運用価値を提供する持続可能な廃棄物技術にますます投資しています。
北米は、先進的な精製インフラと早期の規制施行により市場をリードし、ヨーロッパは強力な政策支援と成熟した廃棄物回収エコシステムでそれに続いています。アジア太平洋地域は、中国とインドでの産業成長と高いオイルスラッジ量により、最も急成長している地域です。中東とラテンアメリカは、国営石油会社が廃棄物処理システムを近代化する中で台頭しています。アフリカは採用の初期段階にありますが、廃棄物法制と環境モニタリングの改善により将来の可能性を示しています。
市場の洞察:
- 世界のオイルスラッジ熱分解プラント市場は、2018年に4億3,230万米ドル、2024年に6億8,920万米ドルと評価され、2032年までに10億8,090万米ドルに達すると予測され、予測期間中に年平均成長率5.67%で拡大しています。
- 北米は2024年に約31.2%のシェアでリードし、厳しい廃棄物規制、先進的な精製インフラ、熱処理技術の早期導入に支えられています。
- ヨーロッパは約29.2%のシェアで続き、強力な循環経済政策、高いコンプライアンスの実施、主要経済圏における成熟した有害廃棄物回収システムによって推進されています。
- アジア太平洋地域は約24.8%のシェアを持ち、急速な産業成長、中国とインドでのオイルスラッジ量の増加、精製能力の拡大により最も成長が速い地域です。
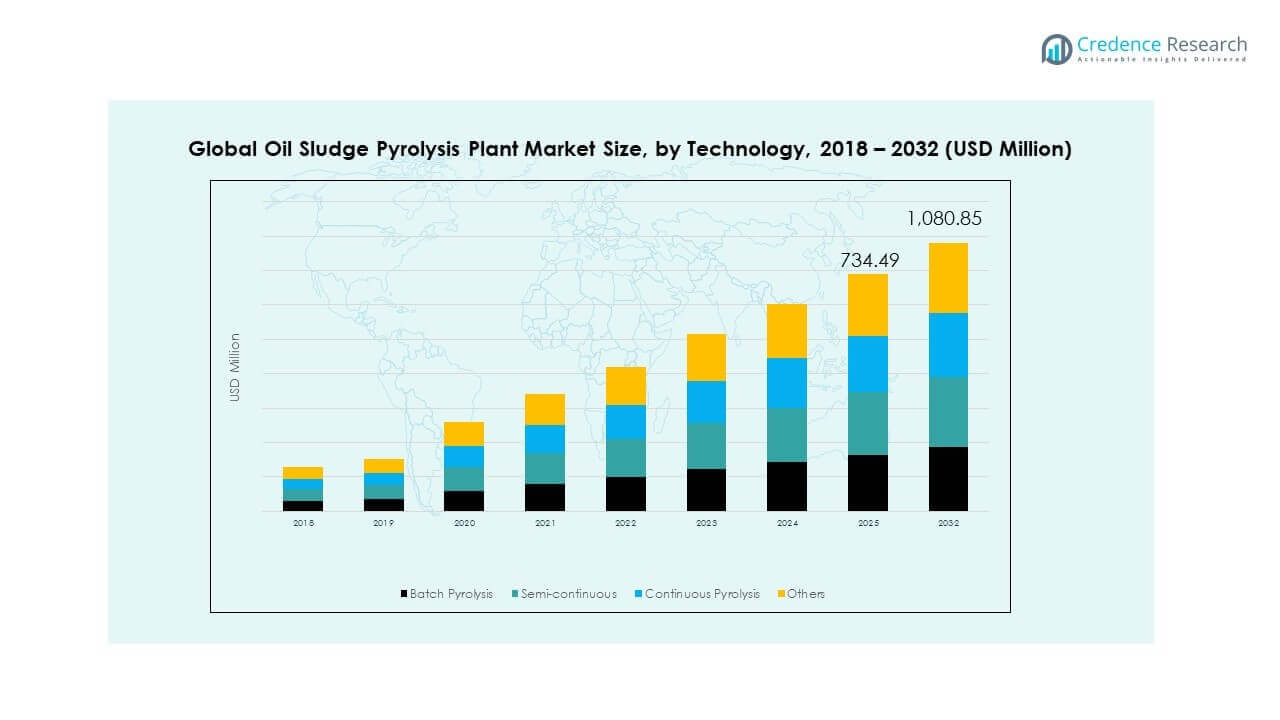
- 技術別では、連続熱分解が約38%のシェアを占め、高スループットシステムの需要を反映しています。一方、半連続(約30%)、バッチ(約18%)、その他(約14%)は柔軟で小規模、専門的な用途に対応しています。
市場の推進要因
厳しい環境規制と廃棄物処理コンプライアンスへの圧力の高まり
主要な石油生産国の政府は、有害廃棄物処理に対する規制を強化しています。オイルスラッジは非常に有毒であるため、埋立や焼却に対する制限が強化されています。企業は、排出を削減し資源回収を可能にする先進技術を採用しなければなりません。世界のオイルスラッジ熱分解プラント市場は、この変化から利益を得ており、クリーンで効率的な代替手段を提供しています。熱分解は、燃料油やガスを回収しながらコンプライアンス基準を満たすのに役立ちます。規制当局は、特にアジアとヨーロッパで、インセンティブを通じてこのようなシステムを促進しています。国営石油会社や精製所は、環境監視機関からの厳しい監視に直面しています。これにより、安全な処分ソリューションへの持続的な需要が生まれています。
石油生産と精製活動の増加によるスラッジ量の増加
発展途上地域での上流および下流の活動の拡大により、大量のオイルスラッジが発生しています。精製所のスループットの増加と井戸掘削は、廃棄物生成の頻度を高めています。スラッジの蓄積は生産性に直接影響を与え、タイムリーな処理が必要です。世界のオイルスラッジ熱分解プラント市場は、プラント運営者が環境責任を軽減しながら廃棄物を収益化するのを支援しています。中国、インド、中東の大規模油田は、連続的なスラッジ処理のために熱分解を導入しています。精製所の近代化プロジェクトも、廃棄物処理システムのアップグレードを義務付けています。運営者は、スラッジを使用可能な燃料や炭素残渣に変えることに価値を見出しています。これにより、すべての精製段階での廃棄物経済が改善されます。
- 例えば、GEMCO Energyはバイオマスペレット生産システムを専門としており、燃料ペレット用途における木屑、作物の藁、その他の有機バイオマス材料の処理のための回転ドラム乾燥機やペレットミルを提供しています。
資源回収と循環型廃棄物管理への重視の高まり
オイルスラッジには炭化水素が含まれており、適切に処理されると回収可能なエネルギーを提供します。業界のリーダーたちは、持続可能性と経済的利益を組み合わせたソリューションを優先しています。グローバルなオイルスラッジ熱分解プラント市場は、循環型資源フローを可能にすることで応えています。回収された熱分解油は、ボイラーや炉の燃料需要を補うことができます。多くの設備では、工業用途のためにカーボンブラックも回収されます。この廃棄物削減とエネルギー生成の二重の利益は、中規模の精製業者にとって魅力的です。循環経済の原則に対する世界的な注目が、回収ベースのシステムをより魅力的にしています。これは、民間および公共部門の石油事業における設置を促進しています。地域のプレーヤーは、モジュール形式でソリューションを拡大しています。
- 例えば、Beston Groupのオイルスラッジ熱分解プラントは、熱と遠心分離のようなステップを用いてオイルスラッジを前処理し、湿気と不純物を減少させ、原料を熱分解油、合成ガス、固形残渣に変換するシステムを可能にする熱脱着ユニットを使用しています。
政府の資金増加とグリーンテクノロジーへの官民投資
各国は、持続可能な廃棄物技術を拡大するためにクリーンテックファンドを展開しています。官民パートナーシップは、油田や精製所の近くにある地域の熱分解ユニットを支援しています。グローバルなオイルスラッジ熱分解プラント市場は、インフラ助成金の増加とパイロット展開から利益を得ています。新興経済国の環境省は、資本コストを保証しています。地元の請負業者や技術企業は、EPCプロジェクトを実行するためにコンソーシアムを形成しています。この協力モデルはリスクを軽減し、長期的な廃棄物管理契約を確保します。国際開発機関もグリーンボンドを通じてエコセーフな廃棄システムを支援しています。これは、レガシースラッジ廃棄の課題を抱える地域での技術採用を加速します。
市場動向
完全自動化されたモジュール式スキッドベースの熱分解システムの採用
エンドユーザーは、設置時間とコストを削減するコンパクトで事前組み立て済みのシステムを求めています。モジュール式プラントは、迅速な試運転が可能なプラグアンドプレイ操作を提供します。グローバルなオイルスラッジ熱分解プラント市場は、制約のあるサイトに適合するコンテナ化されたソリューションにシフトしています。自動化システムは、原料処理を最適化し、手作業を減少させます。PLC制御ユニットは、一貫した温度と圧力の制御を可能にします。オペレーターは、安全な性能と収量追跡のためにリアルタイムのモニタリングを好みます。これは、特に遠隔地や移動式展開での信頼性を向上させます。エネルギー効率の高い設計は、中規模オペレーターの運用コストも削減します。
- 例えば、Niutech Environment Technology Corporationは、温度とガス流量を調節するための統合自動制御パネルを備えたオイルスラッジ熱分解システムを製造しています。同社の製品ドキュメントは、安定した制御されたスラッジ処理プロセスをサポートするための自動化操作を強調しています。
スラッジ脱水、ろ過、油回収ユニットとの統合
業界は、より良い収量を得るために前処理および後処理システムを組み合わせています。脱水はスラッジの湿気を減少させ、熱分解の熱性能を向上させます。グローバルなオイルスラッジ熱分解プラント市場は、統合された処理チェーンの採用が進んでいます。オペレーターは、デカンタ遠心分離機、オイルスキマー、熱分解を連続ループでリンクしています。これにより廃棄物残渣が減少し、回収された油が最大化されます。プラントは、スラッジの組成に応じて30〜40%の使用可能な油を回収します。これにより外部の廃棄物処理が削減され、資源利用が向上します。エンドツーエンドのシステムは、コンプライアンス報告を簡素化し、サイトの安全性を向上させます。
スペース制約のあるオフショアプラットフォームと遠隔油田での展開
スペースの制約と環境への配慮が、コンパクトなユニットのオフショア採用を促進しています。FPSOやオフショアリグのオペレーターは、スラッジに対する低フットプリントのソリューションを求めています。グローバルオイルスラッジ熱分解プラント市場は、蒸気制御を備えた小規模で密閉されたシステムを革新しています。耐腐食性の材料と漏れ防止シールがオフショアでの適合性を向上させます。これらのシステムは、危険なスラッジを陸上に輸送する必要を減らします。遠隔井戸での継続的な廃棄物からエネルギーへの変換をサポートします。オフショアE&Pオペレーションの持続可能性指標を向上させます。石油メジャーは、より広範な環境保護イニシアチブの一環としてこれらのシステムを展開しています。
- 例えば、DOINGグループは、スラッジを燃料油、ガス、固形残渣に変換する連続および半連続モデルのオイルスラッジ熱分解プラントを提供しています。同社は、中国で稼働中の複数の10 TPDステンレス鋼ユニットを含む、顧客の設置事例を記録しています。
製油所クラスター間での契約廃棄物管理サービスの成長
サードパーティのサービスプロバイダーは、スラッジ熱分解をアウトソーシングソリューションとして提供しています。製油所やターミナルは、廃棄物責任を管理するためのサービスレベル契約を好みます。グローバルオイルスラッジ熱分解プラント市場は、モバイルおよび半永久的なユニットを通じてこのモデルをサポートしています。廃棄物管理会社は訓練されたクルーを派遣し、コンプライアンスを管理します。これにより、プラント所有者の内部リソースが解放されます。地元のベンダーは、機器のリースやメンテナンスのためにOEMと協力しています。これは、廃棄物生成率に結びついた継続的な収益モデルを生み出します。クラスターに基づく展開は物流コストを削減し、地域のスラッジ回収目標をサポートします。
市場の課題分析
フルスケール設置のための高い初期資本コストと長い回収期間
フルスケールの熱分解プラントは、特に連続処理ラインにおいて、かなりの初期投資を必要とします。コストは、原料処理、反応器システム、排出制御、自動化をカバーします。小規模な製油所や独立系オペレーターにとって、これらの資本ニーズは大きな障害となっています。グローバルオイルスラッジ熱分解プラント市場は、予算が限られた企業からの採用の遅れに直面しています。財務的な実現可能性は、回収された油の価値、ユーティリティ価格、規制インセンティブに依存します。不確実な石油価格は、投資回収計算に影響を与える可能性があります。外部の補助金がない場合、長い回収期間は数年に及びます。これは、より大規模な熱分解設備の銀行適合性に影響を与えます。ファイナンスモデルは、しばしば信用保証や収益保証を必要とします。
複雑なスラッジ原料の変動性とプロセス最適化の問題
油スラッジの特性は、井戸、ターミナル、精製所によって大きく異なります。水分、固形物、油分の含有量の違いが熱分解の収率に影響を与えます。グローバル油スラッジ熱分解プラント市場は、不均一な供給に関連する問題を克服しなければなりません。リアルタイムでの反応器温度と滞留時間の調整が不可欠です。最適化に失敗すると、低い油回収率や過剰なチャーの形成につながる可能性があります。オペレーターは、運用を監視するための熟練した人材を必要とします。混合廃棄物ストリームに対するプロセス最適化ツールはまだ進化中です。不正確な原料の前処理もシステム効率を低下させます。スラッジの変動性は、信頼性のある運用拡大における主要な課題として残っています。
市場機会
アジアおよび中東における油田廃棄物管理政策の拡大
インド、中国、サウジアラビアの政府は、産業廃棄物の基準を厳しくしています。精製所や掘削業者は、社内または地域のスラッジ処理システムを導入しなければなりません。グローバル油スラッジ熱分解プラント市場は、これらの進化する規制命令から利益を得ています。地域に特化した熱分解ユニットを展開するために、地元のOEMがパートナーシップを結んでいます。モジュール式ユニットは、散在する掘削場所に対応します。油産出国が循環型廃棄物処理を推進する中で、地域の機会が増加しています。これにより、ティア2都市や国の石油資産にベンダーパイプラインが構築されます。
低排出廃棄物処理に対するカーボンクレジットインセンティブの出現
政策枠組みは、焼却を伴わない廃棄物処理に対するカーボンオフセット報酬を導入しています。油スラッジの熱分解は、燃焼や埋立に比べてCO₂の排出が少ないです。グローバル油スラッジ熱分解プラント市場は、カーボンプライシングやESGに関連したインセンティブから利益を得ることができます。廃棄物処理業者は、認証されたクレジットを通じてカーボン節約を収益化できます。投資家やオペレーターは、グリーンファイナンスモデルの下でこのようなプロジェクトを探求しています。これにより、より高い収益性と広範な商業的受容がサポートされます。
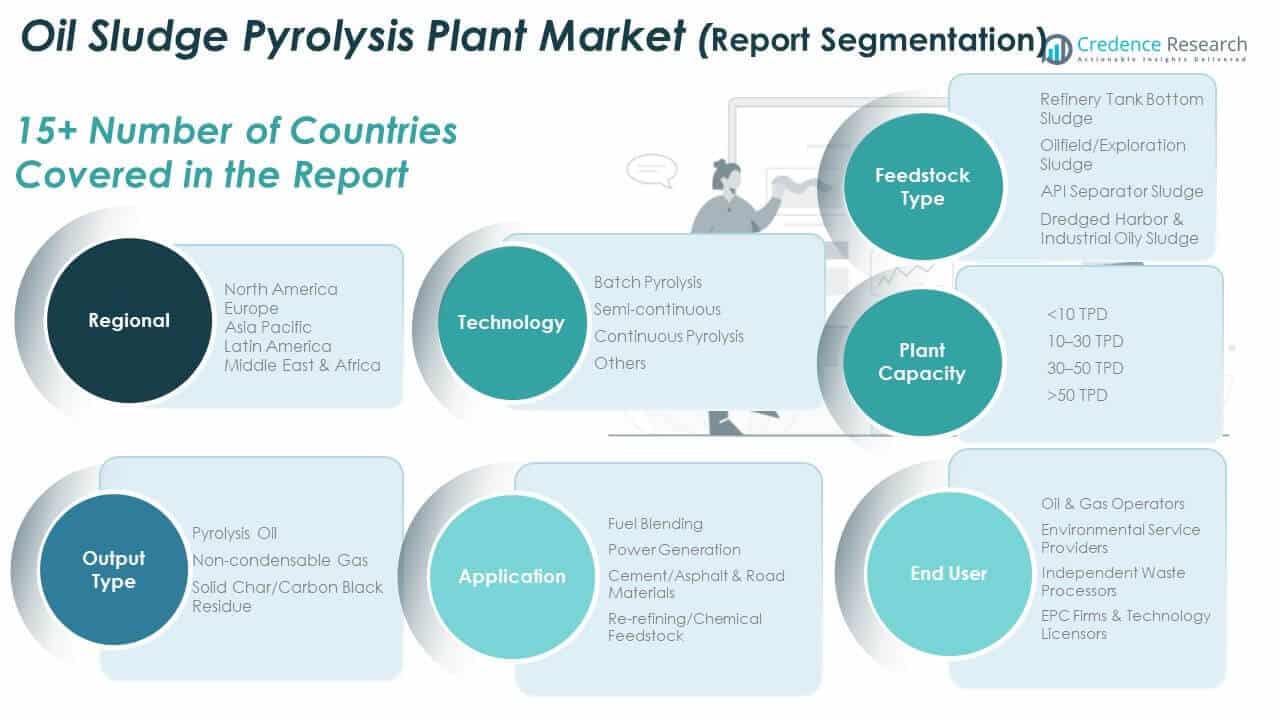
市場セグメンテーション分析:
原料タイプ別
グローバル油スラッジ熱分解プラント市場は、精製所タンクの底部スラッジからの需要が最も高く、その高い油収率と安定した供給が理由です。油田および探査スラッジは、上流の掘削および生産活動によって支えられ、続きます。APIセパレータースラッジは、精製所全体での集中処理セットアップにおいて重要です。港湾や工業地帯での環境浄化イニシアチブによって推進される、浚渫された港湾および工業用油性スラッジは、新興セグメントです。
- 例えば、Beston Groupの油スラッジ熱分解システムは、処理済みスラッジを燃料油および合成ガスに変換するよう設計されており、公式製品資料に記載されています。同社は、油処理および貯蔵プロセスからのスラッジを含む産業廃棄物タイプ全体での適用可能性を強調しています。
プラント容量別
容量に関しては、10–30 TPDユニットがその運用バランスとモジュール設計のため、グローバル油スラッジ熱分解プラント市場を支配しています。10 TPD未満のプラントは、地域に特化した低ボリュームの廃棄物発生源に対応します。30–50 TPDの範囲は、運用を拡大するオペレーターに訴求します。50 TPD以上の大規模システムは、主に統合精製所サイトや政府主導の有害廃棄物拠点に配備されています。
- 例えば、Beston Groupは、BLJ‑20統合型熱分解-蒸留プラントを、熱変換と石油精製機能を組み合わせたモジュラーソリューションとして公式にリストしており、スラッジや廃潤滑油などの油含有廃棄物に適しています。
出力タイプ別
熱分解油は、そのエネルギー密度と工業用バーナーやブレンドでの再利用のため、世界の油スラッジ熱分解プラント市場で最も価値のある出力です。非凝縮性ガスはシステム内の内部加熱をサポートし、エネルギー効率を向上させます。固体チャーまたはカーボンブラック残渣は、充填材、舗装、資源回収の取り組みに利用されます。
用途別 燃料ブレンドが用途使用をリードし、廃棄物からエネルギーへのサイトでの発電が続きます。世界の油スラッジ熱分解プラント市場は、副産物を熱代替として使用するセメントおよびアスファルトプラントもサポートしています。精製技術の進歩に伴い、再精製および化学原料の用途が増加しています。
エンドユーザー別
石油およびガス事業者が需要を支配しており、内部廃棄物処理のためにこれらのシステムを統合しています。環境サービスプロバイダーは、第三者プロジェクトのためにモバイルユニットを使用しています。独立系廃棄物処理業者は工業クライアントを対象としています。EPC企業および技術ライセンサーは、コンプライアンスに基づく地域でターンキーシステムを提供しています。
技術別
連続熱分解は、高いスループットと自動化のために最大の市場シェアを占めています。半連続システムは運用の柔軟性を提供します。バッチ熱分解プラントは、パイロットまたは小規模な運用で依然として関連性があります。他の技術には、遠隔地での使用に適したハイブリッドまたはコンテナ化されたバリアントが含まれます。
セグメンテーション:
原料タイプ別
- 精製所タンクボトムスラッジ
- 油田/探査スラッジ
- APIセパレータースラッジ
- 浚渫港および工業油性スラッジ
プラント容量別
- <10 TPD
- 10–30 TPD
- 30–50 TPD
- 50 TPD
出力タイプ別
- 熱分解油
- 非凝縮性ガス
- 固体チャー/カーボンブラック残渣
用途別
- 燃料ブレンド
- 発電
- セメント/アスファルトおよび道路材料
- 再精製/化学原料
エンドユーザー別
- 石油およびガス事業者
- 環境サービスプロバイダー
- 独立系廃棄物処理業者
- EPC企業および技術ライセンサー
技術別
- バッチ熱分解
- 半連続
- 連続熱分解
- その他
地域別
- 北アメリカ(アメリカ、カナダ、メキシコ)
- ヨーロッパ(イギリス、フランス、ドイツ、イタリア、スペイン、ロシア、その他のヨーロッパ)
- アジア太平洋(中国、日本、韓国、インド、オーストラリア、東南アジア、その他のアジア太平洋)
- ラテンアメリカ(ブラジル、アルゼンチン、その他のラテンアメリカ)
- 中東(GCC諸国、イスラエル、トルコ、その他の中東)
- アフリカ(南アフリカ、エジプト、その他のアフリカ)
地域分析:
北アメリカ
北アメリカのグローバルオイルスラッジ熱分解プラント市場規模は、2018年に1億3,880万米ドルから2024年には2億1,506万米ドルに評価され、2032年までに3億2,426万米ドルに達すると予測されており、予測期間中のCAGRは5.2%です。北アメリカは2024年に世界市場の約31.2%を占めています。強力な規制監督と確立された石油・ガス産業の恩恵を受けています。米国とカナダの主要な精製業者は、タンク底部のスラッジとAPIセパレーターの廃棄物を効率的に管理するために熱分解システムを導入しています。クリーンテクノロジーと廃棄物からエネルギーへのソリューションへの投資が州および連邦レベルで増加しています。ベンダーは、上流および中流のオペレーター向けに固定サイトおよび移動式の設置を通じて勢いを得ています。精製所や化学ハブの近くでの大規模プロジェクトが、高容量の連続熱分解ユニットの需要を促進しています。この地域はまた、熱分解の収率と自動化を向上させるための研究開発努力を支援しています。スラッジ回収技術において成熟した革新主導の市場であり続けています。
ヨーロッパ
ヨーロッパのグローバルオイルスラッジ熱分解プラント市場規模は、2018年に1億2,683万米ドルから2024年には2億150万米ドルに評価され、2032年までに3億1,453万米ドルに達すると予測されており、予測期間中のCAGRは5.6%です。ヨーロッパは2024年に世界市場の約29.2%を占めています。厳しい環境規則と循環経済指令が主要なEU諸国での採用を促進しています。精製所や石油化学プラントは、古い焼却ユニットをよりクリーンな熱分解ベースの設備に置き換えています。ドイツ、フランス、オランダなどの国々が、好意的な廃棄物課税政策に支えられて設置をリードしています。地方自治体は、産業の脱炭素化と資源回収プロジェクトを資金援助し、プラントの展開を加速させています。統合された廃棄物処理業者は、サービスベースのモデルを通じて公共および民間のクライアントにサービスを提供しています。技術ライセンサーとEPC企業は、ターンキー設置で地域を積極的にターゲットにしています。高度に規制され、技術に焦点を当てた市場であり、完全自動化システムへの嗜好が高まっています。
アジア太平洋
アジア太平洋地域のグローバルオイルスラッジ熱分解プラント市場規模は、2018年に1億2.32万米ドルから2024年に1億7.096万米ドルと評価され、予測期間中に年平均成長率6.5%で2032年までに2億8.448万米ドルに達すると予想されています。アジア太平洋地域は2024年に世界市場シェアの24.8%を占めます。中国、インド、東南アジアにおける急速な工業化と高いスラッジ量が市場成長を促進しています。政府支援の廃棄物管理規制と精製所の拡張が熱処理システムへの強い需要を生み出しています。中国は最大の導入国であり、地元メーカーはモジュール式でスケーラブルな熱分解ユニットを提供しています。インドは公共および民間部門全体で精製所廃棄物処理インフラへの投資を増やしています。東南アジア諸国は工業地帯での環境汚染を減少させるために熱分解ソリューションを展開しています。地元のプレーヤーとOEMは国内および輸出市場の両方にサービスを提供するためにジョイントベンチャーを形成しています。低コストで高効率なシステムに強く焦点を当てた高成長地域であり続けます。
ラテンアメリカ
ラテンアメリカのグローバルオイルスラッジ熱分解プラント市場規模は、2018年に3,934万米ドルから2024年に6,177万米ドルと評価され、予測期間中に年平均成長率5.4%で2032年までに9,490万米ドルに達すると予想されています。ラテンアメリカは2024年に世界市場シェアの9.0%を占めます。ブラジル、アルゼンチン、コロンビアなどの石油生産国は、老朽化したインフラに対する効果的なスラッジ処理オプションを求めています。地域の精製所は環境規制の強化と清掃コストの上昇に直面しています。熱分解は都市部での埋立処分に代わる選択肢を提供します。地元の廃棄物業者は複数の工業クライアントにサービスを提供するために移動式および半連続ユニットを模索しています。政府機関は全国的な廃棄物管理フレームワークに熱分解を統合し始めています。ヨーロッパやアジアの機器プロバイダーとの国境を越えたパートナーシップが技術的なアップグレードを支援しています。インフラの近代化が地域全体で進む中、安定した長期的な可能性を提供します。
中東
中東のグローバルオイルスラッジ熱分解プラント市場規模は、2018年に1,396万米ドルから2024年に2,306万米ドルと評価され、予測期間中に年平均成長率6.3%で2032年までに3,783万米ドルに達すると予想されています。地域は2024年に世界市場シェアの3.3%を占めます。国営石油会社はタンク底部と掘削スラッジを処理するために熱分解プラントの採用を推進しています。プロジェクトは地域の持続可能性目標と環境コンプライアンス規制に沿っています。サウジアラビアとUAEが活動を主導しており、統合された精製所廃棄物回収システムへの投資を行っています。政府契約にはしばしば、埋立処分よりも熱変換を支持するESG目標が含まれています。技術ライセンサーは、遠隔生産フィールド全体での展開のためにEPCパートナーシップを確保しています。モジュール式システムは、砂漠や沖合の場所での物流の複雑さを軽減するために好まれています。これは、従来の廃棄物処理から資源重視の回収モデルへの移行を反映しています。
アフリカ
アフリカのグローバル油スラッジ熱分解プラント市場の規模は、2018年に1,102万米ドルから2024年に1,684万米ドルと評価され、2032年までに2,486万米ドルに達すると予測されており、予測期間中のCAGRは4.9%です。アフリカは2024年に世界市場シェアの2.4%を占めています。市場は初期段階にあり、ナイジェリア、エジプト、南アフリカでのいくつかのパイロットプロジェクトによって採用が進んでいます。国の廃棄物政策は、油スラッジを優先カテゴリとして含めるよう進化しています。ドナー支援のイニシアチブと官民モデルが都市の油ゾーンでのインフラ整備を支援しています。ベンダーは、地域の廃棄物量を管理するための小容量の移動システムに焦点を当てています。製油所の近代化と拡張プロジェクトが、熱分解ベースのソリューションに対する長期的な需要を生み出しています。トレーニングと技術移転プログラムは、地域の運用能力を開発するための鍵です。環境施行と投資の増加に伴い、未開拓の成長可能性を持っています。
主要プレイヤー分析:
- Beston Group
- DOING Holdings
- Shangqiu Sihai Energy Technology Co., Ltd.
- Weibold
- Ecomation Oy
- Pyrocrat Systems LLP
- Niutech Environment Technology Corporation
- Henan Realtop Machinery Co., Ltd.
- Divya International
- その他の主要プレイヤー
競争分析:
グローバル油スラッジ熱分解プラント市場は、グローバルOEM、地域メーカー、ターンキーEPCソリューションプロバイダーの混合を特徴としています。主要プレイヤーには、Beston Group、DOING Holdings、Pyrocrat Systems LLP、Niutech Environment Technology Corporationが含まれます。市場は中程度に分散しており、アジアとヨーロッパで激しい競争が繰り広げられています。企業はプラントの自動化、エネルギー効率、モジュール性、原料の柔軟性で競争しています。多くの企業が市場の拡大を図るために、地域の廃棄物処理業者や油オペレーターと提携しています。新規参入者は、分散型アプリケーション向けの移動式および小容量システムに焦点を当てています。合併や技術ライセンス契約が技術能力と国際的な存在感を強化しています。市場は、持続可能な廃棄物処理目標と循環経済モデルに一致するプレイヤーを引き付け続けています。連続システム、統合回収ソリューション、排出制御技術の革新が評価されます。
最近の開発:
- 2025年9月、Beston GroupはBLJ-20熱分解プラントを世界的に発売し、油スラッジをナフサと非標準ディーゼルに高容量と安全性で処理するための熱分解と蒸留を統合しました。
- 2025年6月、Beston Machineryは新世代のBLL-30連続油スラッジ熱分解プラントを発売し、年間12,000トンを処理して汚染された土壌を修復し、資源を回収することが可能です。
レポートカバレッジ:
この調査報告書は、原料タイプ、プラント容量、出力タイプ、用途、エンドユーザー、技術に基づく詳細な分析を提供します。主要な市場プレーヤーについて、そのビジネス、製品提供、投資、収益源、および主要な用途の概要を示しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。報告書は、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望:
- 有害廃棄物処理に対する規制圧力は、世界中の石油生産および精製地域で熱処理システムの採用を促進します。
- 技術のアップグレードは、高度な自動化、より良い排出制御、および多様なスラッジ組成における安定した性能に焦点を当てます。
- 分散型油田や遠隔工業地帯をサポートするモジュール式および移動式プラントの需要が高まります。
- 連続熱分解システムは、高いスループット、一貫した出力品質、低い運用中断のために好まれるようになります。
- 資源回収の重視は、産業用燃料代替戦略における熱分解油とチャーの役割を強化します。
- EPC企業は、コンプライアンス、エンジニアリング、および長期的なメンテナンスニーズに対応するため、ターンキー提供を拡大します。
- 新興経済国は、官民の廃棄物インフラプロジェクトや製油所の拡張を通じて採用を加速します。
- サービスベースの廃棄物処理モデルが成長し、石油およびガス事業者の資本負担を軽減します。
- 前処理および下流回収ユニットとの統合により、全体的なシステム効率と収率が向上します。
- 持続可能性報告およびESGの義務により、熱分解プラントは石油およびガスのバリューチェーン内で戦略的資産として位置づけられます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のグローバルオイルスラッジ熱分解プラント市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、グローバルオイルスラッジ熱分解プラント市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年にどのグローバルオイルスラッジ熱分解プラント市場のセグメントが最も大きなシェアを持っていましたか?
グローバルオイルスラッジ熱分解プラント市場の成長を促進している主な要因は何ですか?
グローバルオイルスラッジ熱分解プラント市場の主要企業はどこですか?
2024年において、どの地域がグローバルオイルスラッジ熱分解プラント市場の最大のシェアを占めましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 オイルスラッジ熱分解プラント市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のオイルスラッジ熱分解プラント市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 689.2 million → 2032: USD 1,080.9 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 オイルスラッジ熱分解プラント市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. オイルスラッジ熱分解プラント市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるオイルスラッジ熱分解プラント市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 オイルスラッジ熱分解プラント市場市場の成長要因
- 3.3 オイルスラッジ熱分解プラント市場市場の抑制要因および課題
- 3.4 オイルスラッジ熱分解プラント市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 オイルスラッジ熱分解プラント市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 オイルスラッジ熱分解プラント市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、オイルスラッジ熱分解プラント市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 オイルスラッジ熱分解プラント市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. オイルスラッジ熱分解プラント市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はオイルスラッジ熱分解プラント市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 オイルスラッジ熱分解プラント市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 オイルスラッジ熱分解プラント市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 オイルスラッジ熱分解プラント市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 オイルスラッジ熱分解プラント市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新オイルスラッジ熱分解プラント市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のオイルスラッジ熱分解プラント市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のオイルスラッジ熱分解プラント市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のオイルスラッジ熱分解プラント市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のオイルスラッジ熱分解プラント市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのオイルスラッジ熱分解プラント市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のオイルスラッジ熱分解プラント市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのオイルスラッジ熱分解プラント市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. オイルスラッジ熱分解プラント市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
