
市場概要
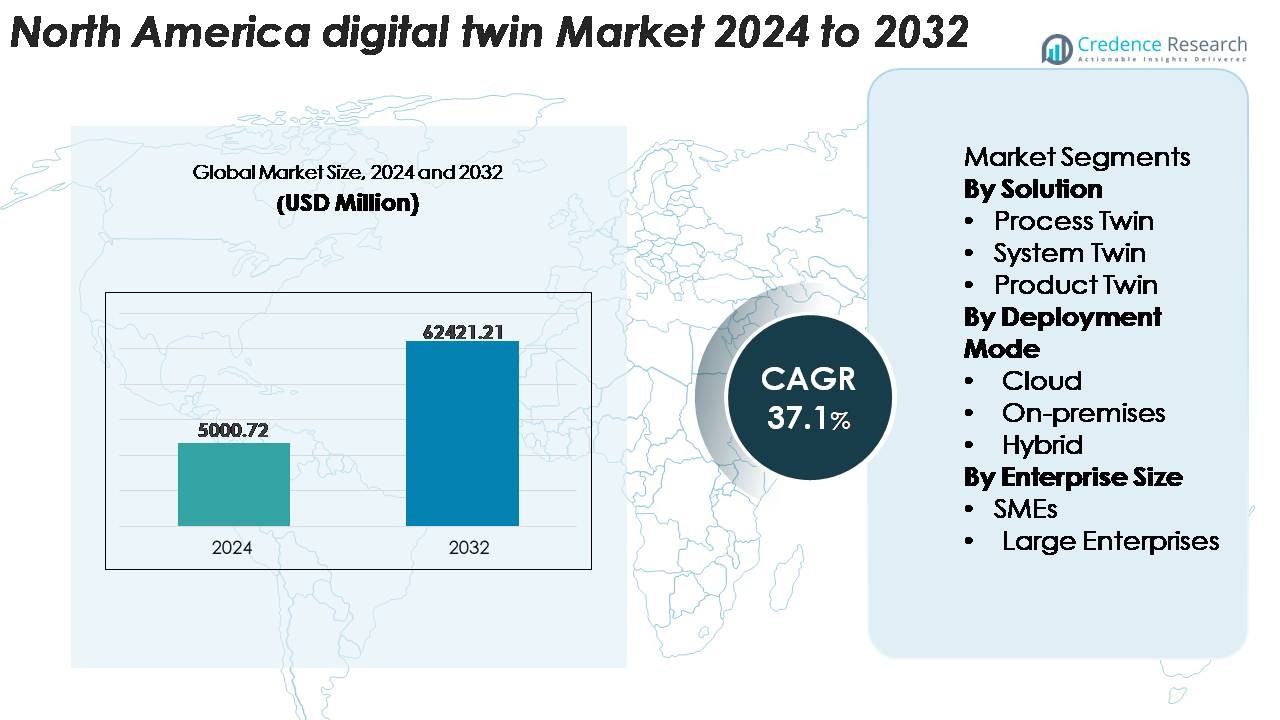
北米のデジタルツイン市場は、2024年に50億72万米ドルと評価され、2032年までに624億2121万米ドルに達すると予測されており、予測期間(2025年~2032年)中に年平均成長率37.1%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 北米デジタルツイン市場規模 2024 | 50億72万米ドル |
| 北米デジタルツイン市場、CAGR | 37.1% |
| 北米デジタルツイン市場規模 2032 | 624億2121万米ドル |
北米のデジタルツイン市場は、IBM、Microsoft、PTC、Siemens、General Electric、Oracle、Autodesk、ANSYS、Dassault Systèmesなどの主要な技術および産業プレーヤーによって形成されています。これらの企業は、先進的なシミュレーション、IoT統合、AI駆動の予測分析プラットフォームを提供しています。これらの企業は、クラウドベースのデジタルツインスイート、リアルタイムの運用インテリジェンスツール、セクター特化のエンジニアリングソリューションを通じて地域での存在感を強化しています。米国は、強力なデジタルトランスフォーメーションエコシステム、広範な産業オートメーション、航空宇宙、製造、自動車、エネルギー分野での迅速な採用により、北米全体のシェアの約82%を占める支配的な地域市場であり続けています。
市場の洞察
- 北米のデジタルツイン市場は2024年に50億072万ドルと評価され、2032年までに624億2121万ドルに達すると予測されており、2025年から2032年の間に37.1%のCAGRで拡大しています。
- 市場成長は急速な産業デジタル化、強力なIoT浸透、AI対応の予測保守の採用増加によって推進されており、製品ツインが製造および自動車設計サイクルでの広範な使用により、ソリューションセグメントで45%以上のシェアを占めています。
- 主要なトレンドには、AI駆動のシミュレーションの統合、エッジ対応のオペレーショナルツインの拡大、スマートインフラおよびエネルギーシステムへの展開の増加が含まれます。
- 競争の激しさは高く、IBM、Microsoft、Siemens、PTC、ANSYS、GE、Dassault Systèmesがスケーラブルなクラウドプラットフォーム、リアルタイム分析、セクターに特化したエンジニアリングソリューションを通じて市場を形成していますが、高い統合コストが制約となっています。
- 地域的には、米国が約82%のシェアで支配し、続いてカナダが約12%、メキシコが約6%を占めており、地域全体でのデジタル成熟度と産業自動化レベルの違いを反映しています。
市場セグメンテーション分析:
ソリューション別
北米のデジタルツイン市場では、製品ツインが資産パフォーマンスの監視、予測保守、ライフサイクル最適化における広範な使用により、最大のシェアを持つ支配的なサブセグメントとして浮上しています。組織は、製品レベルのツインを展開して行動をシミュレートし、エンジニアリングの精度を向上させ、物理的なプロトタイピングサイクルを短縮します。プロセスツインソリューションは複雑なワークフローを持つ産業での採用が進んでおり、システムツインの採用はユーティリティおよび物流ネットワークで加速しています。製品ツインの支配は、デジタル化された製品開発の高い採用とIoTおよびPLMプラットフォームとの統合の増加によって推進されています。
- 例えば、Teamcenterプラットフォームを通じて大規模な製品ツインの展開をサポートしており、世界中で700万以上のライセンスユーザーを管理し、航空宇宙アセンブリのような複雑なプログラムで15万以上の個別コンポーネントを含む製品構成を処理しています。
展開モード別
クラウド展開モデルは、急速なスケーラビリティ、低い初期投資、リアルタイムIoTデータストリームとのシームレスな統合によって北米で最大のシェアを占めています。企業は、リモートモニタリング、マルチサイトオペレーション、分散資産全体の継続的な分析のためにクラウドベースのデジタルツインプラットフォームを好みます。オンプレミスの展開は、航空宇宙、防衛、製薬などの厳しいデータ制御要件を持つ高度に規制された産業で依然として関連性があります。ハイブリッド展開は、組織がセンシティブデータのローカル処理と複雑なシミュレーションのためのクラウドベースの分析を組み合わせることで拡大しています。クラウドの支配は、クラウド移行の加速と産業SaaSエコシステムの高い採用によって推進されています。
- 例えば、Microsoft Azure Digital Twinsは、何百万ものデジタルツインエンティティと関係を含むグラフベースの環境をサポートし、大規模な産業顧客が工場全体やユーティリティネットワークをリアルタイムでシミュレーションすることを可能にします。
企業規模別
大企業は、強力な財務能力、広範な資産基盤、確立されたデジタルトランスフォーメーションのロードマップにより、最高の市場シェアを獲得する支配的なサブセグメントを表しています。製造、エネルギー、自動車、ユーティリティの主要プレーヤーは、運用の最適化、予測保守の強化、システムのダウンタイムの削減を目的として、大規模なデジタルツインプログラムを実施しています。中小企業は、モジュール式のサブスクリプションベースのソリューションが参入障壁を下げるため、採用を増やしていますが、予算の制約や統合の複雑さが浸透を遅らせています。大企業のリーダーシップは、IoTインフラストラクチャ、リアルタイム分析プラットフォーム、および高度なシミュレーション技術への数百万ドルの投資によって推進されています。
主要な成長ドライバー
急速な産業デジタル化とIoT対応資産エコシステムの統合
北米のIndustry 4.0への急速な移行は、企業がIoT駆動の監視、予測保守、リアルタイム資産最適化を産業施設全体に拡大するにつれて、デジタルツインの採用を大幅に加速させます。製造業者、ユーティリティ、交通ネットワーク、エネルギーオペレーターは、正確なデジタルツインシミュレーションに不可欠な高周波テレメトリを生成するセンサーリッチシステムをますます展開しています。接続された機器の広範な存在と地域の強力な5G展開は、物理的な資産とデジタルレプリカ間のリアルタイム同期をさらに強化します。業界はこれらの能力を活用して、機器の信頼性を向上させ、資産寿命を延ばし、運用の変動性を減らし、エンジニアリングサイクルを合理化します。予測分析と状態ベースの保守が標準になるにつれて、デジタルツインはオプションのイノベーションツールからミッションクリティカルな運用プラットフォームへと進化します。IoTエコシステムとシミュレーションモデルの間のこの深まる統合は、市場拡大を強化する主要なドライバーです。
- 例えば、Siemensの産業用IoTプラットフォームであるInsights Hub(旧MindSphere)は、デジタルツインシミュレーションと高度な分析をサポートするために、高解像度のテレメトリフィードを可能にする膨大なデータを処理し、産業運用と最適化を支援します。
航空宇宙、自動車、エネルギーなどの高価値セクターでの強力な採用
北米の高価値エンジニアリングセクターでのリーダーシップは、デジタルツイン対応のモデリング、テスト、ライフサイクル管理への広範な需要を促進しています。航空宇宙および防衛組織は、推進システムをシミュレートし、アビオニクス性能を最適化し、広範な物理的テストなしで安全性に重要なコンポーネントを検証するためにツインを利用しています。自動車OEMは、EVバッテリ診断、熱シミュレーション、自動運転車の開発のためにデジタルツインを展開し、高価なプロトタイピングサイクルを削減しています。一方、エネルギーオペレーターは、タービン、変圧器、変電所、オフショア資産を監視するために、プラントレベルおよびグリッドレベルのツインに依存しています。これらの業界は、高いダウンタイムコストを伴う複雑なシステムを扱っており、デジタルツインは運用の継続性とエンジニアリングの機敏性に不可欠です。高度なシミュレーションプラットフォーム、リアルタイム分析、およびエッジクラウド統合への継続的な投資は、地域全体でのデジタルツインの浸透を強化しています。
- 例えば、航空宇宙分野では、ロールス・ロイスのデジタルツイン環境が13,000以上の現役航空機エンジンを監視し、年間70兆以上のデータポイントを生成して性能モデリングや予測保守を行っています。
スマートインフラ、スマートシティ、大規模な公共デジタル化プログラムの拡大
北米のスマートインフラへの投資の増加は、政府や自治体がシミュレーションプラットフォームを統合して都市計画、資源配分、インフラの回復力を向上させることで、デジタルツイン市場の成長を大きく促進しています。都市は交通管理、ユーティリティ最適化、洪水リスクモデリング、エネルギー効率予測のためにデジタルツインを展開しています。インフラ運営者は、リアルタイム監視システムを通じて橋、トンネル、鉄道網、公共建物の構造的完全性を評価するためにツインを使用しています。デジタルツインはまた、緊急対応計画、シナリオテスト、環境モデリングをサポートします。連邦および州レベルのイノベーションプログラムは、公共インフラの近代化イニシアチブ全体での採用を促進し、ベンダーの参加と異業種間の協力を刺激します。都市がセンサーネットワークとデジタル指令センターを拡大するにつれて、デジタルツインは予測ガバナンスと長期的なインフラ計画の基盤となり、地域の持続的な採用を促進します。
主要なトレンドと機会
AI駆動のシミュレーション、自律最適化、自己学習ツインの採用拡大
市場の主要なトレンドは、デジタルツインプラットフォームに高度なAIと機械学習エンジンを統合し、自律的な意思決定と自己最適化された資産行動を可能にすることに焦点を当てています。AI強化ツインは、過去のデータ、リアルタイムデータ、予測データセットを継続的に分析し、自動化された推奨を生成することで、運営者が故障を最小限に抑え、スループットを最適化し、エンジニアリングシミュレーションの精度を向上させることを可能にします。北米の企業は、異常検出、自動故障予測、リアルタイムプロセス予測のためにAI駆動のシミュレーションツールにますます投資しています。この機会は、機械学習強化ツインが自己修正可能な閉ループシステムに進化するにつれてさらに拡大します。AI、次世代シミュレーションエンジン、エッジインテリジェンスの融合により、デジタルツインは単なる視覚的なレプリカではなく、戦略的インテリジェンスシステムとして位置づけられ、現代の産業環境全体で強力な採用の勢いを生み出しています。
- 例えば、BMWグループはNVIDIA Omniverseを活用したAIシミュレーションを使用して、31の製造工場全体でデジタルツインを運用し、工場規模の物理モデリングとリアルタイムのロボット調整を可能にしています。
異業種間の協力と相互運用可能なツインエコシステムの拡大
製造現場、エネルギーグリッド、物流ネットワーク、医療システム、スマートビルディングなど、複数のドメインからのデータを統合できる相互運用可能なデジタルツインエコシステムの開発から、新たな機会が生まれています。北米の産業は、オープンアーキテクチャ、クロスプラットフォームAPI、標準化されたデータモデルをますます採用し、複雑で多くの利害関係者が関与する環境全体でのシステムレベルの可視性を可能にしています。このトレンドにより、企業は単一の資産ツインから複数の工場、複数の艦隊、または都市全体の運用レプリカにスケールアップすることができます。クラウドプロバイダー、シミュレーションベンダー、エンジニアリング会社、産業OEM間の協力がエコシステムのシナジーを強化します。より多くの組織が統一された監視、共有分析、エコシステム規模の意思決定フレームワークを求める中で、相互運用性は強力な成長の触媒となり、デジタルツインの展開を大規模な統合デジタルインフラストラクチャに変革します。
- 例えば、MicrosoftのAzure Digital Twinsプラットフォームは、何百万もの相互接続されたノードと関係を含むグラフモデルをサポートし、工場、建物、ユーティリティネットワーク全体でのマルチドメイン同期を可能にします。
エッジ対応およびリアルタイム運用ツインの成長
この地域を形作る主要なトレンドは、物理資産の近くでリアルタイムのモデリングとローカルな意思決定を行うことができるエッジコンピューティング対応のデジタルツインの台頭です。電力配分、自律物流、重工業、石油・ガスなどの時間に敏感な操作を扱う産業は、レイテンシを削減し、運用精度を向上させるエッジレベルの処理から利益を得ます。エッジゲートウェイ、産業ネットワーキング、低レイテンシのコンピュートソリューションの融合により、組織はデータのソースに近い場所にツインを展開し、応答性と信頼性を向上させることができます。このトレンドは、継続的な同期と即時分析を必要とするミッションクリティカルなプロセスをサポートする運用ツインに新たな機会を開きます。
主要な課題
高い導入コストとレガシーインフラとの複雑な統合
強い成長にもかかわらず、北米でのデジタルツインの採用は、高い初期設定コスト、複雑な統合要件、そして大規模なデジタルインフラのアップグレードの必要性のために課題に直面しています。多くの産業施設は、レガシー機械、接続されていないシステム、古いSCADAネットワークを運用しており、リアルタイムのデジタルツイン環境を確立する前に大幅な近代化が必要です。異種データソースの統合、センサー、ソフトウェア、シミュレーションシステム全体の互換性の確保、正確な同期の維持には、かなりの投資が必要です。小規模企業は予算の制約に直面し、大企業は長い導入サイクルと複雑なマルチサイト統合に直面します。これらの財務的および運用上の障壁は、特に資産集約型のセクターでのスケーラビリティを遅らせます。
データガバナンスの高まり、サイバーセキュリティリスク、モデルの信頼性に関する懸念
デジタルツインプラットフォームは、運用、エンジニアリング、センサー生成データの膨大な量を継続的に処理し、サイバーセキュリティ、データの完全性、コンプライアンスに関する懸念を高めています。電力網、製造プラント、輸送ネットワークなどの重要なインフラシステムのリアルタイムミラーリングは、ツインを潜在的なサイバー攻撃のターゲットにします。データの機密性、モデルの信頼性、安全な双方向通信を確保することが大きな課題となります。さらに、不正確なモデルや不適切に調整されたシミュレーションエンジンは、誤解を招く予測、運用の中断、または安全リスクを引き起こす可能性があります。これらの脆弱性に対処するには、強力な暗号化、ゼロトラストフレームワーク、継続的な検証、規制に準拠したデータ処理が必要であり、広範な採用に複雑さを加えます。
地域分析
アメリカ合衆国
アメリカ合衆国は、製造、自動車、航空宇宙、エネルギー、スマートインフラプログラム全体での大規模な採用によって、北米のデジタルツイン市場の約82%を占めています。国の強力なクラウドプロバイダー、シミュレーションソフトウェアベンダー、デジタルエンジニアリング企業、5G対応の産業ネットワークのエコシステムは、産業バリューチェーン全体での展開を加速させています。米国の企業は、AIを活用した予測保守、ライフサイクル管理ツイン、システムレベルの運用ツインの統合でリードしています。Industry 4.0イニシアチブ、連邦スマートインフラプログラム、フォーチュン500企業全体でのデジタルトランスフォーメーションへの高い投資は、米国を地域内の主要な成長エンジンとして位置づけ続けています。
カナダ
カナダは北米のデジタルツイン市場の約12%を占めており、エネルギー公共事業、公共インフラ、鉱業、オンタリオ州とケベック州の先進製造クラスターでの採用が増加しています。カナダの企業は、資産の信頼性、環境モニタリング、グリッドの近代化イニシアチブのためにデジタルツインを活用しています。政府支援のイノベーションプログラムは、スマートシティ開発、交通モデリング、石油・ガスなどの炭素集約型セクターでのツインの利用を加速させています。大学、エンジニアリング企業、産業オペレーター間の協力の増加は、研究主導の展開を強化しています。米国市場よりは小さいものの、カナダはターゲットを絞ったデジタル化戦略と産業自動化投資の増加を通じて着実にその足跡を拡大しています。
メキシコ
メキシコは北米のデジタルツイン市場の約6%を占めており、自動車製造、電子機器組立、主要産業回廊沿いの産業自動化ハブに成長が集中しています。ニアショアリングによる製造施設の拡大ネットワークが、生産効率の向上、ダウンタイムの最小化、品質管理の改善のためにデジタルツインの需要を増加させています。多国籍OEMが現地工場でリアルタイムモニタリングとシミュレーションツールを統合することで、採用がさらに支援されています。インフラの制約によりデジタルツインの浸透は初期段階にありますが、急速な産業拡大と技術投資の増加により、メキシコは地域内での成長貢献者として台頭しています。
市場セグメンテーション:
ソリューション別
- プロセスツイン
- システムツイン
- プロダクトツイン
導入モード別
- クラウド
- オンプレミス
- ハイブリッド
企業規模別
- 中小企業
- 大企業
地理別
- 米国
- カナダ
- メキシコ
競争環境
北米のデジタルツイン市場の競争環境は、グローバルな技術リーダー、産業自動化プロバイダー、エンジニアリングシミュレーション専門家が、先進的でスケーラブルなセクター特化型デジタルツインソリューションを提供するために競争していることによって定義されています。IBM、Microsoft、PTC、Siemens、General Electric、Dassault Systèmes、ANSYS、Oracle、Autodeskなどの主要プレーヤーは、クラウドプラットフォーム、リアルタイム分析、AI駆動のモデリングを統合し、マルチアセット、マルチシステム、企業レベルの展開をサポートすることに焦点を当てています。これらの企業は、製造、航空宇宙、自動車、エネルギー、スマートインフラストラクチャ分野でのパートナーエコシステムの拡大に多額の投資を行い、相互運用性を強化し、顧客の採用を加速させています。プラットフォームの強化、デジタルエンジニアリングの協力、シミュレーションまたはIoTに焦点を当てたスタートアップの買収などの戦略的イニシアチブが競争をさらに激化させています。予測保守、グリッドの近代化、仮想試運転における高価値プロジェクトは、大企業クライアントを引き付け、確立されたベンダー間の市場統合を強化しています。強力なイノベーションにもかかわらず、専門的な分析とエッジツイン機能を提供する新規参入者が競争のダイナミクスを多様化し続けています。
主要プレイヤー分析
- マイクロソフト
- ヘキサゴン
- GE Vernova
- ダッソー・システムズ
- アマゾン ウェブ サービス (AWS)
- シーメンス
- ロックウェル・オートメーション
最近の動向
- 2025年、GE Vernovaはデジタルツイン技術と資産最適化のための分析に関する専用記事を発表しました。
- 2024年、ヘキサゴンはクラウドネイティブのSaaSプラットフォームを通じて産業運用を強化するためにマイクロソフトとの協力を発表しました。
レポートのカバレッジ
この調査レポートは、ソリューション、導入モード、企業規模 および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。加えて、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- リアルタイムでAI駆動のデジタルツインモデルの需要は、産業が予測運用と自動化を優先するにつれて加速します。
- 組織が相互接続された資産全体でデジタルトランスフォーメーションを拡大するにつれて、マルチシステムおよび企業規模のツインの採用が増加します。
- エッジ対応のデジタルツインは、低遅延でミッションクリティカルな産業プロセスをサポートするために注目を集めます。
- デジタルツインと5Gネットワークの統合は、データフロー、シミュレーションの精度、リモート運用の可視性を向上させます。
- スマートシティとインフラの近代化プロジェクトは、計画、監視、レジリエンス管理のためにデジタルツインにますます依存します。
- クラウドプロバイダー、シミュレーションベンダー、および産業OEM間の協力は、統一された相互運用可能なプラットフォームを作成するために深まります。
- 製造、自動車、航空宇宙、エネルギー部門は、引き続き最大の導入量を推進します。
- モジュール式でサブスクリプションベースのデジタルツインソリューションが導入障壁を低減するため、中小企業での採用が増加します。
- 持続可能性の取り組みは、エネルギー最適化と排出監視のためにツインを使用するよう産業を促進します。
- デジタルエンジニアリングおよびインフラのデジタル化に向けた規制の動きが、長期的な市場拡大を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
北米のデジタルツイン市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、北米のデジタルツイン市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に北米のデジタルツインセグメントで最も大きなシェアを持っていたのはどれですか?
北米デジタルツイン市場の成長を促進している主な要因は何ですか?
北米のデジタルツイン市場での主要企業はどこですか?
2024年に北米のデジタルツイン市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 北米デジタルツイン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の北米デジタルツイン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,000.72 million → 2032: USD 62,421.21 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 北米デジタルツイン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 北米デジタルツイン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における北米デジタルツイン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 北米デジタルツイン市場市場の成長要因
- 3.3 北米デジタルツイン市場市場の抑制要因および課題
- 3.4 北米デジタルツイン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 北米デジタルツイン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 北米デジタルツイン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、北米デジタルツイン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 北米デジタルツイン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 北米デジタルツイン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は北米デジタルツイン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 北米デジタルツイン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 北米デジタルツイン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 北米デジタルツイン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 北米デジタルツイン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新北米デジタルツイン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の北米デジタルツイン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の北米デジタルツイン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の北米デジタルツイン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の北米デジタルツイン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの北米デジタルツイン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の北米デジタルツイン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの北米デジタルツイン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 北米デジタルツイン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
