
市場概要
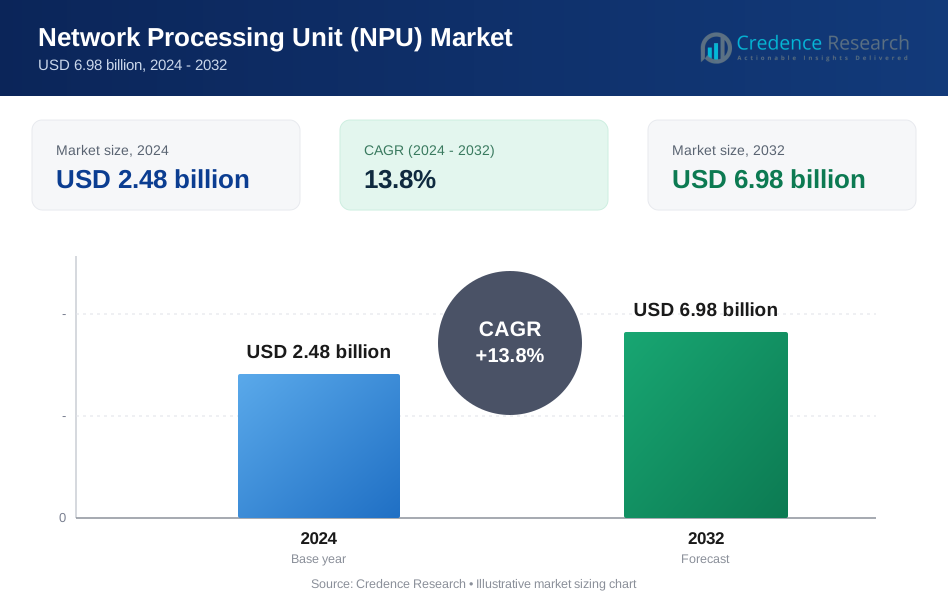
ネットワークプロセッシングユニット(NPU)市場は2024年に24.8億米ドルと評価され、2032年までに69.8億米ドルに達すると予測されており、予測期間中に年平均成長率13.8%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ネットワークプロセッシングユニット(NPU)市場規模 2024 | 24.8億米ドル |
| ネットワークプロセッシングユニット(NPU)市場、CAGR | 13.8% |
| ネットワークプロセッシングユニット(NPU)市場規模 2032 | 69.8億米ドル |
ネットワークプロセッシングユニット(NPU)市場は、高性能な処理、先進的なトラフィック管理、AI駆動のネットワーキング機能を提供する主要なプレーヤーによって形成されています。企業は、プログラム可能なアーキテクチャ、セキュリティ加速、5Gおよびクラウドネイティブワークロードのサポートにおける継続的な革新を通じて地位を強化しています。彼らのポートフォリオは、低遅延でスケーラブルなパフォーマンスを求める通信事業者、データセンター、企業ネットワークを対象としています。北米は2024年に38%のシェアで主要地域であり、ハイパースケールデータセンター、5Gインフラストラクチャ、先進的な企業ネットワーク全体での強力な展開によって推進されました。このリーダーシップは、地域の投資がAIネットワーキング、エッジコンピューティング、高帯域幅デジタルサービスに焦点を当てているため、続いています。
市場インサイト
- ネットワークプロセッシングユニット(NPU)市場は2024年に24.8億米ドルの定義された価値に達し、高速でインテリジェントなネットワーキングの需要の高まりにより、2032年までに69.8億米ドルに強く成長すると予測されています。
- 成長は、5Gの展開、クラウドの採用、データトラフィックの増加が企業や通信事業者を押し上げ、コア、エッジ、データセンターネットワーク全体で高性能NPUを統合することを促進しています。
- 主要なトレンドには、プログラム可能なアーキテクチャの拡大、AI駆動の自動化、データセンター、IoTエコシステム、次世代セキュリティプラットフォームでのNPUの強力な採用が含まれます。
- 競争が激化する中、ベンダーは低遅延処理、ディープパケットインスペクション、エネルギー効率の高い設計において革新を進める一方で、高い開発コストや熱性能の制限に関連する課題を管理しています。
- 北米は38%のシェアで市場をリードし、次いでアジア太平洋が29%、ヨーロッパが27%であり、ワイヤレスNPUが製品シェアを支配し、通信&ITセグメントが2024年に最大のアプリケーションシェアを持ちました。
市場セグメンテーション分析:
製品別
2024年には、ワイヤレスNPUが約59%の支配的なシェアを占めました。家庭やオフィスでのWi-Fi 6、Wi-Fi 7、5Gデバイスの使用が増加したことから強い需要がありました。スマートテレビ、ルーター、接続された家電からのデータトラフィックの増加により、ワイヤレスNPUも注目を集めました。柔軟な統合と低遅延が、消費者および企業ネットワーク全体の成長を支えました。有線NPUは、企業がスイッチやルーターを高スループットのためにアップグレードする中で安定した成長を遂げましたが、モビリティ駆動の接続性の急速な拡大により、ワイヤレスが依然として先行していました。
-
- 例えば、QualcommのNetworking Pro 1210 NPUは、最大8.4 Gbpsの集約スループットと統合されたマルチコアパケット処理を備えたWi-Fi 6/6Eアクセスポイントをサポートし、高密度の家庭および企業ネットワークに低遅延の接続を可能にします。
用途別
通信&ITは2024年に約47%のシェアでセグメントをリードしました。通信事業者が5Gコアネットワークを拡大し、エッジ処理を強化する中で需要が高まりました。通信プロバイダーは、パケット加速、トラフィック管理、高速ルーティングのためにNPUを好みました。データセンターもAIワークロードとクラウドトラフィックの増加により採用を拡大しました。自動車、軍事、消費者向け電子機器は安定した使用を示しましたが、通信&ITカテゴリーは、より高いネットワーク密度とリアルタイムデータフローをサポートするための一貫したアップグレードが必要であるため、依然として支配的でした。
-
- 例えば、NVIDIAのBlueField-3 DPU/SmartNICは、400 GbEネットワーキングと200 Gbpsのパケット加速を備えたNPU機能を統合し、データセンターでAIワークロードと高速クラウドネットワーキングトラフィックを管理するために広く使用されています。
導入別
2024年には、オンプレミスの導入が約54%のシェアで支配的でした。企業は、ミッションクリティカルなワークロードに対する安全なデータ処理、低遅延、直接制御のためにオンサイトNPUを好みました。通信インフラ、防衛ネットワーク、高性能データセンターで需要が増加しました。クラウドベースのNPUは、グローバルプラットフォーム全体でのスケーラブルな処理とAIベースのルーティング需要により急速に成長しました。企業がセキュリティと柔軟性をバランスさせる中で、ハイブリッド導入が注目を集めましたが、規制されたセクターがネットワーク機能の完全な制御を優先し続けたため、オンプレミスがセグメントをリードしました。
主要な成長要因
高速ネットワーキングの需要増加
クラウドの採用、5Gの拡大、ストリーミングプラットフォーム、接続デバイスにより、グローバルネットワークはデータトラフィックの急速な成長に直面し続けています。この急増は、企業や通信事業者に、低遅延でより高いスループットを管理できるネットワークハードウェアのアップグレードを促しています。NPUは、パケット処理の加速、ルーティング効率の向上、リアルタイムワークロードのための高度なプロトコルのサポートによってこのニーズを満たします。AR/VR、エッジコンピューティング、UHDビデオなどの高帯域幅アプリケーションへのシフトが採用をさらに強化します。企業は、ピーク時の負荷中にサービスの質を維持し、一貫したネットワークパフォーマンスを確保するためにNPUに依存しています。組織がデジタルオペレーションを拡大する中で、ネットワークのあらゆる層でのより速く、より効率的な処理の必要性が継続的な需要を促進します。このトレンドは、NPUを次世代インフラストラクチャの重要なコンポーネントとして位置付けます。
-
- 例えば、NVIDIAのBlueField-3 DPUは、400 GbEネットワークスループットと200 Gbpsのパケット処理性能をサポートし、ハイパースケールデータセンターでのクラウドワークロードの低遅延ルーティングと加速を可能にします。
5G、エッジコンピューティング、IoTデバイスの拡大
5Gネットワークの展開とエッジコンピューティングの台頭は、NPU導入に強力な勢いをもたらします。通信事業者は、膨大なデバイス密度と超低遅延通信を処理するために、NPUを基地局、エッジノード、コアネットワークに統合しています。IoTの採用も、製造業、自動車、ヘルスケア、物流などの産業に広がり、迅速なパケット処理と安全なデータ転送が求められています。NPUは、データソースの近くでリアルタイム処理を改善することで、分散型インテリジェンスを可能にします。スマートファクトリー、自律システム、接続車両の需要がこのシフトをさらに支えています。企業がワークロードを中央データセンターからネットワークエッジに移行するにつれて、NPUはトラフィックシェーピング、負荷分散、ディープパケットインスペクションなどのタスクの中心となります。このエコシステムの成長は、長期的なNPU採用を促進し続けています。
-
- 例えば、Cavium(Marvell)のOCTEON TX2 NPUは、25-400 GbEパケット処理とハードウェア最適化された負荷分散により、エッジコンピューティングと5G基地局を加速し、スマートファクトリーや自律車両ネットワークでの大規模なIoT接続をサポートします。
AI駆動のネットワーキングと自動化の増加
AI駆動のネットワーク管理ツールは、インテリジェントルーティング、異常検出、自動応答をサポートする高速処理レイヤーに依存しています。NPUは、スイッチ、ルーター、セキュリティアプライアンス内で実行されるAIアルゴリズムを加速するために必要な計算力を提供します。企業は、ネットワークのダウンタイムを削減し、効率を向上させ、複雑なマルチクラウドアーキテクチャを管理するために、AIベースの自動化を採用しています。NPUはまた、ベンダーがハードウェアを交換せずにネットワーク機能を更新できるプログラム可能なアーキテクチャをサポートします。この適応性は、AIワークロードが進化する中で重要です。セキュリティ分析、自動脅威応答、予測保守の使用が増加することで、高性能NPUの必要性が強化されます。ネットワークが自己最適化フレームワークに向かう中で、NPUは大規模なリアルタイム意思決定を可能にする重要な役割を果たします。
主要なトレンドと機会
プログラム可能でソフトウェア定義ネットワークへのシフト
プログラム可能なNPUは、企業がソフトウェア定義ネットワーク(SDN)とネットワーク機能仮想化(NFV)を採用する中で注目を集めています。これらの技術は、ソフトウェア更新を通じてパケット処理、ルーティングポリシー、セキュリティ機能を再構成できる柔軟なプロセッサを必要とします。プログラム可能なNPUは、オペレーターが新機能を迅速に展開し、インフラコストを削減し、マルチベンダーエコシステムをサポートすることを可能にします。ベンダーはまた、カスタムユースケースを拡大するオープンな命令セットと開発者ツールキットを提供しています。このシフトはネットワークの機動性を向上させ、NPUがテレコムおよびクラウド環境での動的でサービス指向のアーキテクチャに不可欠なものとなります。
-
- 例えば、NVIDIAのBlueField-3 DPUは、400 GbEスループットと高度なソフトウェアツールキットを備えたプログラム可能なネットワーキングをサポートし、NFVの展開、カスタムパケット処理、ハイパースケールおよびエンタープライズネットワークでのアジャイルサービスオーケストレーションを可能にします。
クラウド、ハイパースケール、AIデータセンターの成長
ハイパースケールデータセンターは、AI推論、クラウドゲーミング、ビッグデータ分析などのワークロードが拡大する中で、NPUの需要を加速させています。NPUは、パケット分類、負荷分散、暗号化性能を向上させることで、東西および南北のトラフィックを最適化します。クラウドプロバイダーは、分散アーキテクチャ全体で効率を維持するためにNPUを導入しており、特に大量のマイクロサービストラフィックを処理する際に重要です。仮想化ネットワーク機能とゼロトラストセキュリティアーキテクチャの使用が増加することで、採用がさらに進んでいます。データセンターが高帯域幅スイッチと800Gインターコネクトを採用するにつれて、NPUは複雑なマルチティア環境全体で性能を維持するための中心的な存在となります。
-
- 例えば、インテルのインフラストラクチャプロセッシングユニット(IPU)は100Gbpsのパケット処理を提供し、クラウドプロバイダーがトラフィック管理を最適化し、仮想化データセンター環境で低遅延性能を維持することを可能にします。
自動運転車と産業オートメーションの機会
自動車および産業セクターは、リアルタイム通信ネットワークに向かう中で、NPUにとって新たな機会を創出しています。接続された車両、V2Xプラットフォーム、自律システムは超高速データ交換を必要とします。NPUは、センサーフュージョン、トラフィックの優先順位付け、車両コンポーネント間の安全な通信を管理するのに役立ちます。産業オートメーションでは、工場は決定論的ネットワーキング、ロボットの調整、予知保全のためにNPUに依存しています。これらのユースケースは、グローバル産業におけるオートメーションが深化する中で将来の需要を強化します。
主要な課題
高い開発コストと技術的複雑性
NPUは、進化するネットワーク標準に対応するために、高度な半導体設計、大規模な研究開発投資、継続的な革新を必要とします。その複雑なアーキテクチャは開発時間を増加させ、メーカーにとってコストを上昇させます。小規模なベンダーは、ASIC設計、ネットワークアルゴリズム、AIアクセラレーションにおける専門知識が必要なため、確立されたプレーヤーと競争するのに苦労しています。既存のネットワーク機器にNPUを統合することも、熟練したエンジニアリングチームを必要とし、企業に追加のコスト圧力をかけます。これらの障壁は、コストに敏感な産業や地域での採用を遅らせます。ネットワークが5GやAI駆動のフレームワークに移行し、より高い処理能力と厳しい性能基準を必要とする中で、この課題はさらに強まります。
電力消費と熱管理の問題
高性能NPUは、特に密集したデータセンター環境で多くのエネルギーを消費し、かなりの熱を発生させます。オペレーターは、信頼性を維持し、熱スロットリングを防ぐために、高度な冷却および電力最適化ソリューションに投資する必要があります。電力使用の増加は、通信ネットワークやクラウドプロバイダーの運用費用も引き上げます。ワークロードが増加する中で、エネルギー効率が重要な懸念事項となり、メーカーは低消費電力コアと改善された熱効率を備えたアーキテクチャの再設計を迫られています。これらの制限は、スペースと冷却リソースが限られているエッジ環境での展開を遅らせる可能性があります。電力と熱の管理は、NPUの性能が向上する中で依然として大きな課題です。
地域分析
北米
北アメリカは2024年にネットワークプロセッシングユニット市場で約38%のシェアを占めました。大規模な5Gの展開、ハイパースケールデータセンターの拡張、クラウドネイティブアーキテクチャの急速な成長が強力に採用されました。米国の通信事業者は、IoT、ストリーミング、企業クラウドサービスからの増加するトラフィックを管理するために、ルーティングおよびスイッチングハードウェアをアップグレードしました。この地域はまた、AI駆動のネットワーキングとサイバーセキュリティインフラへの高い投資から恩恵を受けました。カナダと米国は、エッジコンピューティングとプライベート5Gプロジェクトのためにプログラム可能なNPUを引き続き展開しました。主要な半導体およびネットワーキング企業の強力な存在が、北アメリカのリーダーシップをさらに強化しました。
ヨーロッパ
ヨーロッパは2024年に約27%の市場シェアを占め、EU全体でのファイバーネットワークの拡張、クラウドの採用、デジタルトランスフォーメーションの取り組みによって推進されました。通信プロバイダーは、モバイルコアネットワークを近代化し、産業オートメーションにおける低遅延アプリケーションをサポートするためにNPUに投資しました。この地域の安全で効率的なデータ処理に対する強力な規制の推進が、企業および政府ネットワークにおける高性能NPUの採用を増加させました。ドイツ、フランス、英国がデプロイメントを主導し、データセンターとAIインフラの成長に支えられました。ヨーロッパのエネルギー効率の高いネットワーキングへの関心の高まりが、業界全体での製品需要を形成し続けました。
アジア太平洋
アジア太平洋は2024年に約29%のシェアを保持し、積極的な5Gの拡大、大規模なIoTの展開、クラウドエコシステムの急速な成長により、最も急成長している地域であり続けました。中国、日本、韓国、インドは、通信、データセンター、スマートシティインフラにおけるNPUの採用を大幅に増加させました。製造オートメーションの増加とAIハードウェアへの強力な投資がさらなる成長を支えました。アジア太平洋はまた、消費者電子機器および自動車セクターからの需要の拡大を目撃しました。地域の半導体生産能力と政府支援のデジタル化プログラムが、多様なアプリケーションにおける高速でプログラム可能なNPUの採用を強化しました。
ラテンアメリカ
ラテンアメリカは2024年に約4%の市場シェアを獲得しました。成長は、通信ネットワークの着実な近代化、ファイバー浸透の増加、主要都市でのデジタルサービスの拡大から生じました。ブラジル、メキシコ、チリなどの国々は、データ消費の増加とクラウド移行をサポートするためにルーティングシステムのアップグレードに投資しました。予算の制約と不均一なインフラにより、採用はより大きな地域よりも遅れましたが、銀行、eコマース、企業ITにおけるNPUの需要は増加しました。地域の5Gへの徐々な移行と、安全で低遅延の通信に対する需要の高まりが、継続的な市場拡大をサポートしました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約2%のシェアを保持し、通信、政府、および企業セクターでの選択的な採用によって推進されました。UAE、サウジアラビア、カタールなどの湾岸諸国は、スマートシティの取り組み、高速ブロードバンド、および拡大するデータセンターハブをサポートするためにNPUを展開しました。アフリカは、通信事業者がコアネットワークをアップグレードし、モバイルデータ容量を改善するにつれて、初期段階の成長を示しました。限られたICT予算が広範な展開を遅らせましたが、クラウドサービスとデジタルインフラへの関心の高まりが長期的な需要を強化しました。この地域は、ネットワークの信頼性とセキュリティ管理の向上のためにNPUを採用し続けました。
市場セグメンテーション:
製品別
- ワイヤレスNPU
- 有線NPU
用途別
- 消費者電子機器
- 軍事および政府
- 通信およびIT
- 自動車
- データセンター
- その他
展開別
- オンプレミス
- クラウドベース
- ハイブリッド
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
ネットワークプロセッシングユニット(NPU)市場の競争環境には、Marvell Technology, Inc.、Sandvine、Broadcom Inc.、Qualcomm、Fortinet, Inc.、MA Lighting、Cisco Systems, Inc.、NVIDIA Corporationなどの主要企業が積極的に参加しています。ベンダーは、高性能なNPUを提供し、高度なパケット処理、AI駆動の分析、安全なトラフィック管理、低レイテンシのデータ処理をサポートすることで競争しています。多くの企業は、5G、クラウドコンピューティング、エッジネットワークのニーズを満たすためにプログラム可能なアーキテクチャに注力しています。AIネットワーキングやマルチクラウド環境への拡大がさらなる革新を促進し、企業はディープパケットインスペクション、暗号化加速、リアルタイムルーティングのサポートを強化しています。通信事業者、データセンター、機器メーカーとのパートナーシップが市場での存在感を強化します。企業はまた、エネルギー効率の高い設計やソフトウェア定義ネットワーキングプラットフォームとの統合に投資し、増大するワークロードの複雑さに対応しています。ネットワークトラフィックの増加に伴い、競争はパフォーマンスのスケーラビリティ、柔軟性、およびセキュリティ中心の機能に焦点を当てています。
主要プレイヤー分析
- Marvell Technology, Inc.
- Sandvine
- Broadcom Inc.
- Qualcomm
- Fortinet, Inc.
- MA Lighting
- Cisco Systems, Inc.
- NVIDIA Corporation
最近の展開
-
- 2025年11月、CiscoとNVIDIAは協力関係を再確認し、AIネットワーキングとセキュリティにおける新しいイノベーションを強調し、企業およびクラウドグレードのAIインフラを形成する上での共同役割を強化しました。
- 2025年10月、CiscoはデータセンタースイッチCisco N9100を発表しました。これは、NVIDIA Spectrum-Xイーサネットスイッチシリコンを基にしたNVIDIAパートナーからの初の製品です。このスイッチは、クラウドおよび通信ネットワーク全体でAIワークロードをサポートすることを目的としています。
- 2025年10月、Marvellは2025 OCPグローバルサミットで次世代の「加速インフラ」ポートフォリオを披露すると発表しました。これには、高度なシリコンプラットフォーム、高速インターコネクト、ネットワークスイッチ、チップレット/メモリアーキテクチャが含まれており、AIスケールのデータセンターをサポートし、「サーバーからラック、キャンパス全体の展開まで」のAIクラスターをより良い電力効率とパフォーマンスで可能にします。
レポートのカバレッジ
この調査レポートは、製品、アプリケーション、展開および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、技術の進展が業界をどのように形成しているかについても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
-
- 世界のデータトラフィックが増加するにつれて、高性能NPUの需要が高まります。
- 5Gの拡大により、通信事業者は高度なNPUを使用してネットワークハードウェアをアップグレードする必要があります。
- エッジコンピューティングの採用が、低遅延でプログラム可能なプロセッサの需要を促進します。
- AIベースのネットワーキングが、自動ルーティングとリアルタイム分析におけるNPUの使用を拡大します。
- データセンターは、増大するクラウド、AI、IoTワークロードをサポートするために、より多くのNPUを統合します。
- エネルギー効率の高いNPU設計が、大規模な展開において優先されるようになります。
- 自動車および産業オートメーションが、リアルタイムNPUソリューションの新たな需要を生み出します。
- ネットワークがより複雑なサイバー脅威に直面する中、セキュリティ重視のNPUが成長します。
- ハイブリッドおよびマルチクラウド環境が、スケーラブルなNPUアーキテクチャへの依存を増加させます。
- ベンダー間の競争が激化し、より速いイノベーションと世界中のネットワークでの広範な採用を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
ネットワークプロセッシングユニット(NPU)市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、ネットワークプロセッシングユニット(NPU)市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたネットワークプロセッシングユニット(NPU)市場のセグメントはどれですか?
ネットワークプロセッシングユニット(NPU)市場の成長を促進している主な要因は何ですか?
ネットワークプロセッシングユニット(NPU)市場の主要企業はどこですか?
どの地域がネットワークプロセッシングユニット(NPU)市場の最大のシェアを占めていましたか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ネットワークプロセッシングユニット(NPU)市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のネットワークプロセッシングユニット(NPU)市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 2.48 billion → 2032: USD 6.98 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ネットワークプロセッシングユニット(NPU)市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ネットワークプロセッシングユニット(NPU)市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるネットワークプロセッシングユニット(NPU)市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ネットワークプロセッシングユニット(NPU)市場市場の成長要因
- 3.3 ネットワークプロセッシングユニット(NPU)市場市場の抑制要因および課題
- 3.4 ネットワークプロセッシングユニット(NPU)市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ネットワークプロセッシングユニット(NPU)市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ネットワークプロセッシングユニット(NPU)市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ネットワークプロセッシングユニット(NPU)市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ネットワークプロセッシングユニット(NPU)市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ネットワークプロセッシングユニット(NPU)市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はネットワークプロセッシングユニット(NPU)市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ネットワークプロセッシングユニット(NPU)市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ネットワークプロセッシングユニット(NPU)市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ネットワークプロセッシングユニット(NPU)市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ネットワークプロセッシングユニット(NPU)市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ネットワークプロセッシングユニット(NPU)市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のネットワークプロセッシングユニット(NPU)市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のネットワークプロセッシングユニット(NPU)市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のネットワークプロセッシングユニット(NPU)市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のネットワークプロセッシングユニット(NPU)市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのネットワークプロセッシングユニット(NPU)市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のネットワークプロセッシングユニット(NPU)市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのネットワークプロセッシングユニット(NPU)市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ネットワークプロセッシングユニット(NPU)市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
