
市場概要
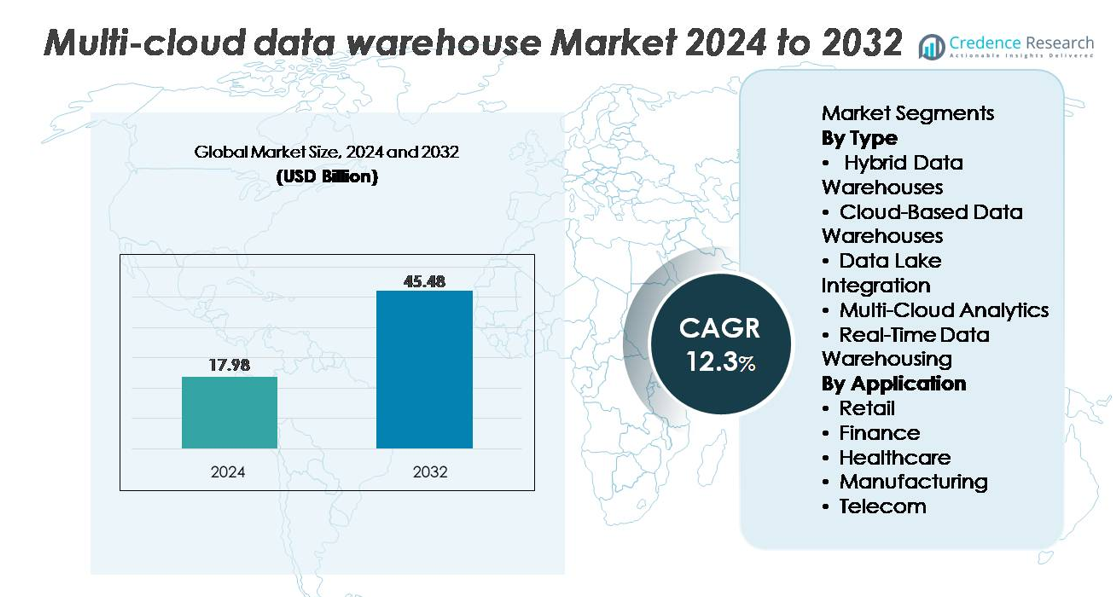
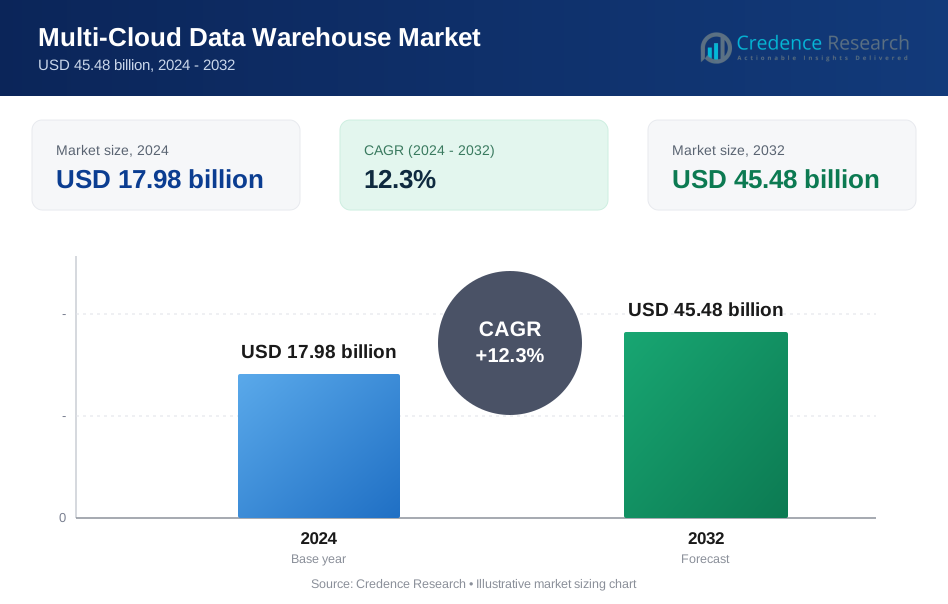
世界のマルチクラウドデータウェアハウス市場は2024年に1,798億米ドルと評価され、予測期間中に年平均成長率12.3%で拡大し、2032年には4,548億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のマルチクラウドデータウェアハウス市場規模 | 1,798億米ドル |
| マルチクラウドデータウェアハウス市場、CAGR | 12.3% |
| 2032年のマルチクラウドデータウェアハウス市場規模 | 4,548億米ドル |
マルチクラウドデータウェアハウス市場は、Amazon Web Services、Microsoft Azure、Google Cloud、Snowflake、Oracle、IBM、Teradata、Cloudera、SAP、Domoといった主要な技術プロバイダーによって形成されており、それぞれがフェデレーテッドクエリ、弾力的なコンピュートスケーリング、クロスクラウド相互運用性の能力を向上させています。SnowflakeとGoogle Cloudはクラウドネイティブ分析の革新をリードし、AWSとAzureは広範なエコシステム統合を通じて企業の採用を支配しています。Oracle、IBM、SAPはハイブリッドおよび規制産業向けの展開を強化し、Teradataは高性能分析ワークロードでのリーダーシップを維持しています。北米は成熟したクラウド採用、強力な規制整合性、集中したハイパースケーラーの存在により、約38%の市場シェアで主要な地域として残っています。
市場の洞察
- マルチクラウドデータウェアハウス市場は2024年に179.8億米ドルに達し、2032年までに454.8億米ドルに達すると予測されており、企業の分析拡大とクラウドの近代化イニシアチブに支えられ、年平均成長率(CAGR)は12.3%を記録しています。
- 市場の強力な推進要因には、統合データプラットフォームの需要増加、リアルタイム分析の加速、クラウド環境間での柔軟なワークロード分散が含まれ、クラウドベースのデータウェアハウスは高いスケーラビリティとマネージドサービスの採用により、支配的なセグメントシェアを保持しています。
- 主要なトレンドには、レイクハウスアーキテクチャの急成長、パイプライン全体でのAI駆動の自動化、リアルタイムストリーミング統合、コストガバナンスとFinOpsプラクティスを通じたマルチクラウド最適化に対する企業の関心の高まりが含まれます。
- 競争のダイナミクスは、AWS、Azure、Google Cloud、Snowflakeがイノベーションをリードし、Oracle、IBM、SAP、Teradata、Cloudera、Domoがハイブリッド、規制対応、高性能なオファリングを拡大する中で激化していますが、相互運用性の複雑さとクロスクラウドガバナンスの課題が制約として作用しています。
- 地域別では、北米が約38%、ヨーロッパが約27%、アジア太平洋が約24%、ラテンアメリカが約6%、中東・アフリカが約5%を占めており、クラウドの成熟度と規制環境の違いが世界的な採用パターンに影響を与えています。
市場セグメンテーション分析:
タイプ別
クラウドベースのデータウェアハウスは、弾力的なスケーリング、統合されたセキュリティ、自動化されたワークロードオーケストレーションを提供するフルマネージドプラットフォームへの企業の急速な移行に支えられ、支配的なセグメントを表しています。インフラストラクチャのオーバーヘッド削減、マルチリージョンの冗長性、主要なクラウドエコシステムとのシームレスな相互運用性により、強力な採用が促進されています。ハイブリッドデータウェアハウスは、オンプレミスのガバナンスとクラウドの機敏性を両立させる組織の間で引き続き支持を集めており、データレイク統合は統一されたストレージと分析戦略を強化しています。マルチクラウド分析とリアルタイムデータウェアハウジングは、特に遅延に敏感な分散インテリジェンスワークロードにおいて、分散アーキテクチャでの使用を拡大しています。
- 例えば、Snowflakeは高い同時実行性を可能にするために多数のコンピュートクラスターに動的にスケールアウトできるマルチクラスターウェアハウスを提供しており、Amazon RedshiftのRA3ノードはノードごとに最大128TBのマネージドストレージをサポートし、AWSクラウドエコシステム内で効率的なクエリを保証しています。
用途別
金融セグメントは、市場をリードしており、リアルタイムのリスクモデリング、規制報告、詐欺検出、高耐性のマルチゾーンデータアーキテクチャの必要性に駆動されています。金融機関は、厳しいコンプライアンス要件を満たしながら、途切れない分析スループットを確保するために、マルチクラウドウェアハウジングをますます採用しています。小売業は、オムニチャネル分析、需要予測、パーソナライゼーションエンジンのためにクラウドベースのウェアハウジングを使用し、続いています。医療は、相互運用可能な患者記録と臨床データパイプラインをサポートするために採用を加速しており、製造業はサプライチェーンの可視性のために分散分析を活用しています。通信セグメントは、ネットワークパフォーマンス分析、加入者インサイト、大規模なイベント処理のためにマルチクラウドの採用を強化しています。
- 例えば、JPMorgan Chaseは、プライベートクラウドとパブリッククラウドプラットフォームを組み合わせたハイブリッドクラウド戦略を使用して、大規模な分析とAI駆動の不正検出をサポートしています。この銀行は、2024年までにデータの75%をクラウドにホストする計画を公表しており、マルチクラウドのレジリエンスと高度なデータ処理への移行を反映しています。
主要な成長要因:
統一されたスケーラブルで分散型の分析に対する企業の需要の増加
企業は、さまざまなアプリケーション、クラウドネイティブプラットフォーム、エッジシステムからの高速データを処理する必要性から、分散環境全体で統一された分析をサポートするためにマルチクラウドデータウェアハウスをますます採用しています。組織は、サイロを排除し、クエリのパフォーマンスを向上させ、予測モデリングやリアルタイムインテリジェンスなどの高度な分析をサポートするアーキテクチャを求めています。マルチクラウドモデルは、柔軟なワークロードの分散、継続的な可用性、動的なスケーリングをベンダーロックインなしで可能にします。その採用は、小売、BFSI、通信におけるデジタルトランスフォーメーションの取り組みによってさらに加速されており、グローバルな運用全体でミッションクリティカルな分析をサポートするためにシームレスなデータ移動性、高い計算弾力性、統合されたガバナンスフレームワークが必要です。
- 例えば、Google BigQueryは、DremelベースのMPPエンジンを使用して数千のノードに分散された単一のSQLクエリで複数ペタバイトのデータをスキャンでき、企業が最小の遅延で大量の分析を実行できるようにします。
規制遵守、セキュリティ、データ主権への関心の高まり
データ保護、ローカリゼーション、保持、監査可能性を規制するフレームワークは、より強力なコンプライアンス管理と地域的冗長性を提供するマルチクラウド戦略に企業を押し進めています。マルチクラウドデータウェアハウスは、組織がコンプライアンスを満たす地理的ゾーンで機密データセットを保存および処理しながら、集中管理されたセキュリティ、暗号化、アイデンティティ管理を適用することを可能にします。金融、医療、政府サービスなどのセクターで規制が進化する中、マルチクラウドプラットフォームは、運用の中断なしにデータセットを管轄要件に合わせることを可能にします。細かいアクセス制御、継続的な監視、ポリシーの自動化のための強化された機能は、GDPR、HIPAA、業界特有の監査基準などのフレームワークへの準拠を保証します。
- 例えば、Microsoft Azureの機密コンピューティング環境は、Intel SGX対応のVMを使用してハードウェアレベルの隔離を強制し、EPCバックのセキュアエンクレーブで暗号化された実行をサポートし、60以上のAzureリージョンで規制されたワークロードのコンプライアンスニーズを満たします。
データパイプライン全体でのAI、ML、インテリジェントオートメーションの統合
データウェアハウスワークフローへのAIと機械学習の導入は、マルチクラウドアーキテクチャの採用を大幅に加速させます。組織はますます、クラウド環境全体で動作するインテリジェントシステムを使用して、取り込み、変換、カタログ化、異常検出、パフォーマンスチューニングを自動化しています。マルチクラウドデータウェアハウスは、AI駆動のクエリ最適化、自動スケーリング、コスト管理を可能にし、パフォーマンスとガバナンスを向上させます。分析エンジンとネイティブにMLワークロードを統合する能力は、不正検出、リアルタイムパーソナライゼーション、予測保守、運用予測のユースケースを強化します。この統合は、意思決定の速度と信頼性を向上させる自己最適化、自律型データプラットフォームへのシフトを推進します。
主要なトレンドと機会:
リアルタイムおよびニアリアルタイム分析の業界全体での拡大
リアルタイムのインサイトへの需要が高まり、組織がバッチ処理から継続的なデータストリームに移行する中で、重要な機会が生まれています。マルチクラウドのデータウェアハウスは、変更データキャプチャ、インメモリアクセラレーション、イベントベースのアーキテクチャを統合し、即時のレポート、異常検出、運用ダッシュボードをサポートします。金融、通信、小売などの業界は、詐欺検出、ネットワーク最適化、在庫の可視性、パーソナライズのために、サブセカンドのインサイトにますます依存しています。このトレンドは、ストリーミング分析プラットフォーム、分散コンピュートシステム、複数のクラウドリージョンでシームレスに動作するサーバーレスリアルタイムパイプラインへの投資を促進します。
- 例えば、Apache Kafkaはマルチクラウドアーキテクチャで広く展開されており、LinkedInはそのKafkaインフラストラクチャがグローバルサービス全体で1日あたり7兆以上のメッセージを処理していると報告しています。Amazon Kinesisは、分析ワークロードのための自動スケーリングと高スループットのインジェストを備えたマネージドリアルタイムストリーミングを提供します。これらのプラットフォームは、分散クラウド環境全体で低遅延のデータ処理を可能にします。
データレイクハウスとマルチエンジンクエリアーキテクチャの急成長
データレイクとウェアハウスの統合が統一されたレイクハウスフレームワークに収束することで、ベンダーにとって大きな機会が生まれます。マルチクラウド環境は、柔軟なコンピュートエンジン、ハイブリッドメタデータレイヤー、統一ストレージシステムをますますサポートし、ユーザーが単一プラットフォームでSQL、ML、BIワークロードを実行できるようにします。組織が重複を削減し、ガバナンスを改善し、データの民主化を加速させようとする中で、レイクハウスの採用が強化されます。マルチエンジンクエリレイヤーは、低コストのアーカイブクエリ、高速分析、AI駆動の処理を同じマルチクラウドファブリック内で可能にし、相互運用性に焦点を当てたソリューションやフェデレーテッドクエリ技術の機会を創出します。
- 例えば、DatabricksのPhotonエンジンは、ベクトル化された実行と最新のCPU最適化によって、TPC-DSスタイルのワークロードでApache Spark SQLと比較して最大2倍のSQLクエリパフォーマンスを提供することがベンチマークされています。
FinOps、コストガバナンス、マルチクラウド最適化ツールの採用拡大
企業が複数のクラウドプラットフォームにわたって分析ワークロードを拡大するにつれて、コスト最適化とインテリジェントなリソース利用が最優先事項となります。リアルタイムのコスト可視性、自動スケーリング、クロスクラウドワークロードバランシングを提供するFinOps駆動のアーキテクチャが勢いを増しています。マルチクラウドの可観測性と最適化ツールは、組織が非効率なクエリ、冗長なストレージ、未使用のコンピュートクラスターを特定するのを支援します。ポリシー自動化、予測コストモデリング、AIベースの最適化を提供するベンダーは、パフォーマンスやデータの可用性を損なうことなくコストガバナンスを追求する組織にとって、重要な市場機会を解放します。
主な課題:
クロスクラウド統合、相互運用性、ガバナンスの高い複雑性
複数のクラウド環境を統合することは、コンピュートエンジン、ネットワーキング層、データ形式、セキュリティポリシー、コストモデルの違いによって引き起こされるアーキテクチャの複雑さをもたらします。ストレージ層、BIツール、ETLパイプライン、MLフレームワーク間の相互運用性を維持するには、高度なオーケストレーションとガバナンスのメカニズムが必要です。組織はしばしば、一貫性のないメタデータ、断片化された系統追跡、多層の権限構造に苦労します。レイテンシ、信頼性、コンプライアンスを損なうことなくシームレスなデータ移動を確保することは、技術的な負担を増加させます。この複雑さは開発サイクルを延ばし、運用コストを増加させ、専門的なマルチクラウドエンジニアリングの専門知識を欠く企業にとって障壁を作り出します。
データセキュリティ、プライバシー、クロスリージョンリスクに関する懸念の高まり
マルチクラウドデータウェアハウジング環境は、より広範な攻撃面、分散されたアクセスポイント、マルチゾーンデータ移動によりリスクプロファイルを高めます。クラウドプラットフォーム全体で一貫した暗号化、アイデンティティ管理、アクセス制御、脅威検出を確保することは依然として困難です。誤設定、クロスクラウドデータのドリフト、シャドウITは、侵害への脆弱性を増加させます。企業はまた、データの居住地、監査、プライバシーに関するさまざまな法域要件をナビゲートしなければなりません。機密性の高い金融、医療、顧客データの量が増加するにつれて、組織はセキュリティフレームワークを強化しつつ、高速な分析性能を維持する圧力に直面しています。
地域分析
北アメリカ
北アメリカは、先進的な分析、AI駆動のデータプラットフォーム、ハイブリッドクラウドアーキテクチャの強力な採用により、マルチクラウドデータウェアハウス市場の約38%を占めています。米国とカナダの企業は、BFSI、通信、小売などのセクターを支えるリアルタイム分析、マルチクラウドガバナンス、規制コンプライアンスフレームワークへの投資をリードしています。この地域は、統合されたマルチクラウドエコシステムを提供する主要なクラウドハイパースケーラーと分析ベンダーの存在から恩恵を受けています。クラウドネイティブ採用の高い成熟度、強力なサイバーセキュリティフレームワーク、加速されたデジタルトランスフォーメーションの取り組みが、この地域のリーダーシップポジションを引き続き強化しています。
ヨーロッパ
ヨーロッパは、市場の約27%を占めており、強力なデータ保護規制、国境を越えたコンプライアンス要件、金融サービス、製造業、公共部門組織におけるマルチクラウド導入の急速な成長によって支えられています。ドイツ、英国、フランス、北欧諸国などの国々は、クラウドの相互運用性、データ主権、AI対応の分析パイプラインへの投資の増加により採用をリードしています。GDPRへの厳格な遵守が、マルチリージョンデータストレージとレジリエントなアーキテクチャの需要を促進しています。企業はますます、ベンダーロックインを軽減し、運用の柔軟性を高め、複雑な規制環境全体で分散分析をサポートするクラウドに依存しないウェアハウジングモデルにシフトしています。
アジア太平洋
アジア太平洋は、銀行、通信、eコマース、ヘルスケアにおけるデジタル化の加速により、世界市場の約24%を占め、最も急速に拡大する地域として浮上しています。中国、インド、日本、韓国などの国々は、急速なデータ成長に対応するために、スケーラブルでクラウドネイティブな分析環境に多大な投資を行っています。デジタル決済エコシステムの台頭、5Gインフラの拡大、大規模な顧客インテリジェンスプラットフォームが、マルチクラウドウェアハウジングの採用を強化しています。企業は、レイテンシーの改善、コンプライアンス、災害復旧を向上させるために、分散データ戦略をますます追求しており、この地域をクラウドの近代化とリアルタイム分析の採用の重要な推進力として位置付けています。
ラテンアメリカ
ラテンアメリカは、市場の約6%を占めており、ブラジル、メキシコ、チリ、コロンビアにおける銀行、小売、通信分野でのクラウド採用の増加に支えられています。この地域の組織は、コスト効率の高い分析を可能にし、地域のコンプライアンス要件を満たし、単一のクラウドプロバイダーへの依存を減らすために、マルチクラウドデータウェアハウスを採用しています。不正分析、オムニチャネル小売インサイト、デジタルサービスへの需要の高まりが、リアルタイムおよびハイブリッドウェアハウジングモデルへの投資を促進しています。インフラの格差は依然として存在しますが、ハイパースケーラーの可用性ゾーンの拡大と政府のデジタルイニシアチブが、スケーラブルなデータの近代化の機会を引き続き開放しています。
中東・アフリカ
中東・アフリカ地域は、世界市場の約5%を占め、UAE、サウジアラビア、南アフリカ、新興デジタル経済における採用が強化されています。政府や企業は、スマートシティプログラム、金融の近代化、大規模な公共部門のデジタル化を支援するために、マルチクラウド戦略に投資しています。マルチクラウドデータウェアハウスは、地理的に多様な環境でのガバナンスの改善、リアルタイムの意思決定、地域間データのレジリエンスを可能にします。クラウドの成熟度は異なりますが、主要なハイパースケーラーによる新しい地域データセンターの設立と、サイバーセキュリティに対する企業の関心の高まりが、相互運用可能でクラウドに依存しない分析プラットフォームへの移行を加速させています。
市場セグメンテーション:
タイプ別
- ハイブリッドデータウェアハウス
- クラウドベースのデータウェアハウス
- データレイク統合
- マルチクラウド分析
- リアルタイムデータウェアハウジング
用途別
- 小売
- 金融
- ヘルスケア
- 製造
- 通信
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
マルチクラウドデータウェアハウス市場の競争環境は、ハイパースケーラー、クラウドネイティブ分析プラットフォーム、企業データ管理プロバイダー間の激しい革新によって定義されます。AWS、Microsoft Azure、Google Cloud、Snowflakeなどの主要プレーヤーは、高度なマルチリージョンレプリケーション、サーバーレスコンピュートスケーリング、クエリパフォーマンスとリアルタイム分析を強化する統合AI/MLサービスを通じて市場拡大を推進しています。IBM、Oracle、SAP、Cloudera、Teradataなどの伝統的な企業ベンダーは、レガシーアーキテクチャの近代化、レイクハウス機能の統合、厳格なデータガバナンスと規制要件をサポートするハイブリッド展開モデルの提供により、ポジショニングを強化しています。競争はますます相互運用性、コスト最適化、フェデレーテッドクエリ実行、自動化パイプライン管理に集中しています。ベンダーはまた、シームレスなワークロードポータビリティを提供するために、戦略的提携、マーケットプレイスエコシステム、クロスクラウドオーケストレーションツールに投資しています。企業がクラウド非依存アーキテクチャを追求する中、プロバイダーはパフォーマンス加速、セキュリティ自動化、統一メタデータ管理を通じて差別化し、ダイナミックで革新主導の競争環境を創出しています。
主要プレイヤー分析
- Cloudera (米国)
- SAP (ドイツ)
- Domo (米国)
- IBM (米国)
- Google Cloud (米国)
- Teradata (米国)
- Snowflake (米国)
- Microsoft Azure (米国)
- Oracle (米国)
- Amazon Web Services (米国)
最近の開発
- 2025年11月、SAPはビジネスデータクラウドの取り組みの一環として、新しいデータファブリックの革新を発表しました。クラウドネイティブのデータウェアハウスとの統合を改善し、主要なデータウェアハウスエンジンへのサポートを拡張しました(SAP Business Data Cloudの「SAP Snowflake」ソリューション拡張を介して)、マルチクラウドデータガバナンス、データ共有、および分析ワークフローを簡素化しました。
- 2025年9月、Clouderaは重要な更新を発表しました。Iceberg REST CatalogとCloudera Lakehouse Optimizerの立ち上げにより、ゼロコピーのデータ共有、統一されたメタデータガバナンス、およびクラウドとオンプレミス環境全体でのコスト効率の良いマルチエンジンデータアクセスを可能にしました。
レポートのカバレッジ
この調査レポートは、タイプ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術的進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- マルチクラウドデータウェアハウスは、AI駆動のパフォーマンステューニングと自動化されたワークロードオーケストレーションによる自律的最適化機能をますます採用するでしょう。
- 企業は、分散運用全体での即時意思決定をサポートするために、リアルタイムおよびほぼリアルタイムの分析展開を拡大します。
- レイクハウスアーキテクチャは、統一されたストレージ、ガバナンス、およびマルチエンジンクエリ実行を求める組織によって広く採用されるでしょう。
- FinOpsの実践は、コストの可視性、クロスクラウドの最適化、インテリジェントなリソース配分を優先する企業によって標準化されるでしょう。
- データ主権とコンプライアンス要件は、地域化されたマルチクラウド展開を加速し、ローカライズされた処理ゾーンを伴います。
- ハイブリッドおよびクラウドに依存しないアーキテクチャは、ベンダーロックインを減らし、運用の回復力を高めることを求める企業によって強化されるでしょう。
- 複数のクラウドおよびオンプレミスシステム間のフェデレーテッドクエリは、より高度で広く利用されるようになるでしょう。
- セキュリティの自動化は進化し、クラウド環境全体での継続的なポスチャーマネジメントと統一されたアイデンティティフレームワークを統合します。
- 業界特化の分析ソリューションは、特に金融、ヘルスケア、通信、小売で拡大します。
- マルチクラウドの可観測性とメタデータインテリジェンスプラットフォームは、ガバナンス、系統追跡、統一されたデータの可視性を優先する組織によって成長します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
マルチクラウドデータウェアハウス市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、マルチクラウドデータウェアハウス市場はどのくらいの年平均成長率で成長すると予測されていますか?
マルチクラウドデータウェアハウスの主要な地域はどこですか?
マルチクラウドデータウェアハウス市場の成長を促進する要因は何ですか?
マルチクラウドデータウェアハウス市場において、業種別の主要セグメントはどれですか?
マルチクラウドデータウェアハウス市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マルチクラウドデータウェアハウス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマルチクラウドデータウェアハウス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 17.98 billion → 2032: USD 45.48 billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マルチクラウドデータウェアハウス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マルチクラウドデータウェアハウス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマルチクラウドデータウェアハウス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マルチクラウドデータウェアハウス市場市場の成長要因
- 3.3 マルチクラウドデータウェアハウス市場市場の抑制要因および課題
- 3.4 マルチクラウドデータウェアハウス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マルチクラウドデータウェアハウス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マルチクラウドデータウェアハウス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マルチクラウドデータウェアハウス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マルチクラウドデータウェアハウス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マルチクラウドデータウェアハウス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマルチクラウドデータウェアハウス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マルチクラウドデータウェアハウス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マルチクラウドデータウェアハウス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マルチクラウドデータウェアハウス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マルチクラウドデータウェアハウス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マルチクラウドデータウェアハウス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマルチクラウドデータウェアハウス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマルチクラウドデータウェアハウス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマルチクラウドデータウェアハウス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマルチクラウドデータウェアハウス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマルチクラウドデータウェアハウス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマルチクラウドデータウェアハウス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマルチクラウドデータウェアハウス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マルチクラウドデータウェアハウス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
