
モバイルピアツーピア(P2P)送金市場の概要:
モバイルピアツーピア(P2P)送金市場の規模は、2018年に12億3,000万米ドルと評価され、2024年には22億1,611万米ドルに成長し、予測期間中に年平均成長率18.51%で2032年までに85億2,920万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| モバイルピアツーピア(P2P)送金市場規模 2024 | 22億1,611万米ドル |
| モバイルピアツーピア(P2P)送金市場、CAGR | 18.51% |
| モバイルピアツーピア(P2P)送金市場規模 2032 | 85億2,920万米ドル |
モバイルピアツーピア(P2P)送金市場は、PayPal(Venmo)、Block, Inc.(Cash App)、Zelle、Google Pay、Apple Pay、Alipay、WeChat Pay、Wise、Revolutなどの主要プレーヤーによって主導されています。これらの企業は、強力なデジタルエコシステム、シームレスなユーザーインターフェース、拡大するグローバルフットプリントを通じて支配しています。PayPal、Cash App、Zelleは北米で大きな影響力を持ち、AlipayとWeChat Payはアジア太平洋地域でリードしています。WiseとRevolutは特にヨーロッパでのクロスボーダー送金で著名です。2024年には、北米が世界市場シェアの35.8%を占め、アジア太平洋が30.0%で続き、モバイルファーストユーザーと先進的なフィンテックプラットフォームによって推進されています。戦略的パートナーシップ、ユーザーの信頼、銀行およびeコマースエコシステム全体での統合がリーダーシップの地位を強化しています。

モバイルピアツーピア(P2P)送金市場の洞察
- 市場は2018年に12億3,000万米ドルから2024年に22億1,611万米ドルに成長し、2032年までに85億2,920万米ドルに達し、年平均成長率18.51%を記録します。
- 強力な成長は、スマートフォンの利用増加、キャッシュレス決済、金融包摂プログラムから来ています。ユーザーは日常のニーズに対して迅速で低コストのモバイル送金を好みます。リモート決済は、アプリベースの利便性と広範な受け入れにより採用を促進します。このセグメントは、ウォレットや銀行アプリによって支えられ、70%以上のシェアを持っています。
- 主要なトレンドには、スーパーアプリの統合、QRベースの支払い、クロスボーダーP2P送金が含まれます。プラットフォームは、小売、旅行、モビリティサービスに支払いを組み込みます。小売はモバイルコマースの成長により、45%以上のシェアを持つ最大のアプリケーションセグメントです。
- 競争は激しく、グローバルおよび地域のフィンテックプラットフォームによって主導されています。企業はユーザーエクスペリエンス、セキュリティ、報酬、エコシステムパートナーシップで競争しています。詐欺防止と即時決済の継続的な革新がポジショニングを強化します。
- 地域的には、北米が35.8%のシェアでリードし、アジア太平洋が30.0%、ヨーロッパが21.5%で続きます。アジア太平洋は、モバイルファースト経済によって最も急速な成長を示しています。
モバイルピアツーピア(P2P)送金市場のセグメンテーション分析:
タイプ別
リモート決済は、2024年にモバイルピアツーピア(P2P)送金市場を支配し、収益シェアの70%以上を占めています。このセグメントの成長は、モバイルバンキングアプリ、ウォレット、QRベースの決済プラットフォームの広範な利用によって促進されています。消費者は、その速度と利便性から、公共料金の支払い、オンラインショッピング、請求書の分割にリモートオプションを好みます。インターネット普及率の上昇と新興市場におけるモバイルファーストの金融エコシステムの拡大が、リモート決済の採用を加速させています。近接決済は、近距離無線通信(NFC)、Bluetooth、QRコード技術によって安定した成長を遂げています。このセグメントは、店舗での購入、イベント取引、マイクロリテール決済で都市部での支持を得ています。特にジェネレーションZやミレニアル世代の若年層は、日常の購入において非接触型の方法を好みます。小売業者や交通機関はモバイルPOSシステムを導入し、即時のP2P決済を促進しています。強化されたセキュリティ機能とタップ・トゥ・ペイの機能が、物理的な接点での採用をさらに増加させています。
- 例えば、Zelleは2024年に1億5100万の消費者および小規模ビジネスアカウントを接続し、銀行アプリにリンクされたほぼ即時の送金を可能にしました。
用途別
小売セグメントは、2024年にモバイルピアツーピア(P2P)送金市場をリードし、収益シェアの45%以上を占めています。モバイルコマースの成長、今すぐ購入後払いサービス、アプリ内決済の統合がこの優位性を支えています。小規模な商店から大規模なチェーンまで、モバイルP2P決済を受け入れ、処理コストを削減し、キャッシュレスの消費者に対応しています。ロイヤルティプログラムの統合と即時キャッシュバック機能も、この決済方法の小売魅力を強化しています。プラットフォーム全体でのモバイルファーストのショッピング体験へのシフトがこのトレンドを支え続けています。旅行およびホスピタリティセグメントは、移動中の支払いニーズと非接触型サービスモデルによって強い採用を示しています。ツアーオペレーター、予約アプリ、ホテルは、予約、チップ、仲間との旅行費用の分割などの取引において、モバイルP2Pをますますサポートしています。運転手、物流パートナー、顧客は、利便性と透明性のためにモバイルアプリを介したリアルタイムの資金移動を好みます。
- 例えば、Squareのプラットフォームは、モバイル決済受け入れをサポートするPOSシステムを通じて、世界中で400万のアクティブな販売者にサービスを提供しました。
モバイルピアツーピア(P2P)送金市場の主要成長要因
急速なスマートフォンとモバイルインターネットの普及
スマートフォンの普及の増加は、モバイルピアツーピア(P2P)送金市場の主要な成長要因であり続けています。手頃な価格のデバイスと低コストのデータプランがモバイル決済アプリへのアクセスを拡大しています。ユーザーは日常の金融タスクにますますスマートフォンを頼りにしています。モバイルファーストのユーザーは、現金や銀行訪問よりも即時の送金を好みます。このシフトは、若い人口を持つ新興経済国で強く見られます。多くのデバイスには、デジタルウォレットや銀行アプリがプリインストールされています。簡単なオンボーディングとシンプルなインターフェースが採用の障壁を下げています。ソーシャルメディアやメッセージングアプリの統合も利用を促進しています。ピア決済は今や日常のコミュニケーション習慣と一致しています。この環境は、頻繁で低価値の取引をサポートしています。スマートフォンの普及が拡大するにつれて、対象ユーザーベースは成長し続けています。その結果、個人およびマイクロ商人の取引全体で持続的なボリューム成長が見られます。
- 例えば、Google Payはインドで1億5,000万人以上のアクティブユーザーを超え、UPI対応デバイスと統合されたスマートフォンを通じて年間数十億件の取引をサポートしています。
キャッシュレスおよびコンタクトレス決済への移行
政府や金融機関は世界中でキャッシュレスエコシステムを推進しています。政策支援は、セクター全体でのデジタル決済の受け入れを加速させます。消費者は現金の取り扱いよりも、スピード、安全性、追跡可能性を重視しています。モバイルピアツーピア(P2P)送金市場は、この行動変化から利益を得ています。パンデミック時代の習慣がコンタクトレス取引を常態化させました。現在、商人はコスト効率のためにモバイル決済を奨励しています。都市交通、小売、サービスはますますP2P決済を受け入れています。物理的インフラへの依存が減少することで、スケーラビリティが向上します。デジタルレシートと即時確認が信頼を築きます。ユーザーはより良い支出追跡と予算管理のコントロールを得ます。これらの利点が繰り返しの利用を強化します。キャッシュレスの取り組みはまた、金融包摂の目標をサポートします。この移行は長期的な市場拡大を促進し続けています。
- 例えば、Visaは2023年に世界中で2126億件の決済取引を処理したと報告しており、前年に比べて11%増加し、小売およびサービスにおけるコンタクトレスおよびモバイルベースの転送の強力な成長を反映しています。
金融包摂とフィンテックエコシステムの拡大
金融包摂の取り組みは、P2P送金の採用を強力にサポートしています。世界中で数百万人のユーザーが銀行口座を持たないか、十分に利用できていません。モバイルP2Pプラットフォームは、従来の口座を持たなくても基本的な金融アクセスを提供します。シンプルなKYCプロセスにより、迅速なオンボーディングが可能です。フィンテック企業は遠隔地のユーザーにリーチするために通信事業者と提携しています。エージェントネットワークは現金の入出金サービスをサポートします。このモデルは、サービスが行き届いていない地域での信頼を築きます。モバイルピアツーピア(P2P)送金市場は、日常的なユースケースからボリュームを獲得しています。ピア間送金、請求書の共有、マイクロペイメントが活動を促進します。政府は補助金や福祉支払いにモバイル送金を利用しています。これらのプログラムはユーザーの親しみを増します。時間が経つにつれ、ユーザーはより広範なデジタル金融サービスを採用します。
モバイルピアツーピア(P2P)送金市場の主要トレンドと機会
スーパーアプリとデジタルエコシステムとの統合
スーパーアプリは複数のサービスを組み合わせることで支払い行動を再構築します。支払いはショッピング、モビリティ、ソーシャルプラットフォームと統合されます。モバイルピアツーピア(P2P)送金市場は埋め込み利用から利益を得ます。ユーザーはアプリケーションを切り替えることなく送金できます。この利便性が取引頻度を高めます。プラットフォームはパーソナライズのための行動データにアクセスできます。ロイヤルティリワードやアプリ内クレジットが保持を促進します。エコシステムの統合は顧客獲得コストを削減します。商人はシームレスなチェックアウト体験から利益を得ます。このトレンドは金融商品のクロスセルの機会を生み出します。クレジット、保険、貯蓄ツールが支払いの採用に続きます。強力なエコシステムのロックインが長期的な収益成長をサポートします。
- 例えば、WeChat Payは10億人以上の月間アクティブユーザーをサポートし、チャット、ショッピング、サービスミニ内で直接P2P転送を可能にしています。
クロスボーダーおよび送金ユースケースの成長
国境を越えたP2P送金は成長する機会を表しています。移民労働者はより速く、安価な送金オプションを求めています。モバイルプラットフォームは送金時間と手数料を削減します。通貨換算ツールは透明性を向上させます。モバイルピアツーピア(P2P)送金市場は国内利用を超えて拡大しています。地域の支払い回廊が注目を集めています。銀行やFXプロバイダーとの提携がリーチを拡大します。コンプライアンスの改善がユーザーの信頼を築きます。小額の国際送金が急速に成長しています。デジタルID認証がグローバルなスケーラビリティをサポートします。この傾向は、P2Pプラットフォームを従来の送金チャネルの代替として位置付けています。
モバイルピアツーピア(P2P)送金市場の主要な課題
データセキュリティ、詐欺、プライバシーの懸念
セキュリティリスクはP2Pプラットフォームにとって主要な課題のままです。取引量の増加は詐欺の試みを引き寄せます。フィッシング、アカウント乗っ取り、ソーシャルエンジニアリングが損失を引き起こします。ユーザーは個人データの強力な保護を期待しています。いかなる侵害もプラットフォームの信頼を迅速に損ないます。モバイルピアツーピア(P2P)送金市場は厳しいコンプライアンス要件に直面しています。規制の監視が運用の複雑さを増します。プラットフォームは暗号化と監視ツールに多大な投資をしなければなりません。セキュリティとユーザーの利便性のバランスを取ることは困難です。多要素認証は取引を遅らせる可能性があります。ユーザー教育は運用コストを増加させます。リスク管理の失敗は採用と保持に影響を与えます。
規制の断片化とコンプライアンスの複雑さ
規制の枠組みは地域ごとに大きく異なります。ライセンス、KYC、AMLルールは市場によって異なります。この断片化は急速な地理的拡大を制限します。モバイルピアツーピア(P2P)送金市場は地域に適応しなければなりません。コンプライアンスはプロバイダーの運用コストを増加させます。小規模なプレイヤーは参入障壁に直面します。頻繁な政策変更が不確実性を生み出します。国境を越えたサービスは追加の監視を受けます。承認の遅れが製品の発売を遅らせます。プラットフォームは革新と規制のバランスを取らなければなりません。複数の管轄区域でのコンプライアンス管理は持続的な課題です。

モバイルピアツーピア(P2P)送金市場の地域分析
北米
北米は2024年にモバイルピアツーピア(P2P)送金市場の最大のシェアを占め、世界の収益の35.8%を占めました。市場は2018年の4億4526万米ドルから2024年には7億9247万米ドルに成長し、2032年には30億4579万米ドルに達すると予測されており、年平均成長率(CAGR)は18.5%です。成長は広範なスマートフォンの普及、高いデジタルバンキングの採用、強力なフィンテックの存在によって推進されています。米国とカナダは、先進的な規制支援と成熟した消費者行動により、即時かつ安全なモバイル取引を好む地域の風景を支配しています。
アジア太平洋
アジア太平洋地域は、モバイルピアツーピア(P2P)送金市場において最も急成長している地域であり、年平均成長率(CAGR)は19.8%です。市場は2018年の3億5547万米ドルから2024年には6億6449万米ドルに拡大し、2032年には27億8308万米ドルに達し、世界シェアの30.0%を確保すると予測されています。急速な都市化、モバイルファーストの金融エコシステム、中国、インド、東南アジアにおける強力な政府のデジタル化プログラムがこの勢いを後押ししています。若者や小規模ビジネスの間でピアペイメントの採用が高く、Alipay、Paytm、GCashのようなプラットフォームが地域の変革を牽引しています。
ヨーロッパ
ヨーロッパは2024年に世界のモバイルピアツーピア(P2P)送金市場の21.5%を占めました。市場は2018年の2億7675万米ドルから2024年には4億7596万米ドルに拡大し、2032年には17億1226万米ドルに達すると予測されており、年平均成長率(CAGR)は17.5%です。オープンバンキングとPSD2コンプライアンスに対する強力な規制の支援により、安全でシームレスなモバイル決済が可能になっています。地域の成熟したデジタルインフラとデータプライバシーへの重視がユーザーの信頼を高めています。英国、ドイツ、北欧諸国が採用をリードしており、eウォレットの成長と非接触習慣の増加が推進力となっています。
ラテンアメリカ
ラテンアメリカは2024年に世界のモバイルピアツーピア(P2P)送金市場の6.2%を占めました。市場価値は2018年の7626万米ドルから2024年には1億3605万米ドルに成長し、2032年には4億8506万米ドルに達すると予測されており、年平均成長率(CAGR)は17.4%です。モバイル接続の増加、送金ニーズの高まり、銀行口座を持たない大規模な人口が地域の強力な採用を支えています。ブラジル、メキシコ、コロンビアのフィンテックスタートアップは、伝統的な銀行を経由せずにP2Pプラットフォームを提供しています。政府主導の金融包摂プログラムも、都市部や農村部でのモバイルマネーアクセスを強化しています。
中東
中東は2024年にモバイルピアツーピア(P2P)送金市場の3.2%を占めました。市場価値は2018年の4182万米ドルから2024年には7001万米ドルに達し、2032年には2億3972万米ドルに達すると予測されており、年平均成長率(CAGR)は16.8%です。GCC諸国、特にUAEとサウジアラビアは、デジタルファーストバンキング、外国人送金需要、政府支援のフィンテック戦略を通じて採用をリードしています。QRベースの支払い、ローカル決済アプリ、スマートシティイニシアチブにより、日常の取引でのモバイルウォレットの使用が増加しています。
アフリカ
アフリカは2024年に世界のモバイルピアツーピア(P2P)送金市場の3.5%を占め、2018年の3444万米ドルから2024年には7713万米ドルに著しい成長を遂げました。市場は2032年には2億6329万米ドルに達すると予測されており、年平均成長率(CAGR)は16.4%です。M-Pesaのようなモバイルマネーサービスがケニア、ナイジェリア、ガーナで金融包摂を推進しています。地域の銀行浸透率が低く、モバイル所有率が高いため、P2Pソリューションの肥沃な地盤が形成されています。通信会社が支援するプラットフォームは、遠隔地でも簡単な現金送金を可能にし、農村部の接続性とデジタル経済活動を支えています。
モバイルピアツーピア(P2P)送金市場のセグメンテーション:
タイプ別
- リモートペイメント
- 近接ペイメント
用途別
- 小売
- 旅行とホスピタリティ
- 輸送と物流
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ

モバイルP2P送金市場の競争環境
モバイルP2P送金市場は非常に競争が激しく、主要なフィンテックおよび技術駆動型の決済プラットフォームが主導しています。PayPal(Venmo)、Block, Inc.(Cash App)、Zelleなどの企業がアメリカ市場を支配し、銀行口座やモバイルインターフェースとのシームレスな統合を提供しています。Google Pay、Apple Pay、Samsung Payは、デバイスレベルの統合とエコシステムのロックインを通じて競争を促進しています。アジアでは、AlipayとWeChat Payが高度なQRおよびスーパーアプリベースのサービスで市場をリードしています。ヨーロッパのプレーヤーであるRevolutやWiseは、国境を越えた低料金の送金に注力しています。競合他社は、キャッシュバック、リアルタイム取引、セキュリティの向上を通じてユーザー獲得を優先しています。銀行、通信事業者、商人とのパートナーシップが地域全体での拡大を促進しています。生体認証の革新、AI駆動の不正検出、ブロックチェーンを活用した送金レールが継続的な差別化を支えています。デジタルウォレットがライフスタイルアプリと融合する中、企業は取引速度やコストだけでなく、ユーザー体験やエコシステムの強さでも競争しています。
主要プレイヤー分析
- PayPal (Venmo)
- Block, Inc. (Cash App)
- Zelle
- Google Pay
- Apple Pay
- Samsung Pay
- Alipay
- WeChat Pay (Tencent)
- Wise (旧TransferWise)
- Revolut
最近の動向
- 2025年5月、XはVisaと提携し、X Moneyと呼ばれるソーシャルメディアプラットフォームに組み込まれた支払い機能を発表しました。この支払い機能は、デビットカードを使用したピアツーピア(P2P)支払いを可能にし、銀行口座への資金を即座に転送するように設計されています。
- 2025年1月、Metaが所有するWhatsAppは、インドのすべてのユーザーにP2P機能を提供しました。
- 2025年、Samsung Electronics Americaは、ピアツーピア(P2P)支払いを迅速に行うために設計されたSamsung Walletの新しいTap to Transfer機能を発表しました。
レポートのカバレッジ
この調査レポートは、タイプ、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形作る技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- モバイルP2Pプラットフォームは、デジタル支払いの採用の増加により持続的な成長を遂げるでしょう。
- スマートフォンの普及は、世界的にアクティブユーザーベースを拡大し続けます。
- アプリベースの利便性により、リモート支払いの使用が支配的であり続けます。
- 小売および日常の消費者支払いが取引量の成長を促進します。
- 国境を越えたP2P送金は、送金や旅行での利用の重要性を増します。
- スーパーアプリの統合が取引頻度とユーザーエンゲージメントを高めます。
- セキュリティのアップグレードは、不正防止とデータ保護に焦点を当てます。
- 銀行、商人、通信事業者との提携がリーチを拡大します。
- 新興市場は、金融包摂の取り組みにより、より速い採用を記録します。
- 規制の明確化が長期的な安定性と市場の成熟を支えます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モバイルP2P送金市場の現在の規模はどれくらいですか?
モバイルP2P送金市場の成長を促進している要因は何ですか?
モバイルP2P送金市場の主要なセグメントは何ですか?
モバイルP2P送金市場が直面しているいくつかの課題は何ですか?
モバイルP2P送金市場の主要なプレーヤーは誰ですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モバイルピアツーピア(P2P)送金市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモバイルピアツーピア(P2P)送金市場市場スナップショット
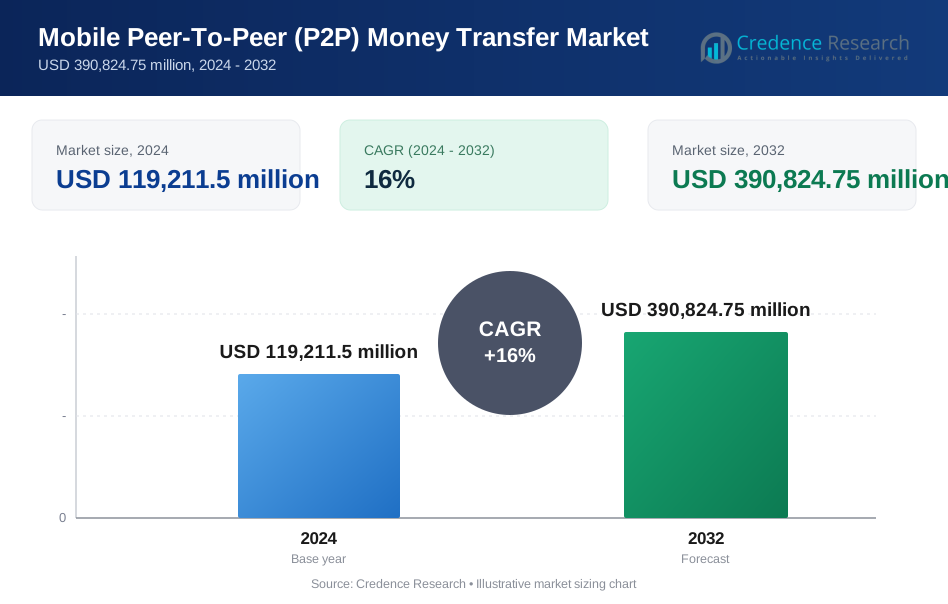
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 119,211.5 million → 2032: USD 390,824.75 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モバイルピアツーピア(P2P)送金市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モバイルピアツーピア(P2P)送金市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモバイルピアツーピア(P2P)送金市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モバイルピアツーピア(P2P)送金市場市場の成長要因
- 3.3 モバイルピアツーピア(P2P)送金市場市場の抑制要因および課題
- 3.4 モバイルピアツーピア(P2P)送金市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モバイルピアツーピア(P2P)送金市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モバイルピアツーピア(P2P)送金市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モバイルピアツーピア(P2P)送金市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モバイルピアツーピア(P2P)送金市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モバイルピアツーピア(P2P)送金市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモバイルピアツーピア(P2P)送金市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モバイルピアツーピア(P2P)送金市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モバイルピアツーピア(P2P)送金市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モバイルピアツーピア(P2P)送金市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モバイルピアツーピア(P2P)送金市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モバイルピアツーピア(P2P)送金市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモバイルピアツーピア(P2P)送金市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモバイルピアツーピア(P2P)送金市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモバイルピアツーピア(P2P)送金市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモバイルピアツーピア(P2P)送金市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモバイルピアツーピア(P2P)送金市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモバイルピアツーピア(P2P)送金市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモバイルピアツーピア(P2P)送金市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モバイルピアツーピア(P2P)送金市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
