
市場概要:
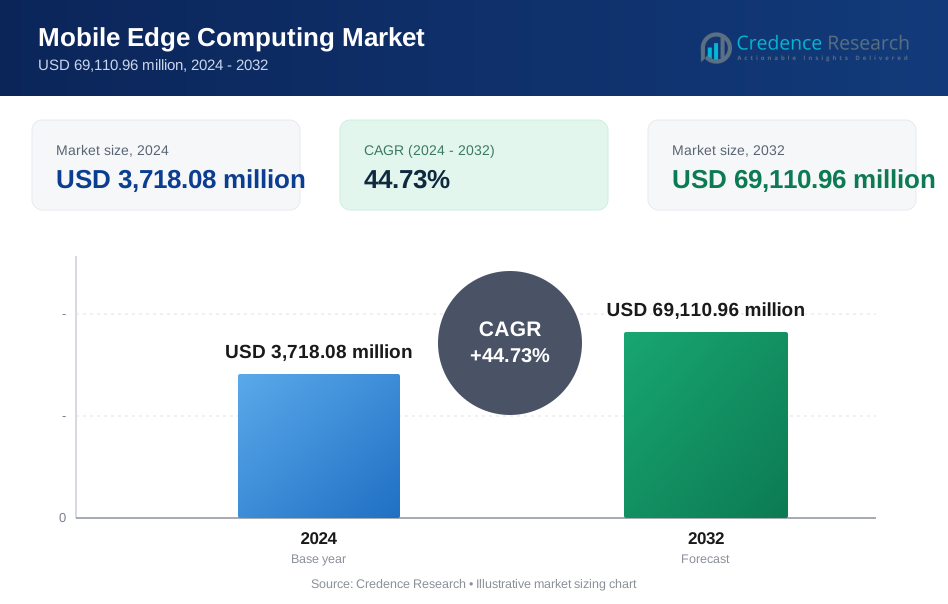
モバイルエッジコンピューティング市場の規模は、2018年に8億5000万米ドルと評価され、2024年には37億1808万米ドルに増加しました。予測期間中、年平均成長率44.73%で成長し、2032年には691億1096万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| モバイルエッジコンピューティング (MEC) 市場規模 2024 | 37億1808万米ドル |
| モバイルエッジコンピューティング (MEC) 市場、CAGR | 44.73% |
| モバイルエッジコンピューティング (MEC) 市場規模 2032 | 691億1096万米ドル |
モバイルエッジコンピューティング市場は、ノキア、ファーウェイ、インテル、デル、ヒューレット・パッカード・エンタープライズ (HPE)、シスコシステムズ、IBMなどの主要企業によって牽引されています。これらの企業は、5G、AI、IoTのユースケースに最適化されたソフトウェア定義プラットフォームと高度なハードウェアを組み合わせたエンドツーエンドのMECソリューションを提供しています。ノキアとファーウェイは通信統合型エッジ展開でリードし、インテルとデルは高性能エッジサーバーとチップセットに焦点を当てています。シスコとHPEはエッジからクラウドへのオーケストレーションを強調し、企業ネットワークをターゲットにしています。北米は2024年に35.3%のシェアで市場を支配し、初期の5G展開と成熟したデジタルインフラに支えられています。アジア太平洋地域は大規模な産業採用と政府支援のスマートインフラ構築により、32.0%のシェアで続いています。ヨーロッパは強力な規制フレームワークと民間の5G投資に支えられ、21.2%のシェアを保持しています。

市場インサイト
- モバイルエッジコンピューティング市場は、2018年に8億5000万米ドルと評価され、2024年には37億1808万米ドルに達し、2032年には691億1096万米ドルに成長すると予測されており、年平均成長率は44.73%です。
- 急速な5G展開とIoTデバイスの使用増加がリアルタイム処理のニーズを促進し、企業、産業、通信アプリケーション全体で市場の拡大を促しています。
- 市場のトレンドは、エッジAIの統合、プライベート5Gネットワーク、コンテンツ配信の革新が増加しており、ノキア、ファーウェイ、デルなどの企業がスケーラブルなMECプラットフォームを通じてリードしています。
- 高い展開コストと統合の複雑さが成長を抑制しており、特にデジタルインフラと熟練したリソースが限られている中小企業や新興経済国に影響を与えています。
- 北米は35.3%の市場シェアを持ち、アジア太平洋が32.0%、ヨーロッパが21.2%で続いており、ハードウェアはエッジサーバーの需要により支配的なコンポーネントセグメントです。
市場セグメンテーション分析:
コンポーネント別:
ハードウェアセグメントは、2024年においてモバイルエッジコンピューティング市場を支配し、最大の収益シェアを占めています。ハードウェアの中では、サーバーがエッジでのデータ処理と保存における中心的な役割を果たすため、主導しています。5Gネットワークの導入の増加と低遅延コンピューティングの必要性が、堅牢でエッジ特化型のサーバーの需要を促進しています。ルーターとゲートウェイは、安全でシームレスな接続性を実現する重要な役割を果たしています。それに対して、MECプラットフォームが主導するソフトウェアセグメントは、分散インフラの管理とエッジアプリケーションのオーケストレーションにおいて注目を集めており、特にAIとIoTワークロードを統合する通信および企業ネットワークでの利用が進んでいます。
- 例えば、Dell Technologiesは、世界中の50,000以上のエッジロケーションに配備されたエッジ最適化PowerEdgeサーバーを出荷しており、通信および企業のMECワークロードをサポートしています。
アプリケーション別:
位置情報サービスは、2024年においてモバイルエッジコンピューティング市場で最も収益シェアの高いアプリケーションセグメントを代表しています。リアルタイムナビゲーション、プロキシミティマーケティング、フリートトラッキングが、物流、小売、輸送セクターでの採用を促進しています。ビデオ監視は、スマートシティの導入の増加と公共安全への投資によって、これに続いています。最適化されたローカルコンテンツ配信は、ストリーミングサービスやAR/VRプラットフォームを低遅延でサポートしています。統合コミュニケーションとデータ分析は、企業のユースケースで勢いを増しています。環境モニタリングは、規制遵守とリアルタイムの空気質と騒音品質の追跡の必要性により、工業地帯での新たな動向となっています。
- 例えば、Huaweiは、エッジコンピューティングを使用してリアルタイム分析を行うことができる、500,000以上の同時カメラストリームを処理可能なスマートシティビデオプラットフォームをサポートしています。
組織規模別:
大企業は、2024年においてモバイルエッジコンピューティング市場を支配し、最大の収益シェアを獲得しています。これらの組織は、リアルタイムの意思決定、運用の自動化、高度な分析をサポートするために、分散インフラに多額の投資を行っています。通信、自動車、製造業などの産業は、規模とパフォーマンス要件により、採用をリードしています。中小企業(SME)は、スケーラブルなMECプラットフォームとクラウド統合エッジサービスによって、採用が増加しています。低い導入コスト、モジュラーソリューション、5Gの展開が、中小企業がエッジコンピューティングの利点を享受するのを助けており、特にローカライズされたデータ処理、小売分析、リモート資産監視において役立っています。
主要な成長要因
5Gの展開とネットワークの高密度化の進展
5Gネットワークの拡大は、モバイルエッジコンピューティング(MEC)市場の主要な成長要因です。5Gの超低遅延と高帯域幅の機能は、リアルタイムサービスを提供するためにエッジコンピューティングを不可欠にしています。通信プロバイダーは、トラフィックをオフロードし、ネットワークの混雑を軽減するために、ユーザーの近くにMECノードを展開しています。これにより、自動運転車、AR/VR、スマート製造などの新しいユースケースがサポートされます。小型セルの展開による5Gの高密度化が進むにつれ、エッジプラットフォームのスケーラブルなインフラが構築されます。オペレーターは、企業にローカライズされた処理能力を提供するために、5GプライベートネットワークとMECを組み合わせることが増えています。グローバルな5Gサブスクリプションの急速な成長が予想される中、MECはそのパフォーマンスの約束を実現するために不可欠な存在となっています。
- 例えば、VerizonはAWS Wavelengthを使用して米国に20以上のMECサイトを展開し、企業および消費者向けのユースケースで10ミリ秒以下のアプリケーションレイテンシーを実現しています。
IoTデバイスの普及とリアルタイムデータ処理
さまざまな業界で増加するIoTデバイスの数が、モバイルエッジコンピューティングの需要を促進しています。スマート工場、接続された車両、ウェアラブルデバイスは、即時処理を必要とする膨大な量のデータを生成します。MECはこのデータをソースに近い場所で管理し、レイテンシーを削減し、応答時間を改善します。産業環境では、MECは予測保守、プロセス自動化、品質管理のためのリアルタイム分析をサポートします。医療分野では、エッジ対応のウェアラブルデバイスや遠隔診断が、重要な洞察のために即時処理を必要とします。IoTがさまざまなセクターに拡大するにつれて、MECは分散したレイテンシーに敏感なワークロードを効率的に管理するための計算インフラを提供します。接続されたデバイスの複雑さと量が増加する中、エッジコンピューティングは将来に備えたIoTエコシステムのための戦略的必要性となっています。
- 例えば、BoschはスマートIoTソリューションでエッジコンピューティングを使用し、センサーとゲートウェイがデータをローカルで処理し、意思決定を改善し、リアルタイム分析のためのクラウドトラフィックを削減しています。
低レイテンシーと高帯域幅アプリケーションの需要
低レイテンシーと高帯域幅を要求するアプリケーションは、モバイルエッジコンピューティングの採用を推進する主要な要因です。ビデオ分析、没入型ゲーム、AR/VR、自律システムはすべて、データ伝送の遅延を最小限に抑える必要があります。従来のクラウドモデルは、距離に基づくレイテンシーのために不十分です。MECは、ネットワークエッジに計算リソースをホストし、ユーザーに近づけることでこれを解決します。コンテンツプロバイダーとCDNは、ストリーミングメディアをより速く、より信頼性高く配信するためにエッジノードを統合しています。企業は、スマート施設内の自動化システム間のシームレスな通信を確保するためにMECに依存しています。消費者および産業用アプリケーション全体での即時データアクセスと応答性に対するユーザーの期待を満たす必要性が、エッジインフラの統合を加速させています。

主要なトレンドと機会
エッジでのAIと機械学習の統合
MEC市場の主要なトレンドの一つは、エッジでのAIと機械学習の直接的な統合です。企業はますますMECプラットフォーム上でAIモデルを展開し、データを集中型クラウドシステムに送信することなくリアルタイムデータストリームを分析しています。このトレンドは、意思決定の迅速化とデータ転送コストの削減を可能にします。ユースケースは、工場での予測保守、監視における異常検出、小売環境でのパーソナライゼーションに及びます。エッジデバイスに最適化された軽量AIフレームワークの開発が、展開の可能性を拡大しています。ベンダーはAIに最適化されたエッジサーバーとチップセットを発売し、ソリューションプロバイダーが業界特化のエッジインテリジェントシステムを提供する機会を開いています。AIのユースケースが多様化する中、MECとエッジAIを組み合わせることで、次世代アプリケーションのためのスケーラブルでアジャイルなデジタルアーキテクチャが生まれます。
- 例えば、NVIDIAは、Jetsonプラットフォームを利用する世界中の6000社以上の企業と100万人以上の開発者を擁する大規模なエッジAIエコシステムを構築しました。この展開は、リアルタイムビジョン、ロボティクス、産業分析をエッジで直接サポートし、Jetson AGX Thorのような高度なハードウェアを利用して高性能な自律機械を実現します。
プライベート5Gとエッジクラウドエコシステムの成長
プライベート5GネットワークとMECの融合は、強力な市場機会を生み出します。企業は、特に製造、物流、ヘルスケアにおいて、安全で低遅延の接続を実現するためにプライベート無線インフラに投資しています。MECは、企業のニーズに合わせたローカライズされたコンピュート環境を可能にすることでこれを補完します。クラウドプロバイダーと通信事業者は、データセンターとエッジロケーション間でシームレスなワークロードオーケストレーションを可能にするハイブリッドエッジクラウドソリューションを提供するために協力しています。これらのパートナーシップは、マネージドサービス、アプリケーションホスティング、業界特化型プラットフォームの機会を開きます。エッジクラウドエコシステムの台頭は、コンプライアンス、データの所在、エネルギー効率もサポートします。より多くの企業がアジャイルなインフラモデルを求める中、プライベート5GとMECの組み合わせは、デジタルトランスフォーメーションの重要な推進力となります。
主要な課題
インフラ展開と統合の複雑さ
モバイルエッジコンピューティングインフラの展開は、統合の複雑さから大きな課題となります。MECは、分散ノード、信頼性のあるバックホール、エッジ最適化されたソフトウェアスタック、クラウドとエッジ層間のシームレスなオーケストレーションを必要とします。これらの展開には、高い資本投資と技術的専門知識が求められます。レガシーシステムや既存のネットワークインフラとの統合は、さらに複雑さを増します。オペレーターは、地理的に分散した場所でMECサイトをスケーリングしながら、一貫したパフォーマンスを確保する上での課題に直面しています。ハードウェアベンダー、ネットワーク標準、オーケストレーションツール間の互換性は一貫しておらず、採用を遅らせています。合理化された展開モデルがなければ、企業は集中型クラウドモデルから分散型エッジエコシステムへの移行をためらうかもしれず、MECの成長可能性を制限します。
データセキュリティと規制コンプライアンス
エッジでのデータセキュリティの確保と規制コンプライアンスの遵守は、増大する課題です。MEC環境は分散しており、エンドユーザーに近いため、サイバー脅威に対する攻撃面が増加します。伝送および処理中の機密データを保護するには、強力な暗号化、アクセス制御、エンドポイントセキュリティが必要であり、分散型ロケーション全体で一様に施行することは困難です。さらに、地域ごとにデータプライバシー、ストレージ、主権に関する規制が異なります。国境を越えてMECを展開する企業は、複雑なコンプライアンスの状況をナビゲートしなければなりません。エッジデータガバナンスの不備は、罰則、評判の損失、運用の中断を招く可能性があります。スケールでのセキュリティとコンプライアンスへの対応は、MECプラットフォームに対する企業の信頼を構築するために不可欠です。
地域分析
北米
北米は2024年にモバイルエッジコンピューティング市場で最大のシェアを占め、2018年の3億430万ドルから13億1,469万ドルに達しました。予測されるCAGRは44.7%で、2032年までに2,440億3,200万ドルに達し、世界市場の約35.3%を占めると予想されています。強力な5Gの展開、先進的なクラウドエコシステム、高い企業技術の採用がこの成長を促進しています。米国は自律システム、AI分析、スマートシティのエッジ展開でリードしています。主要なプレーヤーと初期の商業採用により、北米は成熟した革新主導のMEC市場として位置づけられています。
ヨーロッパ
ヨーロッパは2024年に8億3,944万ドルを占め、2018年の2億60万ドルから増加し、2032年までに146億3,443万ドルに達すると予測され、CAGRは43.6%を記録しています。2024年には21.2%の市場シェアを保持しています。ドイツ、英国、フランスが主要な貢献国であり、自動車、ヘルスケア、製造業セクターを支えるエッジアプリケーションが存在します。EUのデータ規制と持続可能性目標も、分散型コンピューティングとローカライズされたデータ処理を促進しています。5G回廊と国境を越えたデジタルインフラストラクチャへの政府支援が、地域全体でのMEC成長を加速しています。
アジア太平洋
アジア太平洋は2024年に11億9,293万ドルを記録し、2018年の2億6,350万ドルから成長し、2032年までに240億229万ドルに達し、地域で最も高いCAGRの46.2%で成長しています。2024年には32%の市場シェアを保持しており、大規模な5G展開、スマートシティの取り組み、産業用IoTの拡大により急速な採用が見られます。中国、日本、韓国、インドが通信技術革新とモバイルユーザーベースでリードしています。ハイパースケールデータセンターへの投資と政府支援のデジタルインフラストラクチャプロジェクトが、多様な業種でのエッジコンピューティングの浸透を加速しています。
ラテンアメリカ
ラテンアメリカのモバイルエッジコンピューティング市場は2024年に1億9,107万ドルと評価され、2018年の4,420万ドルから増加し、2032年までに32億3,923万ドルに達すると予測され、CAGRは43.1%です。2024年には世界市場の2.6%を占めています。ブラジルとメキシコが早期採用国であり、通信プロバイダーがエッジ対応サービスを導入しています。コンテンツ配信、スマートモビリティ、公共安全ソリューションへの需要の高まりがローカライズされたエッジ展開を促進しています。クラウドと通信のパートナーシップの成長も、都市部でのインフラストラクチャの障壁を克服するのに役立っています。
中東
中東は2024年に9,850万ドルを記録し、2018年の2,457万ドルから増加し、2032年までに15億8,993万ドルに達すると予測され、CAGRは42.2%です。2024年には世界市場の1.3%を占めています。UAEやサウジアラビアなどの国々がスマートシティフレームワーク、5G試験、AI駆動の監視に投資し、MECの採用を促進しています。特にGCC諸国での政府支援のデジタル経済戦略は、公共サービスとリアルタイム分析を強化するためのエッジインフラストラクチャの展開をサポートしています。
アフリカ
アフリカのモバイルエッジコンピューティング市場は2024年に8,144万ドルに達し、2018年の1,284万ドルから増加し、2032年までに12億4,187万ドルに成長すると予測され、CAGRは40.4%です。2024年には1.2%の市場シェアを保持しており、成長は控えめですが着実であり、モバイルネットワークの拡大とデジタルサービス需要の高まりに支えられています。南アフリカ、ナイジェリア、ケニアが地域のエッジ採用をリードしています。MECはフィンテック、eラーニング、eヘルスアプリケーションで注目を集めています。接続性が向上し、クラウド採用が進むにつれて、エッジコンピューティングは地域のレイテンシーと帯域幅の課題に対処することが期待されています。
市場セグメンテーション:
コンポーネント別:
- ハードウェア
- サーバー
- ルーター
- スイッチ
- コントローラー
- ゲートウェイ
- ソフトウェア
- MECプラットフォーム
- アプリケーションソフトウェア
アプリケーション別:
- 位置情報サービス
- ビデオ監視
- 統合コミュニケーション
- 最適化されたローカルコンテンツ配信
- データ分析
- 環境モニタリング
組織規模別:
- 大企業
- 中小企業 (SMEs)
地理別:
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ

競争環境
モバイルエッジコンピューティング(MEC)市場の競争環境は、グローバルな技術リーダー間の激しい革新と戦略的協力によって特徴付けられています。Nokia、Huawei、Intel、Dell Technologies、HPE、Cisco Systemsなどの企業は、統合されたエッジインフラストラクチャ、仮想化プラットフォーム、5G対応ソリューションを提供することでエコシステムを支配しています。これらのプレーヤーは、エッジコンピューティングの性能、スケーラビリティ、AI統合を強化するためにR&Dに多額の投資を行っています。通信事業者とクラウドサービスプロバイダー間の戦略的提携も市場のダイナミクスを変えています。例えば、Microsoft AzureとAT&Tのようなオペレーター、またはAWS WavelengthとVerizonの提携は、業界全体でのMEC採用を加速させています。ベンダーは、製造、小売、自動車などの主要な業種をターゲットに、カスタマイズされたエッジソリューションを提供しています。ZenlayerやVapor IOのようなスタートアップは、低遅延のコンテンツ配信とエッジ間接続に注力することで注目を集めています。全体として、市場は非常に動的であり、ソフトウェア定義インフラストラクチャ、ハードウェア最適化、エッジクラウドの収束における継続的な進展が競争と成長を促進しています。
主要プレイヤー分析
- ノキア株式会社
- 華為技術有限公司
- インテル株式会社
- デル・テクノロジーズ株式会社
- ヒューレット・パッカード・エンタープライズ・デベロップメントLP (HPE)
- シスコシステムズ株式会社
- IBM株式会社
- ジュニパーネットワークス株式会社
- コムスコープ
- アドバンテック株式会社
- ゼンレイヤー株式会社
- ADLINKテクノロジー株式会社
- 富士通株式会社
- Vapor IO株式会社
- ESWキャピタル
最近の動向
- 2025年3月、AWSはGraviton3 Armチップを基にしたOutpostsサーバーを発表し、クラウドRANとMEC機能の消費電力を50~70%削減すると主張しました。
- 2025年、アドバンテックは「エッジコンピューティング&WISE-Edge in Action」戦略を発表し、インテルおよびNVIDIAと共同で高性能プラットフォームを開発し、スマート製造とヘルスケアのデジタルトランスフォーメーションを加速させました。
- 2025年、NXPセミコンダクターズは産業および自動車分野のエッジAIポートフォリオを強化するため、Kinaraを3億700万米ドルで買収しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、アプリケーション、組織の規模および地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションについて詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは、市場を形成する産業動向、規制シナリオ、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- モバイルエッジコンピューティングの採用は、都市部および地方での5Gネットワークの展開拡大に伴い加速します。
- エッジでのAIと機械学習は、産業および商業セクター全体でリアルタイムの意思決定を促進します。
- 企業は、安全で低遅延の運用を実現するために、エッジプラットフォームと組み合わせたプライベート5Gネットワークをますます展開します。
- スマートシティの成長は、エッジ対応の監視、交通制御、および公共安全システムの需要を押し上げます。
- エッジコンピューティングは、自律移動のために重要となり、リアルタイムの車両とインフラ間の通信をサポートします。
- 通信事業者とクラウドプロバイダーは、統合されたエッジクラウドソリューションを提供するためにパートナーシップを深めます。
- IoTデバイスの使用増加により、大量のセンサーデータを処理するためのスケーラブルなエッジインフラストラクチャが必要になります。
- モジュラーおよびコンテナベースのエッジ展開は、統合を簡素化し、運用の複雑さを軽減します。
- エッジベースのコンテンツ配信は、ゲーム、AR/VR、および没入型メディアアプリケーション全体で拡大します。
- データプライバシーとローカリゼーションに関する規制の注目は、地域のエッジコンピューティングインフラストラクチャへの投資を促進します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
モバイルエッジコンピューティング市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、モバイルエッジコンピューティング市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたモバイルエッジコンピューティング市場セグメントはどれですか?
モバイルエッジコンピューティング市場の成長を促進している主な要因は何ですか?
モバイルエッジコンピューティング市場の主要企業はどこですか?
2024年にモバイルエッジコンピューティング市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 モバイルエッジコンピューティング市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のモバイルエッジコンピューティング市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 3,718.08 million → 2032: USD 69,110.96 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 モバイルエッジコンピューティング市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. モバイルエッジコンピューティング市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるモバイルエッジコンピューティング市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 モバイルエッジコンピューティング市場市場の成長要因
- 3.3 モバイルエッジコンピューティング市場市場の抑制要因および課題
- 3.4 モバイルエッジコンピューティング市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 モバイルエッジコンピューティング市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 モバイルエッジコンピューティング市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、モバイルエッジコンピューティング市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 モバイルエッジコンピューティング市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. モバイルエッジコンピューティング市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はモバイルエッジコンピューティング市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 モバイルエッジコンピューティング市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 モバイルエッジコンピューティング市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 モバイルエッジコンピューティング市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 モバイルエッジコンピューティング市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新モバイルエッジコンピューティング市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のモバイルエッジコンピューティング市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のモバイルエッジコンピューティング市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のモバイルエッジコンピューティング市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のモバイルエッジコンピューティング市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのモバイルエッジコンピューティング市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のモバイルエッジコンピューティング市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのモバイルエッジコンピューティング市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. モバイルエッジコンピューティング市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
