
市場概要
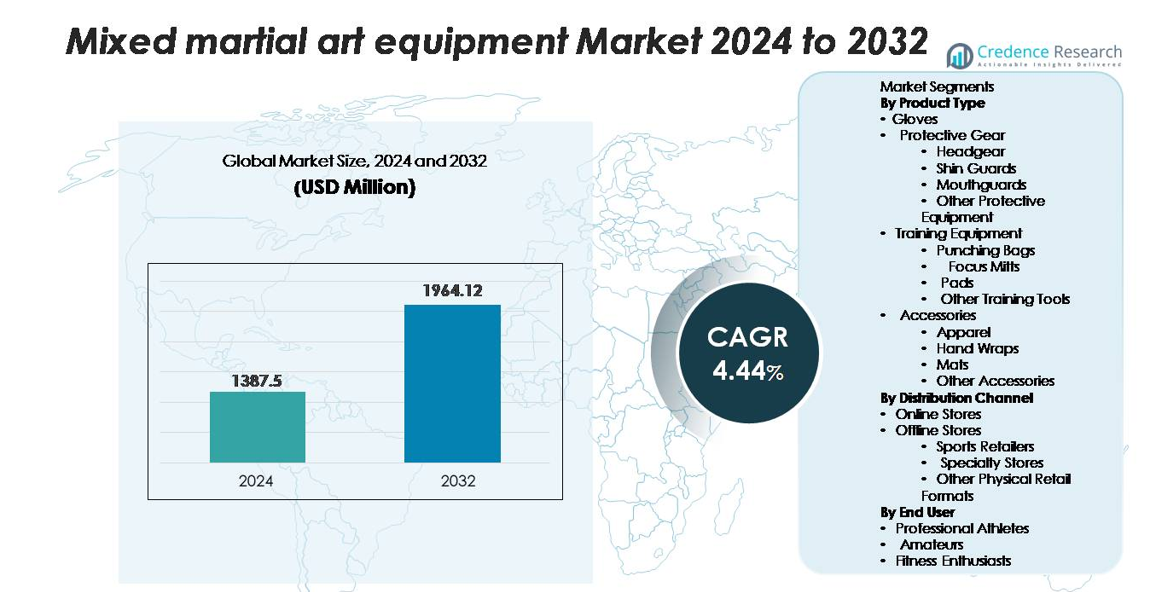
世界の総合格闘技(MMA)用具市場は、2024年に13億8,750万米ドルと評価され、2032年までに19億6,412万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率(CAGR)4.44%を反映しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の総合格闘技用具市場規模 | 13億8,750万米ドル |
| 総合格闘技用具市場、CAGR | 4.44% |
| 2032年の総合格闘技用具市場規模 | 19億6,412万米ドル |
総合格闘技(MMA)用具市場の主要プレーヤーには、RDX Sports Ltd.、Fairtex Equipment Co. Ltd.、Venum、Combat Sports International、Twins Special Co. Ltd.、Adidas AG、Century Martial Arts、Revgear Sports Co.、Hayabusa Fightwear Inc.、Everlast Worldwide Inc.が含まれます。これらの企業は、先進的な材料工学、アスリートとの提携、強力なオムニチャネル流通を通じて競争しています。製品ポートフォリオは、プロのファイターとフィットネス志向のユーザーの両方に合わせた高性能グローブ、防具、トレーニング機器を強調しています。北米は、成熟した格闘スポーツ文化、プレミアム製品の採用、密集したジムネットワークに支えられ、35~38%のシェアで世界市場をリードしており、ヨーロッパとアジア太平洋が主要な高成長地域として続いています。
市場の洞察
- 世界の総合格闘技(MMA)用具市場は、2024年に13億8,750万米ドルと評価され、2032年までに19億6,412万米ドルに達すると予測されており、予測期間中に年平均成長率4.44%を記録します。
- MMAトレーニングへの参加増加、フィットネスベースの打撃プログラム、プレミアムグローブの需要増加(35〜38%のシェアを持つ主要製品セグメント)が、プロおよびレクリエーションユーザーの購買活動を引き続き促進しています。
- 軽量複合材、耐湿パッド、エルゴノミックな保護具を含む素材革新が現在の市場動向を形成しており、ブランドはD2Cモデルやオムニチャネル拡大を通じてデジタルプレゼンスを強化しています。
- Venum、RDX Sports、Adidas、Hayabusa、Fairtexなどのグローバルプレーヤーが耐久性の向上に注力する中、競争の激化が進んでいますが、市場の制約には高い用具交換率やオンラインチャネルでの偽造品の浸透が含まれます。
- 地域的には、北米が35〜38%のシェアでリードし、次いでヨーロッパが25〜27%で続いており、アジア太平洋地域(23〜25%)はMMAジムの拡大と若者の参加により最も成長が速い地域として浮上しています。
市場セグメンテーション分析:
製品タイプ別
グローブは依然として主要な製品タイプであり、トレーニングと競技の両方での必須使用により、推定35〜38%の市場シェアを保持しています。摩耗、汗の吸収、衛生要件による頻繁な交換サイクルが継続的な需要を支えています。ヘッドギア、すね当て、マウスガードなどの保護具は、ジムや連盟での安全規制の強化に伴い拡大を続けています。パンチングバッグ、パッド、フォーカスミットなどのトレーニング用具はジム規模の調達をサポートし、アパレル、ハンドラップ、マットなどのアクセサリーはライフスタイルに基づく採用から利益を得ています。全体として、グローブはすべてのスキルレベルでの一貫した使用強度によりリードを続けています。
- 例えば、RDX Sportsは、耐久性のあるMaya Hideレザーで作られ、EVA-Lutionやその他のフォームを含む多層パッドを備えたT1ヘッドガードシリーズなどのヘッドギアを提供しています。このヘッドギアはCE認証を受けており、テスト中の最大伝達力を2 kN未満に制限するEN 13277-4規格に準拠しています。
流通チャネル別
オンラインストアは、約55〜58%の市場シェアを持つ主要な流通チャネルであり、eコマースの浸透拡大、製品の幅広い入手可能性、競争力のある価格設定に支えられています。デジタルプラットフォームは、強力なブランドの可視性、消費者レビュー、頻繁な割引サイクルから利益を得ており、初心者とプロの購買決定に影響を与えています。スポーツ小売店、専門店、その他の実店舗を含むオフラインストアは、特にプレミアムグローブやカスタマイズされた保護具の製品テストや専門家の相談を提供することで関連性を維持しています。専門店は都市のトレーニングクラスターで良好なパフォーマンスを発揮しますが、オンラインプラットフォームは利便性と豊富な品揃えにより優位性を保っています。
- 例えば、Dick's Sporting Goodsはアメリカで885以上の店舗を運営しており、効率的な在庫管理とオムニチャネルの注文履行をサポートするために、店舗全体でRFIDタグ付きの在庫システムを活用しています。
エンドユーザー別
フィットネス愛好者は最大のエンドユーザーセグメントを形成し、MMAにインスパイアされたフィットネスプログラムへの参加の増加と、主流のジムでのストライキングワークアウトの統合によって、約48〜52%の市場シェアを獲得しています。このグループは、グローブ、パッド、基本的な防護具の大きな需要を生み出しています。アマチュアの練習者も、トレーニングレベルを進むにつれて機器の使用を拡大することで大きく貢献しています。プロのアスリートは量は少ないものの、プレミアムグレードのグローブや高度な防護具に対する高価値の需要を生み出しています。フィットネス愛好者の優勢は、MMAが競技スポーツから広く受け入れられたトレーニングおよびコンディショニングの分野に移行したことを反映しています。
主要な成長ドライバー
戦闘スポーツとフィットネスコンディショニングへのグローバルな参加の拡大
MMAが競技スポーツおよびフィットネス分野として急速に台頭することで、機器の需要が大幅に加速しています。北米、ヨーロッパ、アジア太平洋地域での参加が増加しており、MMAジム、ユースアカデミー、従来のフィットネスセンターでのクロストレーニングプログラムの拡大がその要因です。消費者がストライキングベースのワークアウトをますます取り入れる中で、グローブ、パッド、防護具は必須の購入カテゴリとして残っています。主要なMMAプロモーション、アスリートの支持、ストリーミングプラットフォームがグローバルな視認性を高め、より多くのユーザーが構造化されたトレーニングルーチンを採用するよう促しています。フィットネスチェーンがMMAカーディオクラスを統合することでユーザーベースがさらに広がり、激しい使用サイクルによる機器の定期的な交換を促しています。レクリエーションフィットネスシーカーからアマチュアファイターまでの参加の拡大は、価格帯にわたる持続的で多層的な機器の需要を生み出しています。
- 例えば、UFC Apex施設は、4KおよびHDカメラシステム、ロボットカメラ制御室、リモート操作ヘッドを含むプロフェッショナルな放送セットアップを使用してライブファイトの制作をサポートしています。この会場には、公式の機器リストに記載されているように、Shureのワイヤレスマイクロフォンシステムも生産チェーンに統合されています。このセットアップにより、グローバルなUFC放送中に一貫した音声・映像品質が確保されます。
安全意識の向上と規制要件の強化
より安全な戦闘スポーツの推進が、認定された防護具の採用を促進しています。スポーツ連盟、ジム運営者、イベント主催者は、検証済みのヘッドギア、シンガード、マウスガード、グロインプロテクションを義務付ける厳格な安全基準を施行しています。衝撃関連の怪我に対する意識の高まりが、消費者に高品質で衝撃吸収性のある機器を好むよう促しています。多層フォームシステム、耐湿性パッド、強化ステッチ、エルゴノミックなヘッドギアデザインなどの防護革新が怪我のリスクを軽減し、プレミアムアップグレードを促進しています。安全規制がより厳しい小児およびユースMMAプログラムが防護具の購入に強く貢献しています。MMAが組織化されたリーグやトーナメントを持つ構造化された分野に進化するにつれて、安全基準の遵守が急速に拡大し、防護具が最も急成長しているカテゴリの一つとして位置づけられています。
- 例えば、Twins SpecialのSGL-10シンガードは、高密度の多層フォームパッドと100%本物のタイレザーを使用して、トレーニング中の強力な衝撃吸収を提供します。デザインには、ダブルフックアンドループストラップと安定したフィット感を提供するプリカーブドエルゴノミックプロファイルが含まれています。各ペアはタイで手作りされており、格闘技用品におけるブランドの確立された職人技を反映しています。
電子商取引とダイレクト・トゥ・コンシューマー(D2C)ブランド戦略の成長
デジタル化は購買行動を変革し続けており、オンラインプラットフォームがMMA機器の主要な需要ドライバーとなっています。ブランドは、eコマースマーケットプレイス、D2Cチャネル、ソーシャルコマース統合を活用して、より広いオーディエンスに低い流通コストでリーチしています。デジタルストアフロントは、広範な製品の品揃え、インフルエンサー主導のマーケティング、AI駆動の製品推奨を可能にし、消費者のエンゲージメントを高めます。手巻き、アパレル、交換用グローブのサブスクリプションベースの購入サイクルも注目を集めています。オンラインチャネルは、製品の比較、ユーザーレビュー、便利な返品をサポートし、特に初めてのユーザーがサイズや素材の仕様を選ぶ際に有益です。ブランドがより迅速な配送、オムニチャネル戦略、カスタマイズされたデジタルキャンペーンを展開するにつれて、オンライン小売はそのシェアを拡大し続け、人口統計全体で一貫した機器販売を促進しています。
主要なトレンドと機会
先進素材とパフォーマンス向上デザインの統合
素材の革新は、耐久性、衝撃吸収、通気性、エルゴノミックな快適性を提供する機器を製造する際の決定的なトレンドとして浮上しています。高密度フォーム複合材、マイクロファイバー革、通気性のあるメッシュライニング、吸湿性のある生地が、グローブや保護具にますます統合されています。充填技術が強化された軽量パンチングバッグは、床への負担を軽減しながら、リアルな衝撃応答を維持します。カスタムフィットのマウスガードと解剖学的に形作られたシンガードは、より高い保護とトレーニングの快適さを提供します。消費者がパフォーマンスと耐久性を最適化した機器を求める中、技術的な素材のアップグレードに投資するブランドは競争優位を得ます。これにより、上級ユーザーや優れた感触、耐久性、精密なサポートを求めるプロフェッショナルを対象としたプレミアム製品ラインの機会が生まれます。
- 例えば、Budo NordのWKF認定ヘッドギアは、CE認証を受けており、EN 13277-4基準に基づいてテストされています。この基準では、伝達される衝撃力が2 kNを下回る必要があります。このモデルには、ユース競技カテゴリーで使用される透明な保護マスクが含まれており、世界空手連盟が定義した安全基準を満たしています。
フィットネスのハイブリッド化とクロストレーニングの応用の拡大
MMAにインスパイアされたトレーニングは、格闘ジムを超えて主流のフィットネス環境に拡大し続けています。打撃ドリル、コンディショニングサーキット、アジリティルーチン、筋力トレーニングを組み合わせたハイブリッドワークアウト形式が、機器メーカーに新たな機会を創出しています。パンチングバッグ、ミット、マットは、ブートキャンプ、高強度インターバルトレーニング(HIIT)セッション、機能的フィットネスプログラムに一般的に統合されています。このシフトにより、競技者以外の一般的なジムユーザーが高カロリーで全身を鍛えるトレーニング体験を求める需要が広がっています。このトレンドは、初心者向けの軽量機器やホームジム用に設計されたモジュラーキットの生産を促進します。メーカーは、動的なクロストレーニングの応用を求める多様なフィットネスエコシステムにアピールすることで利益を得ます。
- 例えば、EverlastのHydroStrikeヘビーバッグは水で満たすように設計されており、HydroStrike技術を使用して打撃吸収を強化し、より自然な衝撃感を提供します。水のコアは、従来の繊維で満たされたバッグと比較して、手首や肘への負担を軽減します。このデザインは、低衝撃のトレーニング機器を求めるフィットネスユーザーの間で人気があります。
ホームトレーニングとコンパクトなMMA機器の人気の高まり
家庭でのフィットネスは、特に消費者が従来のジム以外で柔軟なトレーニングソリューションを求める中で、大きな機会を提供し続けています。コンパクトなパンチングバッグ、ポータブルパッド、折りたたみマット、初心者用グローブセットは、ホームワークアウトスペースを構築する個人によってますます購入されています。ソーシャルメディアのチュートリアル、バーチャルコーチングプログラム、オンラインMMAクラスは、構造化されたトレーニングパスを提供することでこの傾向を加速させています。メーカーは、省スペース設計、簡単な収納機能、小さな生活環境に適した多目的機器で対応しています。市場は、高品質な家庭用フィットネスセットアップへの消費者の投資意欲の高まりから恩恵を受け、ユーザーフレンドリーなMMAトレーニング必需品への持続的な需要を生み出しています。
主な課題
市場における低品質な偽造品の蔓延
MMA機器業界は、オンライン市場にあふれる偽造品や劣悪品からの継続的な課題に直面しています。これらのアイテムはしばしば主要ブランドを模倣しますが、耐久性、安全性、性能を損なう劣悪な材料を使用しています。偽造品は怪我を引き起こし、顧客の信頼を損ない、確立されたメーカーの信頼性を損なう可能性があります。この問題は、規制されていないサードパーティの販売者やグローバル化したeコマースネットワークによって悪化し、取り締まりが困難です。プレミアムブランドは、偽造防止技術、認証システム、啓発キャンペーンへの投資を増やさざるを得ません。安全でない偽造ギアの存在は、規制機関やジムに品質チェックを強化する圧力をかけ、バリューチェーン全体の運営コストを引き上げています。
高い摩耗率による交換コストの増加
MMA機器は、高衝撃の使用、汗の影響、反復的なトレーニングサイクルによって大きな摩耗を受けます。グローブはパッドの一体性を失い、ラップはほつれ、マウスガードは劣化し、防護具は時間とともに劣化し、頻繁な交換の必要が生じます。これにより継続的な収益が生まれる一方で、初心者やフィットネスユーザーにとっては、プレミアム機器の維持が高価であると感じる可能性があり、コストの壁を引き上げます。ジムは、衛生と安全基準を維持するために共有機器を頻繁に交換するため、コストが上昇します。価格に敏感な消費者は、より安価な代替品にシフトする可能性があり、ブランド間の競争を激化させ、利益率を圧迫します。この課題は、メーカーが耐久性、手頃な価格、材料の革新をバランスさせる必要性を強調しています。
地域分析
北米
北米は、組織化されたMMAへの強い参加、確立されたトレーニング施設、プレミアム保護具の高い採用によって、35〜38%の最大の市場シェアを保持しています。この地域は、主要なMMAプロモーションの影響から恩恵を受けており、これによりアスリートとフィットネスユーザーの両方の間で機器の需要が大幅に増加しています。若者向けプログラムの拡大と商業ジムによる継続的な投資が、カテゴリーの成長をさらに支えています。消費者は、ブランドのグローブ、パフォーマンスアパレル、認定された安全機器を強く好んでいます。主要メーカーと先進的な小売ネットワークの存在が、北米の世界市場における支配的な地位を強化しています。
ヨーロッパ
ヨーロッパは、世界需要の約25〜27%を占めており、格闘技への関心の高まり、ジム会員数の増加、イギリス、ドイツ、フランス、東ヨーロッパでのMMAアカデミーの拡大に支えられています。安全性に対する強い規制の重視が、認定された保護具の採用を促進しています。テレビ放送されるイベントや地域トーナメントを通じてスポーツの可視性が高まることで、アマチュアやセミプロフェッショナルのカテゴリーでの機器のアップグレードが進んでいます。Eコマースの成長により国際ブランドへのアクセスが向上し、専門小売店は引き続き上級ユーザーに対応しています。ヨーロッパの多様な消費者基盤が、グローブ、アパレル、トレーニング機器全体の需要を強化しています。
アジア太平洋
アジア太平洋は、世界市場の23〜25%を占め、MMA組織の急速な拡大、若者の参加増加、都市フィットネスへの関与の高まりにより、最も急成長している地域として浮上しています。中国、日本、韓国、オーストラリアなどの国々では、MMAにインスパイアされたフィットネスプログラムの採用が進んでいます。手頃な価格の製造が、特にグローブ、パッド、アパレルの競争力のある価格の機器の供給を促進しています。この地域はまた、政府支援のスポーツ開発イニシアチブやブティック格闘ジムの急増から恩恵を受けています。アジア太平洋の中産階級の消費者基盤の拡大とデジタル小売の浸透が、あらゆるスキルレベルでの機器需要を加速させ続けています。
ラテンアメリカ
ラテンアメリカは市場の6〜8%を占め、格闘技への強い文化的親和性、地域のMMAリーグの人気の高まり、ブラジル、メキシコ、アルゼンチンでのフィットネスセンターの拡大に支えられています。成長は、特に若年層の消費者の間で、エントリーレベルのグローブ、保護具、家庭用トレーニング機器の需要によって推進されています。手頃な価格が重要な購入要因である一方で、都市のジムが構造化されたMMAプログラムを導入するにつれて、プレミアムセグメントが徐々に拡大しています。Eコマースの採用がブランド製品への幅広いアクセスを提供し、地域が以前の供給制限を克服するのを助けています。ラテンアメリカは、コミュニティベースのトレーニング文化によって推進される安定した成長の勢いを示しています。
中東・アフリカ
中東・アフリカ地域は市場シェアの4〜5%を保持しており、特にUAE、サウジアラビア、南アフリカでの格闘技への関心の高まりに支えられています。政府支援のスポーツイニシアチブや湾岸地域で開催される主要なMMAイベントが機器需要を高めています。成長は、フィットネスクラブが打撃と機能的トレーニングモジュールを統合する都市部に集中しています。消費者は、MMAが主流のフィットネス活動になるにつれて、グローブ、ラップ、基本的な保護具をますます購入しています。限られた現地製造が市場を輸入に依存させていますが、専門小売店やオンラインチャネルの拡大が製品の入手可能性を改善し続けています。
市場セグメンテーション:
製品タイプ別
- グローブ
- 保護具
- ヘッドギア
- シンガード
- マウスガード
- その他の保護具
- トレーニング機器
- パンチングバッグ
- フォーカスミット
- パッド
- その他のトレーニングツール
- アクセサリー
- アパレル
- ハンドラップ
- マット
- その他のアクセサリー
流通チャネル別
- オンラインストア
- オフラインストア
- スポーツ小売店
- 専門店
- その他の実店舗形式
エンドユーザー別
- プロアスリート
- アマチュア
- フィットネス愛好者
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
総合格闘技(MMA)用品市場の競争環境は、世界的なスポーツ用品ブランド、専門の格闘技メーカー、新興の直接消費者向けプレイヤーの混合によって特徴付けられています。主要企業は、手袋、防具、トレーニング用品を差別化するために、素材の革新、エルゴノミクスデザイン、耐久性の向上に注力しています。確立されたブランドは、強力な流通ネットワーク、アスリートの推薦、MMAプロモーションとの提携を活用して市場の可視性を強化しています。一方、D2Cブランドは、積極的なデジタルマーケティング、カスタマイズ可能な製品提供、競争力のある価格設定を通じて競争しています。Eコマースの支配が競争を激化させ、小規模メーカーがより広いオーディエンスに到達できるようになりました。企業は、パフォーマンス期待に応えるために、先進的なフォームコンポジット、強化された縫製技術、通気性のある合成繊維、軽量トレーニングツールへの投資を増やしています。偽造品の懸念が高まる中、プレミアムブランドは認証タグや品質認証プログラムを展開して製品の信頼性を保護しています。全体として、競争はプロのアスリートと急速に拡大するフィットネス志向の消費者セグメントの両方をターゲットにするブランドが増えるにつれて激化し続けています。
主要プレイヤー分析
- RDX Sports Ltd.
- Fairtex Equipment Co. Ltd.
- Venum
- Combat Sports International
- Twins Special Co. Ltd.
- Adidas AG
- Century Martial Arts
- Revgear Sports Co.
- Hayabusa Fightwear Inc.
- Everlast Worldwide Inc.
最近の動向
- 2025年7月、Adidas AG(その格闘技部門を通じて)はWorld Boxingとの公式装備製造契約を締結し、「adidas Combat Sports」ブランドが国際的なマルチスポーツイベントに認定競技用具を提供することを認可されました。
- 2025年2月、Fairtex Equipment Co. Ltd.は2025年の製品ラインナップを発表し、MMAやムエタイトレーニング用のグローブ、すね当て、防具の技術的アップグレードと改良を紹介しました。
レポートのカバレッジ
この調査レポートは、製品タイプ、流通チャネル、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーの概要を示し、彼らのビジネス、製品提供、投資、収益源、主要な用途について詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論しています。レポートは市場のダイナミクス、規制シナリオ、技術の進歩が業界を形成していることについても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価し、最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- ユーザーが耐久性と衝撃安全性を重視するため、プレミアムグローブと防具の採用が増加します。
- MMAにインスパイアされたフィットネスプログラムが主流のジムで拡大し、初心者向けの機器の需要が増加します。
- eコマースと直接消費者向けチャネルが強化され、より広い製品アクセスと迅速な配送を提供します。
- 材料の革新が加速し、グローブやパッドにより軽く、強く、通気性のある複合材料を導入します。
- 家庭用トレーニングセットアップが増加し、コンパクトなパンチングバッグ、マット、ポータブルストライキングツールの販売を促進します。
- プロのアスリートの推薦と世界的なMMAイベントが消費者の購買行動に影響を与え続けます。
- アジア太平洋地域が成長の主要エンジンとして浮上し、ジムネットワークの拡大と若者の参加が支援します。
- ブランドは製品の真正性と消費者の安全を保護するために、偽造防止技術への投資を増やします。
- センサーとパフォーマンストラッキング機能を組み込んだスマートトレーニング機器が注目を集めます。
- 環境に優しい材料を使用した持続可能性を重視した製品ラインが徐々に製造慣行を再形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の総合格闘技用品市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、総合格闘技用具市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた総合格闘技機器市場のセグメントはどれですか?
総合格闘技用具市場の成長を促進している主な要因は何ですか?
総合格闘技用具市場の主要企業はどこですか?
2024年に総合格闘技用具市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 総合格闘技用具市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(the historical period、the forecast period年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の総合格闘技用具市場市場スナップショット
- 2.1.1 市場規模 – 実績(the historical period)および予測(the forecast period) (base year: USD 1,387.5 million → forecast year: USD 1,964.12 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 総合格闘技用具市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 年 対 年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 年
- 2.3.2 数量シェア上位10社 – 年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 総合格闘技用具市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における総合格闘技用具市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 総合格闘技用具市場市場の成長要因
- 3.3 総合格闘技用具市場市場の抑制要因および課題
- 3.4 総合格闘技用具市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 総合格闘技用具市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 総合格闘技用具市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、総合格闘技用具市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 総合格闘技用具市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – the forecast period年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – the forecast period年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 総合格闘技用具市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(the historical period)
- 5.1.2 国別世界輸出数量(the historical period)
- 5.1.3 国別世界輸入金額(the historical period)
- 5.1.4 国別世界輸入数量(the historical period)
- 5.1.5 国別純貿易収支(the historical period)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(the historical period)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は総合格闘技用具市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 総合格闘技用具市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 総合格闘技用具市場市場シェア分析 – 年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 総合格闘技用具市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 総合格闘技用具市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新総合格闘技用具市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の総合格闘技用具市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(年・年)
- 7.1.2 チャネル構成比の推移(the forecast period)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 the forecast period年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の総合格闘技用具市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の総合格闘技用具市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の総合格闘技用具市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの総合格闘技用具市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の総合格闘技用具市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの総合格闘技用具市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 総合格闘技用具市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
