
市場概要:
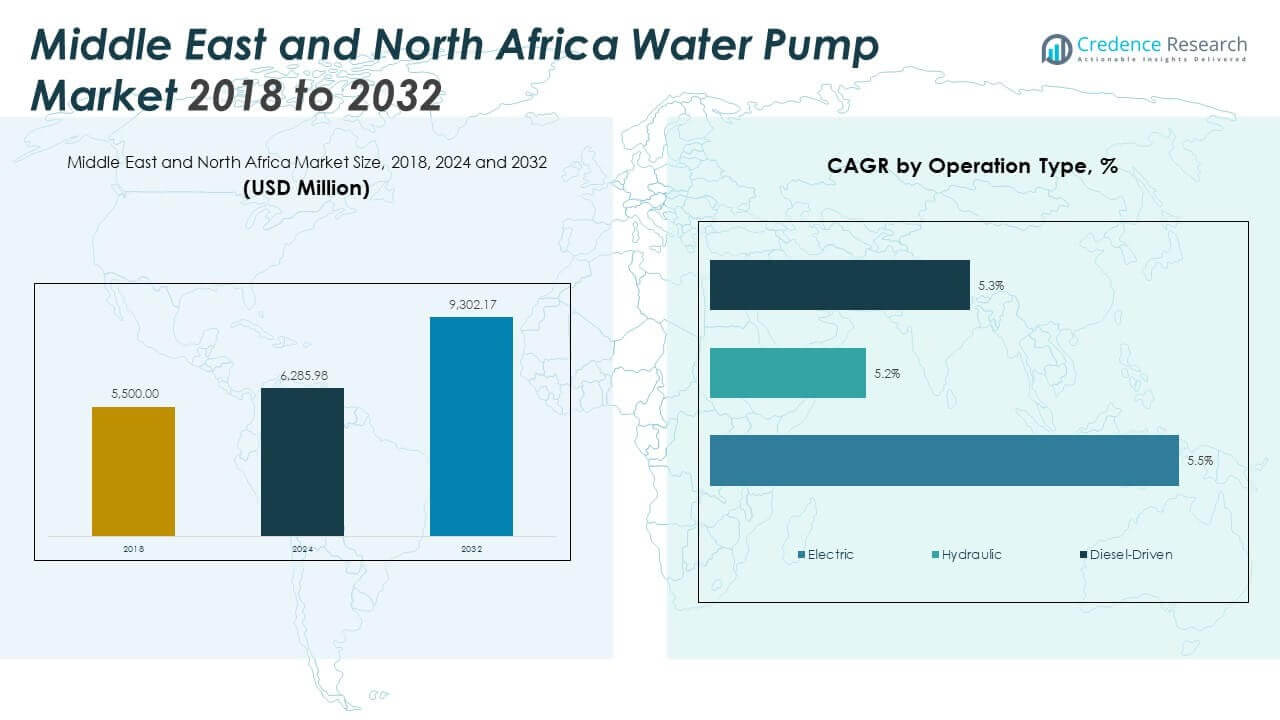
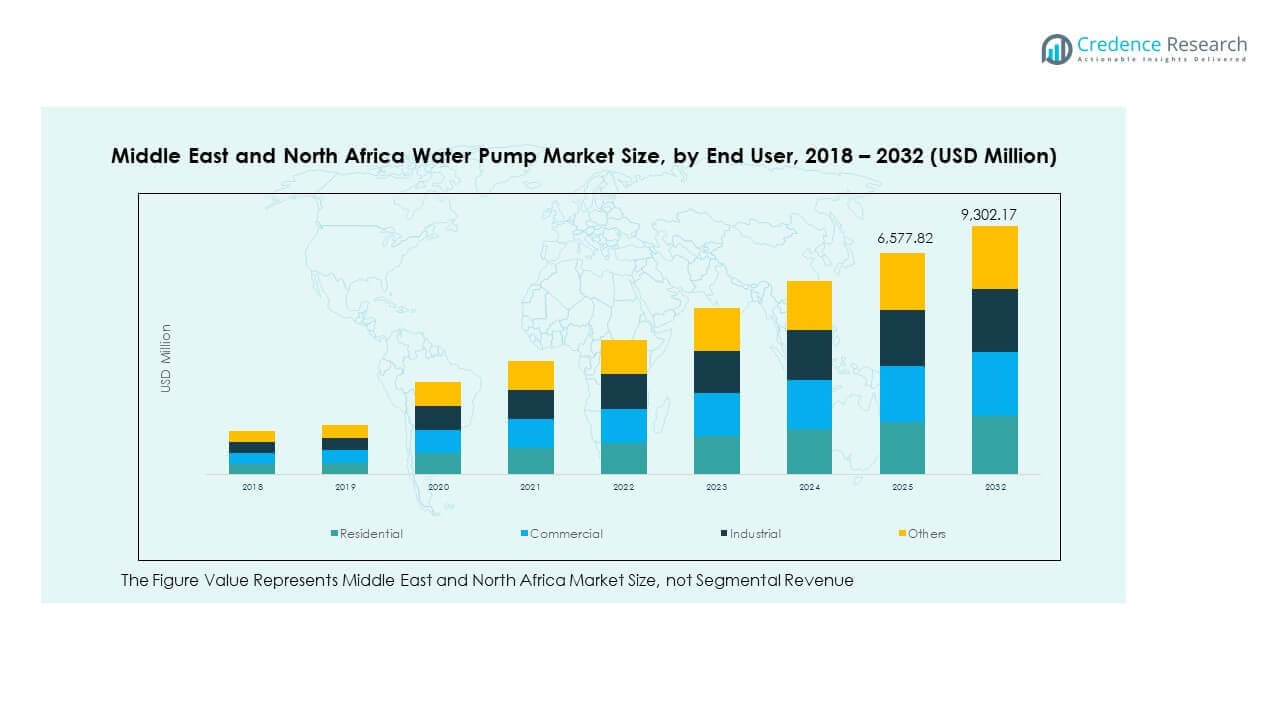
中東および北アフリカの水ポンプ市場規模は、2018年に55億米ドルから2024年に62億8,598万米ドルと評価され、2032年までに93億2,017万米ドルに達すると予測されており、予測期間中のCAGRは5.08%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 中東および北アフリカの水ポンプ市場規模 2024 | 62億8,598万米ドル |
| 中東および北アフリカの水ポンプ市場、CAGR | 5.08% |
| 中東および北アフリカの水ポンプ市場規模 2032 | 93億2,017万米ドル |
市場は乾燥した気候での水ストレスの増加により成長しています。政府は淡水化と水輸送インフラを拡大しています。都市人口の増加は信頼性のある配水システムの需要を高めます。農業は降雨の不確実性の中で灌漑を確保するためにポンプに依存しています。工業活動はプロセスおよびユーティリティ用水の需要を増加させます。エネルギープロジェクトは安定した冷却および循環システムを必要とします。公共施設は老朽化したポンプ資産を置き換えています。効率基準は機器の選択に影響を与えます。長期的な水の安全保障計画が需要を支えています。
市場は明確な地域リーダーシップと新興成長ゾーンを示しています。湾岸諸国は強力な淡水化投資によりリードしています。サウジアラビアとUAEは大規模インフラプログラムを支配しています。これらの国は長期的な水の安全保障に焦点を当てています。北アフリカは農業および市町村ネットワークからの強い需要を示しています。エジプトは灌漑および都市用水プロジェクトを通じてリードしています。モロッコとアルジェリアはインフラのアップグレードで台頭しています。沿岸地域は高度なポンプの採用を促進しています。内陸地域は農業を通じてボリューム需要を支えています。
市場の洞察
- 市場は2018年の55億米ドルから2024年には62.85億米ドルに拡大し、2032年までに93.02億米ドルに達すると予測されており、持続的な水インフラ投資により5.08%のCAGRを示しています。
- 湾岸諸国は大規模な淡水化能力により約48%のシェアを持ち、次いで北アフリカが農業と市町村ネットワークに支えられ約34%を占め、残りのMENA地域は徐々にインフラを改善することで約18%を占めています。
- 北アフリカは灌漑の近代化、都市の水プロジェクト、廃水処理システムへの公共投資に支えられ、約34%のシェアで最も成長が速い地域として浮上しています。
- 運用タイプ別では、電動ポンプが5.5%のCAGRで最も強い勢いを示し、グリッドアクセスの増加、効率重視、市町村および産業ネットワークでの好みを反映しています。
- ディーゼル駆動ポンプは5.3%のCAGRで成長し、油圧ポンプは5.2%で拡大し、遠隔操作、農業利用、重工業用途に支えられています。
市場の推進要因:
水不足の深刻化と長期的な水移送システムへの依存
中東および北アフリカの水ポンプ市場は、慢性的な淡水不足により成長しています。自然の水源は国によって不均一で限られています。政府は供給の継続性のために設計された移送システムに依存しています。都市部は長距離の水移動にポンプを依存しています。これは人口密集地帯での圧力バランスをサポートします。農村地域も基本的なアクセスのためにポンプに依存しています。気候の変動性が制御された水流への依存を高めています。国家水安全プログラムは機械的信頼性を優先します。インフラ当局はシステムの途切れない性能を強調しています。
- 例えば、サウジアラビアのラス・アル・カイル淡水化プラントは、ペルシャ湾から1,036,000立方メートル/日の処理を行うために高容量の取水ポンプを使用しています。
沿岸および内陸地域における淡水化および処理水再利用インフラの拡大
中東および北アフリカの水ポンプ市場は、大規模な淡水化プログラムから恩恵を受けています。沿岸諸国は海水処理施設に多額の投資を行っています。高容量ポンプは取水および排水操作を管理します。処理済み廃水の再利用は都市や産業全体で拡大しています。これは造園や公共施設の非飲用供給をサポートします。政策枠組みは大規模な再利用の採用を奨励しています。ポンプはプロセスの安定性と効率を確保します。耐腐食性が重要な要件となります。長期プロジェクトの期間が交換需要を持続させます。
食料安全保障と水効率政策の下での持続的な農業灌漑需要
中東および北アフリカの水ポンプ市場は灌漑の必要性に結びついています。農業は食料供給の安定性にとって戦略的に重要です。農場は地下水や運河の分配にポンプを依存しています。これは降雨の不確実性の下で制御された灌漑を可能にします。政府は農村プログラムを通じて灌漑の改善を支援しています。農家は水効率を向上させるシステムを採用しています。圧力制御はフィールド損失を減少させるのに役立ちます。作物収量の安定性が機器の使用を促進します。農業の回復力計画が需要を強化します。
信頼性の高い公共水システムを必要とする産業およびエネルギー部門のインフラ拡大
中東および北アフリカの水ポンプ市場は、産業成長と一致しています。製造施設は安定した水循環を必要とします。エネルギープロジェクトは冷却とユーティリティのためにポンプに依存しています。高負荷条件下での運用の継続性を確保します。産業クラスターは都市圏の近くに拡大しています。インフラ計画者は高性能ポンプシステムを指定します。信頼性基準がサプライヤーの選択に影響を与えます。エネルギーの多様化は補助的な水需要を支えます。産業の近代化は長期使用を持続させます。
- 例えば、サウジアラビアのラス・アル=カイル産業複合施設は、大規模な海水冷却および取水ポンプシステムを運用し、発電および関連する産業施設に信頼性のある冷却水を供給しています。
市場動向:
運用コストを抑えるためのエネルギー効率の高いポンプ設計の好みの高まり
中東および北アフリカの水ポンプ市場は、効率向上に焦点を当てています。ユーティリティは電力消費の削減を求めています。エネルギー効率の高いモーターが調達の優先事項となっています。これはライフサイクル運用コストの低減をサポートします。公共入札には効率基準が含まれています。機器のアップグレードはエネルギー監査の結果に従います。サプライヤーは電力単位あたりの性能を強調します。コストの透明性が購買決定を形成します。効率指標が交換サイクルに影響を与えます。
大規模な水ネットワーク全体でのデジタル制御とリモート監視の統合
中東および北アフリカの水ポンプ市場はデジタル採用を反映しています。オペレーターは流量と圧力制御のためにセンサーを展開しています。これにより故障検出の精度が向上します。リモートアクセスは手動介入の必要性を減少させます。集中型ダッシュボードがネットワークの監視をサポートします。大規模なユーティリティはデータ対応システムを好みます。メンテナンス計画がより予測的になります。アラートを通じてサービスの継続性が向上します。デジタル準備がサプライヤーの価値を形成します。
- 例えば、UAEのDEWAは、ドバイの水ポンプネットワーク全体にSCADAベースのリモート監視を展開し、故障検出の迅速化、集中制御、手動フィールド介入への依存の削減を実現しました。
高塩分、熱、研磨性のある運用条件に対応するための材料革新
中東および北アフリカの水ポンプ市場は過酷な環境に適応しています。塩水は従来の材料にストレスを与えます。極端な熱は部品の摩耗を加速させます。これにより、特殊な合金やコーティングの使用が促進されます。ステンレス鋼の使用は沿岸資産で拡大しています。複合材料は耐久性のために注目されています。購入者は腐食耐性を慎重に評価します。長寿命が初期コストを上回ります。材料の性能がブランドの信頼を定義します。
- 例えば、KSBはカタールの淡水化施設でAmarex水中ポンプを展開し、高塩分条件に耐え、長期的な運用信頼性をサポートするよう設計されたデュプレックスステンレス鋼のインペラーを使用しています。
供給の信頼性を向上させるための地域組立とローカリゼーションの成長
中東および北アフリカの水ポンプ市場はローカリゼーショントレンドをサポートしています。政府は国内の産業能力を奨励しています。地域組立は納期を短縮します。アフターセールスの対応力が向上します。現地の存在が入札資格をサポートします。スペアパーツのアクセスが容易になります。熟練労働力の利用可能性がメンテナンスの成果を向上させます。サプライチェーンのリスクが減少します。ローカリゼーションが競争のダイナミクスを再形成します。
市場の課題分析:
公共およびユーティリティバイヤーにおける資本コスト圧力と予算制約
中東および北アフリカの水ポンプ市場は価格に敏感です。公共ユーティリティは厳しい予算制限の下で運営されています。大容量ポンプは大きな資本支出を必要とします。老朽化したシステムの交換が遅れます。承認プロセスが調達のタイムラインを延ばします。コスト重視が技術のアップグレードを制限します。低価格の輸入品が競争を激化させます。ライフサイクル評価はバイヤーによって異なります。財務計画が購入決定に影響を与えます。
気候の極端さと不均一なメンテナンスインフラによる運用ストレス
中東および北アフリカの水ポンプ市場は過酷な条件下で運営されています。極端な温度が機械部品に負担をかけます。砂とほこりがシールやベアリングに影響を与えます。メンテナンスの頻度とコストが増加します。水質の変動が材料の寿命に影響を与えます。熟練した技術者の利用可能性が不均一です。遠隔地がサービスアクセスを複雑にします。ダウンタイムのリスクが資産所有者の懸念となります。環境への露出がシステムの耐久性を試します。
市場の機会:
スマートシティ開発と統合型都市水管理プログラム
中東および北アフリカの水ポンプ市場はスマートシティからの機会を得ています。都市プロジェクトは早期にデジタル水システムを組み込みます。これにより先進的なポンプの需要が生まれます。自動制御が効率的な配水をサポートします。都市計画者はスケーラブルなインフラを好みます。データ統合がシステムの可視性を向上させます。長期プロジェクトの展望が安定した需要を保証します。技術の整合性がプレミアムサプライヤーに利益をもたらします。
分散型農村水システムとオフグリッドインフラの拡張
中東および北アフリカの水ポンプ市場は農村プログラムから恩恵を受けています。政府は遠隔地でのアクセス改善を目指しています。分散型システムはコンパクトなポンプユニットに依存しています。これがコミュニティ供給と農業をサポートします。ソーラー対応ポンプは政策支援を引き付けます。開発資金が展開を支援します。地域のサービスモデルが採用を改善します。農村の拡大が市場の範囲を広げます。
市場セグメンテーション分析
ポンプタイプ別
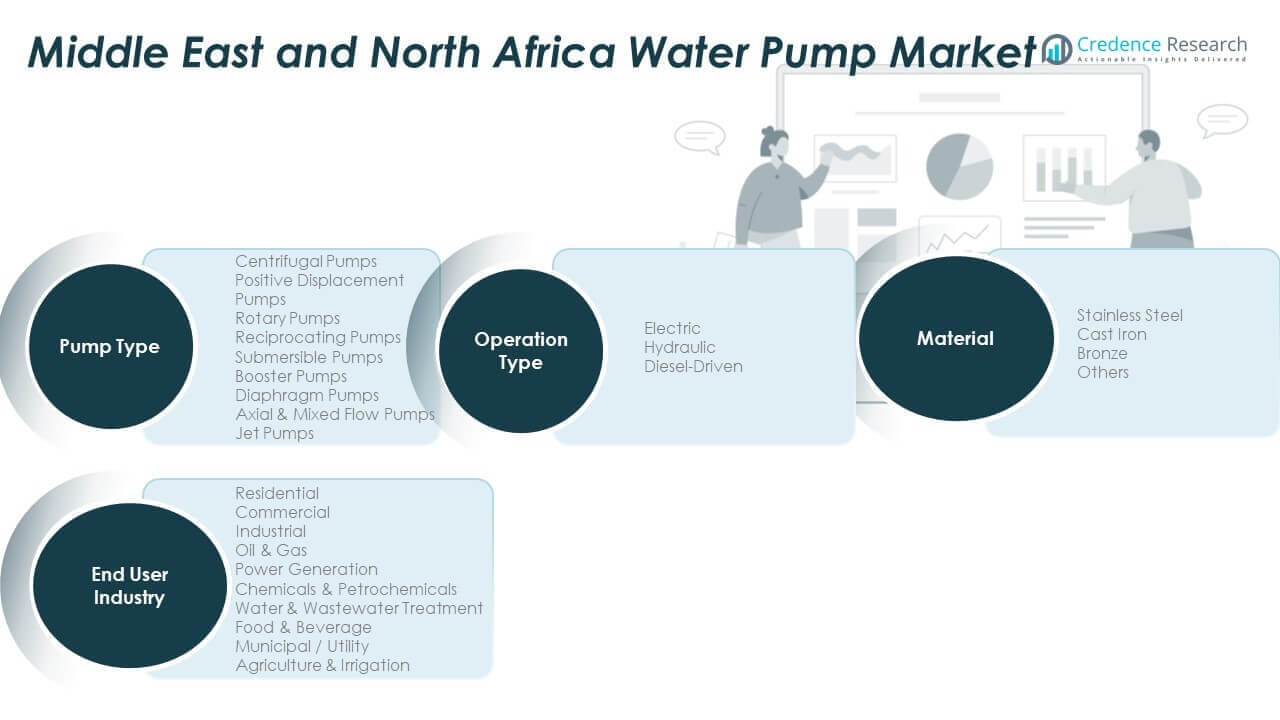
中東および北アフリカの水ポンプ市場は、用途のニーズに基づいてポンプタイプの広範な採用を示しています。遠心ポンプはシンプルな設計と大容量の水に適しているため、支配的です。容積式ポンプとロータリーポンプは、安定した流量と圧力制御を必要とする用途に対応します。往復ポンプは産業環境での高圧業務をサポートします。潜水ポンプは地下水の抽出で強い需要があります。ブースターポンプは都市ネットワークでの圧力安定化をサポートします。ダイヤフラムポンプは腐食性および敏感な流体を扱います。軸流、混流、ジェットポンプは高流量および特定の揚程要件に対応します。
- 例えば、Kirloskar Brothers LimitedのLifterシリーズは、最大38メートルのヘッド能力、毎時5,115リットルの排出量、最大8.5メートルの吸引揚程能力を持ち、農業およびユーティリティ用途をサポートします。
操作タイプ別
中東および北アフリカの水ポンプ市場は、電動操作に対する強い嗜好を反映しています。電動ポンプは、電力網にアクセスできる自治体、住宅、産業ネットワークに適しています。油圧ポンプは、重工業および特殊産業用途をサポートします。ディーゼル駆動のポンプは、遠隔地で依然として重要です。農業と建設は、電力アクセスが限られている場所でディーゼルシステムに依存しています。緊急の水移送でもディーゼル駆動のユニットが好まれます。燃料コストと排出量が、電動システムへの段階的な移行に影響を与えています。
材料別
中東および北アフリカの水ポンプ市場は、運用条件によって材料選択が決定されます。ステンレス鋼は、淡水化および廃水処理用途で主導しています。鋳鉄は、自治体および農業システムで一般的です。青銅は、海洋環境での耐腐食性を必要とするニッチな用途に使用されます。他の材料には、エンジニアードプラスチックや合金が含まれます。材料の選択は、ライフサイクルコストやメンテナンス頻度に影響を与えます。過酷な気候は、耐久性のある材料オプションの需要を高めます。
エンドユーザー産業別
中東および北アフリカの水ポンプ市場は、多様なエンドユーザーにサービスを提供しています。水の分配ニーズにより、自治体および公共事業部門が需要を牽引しています。農業と灌漑は、食糧安全保障のためにポンプに依存しています。住宅および商業ビルは、供給と圧力制御のためにポンプを使用しています。産業ユーザーは、プロセス水のためにポンプを必要としています。石油・ガスおよび発電は、公共事業のためにポンプに依存しています。水および廃水処理は、一貫したインフラ需要を促進します。食品、飲料、化学部門は、制御された衛生的なポンピングシステムを必要としています。
- 例えば、Alkhorayef Water and Power Technologiesは、ダンマームの下水処理施設の拡張に関連する契約を獲得し、ポンプシステムのアップグレードがより高い処理能力と運用効率をサポートしています。
セグメンテーション
ポンプタイプ別
- 遠心ポンプ
- 容積式ポンプ
- 回転ポンプ
- 往復動ポンプ
- 潜水ポンプ
- ブースターポンプ
- ダイアフラムポンプ
- 軸流&混流ポンプ
- ジェットポンプ
操作タイプ別
- 電動
- 油圧
- ディーゼル駆動
材料別
- ステンレス鋼
- 鋳鉄
- 青銅
- その他
エンドユーザー産業別
- 住宅
- 商業
- 産業
- 石油 & ガス
- 発電
- 化学 & 石油化学
- 水 & 廃水処理
- 食品 & 飲料
- 自治体 / 公共事業
- 農業 & 灌漑
地域分析
中東および北アフリカの水ポンプ市場は、世界的なメーカーと強力な地域サプライヤーによって形成された競争構造を特徴としています。多国籍企業は広範な製品ポートフォリオと確立されたブランド信頼を通じてリードしています。これらのプレイヤーは、性能の信頼性、省エネ、長寿命で競争しています。地域企業は、現地生産と迅速なサービスサポートを通じて存在感を強化しています。これは、短い納期と現地のコンプライアンスを求める購入者に利益をもたらします。価格競争力は公共インフラの入札で重要なままです。世界的な企業は、技術的な資格と長期的な実績を通じて大規模プロジェクトをしばしば確保します。
製品の差別化は、中東および北アフリカの水ポンプ市場における競争の中心的な役割を果たしています。主要企業は、高効率モーター、耐腐食性材料、デジタル監視機能に注力しています。これにより、サプライヤーは過酷な気候条件と高負荷サイクルに対応できます。製品ライン全体の標準化は、コスト管理を助けます。カスタムエンジニアリングの能力は、淡水化および産業プロジェクトの入札を強化します。技術統合はライフサイクル価値の位置付けをサポートします。サプライヤーは地域の水とエネルギー政策に合わせて提供を調整します。
サービス能力は、中東および北アフリカの水ポンプ市場における競争力の地位に強く影響します。企業は地域のサービスセンターと訓練された技術チームに投資しています。これにより、メンテナンスの対応と稼働時間の保証が改善されます。長期のサービス契約は、継続的な収益をサポートします。地元のディストリビューターとのパートナーシップは市場の拡大を助けます。公共および産業の購入者は、実績のあるアフターサービスの強さを持つベンダーを好みます。競争の激しさは、インフラ投資の規模によって中程度から高程度のままです。戦略的な現地化と技術的な信頼性が長期的な成功を定義します。
主要プレイヤー分析
- Grundfos
- Xylem Inc.
- KSBグループ
- Sulzer Ltd.
- Wilo SE
競争分析
中東・北アフリカの水ポンプ市場は、世界的なメーカーと地域に根ざしたサプライヤーの間で激しい競争が見られます。国際企業は、幅広い製品ポートフォリオ、確立されたエンジニアリング基準、長期プロジェクトの実績を通じてリードしています。これらの企業は、過酷な気候条件下での信頼性、効率性、耐久性を競っています。地域のプレイヤーは、コスト管理、地元での製造、迅速な対応を通じて地位を強化しています。これにより、公共事業の要件や入札基準により密接に対応することが可能です。特に政府資金によるインフラプロジェクトでは、価格感度が高いままです。技術力は差別化を形作り、エネルギー効率の高いモーターや耐腐食設計に重点を置いています。デジタル監視機能は、大規模システムにおけるプレミアムポジショニングをサポートします。サービスの到達範囲は、サプライヤー選定において重要な役割を果たします。ベンダーは地域のサービス拠点やスペアパーツの供給に投資しています。長期サービス契約は、顧客維持と稼働時間の保証を改善します。地元のパートナーシップは、流通と規制遵守をサポートします。購入者は、強力なアフターセールス能力と技術サポートを持つサプライヤーを好みます。競争は、自治体、農業、公共事業のセグメントで激しいままです。
最近の動向
- 2025年1月、Wilo SEはドバイ製造施設の能力を倍増させました。この拡張により、地域の需要増加により良く対応し、中東・アフリカ市場向けの輸出拠点を確立します。
レポートのカバレッジ
この調査レポートは、ポンプタイプ、操作タイプ、素材、エンドユーザー産業に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要な用途を詳細に記載しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても論じています。レポートは、市場を形成する市場動向、規制シナリオ、技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- インフラ投資は、自治体、産業、公共水道システム全体で安定した需要を維持します。
- 淡水化および廃水再利用プロジェクトは、ポンプソリューションの長期的な需要の要となります。
- 都市の拡大は、都市全体での圧力管理と水分配の要件を増加させます。
- 農業の近代化は、効率的な灌漑に焦点を当てたポンプシステムの採用を支援します。
- エネルギー効率の期待が製品設計と調達の好みに影響を与えます。
- デジタル監視と制御の統合は、大規模ネットワークでの重要性を増します。
- 製造と組立の現地化は、供給の安全性とサービスの到達範囲を向上させます。
- 厳しい気候条件は、耐久性と耐腐食性のある材料の需要を促進します。
- 公共入札は、強力なアフターサービスとサービス能力を持つサプライヤーを引き続き優先します。
- 水の安全性に関する政策の焦点は、地域インフラ計画においてポンプを中心に据え続けます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
中東および北アフリカの水ポンプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、中東および北アフリカの水ポンプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に中東および北アフリカの水ポンプ市場で最も大きなシェアを持っていたセグメントはどれですか?
中東および北アフリカの水ポンプ市場の成長を促進している主な要因は何ですか?
中東および北アフリカの水ポンプ市場における主要企業はどこですか?
2024年に中東および北アフリカの水ポンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 中東および北アフリカの水ポンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の中東および北アフリカの水ポンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,285.98 million → 2032: USD 9,302.17 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 中東および北アフリカの水ポンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 中東および北アフリカの水ポンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における中東および北アフリカの水ポンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 中東および北アフリカの水ポンプ市場市場の成長要因
- 3.3 中東および北アフリカの水ポンプ市場市場の抑制要因および課題
- 3.4 中東および北アフリカの水ポンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 中東および北アフリカの水ポンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 中東および北アフリカの水ポンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、中東および北アフリカの水ポンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 中東および北アフリカの水ポンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 中東および北アフリカの水ポンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は中東および北アフリカの水ポンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 中東および北アフリカの水ポンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 中東および北アフリカの水ポンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 中東および北アフリカの水ポンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 中東および北アフリカの水ポンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新中東および北アフリカの水ポンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の中東および北アフリカの水ポンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の中東および北アフリカの水ポンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の中東および北アフリカの水ポンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の中東および北アフリカの水ポンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの中東および北アフリカの水ポンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の中東および北アフリカの水ポンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの中東および北アフリカの水ポンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 中東および北アフリカの水ポンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
