
市場概要
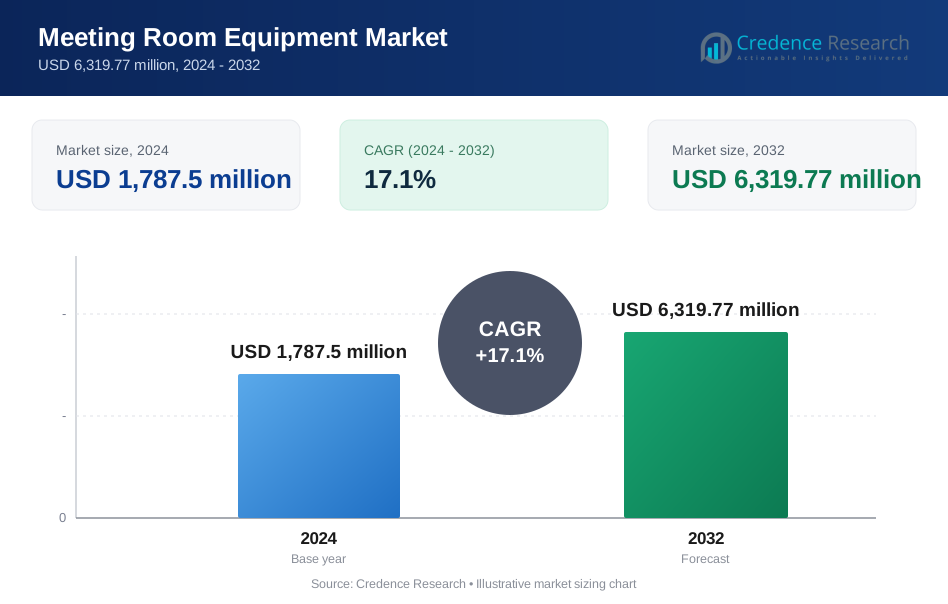
会議室機器市場は2024年に17億8,750万米ドルと評価され、2032年までに63億1,977万米ドルに達すると予測されており、予測期間(2025年~2032年)において年平均成長率(CAGR)17.1%を記録しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 会議室機器市場規模 2024 | 17億8,750万米ドル |
| 会議室機器市場、CAGR | 17.1% |
| 会議室機器市場規模 2032 | 63億1,977万米ドル |
会議室機器市場は、Polycom(Plantronics, Inc.)、ZTE Corporation、Adobe Systems Incorporated、Cisco Systems, Inc.、Zoom Video Communications, Inc.、Huawei Technologies Co., Ltd.、LogMeIn, Inc.、Alphabet Inc.(Google)、Microsoft Corporationなどの技術および通信のリーダーによって形成されています。これらの企業は、先進的なビデオ会議システム、AI対応のコラボレーションツール、統合コミュニケーションプラットフォーム、クラウド管理デバイスを通じて企業の生産性を強化し、競争しています。北米は依然として主要な地域であり、32~34%の市場シェアを占めており、強力なハイブリッドワークの採用、急速なデジタルトランスフォーメーション、企業環境におけるTeams Rooms、Zoom Rooms、Google Meet認定ハードウェアの高い導入によって支えられています。
市場の洞察
- 会議室機器市場は2024年に17億8,750万米ドルと評価され、2032年までに63億1,977万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)17.1%を記録します。
- 需要はハイブリッドワーク環境の急速な拡大によって牽引されており、企業は分散したチーム間でのシームレスなコラボレーションをサポートするために、AI対応カメラ、高度なオーディオシステム、統合コミュニケーション認定ハードウェアで会議室をアップグレードしています。
- 市場のトレンドは、センサー、自動化、データ分析を備えたスマートルーム技術、クラウド管理デバイス、オールインワンビデオバーの採用が増加していることを示しています。これにより、部屋の利用効率とユーザー体験が最適化されます。
- Cisco、Microsoft、Zoom、Google、Poly、Huaweiなどの主要プレーヤーが統合コラボレーションスイートで積極的に革新を進める中、競争が激化しています。しかし、高い導入コストと相互運用性の課題が中小企業や新興市場にとって主要な制約となっています。
- 地域別では、北米が32〜34%のシェアでリードし、次いでヨーロッパが26〜28%を占め、APACは28〜30%を占めて最も急速に拡大しています。セグメント別では、会議カメラが主要なタイプシェアを持ち、大企業が最も高い支出をしています。
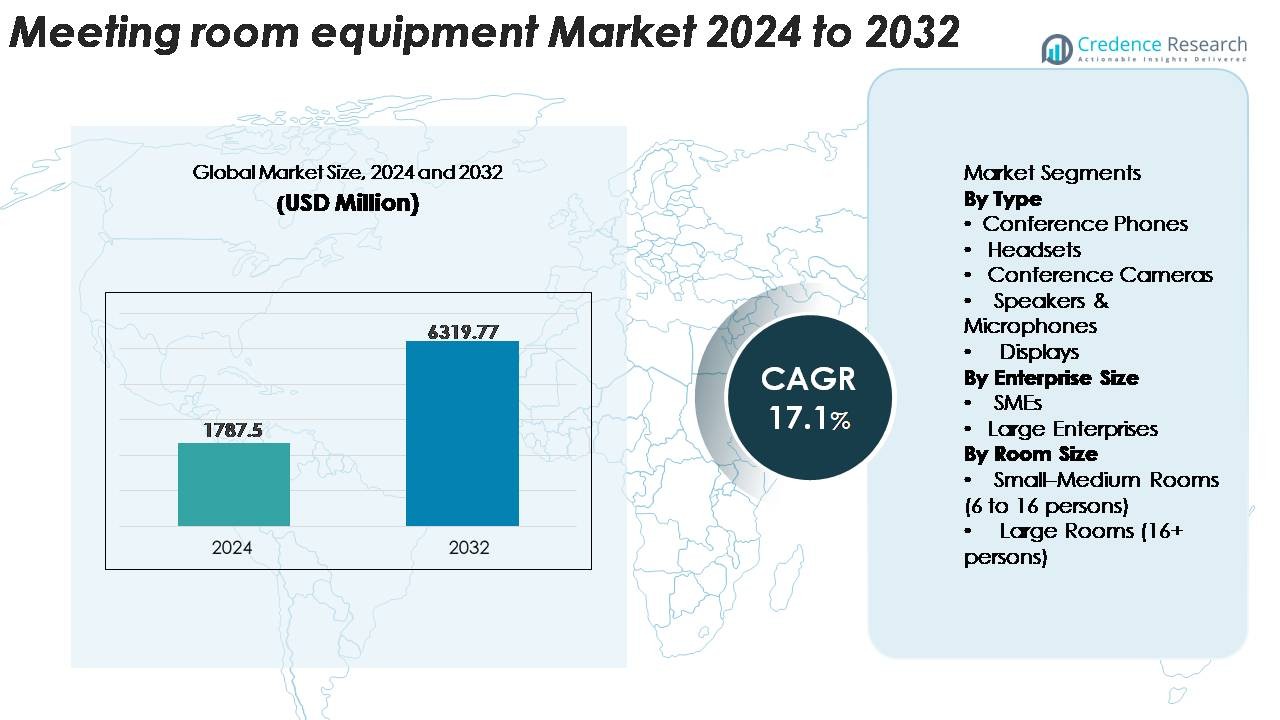 市場セグメンテーション分析:
タイプ別
会議カメラは、ハイブリッドおよび分散型の労働力のために高解像度のビデオコラボレーションを優先する組織により、会議室機器市場で最大のシェアを持つ主要なタイプセグメントです。需要は、AI強化フレーミング、ノイズ抑制、マルチストリーム機能の採用によって強化され、会議の公平性とユーザー体験が向上します。会議用電話とスピーカー&マイクロフォンは、大規模で音響的に挑戦的な環境での音声の明瞭さを向上させるために企業がアップグレードする中で引き続き注目されています。一方、ディスプレイはインタラクティブホワイトボードやタッチスクリーン対応のコラボレーションスイートへのシフトから恩恵を受けています。ヘッドセットは個別の会議には不可欠ですが、部屋レベルの投資では小さな割合を占めています。
- 例えば、LogitechのRally Barは、4Kセンサーと15倍のズーム範囲(5倍光学ズーム+デジタル強化)を統合し、オンボードAIを使用して1秒あたり最大30のビデオストリームを処理し、自動スピーカートラッキングを実現します。
企業規模別
大企業は、広範なマルチサイトコラボレーションのニーズ、大規模な会議インフラストラクチャ、役員会議室、研修ホール、役員スペースの継続的な近代化により、会議室機器の支出で最大のシェアを占めています。彼らの投資サイクルは、統合コミュニケーション(UC)統合、セキュリティ認定デバイス、グローバル接続をサポートするスケーラブルなクラウドネイティブ会議プラットフォームをますます優先しています。中小企業(SME)は、ハイブリッドワークの採用が拡大し、低メンテナンスでプラグアンドプレイのハードウェアがよりアクセスしやすくなる中で、急成長しているセグメントです。バンドル会議キットとサブスクリプションベースのデバイス管理モデルが中小企業の採用をさらに加速させていますが、全体的な市場貢献は依然として大企業が主導しています。
- 例えば、CiscoのWebex Room Kit Proは、60フレーム/秒でビデオをキャプチャできるクアッドカメラアレイを備えた企業の会議室をサポートし、大規模な部屋のビジュアルワークフローを管理するために最大3つの外部4Kディスプレイと統合します。
部屋のサイズ別
小〜中規模の部屋(6〜16人)は、標準的な会議スペースをハイブリッド対応のコラボレーションルームに変換する動きが広がっているため、展開の最大のシェアを占めています。これらの環境では、パフォーマンスとコスト効率のバランスを取るコンパクトなオールインワンビデオバー、自動追跡カメラ、ワイヤレスプレゼンテーションシステムが好まれます。大規模な部屋(16人以上)は重要な貢献をしていますが、設置の複雑さが高く、大型フォーマットのスペースが少ないため、依然として小さなセグメントにとどまっています。このカテゴリーの需要は、複数カメラのセットアップ、天井アレイマイク、ボードルーム、講堂、トレーニングセンター向けに調整された超広角またはマルチディスプレイ構成によって駆動されます。
主要な成長要因
ハイブリッドおよび柔軟な勤務モデルの拡大
ハイブリッド職場への移行は、分散チームをサポートするためにコラボレーションインフラストラクチャを再設計する中で、会議室機器の採用の最も重要な推進力であり続けています。企業は、リモートと会議室の参加者が平等に参加できるよう、シームレスなビデオとオーディオ体験をますます優先しています。このシフトは、AI強化カメラ、ノイズキャンセリングオーディオシステム、高忠実度マイク、統合コミュニケーション(UC)統合会議ハードウェアなどのインテリジェントなコラボレーションツールの需要を促進します。雇用主は、Microsoft Teams、Zoom、Google Meet、その他のUCプラットフォームとのハードウェア互換性を確保するために、オフィスの場所全体で会議室を標準化しようとしています。ハドルルームや中規模のコラボレーションスペースの普及は、コンパクトでオールインワンの会議ソリューションの必要性をさらに高めています。企業がデジタル生産性と従業員体験で競争する中で、会議室の近代化への投資は、意思決定の改善、コミュニケーションの合理化、運用の非効率性の削減を確保するために不可欠です。これらの要因は、先進的な会議室機器エコシステムの長期的な需要を強化します。
- 例えば、MicrosoftのSurface Hub 2Sは、4K+(3840 × 2560)PixelSenseディスプレイと、30フレーム/秒でキャプチャできる90度の視野角を持つ4Kカメラを使用して、リモート参加者が会議のコンテンツとプレゼンターを高い明瞭度で見ることを可能にします。
AI駆動のコラボレーションと自動化の採用拡大
人工知能は次世代の会議環境の中心となり、会議室ハードウェアの広範なアップグレードを推進しています。AI対応の機能には、自動フレーミング、スピーカートラッキング、音声認識、エコーキャンセル、自動照明と環境調整が含まれ、摩擦のない会議体験を実現します。組織は、ITチームがデバイスの健康状態をリモートで監視し、ファームウェアの更新を適用し、使用パターンを追跡し、部屋の利用を最適化できるAI駆動の管理プラットフォームをますます統合しています。インテリジェントなスケジューリングパネルと占有センサーは、職場の分析を強化し、スペースの割り当てと技術投資に関するデータ駆動の意思決定を可能にします。マルチカメラシステムと空間オーディオ技術の出現も、エンゲージメントを向上させ、会議の疲労を軽減します。AI駆動の機能がプロフェッショナルなコラボレーションの標準的な期待となるにつれて、金融、医療、教育、技術を含むさまざまなセクターの企業は、将来に備えた会議室エコシステムにより多くの予算を割り当てています。AI対応デバイスの成長するエコシステムは、市場を強力で持続的な成長に位置付けています。
- 例えば、Logitech Rally Bar Miniは、30フレーム/秒のビデオを処理する4Kイメージセンサーによって駆動されるオンボードAIビューファインダーモジュールを使用して、正確な自動フレーミングとスピーカートラッキングを提供します。
統一コミュニケーションとクラウドプラットフォームの標準化の進展
ハードウェアとクラウドベースの統一コミュニケーションプラットフォームの加速した収束は、強力な市場の触媒として機能します。企業はますます、Zoom Rooms、Microsoft Teams Rooms、Google Meetハードウェア、クラウドPBXシステムとシームレスに統合される会議室機器を必要としています。この標準化は、デバイスの調達を統一し、相互運用性の問題を減らし、地理的に分散したオフィス全体で一貫したユーザー体験を保証します。成長は、レガシー会議システムをスケーラブルで中央管理されたソリューションに置き換えることを奨励するクラウド移行の継続的な取り組みによってさらに支えられています。ハードウェア・アズ・ア・サービスやサブスクリプションベースのデバイスライセンスモデルは、初期費用を抑えながら機器をアップグレードできるようにすることで、企業の手頃さを向上させます。相互運用性認証プログラムも、完全に互換性のあるディスプレイ、カメラ、コントローラー、オーディオシステムの需要を刺激します。クラウドネイティブのコラボレーションが現代のコミュニケーションの基盤となる中、企業は安全でコンプライアンスに準拠し、将来にわたって使用可能な統合会議室ソリューションを優先し、あらゆる規模の組織での採用を促進しています。
主要なトレンドと機会
オールインワンコラボレーションバーとスマートミーティングバンドルの需要急増
市場を再形成する主要なトレンドは、簡単な設置と容易なスケーラビリティを目的としたオールインワンビデオバーとバンドルルームキットの急速な採用です。これらの統合システムは、超高精細カメラ、ビームフォーミングマイクロフォン、ステレオスピーカー、内蔵コンピュートユニットを単一のデバイスに組み合わせています。企業は、ケーブルの複雑さを軽減し、展開を加速し、メンテナンス要件を低減しながら、エンタープライズグレードのパフォーマンスを提供するため、これらのソリューションを好みます。ベンダーは、小規模、中規模、大規模な部屋向けに事前構成されたキットをますます導入しており、企業キャンパス全体での標準化された展開を可能にしています。ディスプレイ、コントローラー、ルームスケジューラー、クラウド管理機能を備えたバンドルパッケージを提供することで、再販業者やインテグレーターが機会を拡大しています。このトレンドは、急速に会議室を拡張している中小企業や組織に大きな利益をもたらし、専門的なAVサポートを必要とせずに高品質の会議設定を展開できます。モジュラーでプラグアンドプレイのシステムに対する成長する好みは、ハードウェアの革新と市場の拡大を引き続き推進します。
· 例えば、Poly Studio X50は、AI駆動の自動フレーミングと最大25フィート(約7.6メートル)のピックアップに対応するビームフォーミングマイクロフォンアレイを備えた4K対応カメラを統合しています。このオールインワンバーには、会議室の明瞭さのために設計されたステレオスピーカーが含まれており、外部PCを必要とせずにネイティブに動作します。
IoT、センサー、オートメーションエコシステムによるスマートルームの成長
インテリジェントで接続された職場への進化は、会議室機器のベンダーにとって大きな機会を提供します。占有検知器、環境センサー、使用分析モジュールを含むセンサーが部屋のシステムに統合され、自動化された部屋のスケジューリング、動的な照明制御、非接触操作、環境の最適化を可能にします。IoT対応デバイスは、施設およびITマネージャーがリアルタイムで部屋のパフォーマンスを監視し、予測保守を可能にし、ダウンタイムを削減します。スマートホワイトボード、ワイヤレスプレゼンテーションソリューション、デジタルコラボレーションツールは、生産性をさらに向上させ、物理的な会議と仮想会議のギャップを埋めます。組織が職場のデジタル化戦略を追求する中で、自動化、省エネルギー、データ駆動のスペースプランニングをサポートする相互接続システムの需要が増加しています。これらの革新は、会議のワークフローを合理化するだけでなく、ユーザーの採用を改善し、従業員の体験を向上させます。IoTで強化された会議環境へのトレンドは、ハードウェア、ソフトウェア、センサー、分析プラットフォームを専門とするベンダーにとって大きな機会を提供します。
- 例えば、CrestronはGLS-OIR-C-CNモデルなどのさまざまな占有センサーを提供しており、これらは最大2,000平方フィート(約185平方メートル)のエリアで占有を検知するために受動赤外線(PIR)技術を使用しています。
教育、医療、政府部門からの需要の増加
企業オフィスを超えて、デジタルトランスフォーメーションの取り組みを加速している制度的セクターからの大きな成長機会が生まれています。大学、トレーニング機関、スマート教室は、ハイブリッド学習、リモート教育、キャンパス全体のコラボレーションをサポートするために、先進的な会議室機器を迅速に導入しています。医療機関は、高精細カメラと安全な通信プラットフォームを備えた遠隔診療スイートや多分野会議室に投資しています。一方、政府機関や公共機関は、行政効率を向上させ、政策や調整会議へのリモート参加をサポートするために会議スペースをアップグレードしています。これらのセクターでの調達は、長期的な近代化予算、コンプライアンスの義務、および安全で信頼性のある通信インフラに焦点を当てたものです。機関が恒久的なハイブリッドエンゲージメントモデルに移行するにつれて、堅牢で統合された会議室ソリューションの需要は大幅に拡大すると予想されており、ベンダーに持続的な機会を生み出します。
主要な課題
高い導入コストとインフラの制約
強い市場の勢いにもかかわらず、予算の制約と高い設置コストは、特に中小企業や公共部門の組織にとって採用の大きな障壁となっています。包括的な会議室のアップグレードには、ハードウェアの調達だけでなく、音響処理、ネットワークの準備、部屋の再設計、専門的な設置サービスも含まれることがよくあります。より大きな部屋では、天井マイクアレイ、マルチカメラシステム、DSPユニット、制御プロセッサを含む複雑なAVアーキテクチャが必要であり、投資要件を大幅に引き上げます。さらに、古い建物は、現代のビデオ会議セットアップをサポートするために必要な配線、電力分配、またはネットワーク帯域幅を欠いている可能性があります。これらのコストとインフラの課題は、大規模な導入を遅らせ、すべての場所で部屋を完全に標準化することを妨げています。
相互運用性の問題とデバイス管理の複雑さ
多様なコラボレーションプラットフォームとマルチベンダーのハードウェアエコシステム間での互換性を維持することは、特にグローバルなオフィスを運営する企業にとって課題を提起し続けています。異なる部屋ではしばしば異なるメーカーの機器が使用され、パフォーマンスやユーザー体験に一貫性がありません。ファームウェアの更新、デバイスの監視、トラブルシューティングは、ITチームがリモートまたはハイブリッドネットワークを介して機器を管理しなければならない場合、複雑になります。TeamsやZoomなどのUCプラットフォーム間の相互運用性の問題は、展開戦略をさらに複雑にし、追加のライセンスやハードウェアを必要とする場合があります。また、より多くの会議室デバイスが企業ネットワークに接続されるにつれて、サイバーセキュリティの懸念も生じます。これらの管理の複雑さは、運用負担を増加させ、シームレスな会議室の標準化を妨げます。
地域分析
北米
北米は、32〜34%の世界収益を占める会議室機器市場の最大のシェアを持ち、ハイブリッドワークの急速な採用とZoom Rooms、Microsoft Teams Rooms、Google Meetハードウェアなどの統合コミュニケーションプラットフォームの強力な浸透によって推進されています。米国とカナダの大企業は、AI対応カメラ、高度なオーディオシステム、オールインワンのコラボレーションバーを備えた会議室、ハドルスペース、トレーニングセンターを引き続き近代化しています。デジタルトランスフォーメーションへの強力な投資、高い交換サイクル、広範な企業標準化が、スマート会議インフラストラクチャにおける地域のリーダーシップポジションをさらに強化しています。
ヨーロッパ
ヨーロッパは、厳格な企業コミュニケーション標準、リモートコラボレーションの強力な採用、政府支援のデジタルワークプレイスイニシアチブによって支えられ、世界市場の26〜28%を占めています。ドイツ、英国、フランス、北欧諸国では、音響最適化された会議室、マルチカメラセットアップ、インタラクティブディスプレイへの投資が特に高まっています。持続可能でエネルギー効率の高い会議環境へのシフトも、低電力AVシステムやセンサー対応のスマートルームの採用を促進しています。公共部門の機関、大学、ヨーロッパ全体の企業が標準化されたクラウド統合会議室アーキテクチャを求めることで、成長がさらに加速しています。
アジア太平洋(APAC)
アジア太平洋地域は、28〜30%の市場を占め、急速に拡大しており、大規模なオフィス拡張、デジタル化イニシアチブ、中小企業の参加の急増によって急速に成長しています。中国、日本、韓国、インドは、企業キャンパス、コワーキングハブ、教育センター、政府施設での主要な展開を推進しています。AI搭載のコラボレーションデバイス、ワイヤレスプレゼンテーションツール、マルチディスプレイ構成の採用が加速しており、企業は生産性とハイブリッドコラボレーションを優先しています。グローバルなAVメーカーからの投資の増加と地元のハードウェアサプライヤーの台頭が市場浸透をさらに強化し、APACを長期的な成長エンジンとして位置付けています。
ラテンアメリカ
ラテンアメリカは、ブラジル、メキシコ、コロンビア、チリでの段階的なデジタルワークプレイストランスフォーメーションとハイブリッド会議の採用の増加に支えられ、世界需要の6〜8%を占めています。企業はリモートコラボレーションを強化するために、予算に優しい会議カメラ、USBベースのオーディオソリューション、オールインワンのコラボレーションバーをますます導入しています。地域は多国籍企業の拡大と通信インフラへの投資の増加から恩恵を受けています。しかし、コスト感度と国ごとの技術成熟度の不均一性が、より速い採用を制限しています。これらの制約にもかかわらず、組織が会議スペースを近代化して運用効率と接続性を向上させるにつれて、需要は引き続き増加しています。
中東・アフリカ(MEA)
中東・アフリカ地域は、UAE、サウジアラビア、南アフリカでの強力な企業の近代化により、世界市場の4〜5%を占めています。政府のデジタル化、スマートシティプログラム、多国籍企業の拡大への大規模な投資が、プロフェッショナルグレードの会議室機器の導入を支えています。企業は、高度なオーディオシステム、PTZカメラ、大型ディスプレイを優先して、重要な会議環境をサポートしています。教育、医療、公共部門での成長も需要に寄与しています。しかし、新興市場におけるインフラの準備状況や予算の制約の違いが、地域全体のシェアを比較的小さく保っています。
市場セグメンテーション:
タイプ別
- 会議用電話
- ヘッドセット
- 会議用カメラ
- スピーカー&マイクロフォン
- ディスプレイ
企業規模別
- 中小企業(SME)
- 大企業
部屋のサイズ別
- 小〜中規模の部屋(6〜16人)
- 大規模の部屋(16人以上)
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
会議室機器市場の競争環境は、先進的なコラボレーションエコシステムとシームレスなプラットフォーム統合に焦点を当てたグローバルなAV、IT、統合コミュニケーション技術プロバイダーの強力な参加によって特徴付けられています。Logitech、Poly(HP)、Cisco、Crestron、Barco、Sony、Samsung、Lenovoなどの主要ベンダーは、AI駆動のビデオバー、PTZカメラ、ビームフォーミングマイクロフォン、タッチ対応ディスプレイ、クラウド管理制御システムの革新を通じて競争しています。企業は、Microsoft Teams Rooms、Zoom Rooms、Google Meetハードウェアなどの主要なUCプラットフォームとの相互運用性を強調し、企業の採用を強化しています。ソフトウェアプロバイダーとの戦略的パートナーシップ、頻繁なファームウェアアップグレード、オールインワンルームキットへの製品ポートフォリオの拡大が競争をさらに激化させています。多くのベンダーはまた、持続可能性、エネルギー効率の高いコンポーネント、リモートデバイス管理ツールへの投資を行い、企業のIT要件を満たしています。同時に、地域のプレーヤーや新興メーカーは、コスト効果の高い会議ソリューションを提供し、価格競争力を高めています。全体として、市場はダイナミックで、革新主導であり、グローバルなデジタルワークプレースの近代化トレンドによって強く影響を受けています。
主要プレイヤー分析
- Polycom (Plantronics, Inc.)
- ZTE Corporation
- Adobe Systems Incorporated
- Cisco Systems, Inc.
- Zoom Video Communications, Inc.
- Huawei Technologies Co., Ltd.
- LogMeIn, Inc.
- Alphabet, Inc. (Google)
- Microsoft Corporation
最近の動向
- 2025年10月、ZoomはJabraとのパートナーシップを皮切りに、フロントラインワーカー向けアクセサリーを含むハードウェア認証プログラムを拡大しました。この取り組みは、同社の「Zoom Rooms」ハードウェアエコシステムの強化です。詳細はZoomから入手できます。
- 2025年9月、CiscoはRoomOSデバイスの相互運用性を拡張し、会議室機器がZoom、Google Meet、Microsoft Teamsとのネイティブ接続をサポートできるようにしました。
レポートのカバレッジ
この調査レポートは、タイプ、企業規模、ルームサイズ、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望
- ハイブリッドおよびリモートコラボレーションは、あらゆる規模の企業における先進的な会議室機器への持続的な投資を促進し続けます。
- 自動フレーミング、ノイズキャンセリング、複数参加者認識などのAI対応機能は、次世代会議システムの標準となるでしょう。
- オールインワンビデオバーや事前設定されたルームバンドルは、簡素化されたインストールと低メンテナンスのニーズにより、より広く採用されるでしょう。
- クラウド管理デバイスエコシステムが拡大し、リモート監視、自動更新、ITチーム向けの予測メンテナンスを可能にします。
- インタラクティブディスプレイ、デジタルホワイトボード、タッチ対応コラボレーションツールは、現代の会議スペースでの統合が増加するでしょう。
- IoTセンサーとルーム分析プラットフォームは、スペース利用効率、スケジューリング効率、エネルギー管理を向上させます。
- 大企業は支出をリードし続け、中小企業はサブスクリプションベースのハードウェア・アズ・ア・サービスモデルを通じて採用を加速します。
- マルチカメラセットアップと空間オーディオ技術は、高級会議室の没入型会議体験を再定義します。
- 教育、医療、政府部門は、ハイブリッド教育、遠隔医療、行政コラボレーションをサポートするために展開を増加させます。
- 持続可能性を重視した調達は、エネルギー効率が高く、耐久性があり、低排出の会議室デバイスの需要を高めます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
会議室機器市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、会議室機器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた会議室機器のセグメントはどれですか?
会議室機器市場の成長を促進している主な要因は何ですか?
会議室機器市場の主要企業はどこですか?
2024年に会議室機器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 会議室設備市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の会議室設備市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,787.5 million → 2032: USD 6,319.77 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 会議室設備市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 会議室設備市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における会議室設備市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 会議室設備市場市場の成長要因
- 3.3 会議室設備市場市場の抑制要因および課題
- 3.4 会議室設備市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 会議室設備市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 会議室設備市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、会議室設備市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 会議室設備市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 会議室設備市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は会議室設備市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 会議室設備市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 会議室設備市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 会議室設備市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 会議室設備市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新会議室設備市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の会議室設備市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の会議室設備市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の会議室設備市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の会議室設備市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの会議室設備市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の会議室設備市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの会議室設備市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 会議室設備市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
