
市場概要
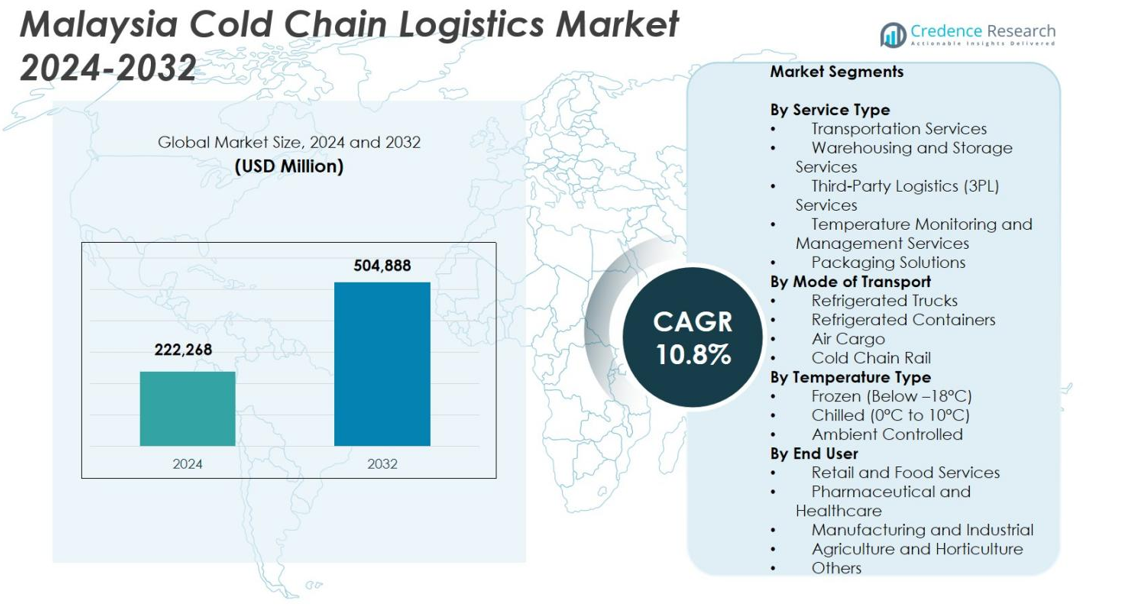
マレーシアのコールドチェーン物流市場の規模は2024年に2,222億6,800万米ドルと評価され、予測期間中に年平均成長率10.8%で拡大し、2032年には5,048億8,800万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のマレーシアコールドチェーン物流市場規模 | 2,222億6,800万米ドル |
| マレーシアコールドチェーン物流市場のCAGR | 10.8% |
| 2032年のマレーシアコールドチェーン物流市場規模 | 5,048億8,800万米ドル |
マレーシアのコールドチェーン物流市場は、先進的な温度管理された保管、輸送、監視機能を提供する確立されたサービスプロバイダーのグループによって形成されています。Cold Room Malaysia (CRM Logistics Solutions)、Tiong Nam Logistics Holdings、SK Cold Chain Solutions、KGW Logistics (Malaysia)、Integrated Cold Chain Logistics (ICCL)、Frio Logistics、IGLO Malaysia Sdn Bhd、NL Cold Chain Network、PKT Logistics Group Sdn Bhd、TASCO Cold Chainなどの主要プレーヤーは、新しい冷蔵倉庫、IoT対応の車両、3PLパートナーシップを通じて運営の足跡を拡大し続けています。地域的には、中央地域が41.6%のシェアで市場をリードしており、強力なインフラ、密集した産業活動、主要港への近接性により、マレーシアのコールドチェーン運営の主要ハブとして位置づけられています。
市場洞察
- マレーシアのコールドチェーン物流市場は2024年に2,222億6,800万米ドルと評価され、2032年には5,048億8,800万米ドルに達し、年平均成長率10.8%で拡大すると予想されています。
- 冷凍・冷蔵食品、医薬品流通、eコマース食料品配送の需要の高まりが、2024年に46.2%のシェアを占めた輸送サービスの強力な採用を促進し続けています。
- 主要なトレンドには、自動化された冷蔵室への急速な投資、IoTベースの車両監視、ハラール対応の冷蔵処理、効率と規制遵守をサポートする多モーダル冷蔵輸送が含まれます。
- Cold Room Malaysia、Tiong Nam Logistics Holdings、SK Cold Chain Solutions、KGW Logistics、ICCL、Frio Logisticsなどの主要プレーヤーは、市場での地位を強化するためにインフラとサービス能力を拡大しています。
- 地域的には、中央地域が41.6%のシェアでリードし、北部地域が22.4%、南部地域が19.3%、東マレーシアが16.7%と続き、国全体で異なる産業基盤と物流能力を反映しています。
市場セグメンテーション分析
サービスタイプ別
マレーシアのコールドチェーン物流市場は、輸送サービスが支配しており、2024年には総市場シェアの42.6%を占めています。これは、食品、製薬、eコマース分野で効率的なラストマイル冷蔵配送の需要が高まっているためです。このセグメントは、車両の拡張、GPS対応の冷蔵トラックへの投資の増加、食品安全規制の遵守から恩恵を受けています。倉庫保管サービスも、急増する冷凍輸入品を管理するために大規模な温度管理施設を必要とする企業によって着実に成長しています。サードパーティの物流プロバイダーは、統合されたコールドチェーンソリューションをますますサポートしており、温度監視および包装ソリューションは、より厳しい品質およびトレーサビリティ基準により拡大しています。
- 例えば、DHLサプライチェーンマレーシアは、新しいマルチコンパートメント冷蔵トラックを追加して温度管理車両を拡大し、リアルタイムのテレマティクスを装備して製薬グレードの配送精度を向上させました。
輸送手段別
冷蔵トラックは、2024年に55.3%のシェアを持ち、このカテゴリーをリードしています。これは、マレーシアの整備された道路インフラを通じて、短距離および都市間の生鮮品の配送において重要な役割を果たしているためです。ハイパーマーケット、オンライン食料品配送、製薬流通の急成長により、柔軟で頻繁な出荷が必要となり、その支配力が強化されています。冷蔵コンテナは、マレーシアの活況を呈するシーフード輸出部門に支えられ、空輸はワクチンやバイオ医薬品の出荷増加により拡大しています。コールドチェーン鉄道輸送は最小限ですが、マレーシアが鉄道物流の近代化を模索する中で長期的な可能性を示しています。
- 例えば、DHLはクアラルンプールの空港フリーゾーンハブに「デュアル認証」コールドチェーン施設を開設し、15–25°Cと2–8°Cの両方の保管を提供しています。これにより、常温に敏感な貨物と冷蔵/冷凍の製薬貨物を混在して取り扱うことが可能になります。
温度タイプ別
冷凍セグメントは、2024年に48.9%の最大シェアを持ち、冷凍肉、シーフード、調理済み食品の強い需要と、長い保存期間の製品を好む消費者の嗜好の高まりに支えられています。冷凍食品の輸入増加とクイックサービスレストランチェーンの拡大により、深冷物流の必要性が高まっています。冷蔵セグメントも、乳製品、生鮮品、ベーカリー商品、製薬品において重要な役割を果たし、0°Cから10°Cの厳密な温度管理が必要なため急速に成長しています。常温管理物流は、特殊商品や温度に敏感な包装食品をサポートし、サプライチェーンの自動化と監視技術の強化によって推進されています。
主要成長要因
食品、飲料、冷凍加工品セクターの拡大
マレーシアの食品・飲料セクター、特に冷凍食品および加工食品カテゴリーの急速な成長は、コールドチェーン物流拡大の主要な触媒となっています。都市化や共働き世帯の増加により、調理済みや冷凍食品への消費者の傾向が高まり、信頼性のある温度管理物流の需要が高まっています。冷凍肉、シーフード、乳製品の輸入の急増もこのニーズを強化しています。ファストフードチェーン、スーパーマーケットの拡大、オンライン食料品プラットフォームの成長は、高度な冷蔵輸送システムによる頻繁な短距離配送を必要としています。食品安全規制やハラール認証基準も、企業に厳格なコールドチェーンの整合性を維持することを促し、冷蔵室、冷凍倉庫、高度な冷蔵トラックへの投資を促進しています。マレーシアがより多くのグローバル食品供給チェーンを統合するにつれ、コールドチェーンの能力は品質保持と輸出競争力の拡大に不可欠となっています。
- 例えば、ネスレ・マレーシアはハーベスト・グルメとネスレ・プロフェッショナルラインの下で冷凍食品のポートフォリオを拡大し、厳格な温度整合性を維持するために冷蔵保存と取り扱いプロセスを改善しました。
医薬品およびヘルスケアサプライチェーンの強力な成長
マレーシアの医薬品およびヘルスケアセクターは、特に温度に敏感なバイオ医薬品、ワクチン、バイオシミラー、特殊医薬品の増加とともに、コールドチェーン物流の採用を大きく促進しています。慢性疾患の増加と医療費の増加は、薬の有効性を維持し、適正流通基準(GDP)を満たすために信頼できるコールドチェーン経路を必要としています。マレーシアのバイオ医薬品製造基盤の拡大と臨床試験活動も、高度に規制された保管および輸送ソリューションの必要性を強化しています。さらに、パンデミック後の環境では、医薬品流通における温度遵守、トレーサビリティ、品質保証に対する意識が高まっています。専門のコールドチェーン施設、断熱包装、IoT対応冷蔵システム、リアルタイム監視プラットフォームへの投資が加速し続けています。医療提供モデルが在宅ケアやデジタルヘルスサービスへとシフトするにつれ、効率的でスケーラブルなラストマイルコールドチェーンインフラの需要が急速に増加しています。
- 例えば、Pharmaniagaは、国の予防接種や専門薬の流通を支援するために、中央倉庫の能力を強化し、冷蔵室をアップグレードし、温度管理された保管を検証しました。
電子商取引の浸透と現代小売の拡大
マレーシアの急成長する電子商取引の状況は、特にオンライン食料品、ミールキット配達、生鮮食品のセグメントにおいて、コールドチェーン物流の需要を大幅に加速させています。消費者は冷凍食品、乳製品、シーフード、調理済み食品の自宅配達をますます好むようになり、企業はラストマイルの温度管理能力を強化する必要があります。主要な小売チェーンやハイパーマーケットは、製品の新鮮さを確保するために冷蔵室、冷蔵トラック、自動仕分けシステムに大きく依存するオムニチャネル運営を拡大しています。政府主導のデジタル化イニシアチブとスマート物流インフラへの投資がこの成長をさらに支えています。クラウドベースのコールドチェーン管理システム、リアルタイムの温度追跡、予測分析が運用効率を向上させ、腐敗を減少させます。配送速度と新鮮さに対する消費者の期待が高まる中、物流プロバイダーは多区画冷凍車、マイクロフルフィルメントセンター、最適化された都市配送ハブに投資し続け、強力で持続的な市場拡大を推進しています。
主要なトレンドと機会
高度な監視、オートメーション、IoT技術の採用
技術革新はマレーシアのコールドチェーン物流の状況を再構築し、革新とパフォーマンス改善の大きな機会を生み出しています。IoT対応のセンサー、テレマティクス、RFIDタグ、GPS統合冷凍システムは、温度、湿度、設備のパフォーマンスをリアルタイムで可視化し、腐敗のリスクを大幅に低減します。ロボットパレタイザー、自動回収システム、AI駆動の需要予測などの冷蔵施設におけるオートメーションは、スループットを向上させ、運用エラーを最小限に抑えます。予測保守とデジタルツインモデルは、車両の信頼性とエネルギー使用をさらに最適化します。企業がより高いサプライチェーンの透明性とコンプライアンスを求める中、統合されたコールドチェーンソフトウェアプラットフォームの需要が急速に増加しています。このトレンドは、技術ベンダー、物流プロバイダー、データ分析会社が食品、製薬、小売アプリケーションに特化した高度なデジタルソリューションを導入する道を開きます。このような技術の広範な採用は、トレーサビリティを向上させ、運用コストを削減し、サービス品質を向上させ、市場の差別化の強力な機会を創出します。
- 例えば、Tiong Nam Logisticsは、GPSテレマティクスとリアルタイムの冷蔵モニタリングソリューションを統合することで、温度管理された車両を強化し、出荷の追跡性を向上させ、コールドチェーンの違反を減少させました。
地域貿易の拡大とハラール認証コールドチェーン能力の成長
マレーシアは地域の物流ハブおよび主要なハラール食品生産国として、コールドチェーン開発において大きな機会を提供しています。ハラール認証を受けた冷凍食品、海産物、加工品の輸出の増加は、厳格な国際基準に準拠した高品質なコールドチェーンシステムを必要とします。政府は、認証の強化やインフラ投資を含むマレーシアのハラールエコシステムの強化に取り組んでおり、専門的なコールドチェーン施設の需要をさらに高めています。さらに、マレーシアのASEAN貿易ネットワークへの統合や越境eコマースの増加は、地域のコールドチェーンサービスの範囲を広げています。ポートクランやタンジュン・ペラパスなどの港は、冷蔵コンテナの容量を拡大し、輸入と輸出の両方をサポートしています。冷蔵倉庫や冷蔵輸送への外国投資も増加しており、多国籍企業はマレーシアを戦略的な流通拠点として活用しています。これらの開発は、物流業者が能力を拡大し、技術をアップグレードし、増加する地域貿易の流れを取り込むための強力な機会を生み出しています。
- 例えば、ハラール開発公社(HDC)は、ハラール統合プラットフォーム(HIP)を進化させ、認証プロセスをデジタル化し、ハラールサプライチェーン全体のコンプライアンス監視を強化しました。
主要な課題
高い資本投資と運営コストの上昇
マレーシアのコールドチェーン物流業務は、高い資本と運営費用のために大きな課題に直面しています。温度管理された倉庫、深冷施設、冷蔵トラック車両を設立・維持するには多額の初期投資が必要であり、中小規模の物流業者の参入を制限しています。電気料金、燃料価格、冷却システムのメンテナンスの持続的な増加は、運営コストをさらに押し上げています。多くの古い施設はエネルギー効率の高い技術を欠いており、無駄が多くなり、収益性が低下しています。さらに、設備のアップグレード、デジタルモニタリングツールの導入、規制遵守のための投資サイクルは、企業に継続的な財政的圧力をかけています。これらのコスト負担は、スケーラビリティを妨げ、業界全体でサービス品質の格差を生む可能性があり、コスト最適化とエネルギー効率が重要な戦略的優先事項となっています。
インフラのギャップ、スキル不足、温度遵守リスク
マレーシアの物流エコシステムはよく発展していますが、コールドチェーンインフラにはまだギャップがあり、特に地方や東マレーシアではアクセスや流通ネットワークが限られています。不均一な道路品質、限られた冷蔵容量、不十分なリーファー輸送の可用性が温度の一貫性を妨げる可能性があります。また、コールドチェーンの取り扱い、温度監視、医薬品グレードの物流に訓練された熟練した専門家の不足も業界の課題です。取り扱い、積み込み、または条件の監視における人為的ミスは、腐敗や遵守違反のリスクを大幅に増加させます。さらに、極端な気象条件、機器の故障、不十分な緊急計画が温度に敏感な商品を危険にさらす可能性があります。これらの課題により、労働力の開発、インフラの拡張、より厳格なプロセスの標準化が製品の品質を保護し、運用の混乱を減少させるために不可欠です。
地域分析
中央地域
中央地域は2024年に41.6%の市場シェアを保持し、製造拠点、大手小売チェーン、医薬品ディストリビューター、先進的な物流インフラの集中により支えられています。セランゴールの広範な冷蔵倉庫ネットワーク、ポートクランへの近接性、3PLオペレーターの強力な存在が、温度管理された流通におけるリーダーシップを強化しています。eコマースの食料品配達の急速な成長と食品加工業者による高品質な冷蔵保管の需要の高まりも拡大を促進しています。自動化された冷蔵室、IoT対応のフリート監視、遵守重視の医薬品物流への継続的な投資が、マレーシアのコールドチェーンのバックボーンとしての地域の戦略的役割をさらに強化しています。
北部地域
北部地域は22.4%の市場シェアを獲得し、ペナンの強力な電子機器、医薬品、食品加工セクターが温度管理された物流に大きく依存しています。この地域はペナン港を通じた強力な輸出活動と、シーフード、家禽、高価値生鮮品を扱う冷蔵倉庫の拡大するエコシステムの恩恵を受けています。工業団地の成長、医薬品受託製造の増加、新鮮な食料品流通ネットワークの台頭が、信頼性の高いコールドチェーンサービスの需要を強化しています。タイとの国境を越えた物流への投資とラストマイル配送能力の向上が、先進的な温度監視と効率的な冷蔵輸送の採用を加速させ続けています。
南部地域
南部地域は19.3%の市場シェアを占め、ジョホールの成長する産業基盤、シンガポールへの近接性、拡大する農食品生産クラスターによって支えられています。シーフード加工、家禽輸出、拡大するFMCG流通センターにより、冷凍および冷蔵物流の需要が急速に増加しています。シンガポールとの国境を越えた貿易は、高精度の冷蔵トラック輸送とリアルタイムの温度検証の必要性を高めています。ジョホールでの新しい冷蔵倉庫や港湾接続の強化を含むインフラの近代化が、3PLサービスプロバイダーを引き付けています。ハラールコールドチェーン認証や新鮮な農産物流通拠点への投資の増加が、地域のコールドチェーン能力をさらに強化しています。
東マレーシア
東マレーシアは16.7%の市場シェアを保持しており、地域の海産物、家畜、熱帯果物産業が製品の品質を維持するために効率的なコールドチェーンネットワークを必要としています。インフラは比較的発展していないものの、冷凍食品の需要の増加、小売業の拡大、医薬品流通活動の増加が市場の安定した成長を促進しています。近代的な冷蔵庫への投資、港湾ベースの冷蔵ハンドリングの改善、島間物流能力の強化がサプライチェーンのギャップを縮小しています。農業輸出を支援し、地方のコールドチェーンインフラを強化する政府の取り組みが、サバ州とサラワク州における温度管理輸送および保管ソリューションの採用をさらに促進しています。
市場セグメンテーション
サービスの種類別
- 輸送サービス
- 倉庫および保管サービス
- サードパーティロジスティクス(3PL)サービス
- 温度監視および管理サービス
- 包装ソリューション
輸送手段別
- 冷蔵トラック
- 冷蔵コンテナ
- 航空貨物
- コールドチェーン鉄道
温度タイプ別
- 冷凍(–18°C以下)
- 冷蔵(0°Cから10°C)
- 常温管理
エンドユーザー別
- 小売およびフードサービス
- 医薬品およびヘルスケア
- 製造および工業
- 農業および園芸
- その他
地理別
- 中央地域
- 北部地域
- 南部地域
- 東マレーシア
競争環境
マレーシアのコールドチェーン物流市場は、食品、医薬品、小売、eコマース分野での温度管理保管、輸送、付加価値サービスの需要増加により、多様で拡大する競争環境を特徴としています。Cold Room Malaysia(CRM Logistics Solutions)、Tiong Nam Logistics Holdings、SK Cold Chain Solutions、KGW Logistics(Malaysia)、Integrated Cold Chain Logistics(ICCL)、Frio Logistics、IGLO Malaysia Sdn Bhd、NL Cold Chain Network、PKT Logistics Group Sdn Bhd、TASCO Cold Chainなどの主要企業は、容量拡大、自動化、デジタル監視技術を通じて市場での存在感を強化しています。多くの企業が、効率性と規制遵守を向上させるために、先進的な冷蔵庫、多温度配送センター、IoT対応のフリート追跡システムに投資しています。メーカー、小売業者、製薬会社との戦略的パートナーシップが統合サプライチェーンソリューションを支援し、ハラール認証されたコールドチェーンハンドリングへの注力が新たな差別化の機会を生み出しています。継続的なイノベーション、持続可能性の取り組み、サービスの多様化が、急速に進化するマレーシアのコールドチェーンエコシステムにおける競争のダイナミクスを形成しています。
主要プレイヤー分析
- TASCO Cold Chain
- IGLO Malaysia Sdn Bhd
- NL Cold Chain Network
- Tiong Nam Logistics Holdings
- SK Cold Chain Solutions
- Integrated Cold Chain Logistics (ICCL)
- Frio Logistics
- KGW Logistics (Malaysia)
- PKT Logistics Group Sdn Bhd
- Cold Room Malaysia (CRM Logistics Solutions)
最近の展開
- 2025年9月、ニチレイ株式会社はマレーシアのコールドチェーン物流事業者であるICCLグループを買収するための株式購入契約を締結しました。
- 2025年8月、DHLグローバルフォワーディングはクアラルンプール国際空港(KLIA)にマレーシア初の二重認証を受けた医薬品コールドチェーン施設を開設しました。
- 2025年1月、YCHグループは、マレーシアにおける産業および物流インフラ開発を探求するために、サイム・ダービー・プロパティ・バーハッドと戦略的パートナーシップを締結しました。これにはコールドチェーンへの影響の可能性があります。
レポートのカバレッジ
この調査レポートは、サービスタイプ、輸送モード、温度タイプ、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、および主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制シナリオ、技術進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、産業全体で冷凍、冷蔵、温度に敏感な製品の需要増加により、強力な拡大を経験するでしょう。
- IoT対応の監視システムの採用が加速し、可視性、コンプライアンス、リアルタイムの温度管理が向上します。
- 全国的に自動化された冷蔵施設や多温度倉庫への投資が増加します。
- 製薬製造とワクチン流通の成長により、精密なコールドチェーンサービスの必要性が高まります。
- Eコマースの食料品や生鮮食品の配達が、ラストマイルの冷蔵輸送需要を大幅に押し上げます。
- 道路・海・空の統合を含むマルチモーダルコールドチェーンネットワークが、運用効率を強化します。
- マレーシアが輸出の足跡を拡大する中、ハラール認証のコールドチェーンソリューションが注目を集めます。
- 再生可能でエネルギー効率の高い冷却技術の採用が進み、運用コストを削減します。
- 3PLプロバイダーと食品、小売、製薬会社とのパートナーシップが深まり、統合物流をサポートします。
- 地域のインフラ整備が物流のギャップを縮小し、東マレーシアや国境を越えたハブでの能力を強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
マレーシアのコールドチェーン物流市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、マレーシアのコールドチェーン物流市場はどのくらいの年平均成長率で成長すると予測されていますか?
予測期間中に最も高いCAGRを記録する技術およびソリューションのセグメントはどれですか?
マレーシアのコールドチェーン物流市場の主要なプレーヤーは誰ですか?
2024年にマレーシアのコールドチェーンロジスティクス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 マレーシアのコールドチェーン物流市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のマレーシアのコールドチェーン物流市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 222,268 million → 2032: USD 504,888 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 マレーシアのコールドチェーン物流市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. マレーシアのコールドチェーン物流市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるマレーシアのコールドチェーン物流市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 マレーシアのコールドチェーン物流市場市場の成長要因
- 3.3 マレーシアのコールドチェーン物流市場市場の抑制要因および課題
- 3.4 マレーシアのコールドチェーン物流市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 マレーシアのコールドチェーン物流市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 マレーシアのコールドチェーン物流市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、マレーシアのコールドチェーン物流市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 マレーシアのコールドチェーン物流市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. マレーシアのコールドチェーン物流市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はマレーシアのコールドチェーン物流市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 マレーシアのコールドチェーン物流市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 マレーシアのコールドチェーン物流市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 マレーシアのコールドチェーン物流市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 マレーシアのコールドチェーン物流市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新マレーシアのコールドチェーン物流市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のマレーシアのコールドチェーン物流市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のマレーシアのコールドチェーン物流市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のマレーシアのコールドチェーン物流市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のマレーシアのコールドチェーン物流市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのマレーシアのコールドチェーン物流市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のマレーシアのコールドチェーン物流市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのマレーシアのコールドチェーン物流市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. マレーシアのコールドチェーン物流市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
