
市場概要
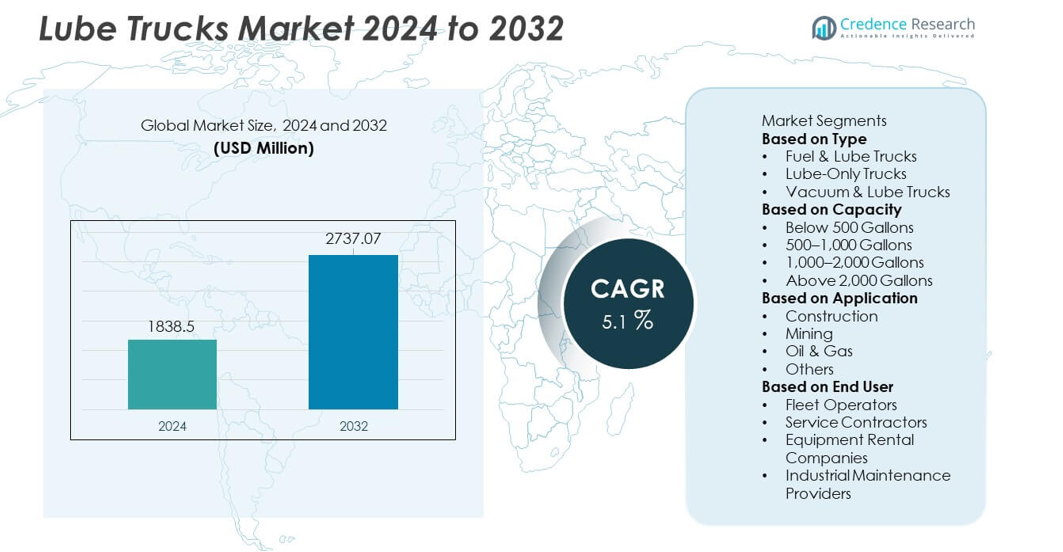
潤滑トラック市場は2024年に18億3,850万米ドルと評価され、予測期間中に年平均成長率5.1%で拡大し、2032年には27億3,707万米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 潤滑トラック市場規模 2024 | 18億3,850万米ドル |
| 潤滑トラック市場、CAGR | 5.1% |
| 潤滑トラック市場規模 2032 | 27億3,707万米ドル |
潤滑トラック市場の主要プレーヤーには、Taylor Pump & Lift、Maintainer Corporation、Schwarze Industries、Service Trucks International、Amthor International、Knapheide Manufacturing Company、NFE、Summit Truck Bodies、Curry Supply Co.、Valew Quality Truck Bodiesが含まれます。これらのメーカーは、先進的な潤滑システム、多区画タンク設計、建設、採鉱、油田用途に合わせた堅牢なサービストラック構成を通じて市場の存在感を拡大しています。アジア太平洋地域は、急速なインフラ成長と高い機械導入により、34%のシェアで世界市場をリードしています。北米は、建設および石油・ガス分野での強い需要に支えられ、31%のシェアで続き、ヨーロッパは厳格なメンテナンス基準と安定した産業活動により22%のシェアを保持しています。
市場の洞察
- 潤滑トラック市場は2024年に18億3,850万米ドルに達し、予測期間中に年平均成長率5.1%で拡大し、2032年には27億3,707万米ドルに達すると予測されています。
- 市場の成長は、建設および採鉱活動の増加、現場機器サービスの需要増加、モバイルメンテナンスフリートの採用拡大により推進されており、燃料&潤滑トラックが54%のシェアでタイプセグメントをリードしています。
- 主要なトレンドには、多流体分配システムの進化、テレマティクスの統合の増加、耐久性と効率を高めるための軽量で腐食に強い材料の使用増加が含まれます。
- 競争のダイナミクスは、主要プレーヤーがモジュラーデザイン、高容量タンク、先進的なポンピングシステムに投資し、ディーラーネットワークを拡大してグローバル市場のリーチを強化する中で激化しています。
- アジア太平洋地域は、インフラ開発、重機の使用、主要セクターでのモバイルサービストラックへの依存増加に支えられ、34%のシェアで地域の景観をリードしています。続いて北米が31%、ヨーロッパが22%です。
市場セグメンテーション分析:
タイプ別
燃料および潤滑油トラックは、建設、鉱業、および重機サービス車両での強力な採用に支えられ、54%の市場シェアを占めています。これらのトラックは、ダウンタイムを削減し、現場でのメンテナンス効率を向上させる統合された燃料供給および潤滑システムを提供します。遠隔地や高需要環境で複数のサービスタスクをサポートする能力が、大規模な機器車両を持つ産業全体での使用を促進しています。潤滑油専用トラックは軽作業をサポートしますが、機能が限られているため成長は遅いです。一方、真空および潤滑油トラックは流体回収が必要なセクターで需要を維持しています。モバイルサービスの重要性が高まる中、燃料および潤滑油ユニットの需要は引き続き強化されています。
- 例えば、Taylor Pump & Liftは、鉱業、建設、伐採産業での重機のサービスを目的としたさまざまなモバイル潤滑システムを開発し、カスタムビルドしています。85ガロンのオイルタンク4つなどの構成が利用可能です。
容量別
1,000~2,000ガロンの容量セグメントが47%の市場シェアを持ち、建設、鉱業、油田環境での中規模から大規模な車両に適していることが要因です。これらのトラックは燃料と潤滑油の両方に最適な貯蔵を提供し、サービス間隔を延ばし、分散した機器サイトでの効率的な展開を可能にします。500ガロン未満のユニットはコンパクトな操作をサポートしますが、スケーラビリティは限られています。一方、2,000ガロン以上のモデルは、重工業や大規模な鉱山サイトの高い物流ニーズに対応しています。プロジェクトの規模拡大と高容量のモバイルサービスのニーズが、1,000~2,000ガロンの潤滑トラックの需要を引き続き推進しています。
- 例えば、Maintainer Corporationは、重機のフィールドメンテナンスのためにさまざまな流体システムを統合したカスタムサービストラックを製造しています。これらの車両は、高圧グリースの適用をサポートし、複数の流体リールを同時に駆動して、運搬トラックや掘削ユニットなどの機械を効率的にサービスするように設計されています。
用途別
建設用途が42%で最大のシェアを持ち、土木機械、ローダー、道路建設機器の現場サービスの広範なニーズによって推進されています。忙しい作業現場での頻繁なメンテナンス要件により、モバイル潤滑トラックは機器のダウンタイムを削減し、車両の生産性を向上させるために不可欠です。鉱業の運用は、要求の厳しい地形と連続運転に対応できる大容量トラックの恩恵を受けて、すぐに続きます。石油・ガスの用途は、遠隔地でのフィールドサービスのニーズにより安定した需要を提供します。インフラプロジェクトの拡大と機器利用の増加が、市場における建設セグメントの支配的な地位を強化しています。
主要成長要因
建設およびインフラプロジェクトの拡大
建設およびインフラ開発の急速な成長が、潤滑トラックの強い需要を促進しています。重機の車両は、生産性を維持するために頻繁な現場サービスを必要とします。大規模なプロジェクトサイトは、ダウンタイムを削減し、機器の寿命を延ばし、メンテナンスワークフローを合理化するためにモバイル潤滑ユニットに依存しています。政府および民間の開発者は、道路建設、鉱業の拡張、都市開発に引き続き投資し、高容量サービストラックの展開を促進しています。この拡大は、特に成長する機械車両とモバイルメンテナンスソリューションに依存する遠隔プロジェクトの場所を持つ地域で、汎用性の高い燃料および潤滑トラックの採用を強化しています。
- 例えば、Curry Supply Co.は、1,000ガロンの燃料タンクと6つの独立した製品タンクを備えた150ガロンのマルチルーブシステムを搭載したサービストラックプラットフォームを導入しました。このユニットには、20 GPMの油圧ポンプも統合されており、大規模な建設回廊での掘削機、ブルドーザー、運搬トラックの迅速なサービスをサポートします。
鉱業および油田作業における機器利用の向上
鉱業および油田産業は、過酷な条件下で大型の高価値機械を運用しており、信頼性のある流体管理と潤滑サービスの一貫したニーズを生み出しています。ルーブトラックは、必要な流体を直接遠隔地に届けることで、機器の稼働時間と運用効率を向上させ、継続的な運用をサポートします。採掘活動の増加と掘削作業の拡大により、大容量で頑丈なサービストラックの需要が加速しています。企業は、機器の故障リスクを減らし、部品の寿命を延ばすためにモバイルサービスを優先しています。生産性の最適化と予防保守への推進は、鉱業および石油・ガス部門全体で市場の成長を促進し続けています。
- 例えば、Service Trucks International (STI)は、鉱山用シャベルやドリルリグのような大型機器の現場サービス用に設計された重荷重ルーブトラック構成を含むカスタムサービストラックを専門とするトラックディーラーです。
モバイルメンテナンスソリューションの採用拡大
産業界は、機器のダウンタイムを最小限に抑え、固定サービス施設への依存を減らすために、モバイルメンテナンスモデルにますますシフトしています。ルーブトラックは、混合機器フリートの現場サービスを可能にし、燃料、オイル、クーラント、グリースの統合配達能力を提供します。このシフトは、特に遠隔地や大規模な運用ゾーンでの迅速なターンアラウンドタイムと費用対効果の高いサービスの必要性によって推進されています。フリートオペレーターは、ワークフロー効率を改善し、一貫したメンテナンススケジュールを維持する上で、モバイル潤滑ユニットの価値を認識しています。現代の機械の複雑さが増すことで、専門的なモバイルサービストラックの需要がさらに強化されています。
主要なトレンドと機会
カスタマイズ可能で大容量のトラック設計の進展
メーカーは、多製品タンク、自動ディスペンシング、先進的なろ過システムを含む多様な業界ニーズをサポートするために、より柔軟でカスタマイズ可能なルーブトラック構成を提供しています。鉱業および油田作業では大容量モデルが強い需要を見せており、中型ユニットは建設およびフリート管理会社をサポートしています。ポンピングシステム、計量精度、オンボード診断の技術的改善により、効率を重視する購入者に新たな機会が生まれています。軽量素材と耐腐食性部品が耐久性をさらに向上させます。市場は、特定のサービス要件に合わせてトラックをカスタマイズできるモジュラーデザインへの関心の高まりから利益を得ています。
- 例えば、Amthor Internationalは、多区画タンクデザイン、優れたポンプシステム、さまざまなホースリールオプションを備えた高度にカスタマイズ可能な潤滑油ボディを製造しています。
テレマティクスとリモートモニタリングシステムの統合
最近のトレンドとして、潤滑油トラックにテレマティクス、GPS追跡、デジタル流体モニタリングシステムを統合し、サービスの精度とメンテナンス計画を向上させることが挙げられます。これらの技術は、流体使用量、サービス間隔、機器の性能をリアルタイムで追跡し、運用の透明性を高めるのに役立ちます。リモートモニタリングは予測メンテナンスをサポートし、特に分散した作業環境でのサービス遅延を減少させます。デジタル化されたワークフロー管理システムは、サービストラックと重機オペレーター間の調整を改善します。この技術的な変化は、スマートでデータ対応のサービスソリューションを提供するメーカーにとって大きな機会をもたらします。
- 例えば、Knapheide Manufacturing Companyは、ポンプサイクル、タンクレベル、エンジン診断を含む40以上のオンボードデータポイントを記録するテレマティクススイートを統合しました。
主な課題
高い初期投資と運用コスト
潤滑油トラックは、多区画タンク、ポンプシステム、計量機器などの特殊なコンポーネントのために多額の初期投資が必要です。メンテナンスコスト、燃料費、コンプライアンス関連のアップグレードは、フリートオペレーターの所有コストをさらに増加させます。小規模な請負業者やレンタル会社は、高容量ユニットの採用に対する財政的な障壁に直面することがよくあります。これらのコスト制約は、価格に敏感な地域での市場浸透を制限します。オペレーターは、長期的な効率の利点と高い資本要件をバランスさせる必要があり、市場全体の成長を遅らせる可能性があります。
遠隔地や過酷な環境での運用課題
鉱山サイト、油田、険しい建設ゾーンで運用される潤滑油トラックは、車両の性能とサービスの信頼性に影響を与える過酷な条件に直面します。極端な温度、荒れた地形、限られたアクセスルートは、ポンプシステムやオンボードコンポーネントの摩耗を増加させます。遠隔地での一貫した流体供給を確保するには、高度な機器の耐久性と熟練したオペレーターが必要です。これらの環境的な課題は、メーカーにトラックの強度と信頼性を向上させるよう促しますが、運用コストを引き上げ、メンテナンス作業を複雑にします。
地域分析
北米
北米は31%の市場シェアを持ち、建設、鉱業、油田運用からの強い需要に支えられています。これらの業界はモバイルメンテナンスフリートに大きく依存しています。アメリカ合衆国は、広範なインフラ開発と大規模プロジェクトサイトでの高い機器利用率により、使用をリードしています。フリートオペレーターは、ダウンタイムを削減し、重機のサービス効率を向上させるために潤滑油トラックを採用しています。地域の堅調なレンタル機器市場も安定した採用に寄与しています。シェール探査への投資や大規模な土木工事プロジェクトの拡大が需要を支え続け、北米を世界市場成長の重要な貢献者として位置付けています。
ヨーロッパ
ヨーロッパは、地域の確立された建設部門、厳しい設備メンテナンス基準、先進的なサービス車両の高い採用により、22%の市場シェアを占めています。ドイツ、イギリス、フランスなどの国々は、インフラの継続的なアップグレードや大規模な産業プロジェクトにより強い需要を示しています。フリートオペレーターは、運用および規制要件を満たすために、先進的なポンプおよび計量システムを備えた高効率の潤滑トラックを優先しています。環境コンプライアンスへの関心の高まりは、流出制御機能を備えた最新のユニットへの好みを後押ししています。道路開発と産業メンテナンスへの継続的な投資は、ヨーロッパの世界市場における地位を強化しています。
アジア太平洋
アジア太平洋は、急速な都市化、大規模な鉱業活動、および中国、インド、東南アジア全体の広範な建設活動に支えられ、34%のシェアで市場を支配しています。大規模なインフラプロジェクトにより重機の使用が増加し、モバイル潤滑ソリューションの採用が強く促進されています。オーストラリアとインドネシアの鉱業地域は、過酷な条件に対応する高容量の潤滑トラックの需要をさらに駆り立てています。石油・ガス探査の拡大、産業回廊、公共インフラが市場成長を促進しています。設備レンタル活動の増加とメンテナンス慣行の近代化が、アジア太平洋の世界的リーダーシップを確固たるものにしています。
ラテンアメリカ
ラテンアメリカは、ブラジル、チリ、ペルーなどの鉱業集約型経済により、7%の市場シェアを占めており、大型オフロード機器が頻繁な現場サービスを必要としています。メキシコとコロンビアの建設プロジェクトも、重機の稼働時間をサポートするための潤滑トラックの採用の増加に寄与しています。石油・ガス部門は、遠隔掘削地域でのモバイルメンテナンスの需要を通じて追加の勢いを提供しています。投資サイクルは経済状況に応じて変動しますが、フリート運用の近代化と契約鉱業サービスの成長が、地域全体での安定した長期需要を支えています。
中東・アフリカ
中東・アフリカ地域は、サウジアラビア、UAE、南アフリカ、オマーンでの強力な油田活動、鉱業活動、建設プロジェクトに支えられ、6%の市場シェアを占めています。過酷な環境条件は、遠隔地のフィールドサービスオペレーションをサポートできる耐久性と高容量の潤滑トラックの必要性を高めています。主要なインフラ開発プログラムと産業ハブの拡大は、信頼性の高いモバイルメンテナンスユニットの必要性を強化しています。地域の設備稼働時間と運用効率への注目は、異なる経済間での投資レベルが異なるにもかかわらず、採用を促進し続けています。
市場セグメンテーション:
タイプ別
- 燃料・潤滑トラック
- 潤滑専用トラック
- 真空・潤滑トラック
容量別
- 500ガロン未満
- 500–1,000ガロン
- 1,000–2,000ガロン
- 2,000ガロン以上
用途別
- 建設
- 鉱業
- 石油・ガス
- その他
エンドユーザー別
- フリートオペレーター
- サービス契約者
- 設備レンタル会社
- 産業メンテナンスプロバイダー
地域別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
競争環境には、Taylor Pump & Lift、Maintainer Corporation、Schwarze Industries、Service Trucks International、Amthor International、Knapheide Manufacturing Company、NFE、Summit Truck Bodies、Curry Supply Co.、およびValew Quality Truck Bodiesなどの主要企業が含まれます。これらの企業は、多流体タンク、高圧ポンピングシステム、精密計量、漏れ防止機能を統合した先進的な潤滑トラック設計を通じて市場での存在感を強化しています。メーカーは、建設、鉱業、油田、フリートメンテナンス業務の多様なニーズに応えるためにカスタマイズに注力しています。製造施設やディーラーネットワークの戦略的拡張は、より迅速な納品と広範な地理的カバレッジをサポートします。多くの企業は、耐久性と運用効率を向上させるために軽量材料、耐腐食性部品、自動化対応の構成に投資しています。重機OEMやレンタルフリートオペレーターとのパートナーシップは、サービス対応トラックの提供を拡大するのに役立ちます。エルゴノミクス、安全機能、モジュールレイアウトの継続的な革新により、企業は世界の潤滑トラック市場で強い競争力を維持することができます。
主要プレイヤー分析
- Taylor Pump & Lift
- Maintainer Corporation
- Schwarze Industries
- Service Trucks International
- Amthor International
- Knapheide Manufacturing Company
- NFE (North Frontenac Equipment)
- Summit Truck Bodies
- Curry Supply Co.
- Valew Quality Truck Bodies
最近の展開
- 2025年7月、Taylor Pump & Liftは一連のブログ投稿を開始し、2025年11月まで続け、潤滑トラックと関連機器が鉱業の運営を支援し、建設業者のコストを削減する方法を強調しました。
- 2025年、Taylor Pump & Liftは「2025年潤滑ボディ」を提供し、カスタムビルドオーダーオプションとして、密閉またはオープンボディ、エアまたは油圧ポンプシステムの選択が可能です。
レポートのカバレッジ
この調査レポートは、タイプ、容量、用途、エンドユーザー、地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らの事業、製品提供、投資、収益源、主要な用途を概説しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場の動向、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 建設および鉱業のフリートが世界中で拡大するにつれて、潤滑トラックの需要が増加します。
- 遠隔地での機器のダウンタイムを減らすために、モバイルメンテナンスソリューションが注目を集めます。
- 高容量およびマルチフルイドトラックの設計が重工業全体でより強く採用されます。
- テレマティクスとデジタルフルイドモニタリングの統合がフリート最適化の標準となります。
- 軽量で耐腐食性のある材料がトラックの耐久性と性能を向上させます。
- 石油・ガスの現場作業では、安全で迅速なサービスのために潤滑トラックの配備が増加します。
- 機器レンタル会社は顧客のメンテナンスニーズに応えるためにサービストラックのフリートを拡大します。
- カスタマイズ可能な潤滑トラックの構成が、専門的な用途の新たな機会を生み出します。
- アジア太平洋地域は、急速なインフラ成長と鉱業の拡大によりリードを強化します。
- メーカーは、オペレーターの効率を向上させるために、人間工学に基づいたデザインと高度な安全システムに注力します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の潤滑トラック市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、潤滑油トラック市場はどのくらいの年平均成長率で成長すると予測されていますか?
潤滑トラック市場の主要な地域はどこですか?
潤滑油トラック市場の成長の主要な要因は何ですか?
潤滑油トラック市場における主要なセグメントは、用途別にどれですか?
潤滑トラック市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 潤滑油トラック市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の潤滑油トラック市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,838.5 million → 2032: USD 2,737.07 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 潤滑油トラック市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 潤滑油トラック市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における潤滑油トラック市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 潤滑油トラック市場市場の成長要因
- 3.3 潤滑油トラック市場市場の抑制要因および課題
- 3.4 潤滑油トラック市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 潤滑油トラック市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 潤滑油トラック市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、潤滑油トラック市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 潤滑油トラック市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 潤滑油トラック市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は潤滑油トラック市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 潤滑油トラック市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 潤滑油トラック市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 潤滑油トラック市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 潤滑油トラック市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新潤滑油トラック市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の潤滑油トラック市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の潤滑油トラック市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の潤滑油トラック市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の潤滑油トラック市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの潤滑油トラック市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の潤滑油トラック市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの潤滑油トラック市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 潤滑油トラック市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
