
市場概要
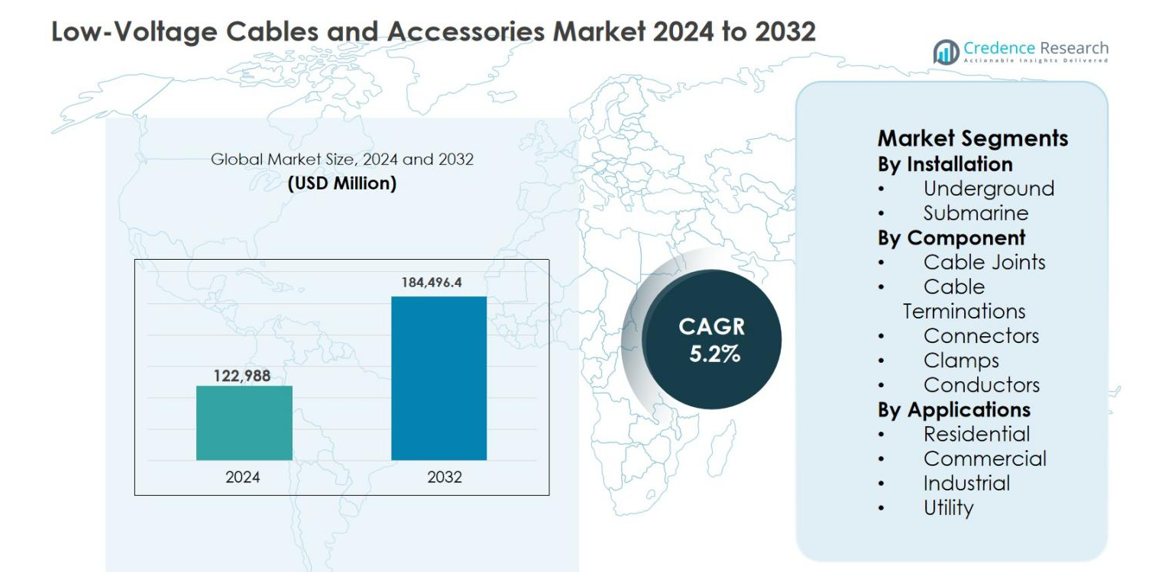
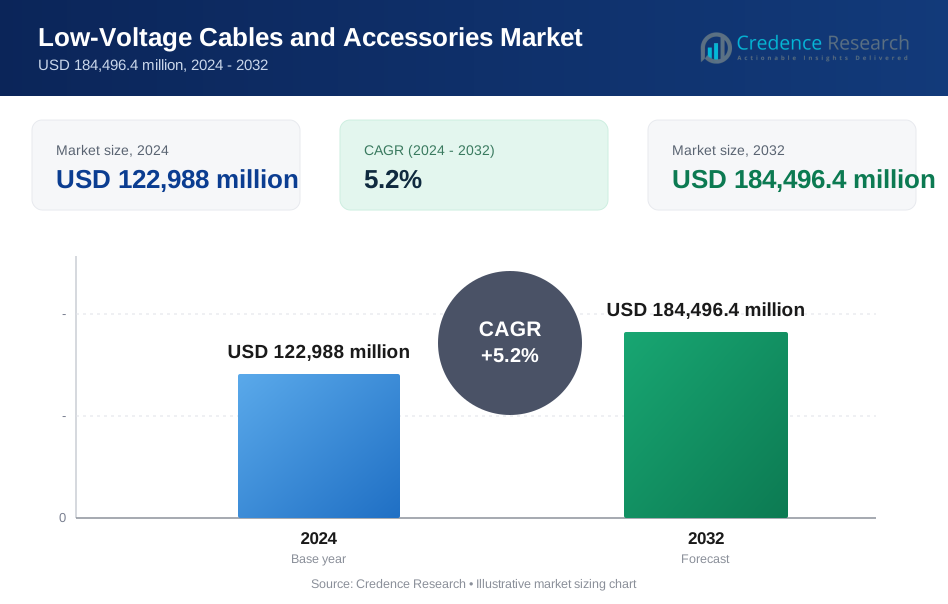
低電圧ケーブルとアクセサリ市場の規模は2024年に1,229億8,800万米ドルと評価され、2032年までに1,844億9,640万米ドルに達すると予測されており、予測期間中に年平均成長率(CAGR)5.2%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 低電圧ケーブルとアクセサリ市場規模 2024 | 1,229億8,800万米ドル |
| 低電圧ケーブルとアクセサリ市場、CAGR | 5.2% |
| 低電圧ケーブルとアクセサリ市場規模 2032 | 1,844億9,640万米ドル |
低電圧ケーブルとアクセサリ市場は、信頼性、安全性、インフラ主導の需要に焦点を当てた多様なグローバルおよび地域のメーカーによって支えられています。Prysmian Group、NKT A/S、Hellenic Cables、Elsewedy Electric、TE Connectivity、Ensto、Raychem RPG、Alcon Megarad、Ikebana Engineering Ltd、REPL International Ltdなどの主要企業は、製品革新、能力拡大、強力なユーティリティおよび建設パートナーシップを通じて地位を強化しています。アジア太平洋地域は、中国、インド、東南アジアでの急速な都市化、電力配分の拡大、大規模なインフラ投資により、42.6%の正確なシェアで市場をリードしています。ヨーロッパは、グリッドの近代化と厳格な安全規制に支えられ、26.8%のシェアで続き、北米はインフラのアップグレードと電化イニシアチブにより18.4%のシェアを保持しています。
市場の洞察
- 低電圧ケーブルおよびアクセサリー市場は2024年に122,988百万米ドルと評価され、2032年までに184,496.4百万米ドルに達すると予想され、予測期間中に年平均成長率5.2%で成長します。
- 電力配電網の拡大、グリッドの近代化、急速な都市化、住宅、商業、産業、公益部門全体での電化の進展が主な成長要因であり、スマートシティプロジェクト、再生可能エネルギーの統合、大規模なインフラ投資によって支えられています。
- 地下および海底ケーブルの採用の増加、耐火性および低煙ケーブルの需要の高まり、スマートビルディングおよび産業オートメーションにおける高度なケーブルジョイントおよび終端の使用の増加が、製品革新を促進する主要な市場トレンドです。
- 銅およびアルミニウム価格の変動、世界的および地域的メーカー間の激しい価格競争、公益およびインフラプロジェクトにおける高いコスト感度が主要な市場の制約として残っています。
- アジア太平洋地域が42.6%のシェアで支配し、次いでヨーロッパが26.8%、北アメリカが18.4%、ラテンアメリカが7.1%、中東およびアフリカが5.1%となっており、地下設置が61.4%のシェアを持ち、ケーブルジョイントが29.6%のシェアを持っています。
市場セグメンテーション分析:
設置方法別
低電圧ケーブルおよびアクセサリー市場は、2024年に61.4%の市場シェアを占めた地下設置セグメントによって主導されています。この支配は急速な都市化、スマートシティの拡大、安全性、信頼性、美観を向上させるための隠蔽配電の増加によって推進されています。地下設置は気象関連の中断への露出を減らし、メンテナンス要件を低減するため、密集した都市、商業、産業環境に適しています。地下鉄プロジェクト、地下ユーティリティ、再生可能エネルギーインフラへの投資の増加が需要を後押しし、強靭で安全な電力ネットワークを促進する規制の義務が採用を強化しています。
- 例えば、プライスミアン・グループは、スコットランドとイングランド間のイースタングリーンリンク2プロジェクトのために、約1,000 kmの525 kV HVDC地下および海底ケーブルを供給する主要契約を受注し、再生可能エネルギーおよびグリッドの強靭性を支える英国の送電網を強化しました。
コンポーネント別
コンポーネントの中で、ケーブルジョイントセグメントは2024年に29.6%の市場シェアを持ち、支配的な地位を占めました。ケーブルジョイントは低電圧ネットワーク全体で安全な電気的連続性、故障耐性、長期的な信頼性を確保する上で重要な役割を果たしています。地下および産業設置での広範な使用が一貫した需要を促進しています。老朽化した電力インフラの改修の増加、配電網の拡大、産業電化の進展が成長を支えています。迅速な設置と改善された絶縁性能を提供する熱収縮および冷収縮ジョイント技術の進歩が、住宅、商業、公益用途での採用をさらに強化しています。
- 例えば、TE ConnectivityのRaychem熱収縮ケーブルジョイントは、高い誘電強度、湿気密封、土壌化学薬品への耐性を提供する架橋ポリオレフィン絶縁のため、低電圧地下ネットワークで広く使用されています。
用途別
ユーティリティ用途セグメントは、2024年に低電圧ケーブルおよびアクセサリ市場を支配し、34.8%のシェアを獲得しました。ユーティリティは、電力分配、グリッドの近代化、ラストマイル接続のために広範な低電圧ネットワークを必要とし、持続的な需要を促進します。グリッド拡張、再生可能エネルギーの統合、農村電化プログラムへの大規模な投資がこのセグメントを大いに支えています。さらに、スマートグリッドやデジタル変電所への移行により、信頼性の高いケーブル、コネクタ、終端の必要性が増しています。政府支援のインフラ支出とエネルギーアクセスの取り組みが、ユーティリティセグメントのリーディングポジションを強化し続けています。
主要な成長要因
電力分配の拡大とグリッドの近代化
低電圧ケーブルおよびアクセサリ市場は、電力分配ネットワークの大規模な拡大と世界中で進行中のグリッド近代化の取り組みによって強く推進されています。政府やユーティリティは、効率を向上させ、損失を削減し、信頼性を高めるために、老朽化した電気インフラのアップグレードに多額の投資を行っています。都市化、工業化、農村地域の電化からの電力需要の増加が、堅牢な低電圧ネットワークの必要性を加速させています。スマートグリッドの展開、デジタル監視システムの統合、旧式配線の交換が、先進的なケーブル、ジョイント、終端の需要をさらに刺激しています。ユーティリティ主導の投資は、好ましい政策枠組みとインフラ資金によって支えられ、先進国および新興経済国全体で持続的な成長機会を創出し続けています。
- 例えば、インド政府の改訂配電セクタースキーム(RDSS)は、停電や損失を減らすために、旧式の低電圧ラインの交換や地下ケーブルの設置を含む配電インフラのアップグレードに焦点を当てています。
急速な都市化とインフラ開発
急速な都市化とインフラ開発は、低電圧ケーブルおよびアクセサリ市場の需要を大いに促進しています。住宅複合施設、商業ビル、交通システム、スマートシティの建設には、照明、HVAC、通信、安全システムのために広範な低電圧電力分配が必要です。都市環境では、美観、安全性、耐久性を向上させるために地下ケーブルがますます好まれています。メトロ、空港、データセンター、公共ユーティリティへの投資の増加が、ケーブルとアクセサリの消費をさらに増加させています。複合用途開発と高密度住宅の増加も、効率的なスペース利用と長期的な運用信頼性をサポートするコンパクトで高性能なケーブルソリューションの需要を促進しています。
- 例えば、デリー・メトロ鉄道公社(DMRC)は、拡大するメトロ回廊全体で、駅の照明、信号、換気、安全システムのために地下の低電圧および制御ケーブルを広範に展開しています。
産業電化と再生可能エネルギーの統合
産業電化と再生可能エネルギー源の統合の拡大は、低電圧ケーブルとアクセサリ市場を形成する主要な推進力です。製造施設、プロセス産業、物流ハブはますます自動化された電動システムに依存しており、信頼性の高い低電圧接続の需要が増加しています。同時に、太陽光や風力などの再生可能エネルギープロジェクトには、インバーター、変電所、補助システムのために広範な低電圧配線が必要です。輸送インフラの電化とEV充電ネットワークは、さらに適用範囲を拡大します。これらのトレンドは、さまざまな産業およびエネルギー環境で動作可能な耐久性のある高効率ケーブルとアクセサリの持続的な需要を支えています。
主要なトレンドと機会
地下および海底ケーブルソリューションへのシフト
低電圧ケーブルとアクセサリ市場における重要なトレンドは、地下および海底ケーブルソリューションへのシフトの拡大です。都市の混雑、土地利用の制約、信頼性の懸念が隠蔽された電力ネットワークの採用を促進しています。地下システムは環境損傷への露出を減らし、安全性を向上させ、メンテナンスコストを削減します。一方、海底ケーブルはオフショア再生可能プロジェクトや相互接続をサポートします。このシフトは、高度な絶縁材料、耐湿性のジョイント、長寿命の終端の機会を生み出します。高性能で設置しやすいソリューションに注力するメーカーは、都市インフラおよびオフショアエネルギー用途での需要増加から利益を得ることができます。
- 例えば、プライスマングループは、過酷な海洋環境での長寿命を確保するために、水ブロック層と耐腐食性絶縁を備えたオフショア風力発電所向けの低・中電圧海底ケーブルシステムを供給しています。
スマートで持続可能かつ耐火性のあるケーブルの需要増加
市場は、スマートで持続可能かつ耐火性のある低電圧ケーブルの需要が増加しています。エネルギー効率、火災安全、環境遵守に関する規制の強調が、ハロゲンフリー、低煙、リサイクル可能なケーブル材料の採用を促しています。スマートビルディングや産業施設は、デジタル監視および自動化システムと互換性のあるケーブルを必要としています。これらの要件は、材料科学、軽量設計、付加価値アクセサリの革新の機会を開きます。持続可能で技術的に先進的なソリューションを提供する企業は、住宅、商業、産業市場でプレミアムセグメントを差別化し、獲得することができます。
- 例えば、NexansはIEC 60331に準拠した耐火低電圧ケーブルを提供しており、商業ビル、地下鉄、病院の緊急システムの回路の完全性を確保します。
主要な課題
原材料価格の変動
原材料価格の変動は、低電圧ケーブルとアクセサリー市場にとって大きな課題です。銅、アルミニウム、ポリマーなどの主要な投入物は、世界的な需給バランスの不均衡、地政学的要因、エネルギーコストによって頻繁に価格変動が生じます。これらの変動は製造コストや利益率に直接影響を与え、特に価格に敏感なインフラや建設プロジェクトにおいて顕著です。競争的な価格圧力のため、コスト増加をエンドユーザーに転嫁することはしばしば困難です。製造業者は、リスクを軽減し財務の安定を維持するために、戦略的な調達、在庫の最適化、価格設定メカニズムを採用する必要があります。
激しい競争と価格圧力
激しい競争と価格圧力は、低電圧ケーブルとアクセサリー市場における重要な課題です。多くの地域および世界的な製造業者の存在により、標準製品のコモディティ化が進み、差別化や利益拡大が制限されます。特に大規模なインフラや公共事業の入札において、価格に基づく競争が強く、コストが重要な決定要因となっています。小規模な企業は、業務の拡大や厳しい品質基準の達成において課題に直面しています。競争力を維持するために、企業はイノベーション、ブランド化、サービス能力に投資し、コスト効率と進化する規制要件への適合をバランスさせる必要があります。
地域分析
アジア太平洋
アジア太平洋は、急速な都市化、大規模なインフラ開発、拡大する電力配電ネットワークにより、2024年に42.6%の市場シェアを占め、低電圧ケーブルとアクセサリー市場を支配しました。中国、インド、東南アジアでの強い成長は、住宅建設の増加、産業の拡大、政府主導の電化プログラムによって支えられています。スマートシティ、地下鉄プロジェクト、再生可能エネルギーの設置、製造能力のアップグレードへの投資が需要を押し上げ続けています。コスト競争力のある製造拠点の存在と地下配線の採用の増加が、アジア太平洋の世界市場におけるリーダーシップをさらに強化しています。
ヨーロッパ
ヨーロッパは、グリッドの近代化イニシアチブ、再生可能エネルギーの統合、厳しい安全性と持続可能性の規制に支えられ、2024年に26.8%の市場シェアを占めました。ドイツ、フランス、英国、北欧諸国などの国々は、地下配線、スマートグリッド、エネルギー効率の高いインフラに多額の投資を行っています。老朽化した電気ネットワークの交換と商業および住宅建物における耐火性、低煙ケーブルの需要の増加が市場の成長を促進しています。強力な規制の施行と持続可能な材料への重視が、公共事業、産業、建築用途における先進的な低電圧ケーブルとアクセサリーの安定した需要を生み出しています。
北アメリカ
北米は2024年に18.4%の市場シェアを持ち、電力インフラのアップグレード、データセンターの拡張、住宅および商業セクターでの電化の増加によって推進されました。米国は、グリッドの回復力、再生可能エネルギーの統合、EV充電インフラへの投資により、地域の需要をリードしています。老朽化した送配電システムの交換は、低電圧ケーブル、ジョイント、およびコネクタの一貫した需要をサポートします。スマートビルディングや産業オートメーションの採用が進むことで、市場の拡大にさらに寄与しています。安全基準とエネルギー効率に関する規制の焦点は、地域の製品需要を引き続き形成しています。
ラテンアメリカ
ラテンアメリカは2024年に7.1%の市場シェアを獲得し、電力配電ネットワークの拡大と都市インフラの開発に支えられました。ブラジル、メキシコ、チリなどの国々は、住宅建設、再生可能エネルギープロジェクト、産業施設に投資しており、低電圧ケーブルとアクセサリーの需要を促進しています。農村電化プログラムとグリッド拡張の取り組みが市場浸透を改善します。しかし、予算制約と経済の不安定性が急速な採用を制限しています。これらの課題にもかかわらず、外国投資の増加と電力インフラの段階的な近代化が、公益事業、商業、産業セグメント全体で安定した成長機会を提供しています。
中東・アフリカ
中東・アフリカ地域は、インフラ拡張、都市開発、エネルギー多様化の取り組みによって、2024年に約5.1%の市場シェアを占めました。湾岸諸国はスマートシティ、商業ビル、電力配電システムに多額の投資を行い、低電圧ケーブルとアクセサリーの需要を支えています。アフリカでは、農村電化とグリッド拡張プロジェクトが市場成長の重要な役割を果たしています。資金と規制の課題により採用は不均一ですが、建設活動の増加と長期的なエネルギーアクセスの取り組みが地域の漸進的な拡大を引き続き支えています。
市場セグメンテーション:
設置方法別
- 地下
- 海底
コンポーネント別
- ケーブルジョイント
- ケーブル終端
- コネクタ
- クランプ
- 導体
用途別
- 住宅
- 商業
- 産業
- 公益事業
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
低電圧ケーブルとアクセサリー市場は、グローバルメーカーと強力な地域プレーヤーの存在によって特徴付けられる、断片的でありながら非常に競争の激しい環境です。Prysmian Group、NKT A/S、Hellenic Cables、Elsewedy Electric、TE Connectivity、Ensto、Raychem RPG、Alcon Megarad、Ikebana Engineering Ltd、REPL International Ltdなどの主要企業は、生産能力の拡大、流通ネットワークの強化、製品の信頼性向上に注力しています。主要プレーヤーは、進化する規制や安全基準に対応するため、高度な絶縁技術、耐火材料、設置に優しいアクセサリーに投資しています。ユーティリティ、インフラ開発者、産業顧客との戦略的パートナーシップは、長期契約と継続的な需要をサポートします。地域プレーヤーはコスト効率と地域に根ざした製造で競争し、グローバル企業は技術的専門知識と幅広い製品ポートフォリオを活用しています。継続的な製品革新とインフラ主導の需要は、市場ポジショニングを維持するための中心的な要素です。
主要プレイヤー分析
- Raychem RPG
- Prysmian Group
- Ikebana Engineering Ltd
- TE Connectivity
- Elsewedy Electric
- Ensto
- Repl International Ltd
- NKT A/S
- Alcon Megarad
- Hellenic Cables
最近の展開
- 2025年12月、Value Added Distributors (VAD) は、カスタムワイヤーハーネスと電気アセンブリの製造および流通を行うL.T.L. Supply (LTL) の買収を発表しました。
- 2025年10月、Nexansは、カナダの低電圧ケーブルシステムの製造業者であるElectro Cables Inc.の買収契約を締結し、カナダにおけるPWR-Connect事業のポジショニングを強化しました。
- 2025年9月、Kinderhook Industriesは、低電圧銅線に焦点を当てたワイヤーおよびケーブルソリューションの製造業者であるAdvanced Digital Cable Inc. (ADC) の買収を発表し、Kinderhookのファンド8の拡大の一環としました。
レポートのカバレッジ
調査レポートは、設置、コンポーネント、アプリケーション、地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形作る市場動向、規制の状況、技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者や既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 低電圧ケーブルとアクセサリー市場は、先進国および新興国における電力配電拡張とグリッドの近代化への継続的な投資から恩恵を受けるでしょう。
- 都市化の進行とスマートシティの開発は、地下およびコンパクトな低電圧配線ソリューションの需要を引き続き促進します。
- 再生可能エネルギーの統合は、インバーター、変電所、補助システムで使用される低電圧ケーブルとアクセサリーに長期的な機会を創出します。
- 交通インフラの電化とEV充電ネットワークの拡大は、市場の安定した成長を支えます。
- より厳しい安全および建築規制により、耐火性、低煙、ハロゲンフリーケーブルの採用が増加します。
- 電力ネットワークのデジタル化は、信頼性の高い高度なコネクタ、ジョイント、終端の需要を押し上げます。
- 産業オートメーションと製造の電化は、産業およびユーティリティ用途全体での需要を強化します。
- 耐久性、設置の容易さ、ライフサイクル性能に焦点を当てた製品革新が重要性を増します。
- インフラ開発と農村電化プログラムにより、新興経済国は強力な成長の可能性を示します。
- メーカー、ユーティリティ、およびインフラ開発者間の戦略的パートナーシップが、長期的な市場拡大を形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
低電圧ケーブルおよびアクセサリー市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、低電圧ケーブルおよびアクセサリー市場はどの程度の年平均成長率で成長すると予測されていますか?
市場の成長を促進している主要な要因は何ですか?
地域のダイナミクスは市場にどのように影響しますか?
市場はどのような課題に直面していますか?
低電圧ケーブルおよびアクセサリー市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 低電圧ケーブルおよび付属品市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の低電圧ケーブルおよび付属品市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 122,988 million → 2032: USD 184,496.4 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 低電圧ケーブルおよび付属品市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 低電圧ケーブルおよび付属品市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における低電圧ケーブルおよび付属品市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 低電圧ケーブルおよび付属品市場市場の成長要因
- 3.3 低電圧ケーブルおよび付属品市場市場の抑制要因および課題
- 3.4 低電圧ケーブルおよび付属品市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 低電圧ケーブルおよび付属品市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 低電圧ケーブルおよび付属品市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、低電圧ケーブルおよび付属品市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 低電圧ケーブルおよび付属品市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 低電圧ケーブルおよび付属品市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は低電圧ケーブルおよび付属品市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 低電圧ケーブルおよび付属品市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 低電圧ケーブルおよび付属品市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 低電圧ケーブルおよび付属品市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 低電圧ケーブルおよび付属品市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新低電圧ケーブルおよび付属品市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の低電圧ケーブルおよび付属品市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の低電圧ケーブルおよび付属品市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の低電圧ケーブルおよび付属品市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の低電圧ケーブルおよび付属品市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの低電圧ケーブルおよび付属品市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の低電圧ケーブルおよび付属品市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの低電圧ケーブルおよび付属品市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 低電圧ケーブルおよび付属品市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
