
市場概要
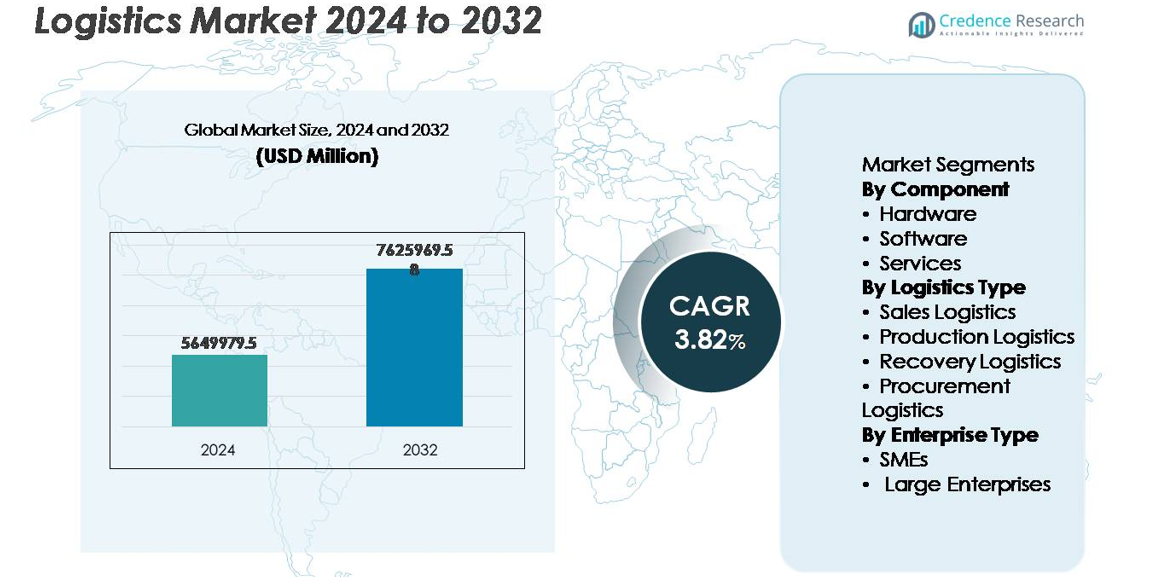
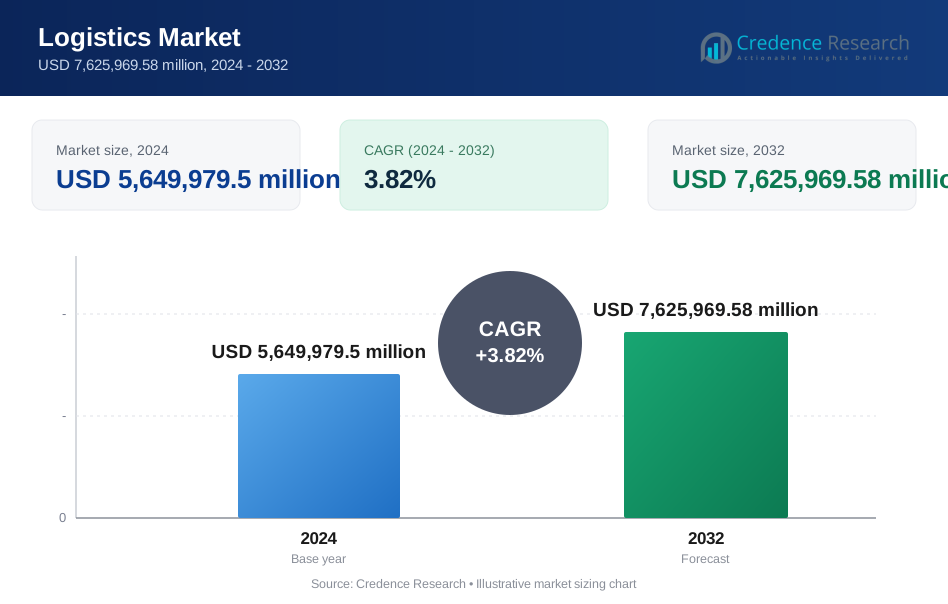
世界の物流市場は2024年に5,649,979.5百万米ドルと評価され、2032年までに7,625,969.58百万米ドルに達すると予測されており、予測期間中に年平均成長率3.82%で拡大しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の物流市場規模 | USD 5,649,979.5百万 |
| 物流市場、CAGR | 3.82% |
| 2032年の物流市場規模 | USD 7,625,969.58百万 |
物流市場は、Knapp、村田機械、SSI SCHAEFERグループ、大福株式会社、Jungheinrich AG、ハネウェルインターナショナル、KIONグループAG、トヨタ産業株式会社、TGWロジスティクスグループ、KUKA AGを含むグローバルなオートメーションリーダーと専門のシステムインテグレーターによって形成されています。これらの企業は、倉庫ロボティクス、自律的な物品取り扱い、データ駆動のフリート最適化、統合された保管・検索システムを通じて競争しています。アジア太平洋地域は、大規模な製造、港湾拡張、eコマースの浸透、マルチモーダルインフラの成長により、約38%のシェアで物流市場をリードしています。北米とヨーロッパは、サプライチェーン変革の一環として、オートメーションと持続可能性に多額の投資を続けています。
市場の洞察
- 世界の物流市場は2024年に5,649,979.5百万米ドルと評価され、2032年までに7,625,969.58百万米ドルに達すると予測されており、予測期間中のCAGRは3.82%です。
- 市場の成長は、自動化の採用の増加、デジタル最適化されたフルフィルメントネットワーク、および先進国と新興国におけるeコマースベースのラストマイル配送サービスの需要増加によって推進されています。
- 主なトレンドには、AI対応のルート最適化、持続可能なフリート移行、マルチモーダルデジタル貨物プラットフォーム、ロボティクスとIoTトラッキングによるスマート倉庫の拡大が含まれます。
- 競争のダイナミクスは、インフラの格差やサイバーセキュリティリスクが依然として重要な制約である一方で、レジリエントなサプライチェーンに焦点を当てたグローバル物流統合業者と技術プレーヤーによって形成されています。
- アジア太平洋地域が約38%のシェアで首位を占め、次いで北米が32%、ヨーロッパが27%となっています。ハードウェアセグメントは、倉庫の自動化と高度なハンドリングシステムに支えられて、コンポーネント別でリードしています。
市場セグメンテーション分析:
コンポーネント別
物流市場はハードウェア、ソフトウェア、サービスにセグメント化されており、ハードウェアセグメントが支配的な市場シェアを保持しています。これは、高度な自動化システム、バーコードおよびRFIDシステム、自律移動ロボット、センサー対応のトラッキングインフラの採用が増加しているためです。倉庫の近代化とフルフィルメントセンターロボティクスへの投資は、企業が労働の最適化、迅速な注文処理、精度の向上を優先する中で、ハードウェアの需要を加速し続けています。一方、リアルタイムの可視性、予測分析、輸送管理をサポートするソフトウェアプラットフォームは急速に採用が拡大しており、統合、保守、管理運用に関連するサービスの拡大によって補完されています。
- 例えば、Zebra Technologiesは、そのFX9600固定RFIDリーダーが1秒あたり最大1,200のタグ読み取りを処理でき、大規模なフルフィルメントハブのような高密度在庫環境をサポートすると報告しています。
物流タイプ別
物流タイプに基づいて、市場は販売物流、生産物流、回収物流、調達物流に分類されます。生産物流は、製造エコシステム内での同期された材料移動、ジャストインタイム供給プロセス、工場フロアの統合の必要性が高まっているため、主要なサブセグメントを表しています。デジタルツイン、自動化された生産フロー、需要駆動型の計画モデルへの依存度の増加がセグメントの成長を支えています。販売物流は、eコマースのフルフィルメントとラストマイル配送ソリューションの急増に伴い拡大しており、調達および回収物流は、循環性のイニシアチブ、再利用可能な資産管理、返品とリサイクルをサポートするリバースロジスティクスフレームワークから利益を得ています。
- 「例えば、ルイビルにあるUPSの自動化されたWorldportハブは、155マイルにわたるコンベヤーで1時間あたり416,000個のパッケージの処理能力を持ち、自動化された販売物流のフルフィルメントシステムの規模を示しています。」
企業タイプ別
企業タイプ別市場は、中小企業と大企業に分かれており、大企業は技術投資能力の高さ、グローバルな流通ネットワーク、倉庫の自動化とロボティックプロセスワークフローの戦略的採用により、このセグメントを支配しています。大企業は統合された物流自動化を活用して、運用リスクを軽減し、リアルタイムの可視性を向上させ、複数国にわたるサプライチェーンのレジリエンスを強化しています。しかし、中小企業は、クラウドベースの物流プラットフォーム、サブスクリプションベースの自動化ツール、初期の資本支出と導入の複雑さを軽減するスケーラブルな在庫および輸送管理システムによって支えられ、高成長の採用者セグメントとして浮上しています。
主要な成長ドライバー:
自動化とデジタルサプライチェーン技術の採用拡大
自動化は、企業がより高いスループット効率、人的エラーの削減、迅速なフルフィルメントサイクルを求める中で、物流変革の基盤となる推進力となっています。ロボティクス、自律移動車両、AI対応のルート最適化、デジタルツインベースの倉庫シミュレーションがプロセスの近代化を加速しています。クラウド統合された輸送管理システムとリアルタイムの貨物可視化プラットフォームは意思決定を強化し、コスト予測性とフリート利用率をサポートしています。eコマースの成長と即日配送モデルの必要性がスケーラブルな自動化の需要を強化しています。組織が予測的資産管理、高度なスキャン、非接触型文書化を採用するにつれ、デジタルエコシステムは運用の信頼性と顧客体験を再定義しています。この広範なシフトは、自動化を競争上の差別化の長期的な推進力として位置付けています。
- 例えば、FedExは90カ国以上でSenseAware IoTセンサー技術を展開し、5分ごとの頻度での送信間隔で、出荷温度、光曝露、位置データを追跡し、製薬および高価値資産の物流をサポートしています。
グローバル貿易フローと国境を越えた流通ネットワークの拡大
貿易自由化、ニアショアリング戦略、地域経済統合は、国境を越えた輸送要件を強化することで物流市場の拡大を刺激しています。デジタルマーケットプレイスの普及により、中小企業の貿易参加が拡大し、複数国にわたる出荷量の急増と複雑な税関コンプライアンスワークフローが生じています。スマートポート、倉庫クラスター、多目的ハブ、国境を越えた回廊を含むインフラ投資がより高いスループット能力をサポートしています。サプライチェーンの中断に対応して実施されたベンダー多様化戦略は、地域の在庫センター、保税倉庫、柔軟な流通モデルへの依存を増加させています。新興市場が輸出製造能力を強化する中、物流プロバイダーはインテリジェントな貨物管理、税関自動化、多目的接続性を拡大し続けています。
- 例えば、パナソニックロジスティクスは、統合されたグローバル物流ネットワーク(自社施設、3PLパートナー、アジアやその他の地域におけるさまざまな販売拠点を含む)を活用して、電子部品の多様なベンダー調達と迅速な補充要件をサポートしています。
電子商取引、オムニチャネル小売、およびラストマイル配送システムの成長
電子商取引は、迅速な注文処理の期待、マイクロフルフィルメントセンター、配送のパーソナライズ化によって推進され、物流を再構築する重要な触媒であり続けています。オムニチャネルモデルは、統一された在庫の可視性、動的ルーティング、フルフィルメントパートナーと消費者間のリアルタイムコミュニケーションを必要とします。食料品の配送、サブスクリプションベースのモデル、都市配送形式の拡大により、電動車両、配送ロッカー、ルート最適化された配送プラットフォームの採用が促進されています。小売業者は、配送コストの管理とリバースロジスティクス業務の強化のために、物流技術プロバイダーと戦略的パートナーシップを形成しています。製品の返品やリサイクルの取り組みが増加する中で、物流プロバイダーはリバースフロー機能をフォワードネットワークに統合し、循環型サプライチェーンを強化しています。
主要なトレンドと機会:
持続可能でグリーン、循環型物流モデルへのシフト
持続可能性を重視した規制、炭素透明性の義務、資源効率の目標が、低排出車両、ルート最適化ソフトウェア、グリーン倉庫インフラへの投資を加速させています。電気自動車、水素燃料トラック、代替海洋燃料は、パイロットからスケール展開へと移行しています。包装の最小化、再利用可能な容器、リサイクル可能な物流モデルは、循環型製造エコシステムをサポートします。炭素会計プラットフォームとブロックチェーンベースのトレーサビリティツールは、検証可能な環境報告を作成します。企業がESGコンプライアンスと排出削減目標を優先する中で、物流関係者はカーボンニュートラル配送、エコ最適化されたマルチモーダル輸送、グリーンラストマイルソリューションにおいて機会を得ています。
- 例えば、DHLは、500以上の世界の都市で電動ラストマイル配送ネットワークを通じて排出削減の取り組みをサポートし、物流業務に32,000台以上の電気自動車を展開しています。
AI対応の予測、自治、インテリジェントなオペレーションの統合
AIの採用は、物流ワークフロー全体で予測計画、需要感知、自律航行、認知的意思決定支援の機会を創出しています。インテリジェント輸送システムは、天候の混乱、混雑、資産のダウンタイムを予測し、リスクの事前緩和を可能にします。自律ドローン、ロボットピッキング、自動運転貨物車両は、テスト環境から商業物流回廊へと進化しています。AIによるシミュレーションは、倉庫レイアウトの効率とスループット計画を改善します。コンピュータビジョン、機械学習、IoTセンサーの融合は、貨物の状態監視、安全コンプライアンス、在庫の正確性を引き続き向上させています。これらの進展は、効率駆動型の物流変革において重要な機会を提供します。
- "例えば、Amazonはネットワーク全体で1,000以上のAI対応Robinロボットアームを導入してパッケージを仕分けし、数百万の多様な個別製品SKU(総カタログの約65%)を識別し取り扱うことができる初のロボットであるSparrowピッキングシステムを導入しました。これにより大量のフルフィルメント業務をサポートしています"
主要な課題:
インフラのギャップ、断片化、不均一なデジタル準備
輸送ネットワークと倉庫エコシステム全体のインフラ格差が物流の拡張性を妨げています。特に小規模な運送業者や地域のオペレーターの間で自動化資本へのアクセスが限られているため、断片化が続いています。混雑した港湾、不十分なコールドチェーン施設、限られたマルチモーダル接続が出荷サイクルを遅らせ、運用コストを上昇させています。デジタル準備は不均一であり、レガシーシステムと最新プラットフォーム間の相互運用性の問題がリアルタイムの調整を制限しています。変動する規制政策と通関フレームワークがさらに遅延と複雑さを引き起こし、シームレスな国境を越えた統合を困難にしています。
サイバーセキュリティリスクの増加とデータプライバシーの脆弱性
物流ネットワークがよりデジタルに接続されるにつれて、サイバー脅威、ランサムウェア、データ漏洩への露出が強まっています。サプライチェーン管理プラットフォームは、パートナーや顧客の機密情報を保存しているため、悪意のある攻撃の魅力的なターゲットとなります。IoTデバイス、自律走行車、接続された倉庫システムは、サイバー搾取のための侵入ポイントを増やします。標準化されたサイバーセキュリティフレームワークの欠如と分散ネットワーク全体での不十分な監視が、コンプライアンスとリスク軽減コストを高めます。データプライバシー規制は、強力な暗号化、ガバナンス、インシデント対応構造を要求し、多様なグローバルシステムを管理する物流オペレーターに挑戦を与えています。
地域分析
北米
北米は物流市場の約32%を占めており、先進的な倉庫自動化、強力なコールドチェーンネットワーク、成熟したサードパーティ物流エコシステムが小売、医療、産業流通を支えています。米国は広範なeコマース活動と全国的な貨物ネットワークが道路、航空、インターモーダル運用を統合しているため、主要なハブとしての地位を維持しています。自律貨物車両への投資、AI対応のルート最適化、持続可能なフリート移行が地域のイノベーション優位性を強化しています。メキシコやカナダとの国境を越えた貿易が、特に近隣生産や製造移転戦略の下で、地域供給の回復力とリードタイムの短縮を支持するマルチモーダル拡張を支えています。
ヨーロッパ
ヨーロッパは世界の物流市場の約27%を占めており、確立された国際貿易回廊、港湾接続、貨物の安全性と持続可能性を規制する先進的なフレームワークに支えられています。地域は密集した都市物流ネットワークと、グリーン輸送、電動フリート、カーボンコンプライアンスインフラへの投資から恩恵を受けています。ドイツとオランダは、高容量の倉庫能力とデジタルに調整された貨物ルートに支えられた中心的な物流ハブとしての地位を維持しています。EUの循環経済政策は、再利用可能な包装物流と逆供給フローの需要を加速させています。継続的な課題には、国境を越えた書類要件の増加と輸送および倉庫業務全体の労働力不足が含まれます。
アジア太平洋
アジア太平洋地域は、強力な製造出力、急速な電子商取引の浸透、および重要な港湾と物流インフラの拡張によって、約38%の市場シェアを持ち、世界の物流の風景を支配しています。中国、インド、日本、東南アジアの経済は、輸出製造業、産業クラスター、そしてグローバルサプライチェーンを支える資源の流れを通じて需要を促進しています。スマートポート、デジタル税関、マルチモーダル貨物回廊への政府支援の投資が近代化を加速させています。この地域の拡大する中産階級の消費基盤は、ラストマイル配送とフルフィルメントのボリューム成長を推進しています。しかし、都市部と内陸部のネットワーク間のインフラの不均衡は依然として課題であり、物流の自動化と高度な容量計画ソリューションの機会を生み出しています。
ラテンアメリカ
ラテンアメリカは、約2%の市場シェアを持ち、新興の電子商取引物流、農食品輸出チャネル、そして国境を越えた貨物統合をサポートする地域貿易同盟によって影響を受けています。ブラジルとメキシコは、拡大する倉庫と保税流通ゾーンを持つ主要な物流センターとして機能しています。鉄道接続、スマートポート開発、空港貨物取扱への投資がスループット能力を向上させています。政治的な不安定性、税関の遅延、農村回廊全体のインフラ品質の不一致が、運用の予測可能性とコスト構造に影響を与え続けています。成長の機会は、コールドチェーンネットワーク、デジタル貨物プラットフォーム、燃料依存の削減を目指した持続可能なフリート拡大に現れています。
中東・アフリカ
中東・アフリカ地域は、エネルギー輸出、自由貿易地域、そして航空貨物接続への投資の増加によって、約1%の物流市場シェアを占めています。湾岸諸国は、保税倉庫と税関のデジタル化によって強化されたマルチモーダル物流ハブを開発しています。サハラ以南のアフリカ全体のインフラ回廊は、道路品質、税関の分断、技術の成熟度のギャップからの運用上の課題にもかかわらず、農業および鉱業の貨物フローをサポートしています。物流プロバイダーは、視認性を向上させるために、フリートテレマティクス、GPS追跡、クラウドプラットフォームをますます採用しています。湾岸地域の戦略的多様化イニシアチブは、物流に基づく経済変革とグローバルな流通再輸出モデルをサポートしています。
市場セグメンテーション:
コンポーネント別
- ハードウェア
- ソフトウェア
- サービス
物流タイプ別
- 販売物流
- 生産物流
- 回収物流
- 調達物流
企業タイプ別
- 中小企業
- 大企業
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
物流市場は、グローバル統合業者、地域のサードパーティ物流プロバイダー、貨物輸送業者、そしてサービスモデルを再構築する技術駆動の新規参入者によって特徴づけられる非常に競争の激しい環境を持っています。確立された企業は、多様なマルチモーダルネットワーク、スケーラブルな倉庫インフラ、エンドツーエンドのサプライチェーン管理サービスを通じて競争しています。戦略的な重点分野には、自動化対応のフルフィルメント、AI駆動のフリート最適化、炭素効率の高い運用、国境を越えた規制遵守サービスが含まれます。技術プロバイダーは、リアルタイム追跡プラットフォーム、予測分析、デジタル文書化、自律配送システムを展開するために、物流オペレーターとますます協力しています。企業が地理的な足跡とサービスポートフォリオを拡大する中で、合併、買収、戦略的提携が依然として一般的です。透明性、より速い配送、持続可能な物流に対する顧客の期待が高まる中、革新が強化され、組織は次世代のサプライチェーンソリューションを採用して、回復力があり、コスト効率が高く、デジタル統合された運用を実現することを余儀なくされています。
主要プレイヤー分析
- Knapp(オーストリア)
- 村田機械株式会社(日本)
- SSI SCHAEFERグループ(ドイツ)
- 株式会社ダイフク(日本)
- ユングハインリヒAG(ドイツ)
- ハネウェル・インターナショナル・インク(アメリカ)
- KIONグループAG(ドイツ)
- トヨタ自動車株式会社(日本)
- TGWロジスティクスグループ(オーストリア)
- KUKA AG(ドイツ)
最近の動向
- 2025年5月、KIONはカール・アム・マインに新しい高度に自動化されたスペアパーツ配送センター(中央ヨーロッパ地域配送センター)を開設しました。
- 2024年2月、Dematicはカナダの物流会社Groupe Robertと提携しました。この提携は、自動化された冷蔵施設の開設を目的としていました。この施設には、冷凍食品と生鮮食品を管理するための130フィートのクレーンを備えた高容量の自動保管・検索システムがあります。
- 2023年11月、オーストリアの健康製品会社Biogenaと提携し、国際配送の処理を自動化しました。
レポートのカバレッジ
この調査レポートは、コンポーネント、物流タイプ、企業タイプ、地理に基づいた詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。市場のダイナミクス、規制の状況、業界を形成する技術の進歩についても探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 自動化とロボティクスは、倉庫、フルフィルメントの速度、労働力の配分を引き続き変革します。
- AI駆動の予測分析は、需要予測、フリートの利用、リスク軽減を最適化します。
- 電動化と水素動力のフリートは、持続可能な物流と排出削減を加速します。
- デジタル貨物プラットフォームは、透明性とリアルタイムの出荷コラボレーションを向上させます。
- 自律走行車とドローンは、商業物流回廊へのパイロット段階の運用を拡大します。
- ブロックチェーン対応のトレーサビリティは、コンプライアンス、真正性チェック、国境を越えた文書化をサポートします。
- スマートポートインフラストラクチャは、貨物の流れ、混雑管理、データ接続性を改善します。
- 循環型物流は、再利用可能な包装、逆流、資源回収を通じて成長します。
- エッジコンピューティングとIoTセンサーは、資産監視とコールドチェーンの信頼性を強化します。
- ニアショアリングと地域製造のシフトは、グローバルな流通戦略を再構築します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在の物流市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に物流市場はどのくらいの年平均成長率で成長すると予測されていますか?
物流市場の成長を促進している主な要因は何ですか?
物流市場の主要企業はどこですか?
物流市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 物流市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の物流市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 5,649,979.5 million → 2032: USD 7,625,969.58 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 物流市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 物流市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における物流市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 物流市場市場の成長要因
- 3.3 物流市場市場の抑制要因および課題
- 3.4 物流市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 物流市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 物流市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、物流市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 物流市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 物流市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は物流市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 物流市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 物流市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 物流市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 物流市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新物流市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の物流市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の物流市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の物流市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の物流市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの物流市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の物流市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの物流市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 物流市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
