
市場概要
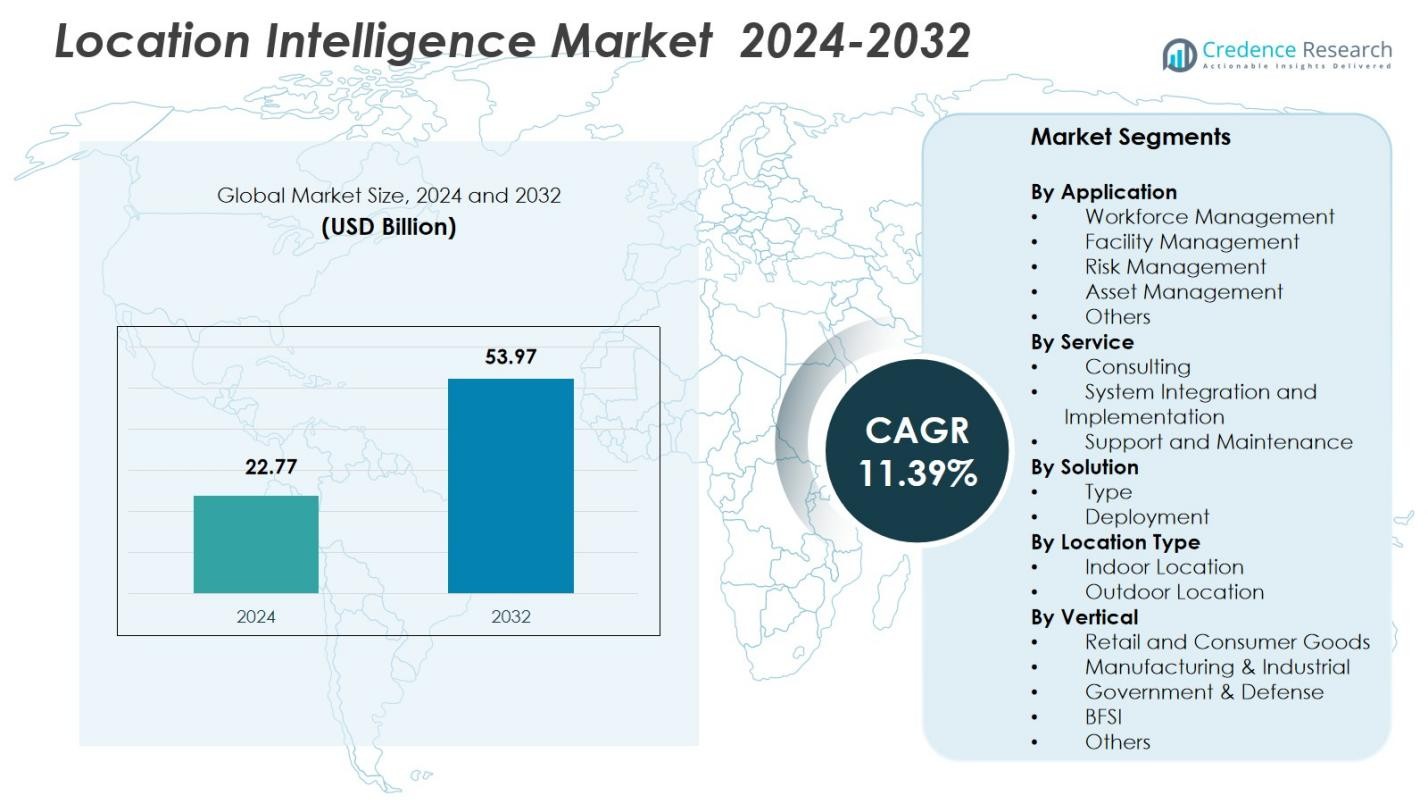
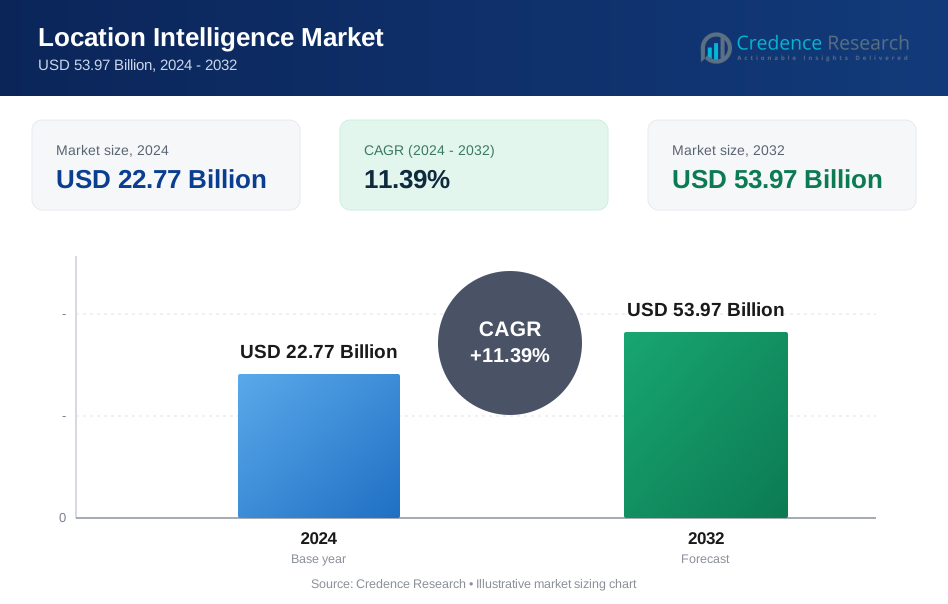
ロケーションインテリジェンス市場の規模は2024年に2,277億米ドルと評価され、予測期間中に11.39%のCAGRで2032年までに5,397億米ドルに達すると予測されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のロケーションインテリジェンス市場規模 | 2,277億米ドル |
| ロケーションインテリジェンス市場、CAGR | 11.39% |
| 2032年のロケーションインテリジェンス市場規模 | 5,397億米ドル |
ロケーションインテリジェンス市場は、Google LLC、Esri、Hexagon AB、Microsoft Corporation、Alteryx Inc.、HERE Technologies、Oracle Corporation、Pitney Bowes Inc.、Sisense Inc.、Precisely Holdings LLCなどの主要プレーヤーによって形成されており、これらの企業は地理空間分析、AI対応のマッピング、クラウドベースのロケーションプラットフォームの進歩を推進しています。これらの企業は、小売、物流、政府、公共事業全体で採用されているデータ統合の強化、空間可視化、リアルタイムインテリジェンス機能を通じて市場の成長を強化しています。地域的には、北米が2024年に38.6%のシェアを持ち、強力なデジタルインフラ、高い企業採用、スマートシティやIoT駆動の空間技術への継続的な投資によって支えられています。
市場インサイト
- ロケーションインテリジェンス市場は2024年に2,277億米ドルに達し、2032年までに11.39%のCAGRで成長し、業界全体での地理空間分析の採用の増加によって推進されます。
- 強力な市場の推進要因には、リアルタイム空間分析の迅速な統合、IoTデバイスの浸透の増加、ワークフローの最適化と資産の可視性に対する企業の関心の高まりが含まれます。
- 主要なトレンドには、AI駆動のマッピング、デジタルツイン、クラウドベースのロケーションプラットフォームの拡大が含まれ、ワークフォース管理が2024年に4%のシェアでアプリケーションセグメントをリードしています。
- 主要プレーヤーは高度な地理空間プラットフォームとパートナーシップを通じて市場を強化していますが、高い実装コストと厳格なデータプライバシー規制のために課題が残っています。
- 地域的には、北米が38.6%、ヨーロッパが27.4%、アジア太平洋が23.1%を占めており、APACはスマートシティ投資の拡大とデジタルインフラのアップグレードにより最も速く成長すると予想されています。
 市場セグメンテーション分析:
用途別
アプリケーションによるロケーションインテリジェンス市場はワークフォース管理が主導しており、2024年には31.4%のシェアを占めています。この優位性は、物流、公共事業、小売、輸送業界全体でのフィールドフォース最適化、ルート計画、タスク自動化、パフォーマンス監視のためのリアルタイムロケーション分析の採用が増加していることによって推進されています。施設管理とリスク管理のセグメントは、安全性分析、予測保守、コンプライアンス報告のために地理空間データに依存する組織が増えるにつれて拡大しています。資産管理とその他の分野も、企業が資産追跡、運用の可視性、状況認識を向上させるためにマッピングツールを統合することで着実に成長しています。
- 例えば、キャタピラーは地理空間データを機器監視システムに統合し、リアルタイムでのフリート管理と資産利用を向上させています。
サービス別
サービスセグメント内では、システム統合と実装が2024年に42.8%のシェアを持ち、地理空間分析プラットフォーム、クラウドベースのロケーションシステム、IoT接続マッピングソリューションのエンドツーエンド展開への急速な移行によって支えられています。企業は既存のITインフラとのシームレスな統合を優先し、専門的な実装サービスの需要を促進しています。コンサルティングサービスは、空間分析における高度なユースケースを模索する組織によって注目されており、サポートとメンテナンスは、ロケーションベースのインテリジェンスソリューションの展開が拡大するにつれて増加する定期的なサービスニーズに伴い、安定した成長を維持しています。
- 例えば、Esriの最近のArcGIS Enterprise展開は、クライアントの既存のITフレームワークとのシームレスな統合を含み、エンドツーエンドの空間データソリューションを可能にしています。
ソリューション別
ソリューションセグメントはタイプベースのソリューションが支配しており、2024年には47.2%のシェアを占めています。企業は意思決定と運用効率を向上させるために、ジオコーディング、マッピング、空間分析、GPSベースのインテリジェンストツールをますます導入しています。需要は、業界全体での高度な可視化システムとAI対応の地理空間モデルの使用拡大によってさらに推進されています。展開ベースのソリューションも、スケーラビリティ、運用コストの低減、マルチサイト運用全体でのリアルタイムロケーションデータの統合ニーズによって促進されるクラウド移行の加速に伴い、大幅に拡大しています。
主要な成長要因
リアルタイム空間分析の採用拡大
リアルタイム空間分析の急速な統合は、ロケーションインテリジェンス市場の主要な成長要因です。組織は、物流、輸送、小売、公共安全の分野での運用最適化、資産監視、意思決定の強化のために、動的な地理空間インサイトにますます依存しています。IoTセンサー、GPS対応デバイス、モバイルワークフォースアプリケーションの普及が、即時の地理データ可視化の需要を促進しています。企業は、配送効率の向上、運用リスクの低減、サービスの応答性の強化のためにリアルタイムインテリジェンスを重視しており、先進国および新興国経済の両方で市場採用を加速させています。
- 例えば、Amazon IndiaはAWS Location Serviceを使用して、交通、天候、障害に基づいて配達ルートを改善するためのリアルタイム地理空間分析を行っています。
スマートシティの拡大とインフラのデジタル化
世界的なスマートシティの取り組みは、政府や都市計画者が交通最適化、エネルギー管理、インフラ監視、公衆安全のために位置情報インテリジェンスを採用することで、市場の成長を大きく促進しています。地理空間プラットフォームは、効率的な資源配分をサポートし、リアルタイムマッピングと予測分析を使用して都市サービスの提供を改善します。デジタルツイン、5G接続、スマートモビリティソリューションへの投資の増加は、高品質な地理空間データの必要性をさらに拡大しています。このトレンドは、持続可能な都市開発の基盤技術として位置情報インテリジェンスを位置づけ、市の機関や技術統合者による強力な採用を促進します。
- 例えば、Lepton Softwareは、リアルタイムの交通パターンと人口密度を分析するために位置情報インテリジェンスを活用し、都市がインフラ投資を最適化し、スマートセンサーとIoTデバイスを通じて交通信号を調整し、スムーズな流れを実現できるようにしています。
運用効率への企業の関心の高まり
業界を問わず、企業は運用効率を改善し、ワークフローを合理化し、顧客エンゲージメントを向上させるために位置情報インテリジェンスを導入しています。地理的パターンを分析する能力は、企業がサイト選択を改善し、分散資産を管理し、ラストマイル配達を向上させるのに役立ちます。小売、製造、BFSI、ユーティリティは、地理空間インサイトを活用して生産性を向上させ、ダウンタイムを最小限に抑え、リスクに基づいた意思決定をサポートします。企業データの増加と予測分析へのシフトは、位置情報インテリジェンスの価値を増幅し、世界中の組織のデジタル変革に不可欠なものにしています。
主要なトレンドと機会
AI駆動の地理空間分析の拡大
市場を形作る主要なトレンドは、人工知能と機械学習の地理空間分析への統合です。AI対応の位置情報インテリジェンスソリューションは、予測モデリングの強化、異常検出、自動マッピング機能を提供します。これらの技術は、需要予測、ルート最適化、リスク予測などの高度なアプリケーションをサポートします。企業がAIを採用してより深い空間インサイトを引き出すにつれて、インテリジェントな地理処理ツールやクラウドネイティブの地理空間プラットフォームを提供するベンダーにとって新たな機会が生まれます。AIと位置情報インテリジェンスの融合は、地理空間意思決定の分析精度とスケーラビリティを大幅に向上させます。
- 例えば、EsriのArcGISプラットフォームは、機械学習を統合して自動土地利用分類と空間分析を行い、正確な環境計画とインフラ管理を可能にしています。
クラウドベースの位置プラットフォームの採用拡大
クラウドベースの位置情報インテリジェンスプラットフォームは、組織が従来のGISシステムからスケーラブルでサブスクリプションベースのソリューションに移行する際の大きな機会を表しています。クラウド展開は、データ処理の高速化、シームレスな統合、リモートアクセスの容易さ、コスト効率の高いスケーリングを提供します。物流、小売、不動産、通信などの分散型運用を持つ業界は、集中型地理空間データ管理の恩恵を受けます。リアルタイムの可視性と部門横断的なコラボレーションの必要性が高まる中、統合API、分析エンジン、地理空間データマーケットプレイスを提供するプロバイダーにとって成長の可能性が生まれます。
- 例えば、Salesforceは2019年にMapAnythingを買収し、地理空間分析をCRMに強化しました。これにより、営業チームは統合されたクラウドマッピングツールを通じてテリトリー管理を最適化できるようになりました。
主要な課題
データプライバシー、セキュリティ、および規制遵守の問題
市場拡大を制限する主要な課題の一つは、データプライバシーと規制遵守の複雑化です。位置情報インテリジェンスはリアルタイムの追跡、個人の移動データ、デバイスレベルの位置情報に大きく依存しており、ユーザーの同意、データの匿名化、サイバーセキュリティに関する懸念を引き起こします。GDPRやCCPAのような厳格なグローバルフレームワークは、ベンダーや企業に対して強固なガバナンスの実践を求め、コンプライアンスコストを増加させます。機密の地理空間データの誤用や漏洩は、評判や財務上のリスクを引き起こす可能性があり、プライバシー管理は持続的な障壁となります。
高い導入コストと統合の複雑さ
位置情報インテリジェンスソリューションの導入には、特に従来のシステムから高度な地理空間プラットフォームへの移行を行う企業にとって、高い初期投資が必要です。既存のITインフラ、レガシーデータベース、異なるデータソースとの統合は技術的な複雑さを増し、導入期間を延ばします。小規模な組織は高度な空間分析の採用において財務的な障壁に直面し、大規模な企業はデータの調和やワークフローの再構築に苦労します。これらの課題は、技術的専門知識やデジタル成熟度が不足しているコストに敏感なセクターでの採用率を遅らせる可能性があります。
地域分析
北米
北米は2024年に38.6%のシェアを持ち、GISプラットフォーム、AI対応の地理空間分析、先進的なIoTインフラの強力な採用によって位置情報インテリジェンス市場をリードしています。米国は小売、物流、公共安全の分野で企業が運用効率とリスク軽減のためにリアルタイムのマッピングツールにますます依存する中、地域需要を支配しています。スマートシティ、自動運転モビリティ、5G拡張への大規模な投資は市場成長をさらに支援しています。カナダは環境モニタリングやインフラ計画における応用の増加を通じて安定した貢献をしています。主要な技術プロバイダーの存在と高いデジタル成熟度が北米のリーダーシップを強化しています。
ヨーロッパ
ヨーロッパは2024年に27.4%のシェアを持ち、輸送、エネルギー管理、環境評価、都市開発における地理空間インテリジェンスの需要増加に支えられています。ドイツ、英国、フランス、北欧諸国などの国々が、政府や企業がGIS主導のデジタルトランスフォーメーションイニシアチブを実施する中で採用を推進しています。この地域は空間データ標準化とオープンジオデータアクセスのための強力な規制支援から利益を得ています。スマートモビリティ、再生可能エネルギーインフラ、気候レジリエンスプロジェクトへの投資拡大は位置情報分析の展開を加速させています。ヨーロッパの産業は、ワークフローの最適化、コンプライアンスの強化、持続可能性に基づいた意思決定の向上のために空間インサイトをますます活用しています。
アジア太平洋
アジア太平洋は、急速な都市化、スマートシティプログラムの拡大、中国、インド、日本、東南アジアにおけるデジタル投資の増加により、2024年には23.1%のシェアを獲得します。eコマース、交通、通信、公益事業の各企業は、大規模な運営を管理し、物流ネットワークを最適化するために、位置情報インテリジェンスを広く採用しています。デジタルマッピング、衛星画像、リアルタイム監視を支援する政府主導のイニシアチブが地域の採用を強化します。モバイルデバイスの使用の急増とクラウドベースの分析プラットフォームの普及が市場拡大をさらに後押しします。アジア太平洋は、インフラ開発と公共サービスの近代化における空間インテリジェンスの強い需要により、最も成長が速い地域であり続けます。
ラテンアメリカ
ラテンアメリカは、輸送、農業、小売、公衆安全における位置情報インテリジェンスの採用が増加しており、2024年には6.9%のシェアを占めます。ブラジル、メキシコ、チリが地域市場をリードし、企業はルート最適化、作物監視、環境リスク評価のために地理空間ツールを活用しています。都市モビリティ、デジタルインフラ、地理空間データの近代化への投資の増加が市場浸透を支援しています。クラウドベースのマッピングソリューションは、コスト効率の高いデータ可視化機能を求める中小企業の間で注目を集めています。インフラの課題にもかかわらず、地域のデジタルトランスフォーメーションの拡大努力が位置情報インテリジェンスプロバイダーに新たな機会を生み出し続けています。
中東・アフリカ
中東・アフリカ地域は、スマートインフラ、セキュリティ監視、資産管理システムへの投資の増加により、2024年には4.0%のシェアを保持します。UAE、サウジアラビア、カタールを含む湾岸諸国は、都市計画、エネルギー最適化、スマートモビリティのために位置情報インテリジェンスを展開しています。アフリカでは、農業、環境モニタリング、公衆衛生におけるGISアプリケーションの採用が増加しています。この地域は、衛星マッピングプログラムの拡大、5Gの展開、地理空間デジタル化イニシアチブから恩恵を受けています。採用レベルは異なるものの、政府支援の開発プロジェクトと企業の近代化努力の増加が市場の安定した成長に寄与しています。
市場セグメンテーション:
用途別
- ワークフォース管理
- 施設管理
- リスク管理
- 資産管理
- その他
サービス別
- コンサルティング
- システム統合と実装
- サポートとメンテナンス
ソリューション別
- タイプ
- 展開
ロケーションタイプ別
- 屋内ロケーション
- 屋外ロケーション
業種別
- 小売と消費財
- 製造業と工業
- 政府と防衛
- BFSI
- その他
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
位置情報インテリジェンス市場の競争環境には、Google LLC、Esri、Hexagon AB、Microsoft Corporation、Alteryx Inc.、HERE Technologies、Oracle Corporation、Pitney Bowes Inc.、Sisense Inc.、Precisely Holdings LLCなどの主要プレーヤーが含まれ、これらの企業は業界全体でのイノベーションと技術進歩を推進しています。これらの企業は、地理空間分析能力を強化し、AIと機械学習を統合し、リアルタイムの意思決定をサポートするクラウドベースのマッピングプラットフォームを拡大することで競争しています。ベンダーは、企業のデジタルトランスフォーメーションニーズを満たすために、スケーラブルなAPI、高度な視覚化ツール、および相互運用可能なGISソリューションの提供にますます注力しています。政府、通信事業者、IoTソリューションプロバイダーとの戦略的パートナーシップは市場での存在感を強化し、買収は製品ポートフォリオの多様化と地理的なリーチの拡大に役立ちます。精度重視の位置情報インサイトに対する需要が高まる中、これらの主要プレーヤーは継続的な研究開発、高品質の空間データ、および業界特化のソリューションを強調して差別化を図っています。全体として、競争のダイナミクスは技術革新、プラットフォーム統合、および空間インテリジェンスへの企業依存の高まりによって強く形作られています。
主要プレイヤー分析
- Pitney Bowes Inc.
- Microsoft Corporation
- Hexagon AB
- Precisely Holdings LLC
- Google LLC
- Sisense Inc.
- Alteryx Inc.
- Esri
- HERE Technologies
- Oracle Corporation
最近の展開
- 2025年7月、EsriとMicrosoft CorporationはAzure OpenAI ServiceをArcGISに統合し、AIを活用したアシスタントを導入して地理空間データの分析とマッピングを容易にしました。
- 2025年7月、HERE Technologiesは2025年のEsriユーザー会議で新しい「GISデータスイート」を発表し、位置情報アプリケーションをサポートするための強化された基盤GISデータを提供しました。
- 2025年3月、Google LLCとEsriは、Google Mapsのフォトリアリスティックな3DタイルをEsriのマッピングプラットフォームに統合するためのパートナーシップを発表し、位置情報インテリジェンスユーザー向けにより豊かで高解像度のグローバル3Dベースマップを可能にしました。
レポートのカバレッジ
この調査レポートは、アプリケーション、サービス、ソリューション、ロケーションタイプ、垂直市場 および地理に基づく詳細な分析を提供します。主要な市場プレイヤーについての概要を示し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションについて詳細に説明しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制の状況、技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 企業が予測およびリアルタイムインテリジェンスを優先するにつれて、AI駆動の地理空間分析の需要が増加します。
- クラウドベースの位置プラットフォームは急速に拡大し、スケーラブルでクロスファンクショナルなデータ統合をサポートします。
- スマートシティの取り組みは、交通、公共事業、公共安全部門での採用を加速させます。
- デジタルツインの統合は、インフラ計画、資産監視、および都市シミュレーションを強化します。
- IoTデバイスの使用が増加し、運用最適化のためのより豊かな空間データを生成します。
- 小売、物流、eコマース部門は、顧客体験とルート効率を向上させるために高度なマッピングツールを採用します。
- リスク管理と気候レジリエンス計画において、位置情報インテリジェンスの浸透が深まります。
- 規制遵守がより複雑になるにつれて、プライバシーを保護する地理空間技術が進化します。
- 空間インテリジェンスアプリケーションは、農業、鉱業、エネルギー分野での生産性と持続可能性の成果を向上させます。
- 技術ベンダー、政府、通信プロバイダー間のパートナーシップがエコシステムのイノベーションを強化します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のロケーションインテリジェンス市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、ロケーションインテリジェンス市場はどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたロケーションインテリジェンス市場のセグメントはどれですか?
ロケーションインテリジェンス市場の成長を促進している主な要因は何ですか?
位置情報インテリジェンス市場の主要企業はどこですか?
2024年にロケーションインテリジェンス市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ロケーションインテリジェンス市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のロケーションインテリジェンス市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 22.77 Billion → 2032: USD 53.97 Billion)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ロケーションインテリジェンス市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ロケーションインテリジェンス市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるロケーションインテリジェンス市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ロケーションインテリジェンス市場市場の成長要因
- 3.3 ロケーションインテリジェンス市場市場の抑制要因および課題
- 3.4 ロケーションインテリジェンス市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ロケーションインテリジェンス市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ロケーションインテリジェンス市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ロケーションインテリジェンス市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ロケーションインテリジェンス市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ロケーションインテリジェンス市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はロケーションインテリジェンス市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ロケーションインテリジェンス市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ロケーションインテリジェンス市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ロケーションインテリジェンス市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ロケーションインテリジェンス市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ロケーションインテリジェンス市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のロケーションインテリジェンス市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のロケーションインテリジェンス市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のロケーションインテリジェンス市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のロケーションインテリジェンス市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのロケーションインテリジェンス市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のロケーションインテリジェンス市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのロケーションインテリジェンス市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ロケーションインテリジェンス市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
