
市場概要
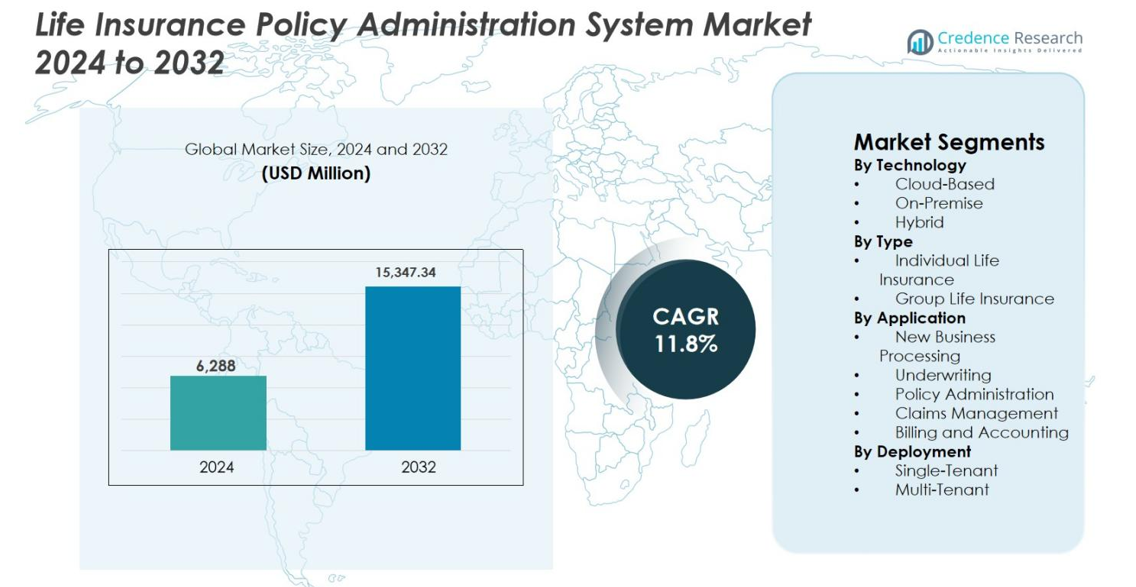
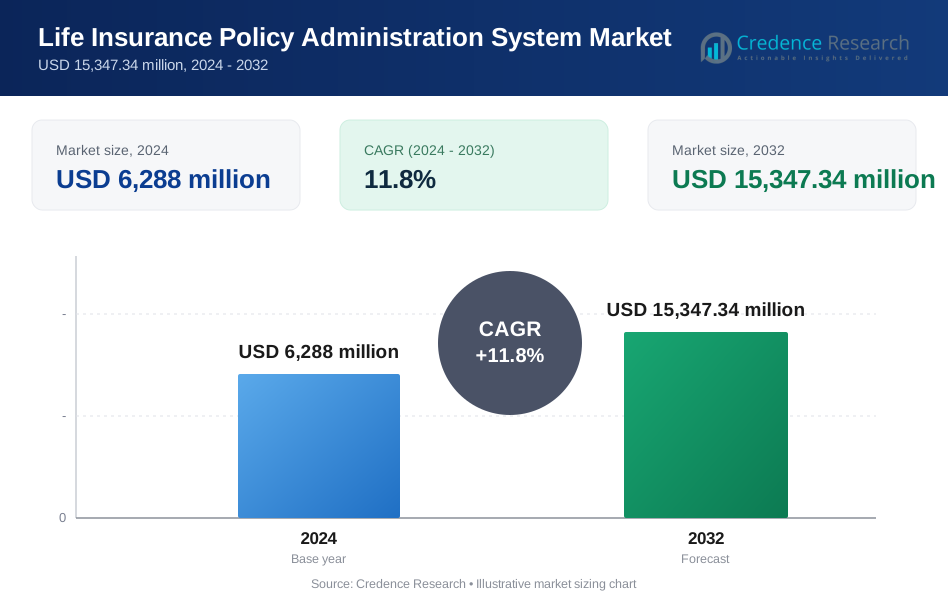
生命保険契約管理システム市場の規模は2024年に62億8,800万米ドルと評価され、予測期間中に年平均成長率11.8%で拡大し、2032年には153億4,734万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 生命保険契約管理システム市場規模 2024 | 62億8,800万米ドル |
| 生命保険契約管理システム市場、CAGR | 11.8% |
| 生命保険契約管理システム市場規模 2032 | 153億4,734万米ドル |
生命保険契約管理システム市場は、確立された保険ソフトウェアプロバイダーおよびコアシステムの近代化とデジタル対応に注力するグローバルITサービス企業の強力な存在によって特徴付けられています。Majesco、Oracle、Accenture、Infosys、EIS Group、Insurity、EXL、FAST Technology、Edlundなどの主要プレーヤーは、構成可能なプラットフォーム、クラウドネイティブの展開、および深い保険ドメインの専門知識を通じて競争しています。これらの企業は、自動化、分析、およびAPI駆動の統合に投資し、複雑なポリシーライフサイクルと規制遵守をサポートしています。地域的には、北米が38.4%のシェアで市場をリードしており、早期の技術採用と大規模な近代化イニシアチブに支えられ、次いでヨーロッパが26.1%、アジア太平洋が22.7%で続いており、急速なデジタル保険の拡大が市場の勢いを強化し続けています。
市場インサイト
- 生命保険契約管理システム市場は、2024年に62億8,800万米ドルと評価され、2032年には153億4,734万米ドルに達すると予測されており、予測期間を通じて11.8%のCAGRで成長し、デジタル化の進展とコア保険システムの近代化イニシアチブによって推進されています。
- 自動化されたポリシーライフサイクル管理、迅速な製品発売、強化された顧客体験への需要の高まりが採用を促進し、クラウドベースの展開が技術セグメントで58.6%のシェアを占めています。
- 市場動向は、SaaSモデルの採用増加、API駆動のエコシステム、分析対応プラットフォームを強調しており、ポリシー管理アプリケーションが41.8%のセグメントシェアで支配しています。
- 競争環境には、構成可能なプラットフォーム、クラウド移行、システム統合に焦点を当てた専門の保険ソフトウェアプロバイダーとグローバルIT企業が含まれ、保険会社の機動性を強化しています。
- 地域的には、北米が38.4%の市場シェアでリードし、次いでヨーロッパが26.1%、アジア太平洋が22.7%で続き、新興地域はデジタル保険の拡大によって安定した成長を示しています。
市場セグメンテーション分析:
技術別
生命保険契約管理システム市場は、クラウドベース、オンプレミス、ハイブリッドの展開モデルに分かれています。クラウドベースのシステムがこのセグメントを支配しており、スケーラビリティ、迅速な導入、所有コストの低減により58.6%の市場シェアを占めています。保険会社は、デジタル契約サービス、リモート運用、迅速な製品構成をサポートするためにクラウドプラットフォームをますます採用しています。組み込みの分析、API統合、規制の更新が採用をさらに強化しています。ハイブリッドソリューションは、段階的な近代化を求める中規模から大規模の保険会社の間で注目を集めており、一方でオンプレミスシステムは厳格なデータ主権やレガシーインフラの制約がある地域での関連性を維持しています。
- 例えば、Infosys McCamishのNGINプラットフォームは、グローバルな保険会社がマルチジオサポートとスケーラブルなインフラストラクチャで完全な契約ライフサイクルを管理するために使用するクラウドネイティブの生命保険および年金契約管理システムとして位置付けられています。
タイプ別
タイプに基づくと、生命保険契約管理システム市場は個人生命保険と団体生命保険を含みます。個人生命保険は、パーソナライズされたポリシー、柔軟な保険料構造、長期保護製品の需要の高まりにより64.2%のシェアを持っています。保険会社は、複雑な契約ライフサイクル、承認、更新、顧客サービスを管理するための高度なシステムを必要としています。中産階級の人口増加、デジタル直接消費者チャネル、製品のカスタマイズがシステムの採用を促進しています。団体生命保険システムは、雇用主提供のカバレッジ拡大と大量の契約管理の自動化ニーズにより着実に成長しています。
- 例えば、MetLifeは、構成可能な製品、自動化された引受ワークフロー、デジタルチャネル全体での継続的な契約サービスをサポートする高度な契約管理プラットフォームを導入することで、個人生命保険業務を近代化しました。
用途別
用途別では、市場は新規事業処理、引受、契約管理、請求管理、請求書発行および会計をカバーしています。契約管理は、生命保険会社の運用の中核を形成するため、41.8%の市場シェアを持つ支配的なサブセグメントです。需要は、リアルタイムの契約更新、自動承認、コンプライアンス管理、シームレスな顧客サービスの必要性によって促進されています。CRM、分析、デジタルチャネルとの統合が効率と保持を向上させます。契約量の増加、規制の複雑さ、ストレートスループロセッシングへの移行が、高度な契約管理モジュールの採用をさらに加速させています。
主要な成長要因
デジタルトランスフォーメーションとコアシステムの近代化
保険業界全体で加速するデジタルトランスフォーメーションは、生命保険ポリシー管理システム市場の主要な成長要因です。保険会社は、機敏性を向上させ、運用コストを削減し、より迅速な商品発売をサポートするために、従来のモノリシックなプラットフォームを近代的で設定可能なポリシー管理システムに置き換えています。現代のシステムは、ストレートスループロセッシング、自動化されたワークフロー、リアルタイムのポリシーサービスを可能にし、運用効率を大幅に向上させます。デジタルオンボーディング、セルフサービスポータル、オムニチャネルエンゲージメントに対する顧客の期待が高まる中、保険会社はコアシステムの近代化をさらに推進しています。さらに、規制の複雑さや頻繁な商品変更は、迅速な設定とコンプライアンスの更新をサポートする柔軟なプラットフォームを必要とします。保険会社が競争力を維持し、デジタルに強い体制を整えるために近代化を優先する中、高度なポリシー管理ソリューションの需要は着実に増加しています。
- 例えば、AXAは、生命保険のコアシステムを近代化し、ストレートスループロセッシング、自動アンダーライティング、リアルタイムのポリシーサービスを可能にすることで、デジタルトランスフォーメーションを進め、顧客接点全体でのスピードと運用効率を向上させました。
商品のパーソナライズと市場投入までの時間の短縮に対する需要の高まり
パーソナライズされた生命保険商品の需要の高まりは、高度なポリシー管理システムの採用を強く促進しています。顧客はますます柔軟な補償オプション、カスタマイズされたライダー、動的な保険料構造、使用ベースの機能を求めています。これらの期待に応えるために、保険会社は迅速な商品設定、ルールベースの価格設定、自動化されたポリシーライフサイクル管理が可能なシステムを必要としています。現代のプラットフォームは、保険会社が広範なコーディングを必要とせずに新商品を迅速に設計、テスト、発売することを可能にし、市場投入までの時間を大幅に短縮します。この能力は、競争の激しい市場での差別化をサポートします。さらに、パーソナライズされたオファリングは顧客のエンゲージメントと保持を高め、長期的な成長と収益性に焦点を当てた保険会社にとって戦略的な投資となります。
- 例えば、HDFC Lifeは、高度なポリシー管理機能を通じてデジタル製品アーキテクチャを強化し、個々の生命保険商品の迅速なカスタマイズとデジタルチャネルを通じたシームレスなサービスを可能にしています。
デジタル流通と直接消費者向けチャネルの拡大
デジタル流通チャネルの急速な拡大は、生命保険ポリシー管理システム市場のもう一つの主要な成長要因です。保険会社は、オンラインポータル、モバイルアプリケーション、バンカシュアランスプラットフォーム、デジタルエージェントを利用して顧客を獲得し、サービスを提供することが増えています。これらのチャネルは、リアルタイムのアンダーライティング決定、即時のポリシー発行、自動化された請求を可能にするために、コアポリシー管理システムとのシームレスな統合を必要とします。高度なプラットフォームはAPIベースの接続性をサポートし、保険会社がフィンテック、アグリゲーター、埋め込み保険プロバイダーと提携することを可能にします。デジタル販売量が増加するにつれ、保険会社はポリシー処理とサービスを効率的に拡大する必要があり、堅牢でクラウド対応のポリシー管理システムの需要を強化しています。
主要なトレンドと機会
クラウドベースおよびSaaS導入モデルへのシフト
クラウドベースおよびソフトウェア・アズ・ア・サービス導入モデルへの移行は、生命保険契約管理システム市場における重要なトレンドと機会を表しています。保険会社は、スケーラビリティ、迅速な導入、インフラコストの削減を達成するためにクラウドプラットフォームをますます採用しています。クラウドベースのシステムは、継続的な更新、迅速な規制遵守、災害復旧能力の向上を可能にします。また、高度な分析、AI駆動の自動化、リモート操作をサポートします。ベンダーにとって、クラウドの採用は、小規模および中規模の保険会社にアピールするモジュール式のサブスクリプションベースのソリューションを提供する機会を開きます。クラウド環境の規制受け入れが世界的に改善されるにつれて、クラウド導入は長期的な成長機会を引き続き解放します。
- 例えば、チューリッヒ保険グループは、複数の地域での継続的なシステム更新、強化された災害復旧、迅速な規制遵守を可能にするために、主要な保険業務をクラウドプラットフォームに移行しました。
高度な分析とインテリジェント自動化の統合
高度な分析、人工知能、およびインテリジェント自動化の統合は、契約管理システムプロバイダーにとって大きな機会として浮上しています。保険会社は、ポリシーのパフォーマンス、顧客の行動、運用効率に関するリアルタイムの洞察を得るために分析を活用しています。AI対応の自動化は、引受精度を向上させ、ポリシーサービスの異常を検出し、請求および請求プロセスを合理化します。インテリジェントなワークフローは手動介入を減らし、エラー率を低下させ、顧客体験を向上させます。コアポリシー管理プラットフォームに分析と自動化機能を組み込むベンダーは、データ駆動の意思決定と保険価値チェーン全体の運用最適化をサポートし、より高い価値を提供できます。
- 例えば、サンライフ・ファイナンシャルは、請求、ポリシー変更、顧客の問い合わせを合理化するために、ポリシー管理プラットフォームに組み込まれたインテリジェント自動化と分析を活用し、迅速な対応時間と一貫したオムニチャネル体験を実現しています。
主要な課題
レガシーシステムの移行とデータ統合の複雑さ
レガシー契約管理システムからの移行は、保険会社にとって大きな課題です。レガシープラットフォームには、数十年にわたるポリシーデータ、カスタマイズされたワークフロー、規制構成が含まれていることが多く、移行が複雑で時間がかかります。データのクレンジング、マッピング、および検証には、かなりの労力と専門知識が必要です。請求、請求書発行、CRM、およびサードパーティプラットフォームなどの周辺システムとの統合は、実装リスクをさらに高めます。移行中のいかなる中断も、ポリシーサービスと顧客の信頼に影響を与える可能性があります。これらの複雑さは、近代化の取り組みを遅らせ、プロジェクトコストを増加させ、新しい契約管理システムの迅速な採用の障壁となる可能性があります。
規制遵守とデータセキュリティの懸念
規制遵守とデータセキュリティは、生命保険ポリシー管理システム市場における重要な課題として残っています。保険会社は、進化するデータ保護法、報告要件、および多くの管轄区域での支払い能力規制に従わなければなりません。ポリシー管理システムは顧客の機密データを扱うため、サイバー脅威の主要な標的となります。データプライバシーの確保、安全なアクセス制御、規制監査の準備は、システムの複雑さを増します。クラウドの採用は有益である一方で、データの所在や第三者リスク管理に関する追加の懸念を引き起こします。ベンダーと保険会社は、セキュリティフレームワークとコンプライアンス能力に継続的に投資し、運用および実装コストを増加させる必要があります。
地域分析
北米
北米は、デジタル保険プラットフォームの早期採用と大規模なコアシステムの近代化イニシアチブによって、生命保険ポリシー管理システム市場で38.4%の市場シェアを持ち、リードしています。米国とカナダの保険会社は、運用効率、規制遵守、顧客体験を向上させるために、レガシーポリシーシステムを積極的に置き換えています。クラウドベースのソリューション、API駆動のエコシステム、分析対応のポリシーサービスに対する強い需要が市場の成長を支えています。高い保険浸透率、複雑な製品ポートフォリオ、厳格な規制要件が、先進的なポリシー管理システムへの投資をさらに加速させ、北米を最も成熟し、技術主導の地域市場にしています。
ヨーロッパ
ヨーロッパは、規制主導の近代化と保険会社間でのデジタル採用の増加に支えられ、生命保険ポリシー管理システム市場の26.1%を占めています。GDPRやソルベンシーIIなどのフレームワークへの準拠が、柔軟で監査対応のポリシー管理プラットフォームへの需要を高めています。ヨーロッパの保険会社は、製品の標準化、国境を越えた業務、デジタルサービスをサポートするためにシステムのアップグレードに焦点を当てています。クラウドの採用は特に西ヨーロッパで着実に成長しており、ハイブリッド展開が一般的です。データセキュリティ、運用の透明性、顧客中心の保険モデルに対する地域の強調が、持続的なシステム投資を促進し続けています。
アジア太平洋
アジア太平洋は、生命保険ポリシー管理システム市場で22.7%の市場シェアを持ち、最も急成長している地域を表しています。成長は、生命保険の浸透の急速な拡大、中産階級の人口増加、中国、インド、日本、東南アジアなどの国々でのデジタルファーストの保険モデルによって推進されています。保険会社は、膨大なポリシー量、デジタルオンボーディング、スケーラブルな運用をサポートするために、クラウドベースのプラットフォームをますます採用しています。規制改革と政府主導の金融包摂イニシアチブが需要をさらに押し上げています。地域の自動化とコスト効率の良いシステム展開に対する強い焦点が、大手および新興の保険会社の間での採用を加速させています。
ラテンアメリカ
ラテンアメリカは、保険業界全体のデジタル変革の進展に支えられ、生命保険ポリシー管理システム市場で7.4%の市場シェアを持っています。ブラジル、メキシコ、チリの保険会社は、運用効率を向上させ、デジタル配信を拡大するために、現代的なポリシーシステムへの投資を増やしています。クラウドベースの導入は、初期費用の低さと迅速な実装のために注目を集めています。生命保険商品の認知度の向上と規制の近代化がシステムのアップグレードを促進しています。しかし、予算の制約やレガシーインフラの課題が採用速度を緩和し、安定したが比較的遅い市場成長をもたらしています。
中東・アフリカ
中東・アフリカ地域は、保険の普及拡大とデジタル化の取り組みにより、生命保険ポリシー管理システム市場の5.4%を占めています。湾岸諸国は、強力な金融インフラ、規制改革、デジタル保険プラットフォームへの投資により、採用をリードしています。保険会社は、製品の多様化、規制報告、顧客エンゲージメントの向上を支えるために、現代的なシステムに注力しています。アフリカでは、採用は初期段階ですが、モバイルベースの保険モデルと金融包摂プログラムに支えられ、成長しています。拡張性のあるクラウド対応ソリューションへの需要の増加が、地域の長期的な成長の可能性を支えています。
市場セグメンテーション:
技術別
- クラウドベース
- オンプレミス
- ハイブリッド
タイプ別
- 個人生命保険
- 団体生命保険
用途別
- 新規ビジネス処理
- 引受
- ポリシー管理
- クレーム管理
- 請求と会計
展開別
- シングルテナント
- マルチテナント
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東・アフリカ
競争環境
生命保険契約管理システム市場は、グローバルな技術プロバイダー、専門の保険ソフトウェアベンダー、システムインテグレーターが機能性、スケーラビリティ、展開の柔軟性で競争する競争環境を特徴としています。Majesco、Oracle、Accenture、Infosys、EIS Group、Insurity、EXL、FAST Technology、Edlundなどの主要プレーヤーは、エンドツーエンドのポリシーライフサイクル管理をサポートする構成可能なクラウド対応プラットフォームの提供に注力しています。ベンダーは、モジュラーアーキテクチャ、ローコード構成、API駆動の統合を通じて差別化を図り、迅速な製品発売とデジタルチャネルをサポートしています。保険会社、クラウドサービスプロバイダー、フィンテック企業との戦略的パートナーシップは、ソリューションの能力と地理的な到達範囲を拡大するために一般的です。分析、オートメーション、規制遵守機能への継続的な投資はベンダーの地位を強化し、システム統合の専門知識と導入後のサポートは大規模な変革プロジェクトを獲得する上で重要な役割を果たします。
主要プレイヤー分析
- EIS Group Inc.
- Infosys
- Majesco
- EXL
- Oracle
- Edlund
- Accenture Plc
- FAST Technology
- Insurity
- Accenture Life Insurance Solutions Group
最近の開発
- 2025年1月、Majescoは、Celina Insurance GroupがMajesco Intelligent Claims for P&Cを選択し、クレーム業務を近代化し、労働生産性を向上させ、ビジネスプロセスを最適化し、全体的な顧客体験を改善することを発表しました。
- 2024年9月、Life Insurance Corporation (LIC)は、Infosysと戦略的提携を結び、顧客および販売のスーパーアプリ、デジタル支店、統合ポータルを含む重要なビジネスアプリケーションを支える次世代デジタルプラットフォームを構築することを明らかにしました。
レポートのカバレッジ
この調査レポートは、技術、タイプ、アプリケーション、展開および地理に基づく詳細な分析を提供します。主要な市場プレイヤーを詳細に紹介し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進した様々な要因についても議論します。レポートは、業界を形作る市場動向、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的な提言を提供します。
将来の展望
- 保険会社は、レガシーポリシーシステムの置き換えを加速し、機敏性を向上させ、運用の複雑さを軽減し続けるでしょう。
- クラウドベースおよびSaaSポリシー管理プラットフォームは、大規模および中規模の保険会社で持続的に採用されるでしょう。
- 迅速な製品革新とカスタマイズをサポートするために、設定可能でローコードのシステムの需要が増加するでしょう。
- 人工知能と自動化の統合が、引受、ポリシーサービス、および運用効率を向上させるでしょう。
- API駆動のエコシステムが、デジタルチャネル、フィンテックパートナー、およびサードパーティプラットフォームとの接続性を強化するでしょう。
- 保険会社は、顧客体験とポリシーライフサイクルの可視性を向上させるために、リアルタイムデータ処理を優先するでしょう。
- 規制遵守能力が、ポリシー管理システムプロバイダーの主要な差別化要因となるでしょう。
- デジタルポリシーの量が増加するにつれて、サイバーセキュリティとデータプライバシー機能への注目が高まるでしょう。
- 新興市場は、保険の浸透率の上昇とデジタルファーストモデルを通じて、増分需要を牽引するでしょう。
- ベンダーは、長期的な保険会社の変革戦略をサポートするために、モジュール式の提供とマネージドサービスを拡大するでしょう。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
生命保険契約管理システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、生命保険ポリシー管理システム市場はどのくらいの年平均成長率で成長すると予測されていますか?
生命保険PASに通常含まれる機能は何ですか?
ライフ保険のPASは、さまざまな種類の保険商品に適していますか?
2024年に最も大きなシェアを持っていた生命保険ポリシー管理システムの市場セグメントはどれですか?
ライフ保険契約管理システム市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 生命保険契約管理システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の生命保険契約管理システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 6,288 million → 2032: USD 15,347.34 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 生命保険契約管理システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 生命保険契約管理システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における生命保険契約管理システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 生命保険契約管理システム市場市場の成長要因
- 3.3 生命保険契約管理システム市場市場の抑制要因および課題
- 3.4 生命保険契約管理システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 生命保険契約管理システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 生命保険契約管理システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、生命保険契約管理システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 生命保険契約管理システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 生命保険契約管理システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は生命保険契約管理システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 生命保険契約管理システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 生命保険契約管理システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 生命保険契約管理システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 生命保険契約管理システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新生命保険契約管理システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の生命保険契約管理システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の生命保険契約管理システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の生命保険契約管理システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の生命保険契約管理システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの生命保険契約管理システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の生命保険契約管理システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの生命保険契約管理システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 生命保険契約管理システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
