
市場概要
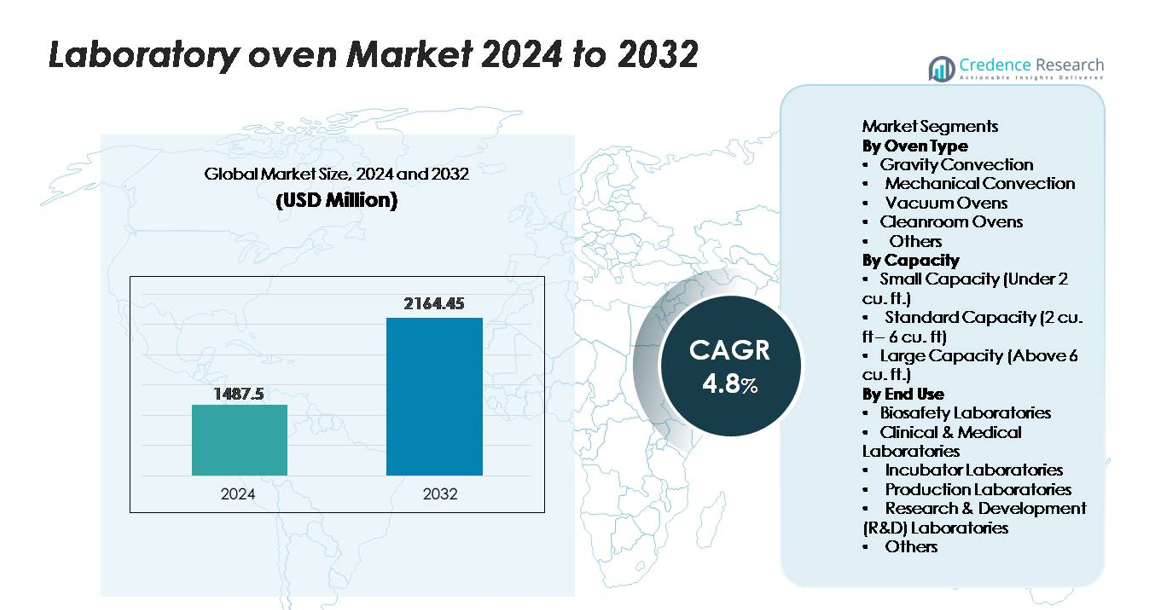
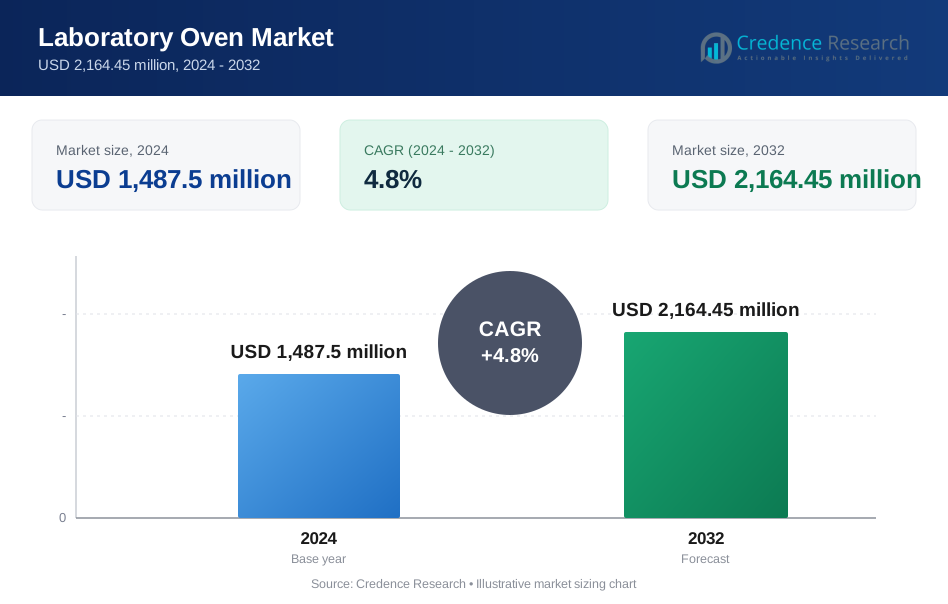
世界のラボオーブン市場は2024年に14億8,750万米ドルと評価され、2032年までに21億6,445万米ドルに達すると予測されており、予測期間中のCAGRは4.8%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| ラボオーブン市場規模 2024 | 14億8,750万米ドル |
| ラボオーブン市場、CAGR | 4.8% |
| ラボオーブン市場規模 2032 | 21億6,445万米ドル |
ラボオーブン市場は、Terra Universal、BMT Medical Technology、InterFocus、Agilent Technologies、SciQuip、Carbolite Gero、BINDER、JIM Engineering、Ted Pella、Thermo Fisher Scientificを含むグローバルおよび専門メーカーからの強力な競争が特徴です。これらの企業は、先進的な温度均一性システム、クリーンルーム対応オーブン、検証済みの熱制御、および規制されたラボ環境に適したデジタルインターフェースを提供することで競争しています。Thermo Fisher Scientific、BINDER、およびCarbolite Geroは、広範な製品ポートフォリオとグローバルな流通ネットワークにより、顕著な影響力を持っています。地域的には、北米が市場をリードしており、約32〜34%のシェアを占め、強力な研究開発インフラ、高い機器の近代化率、および臨床、製薬、半導体ラボからの強い需要によって推進されています。
市場の洞察
- ラボ用オーブン市場は2024年に14億8,750万米ドルと評価され、2032年までに21億6,445万米ドルに達すると予測されており、予測期間中に年平均成長率4.8%で拡大しています。
- 乾燥、硬化、滅菌、材料試験のための正確な熱処理を必要とするラボが増加しており、標準容量のオーブン(2~6立方フィート)がその多用途性と研究および臨床環境での広範な採用により最大のセグメントシェアを保持しています。
- 主要な市場動向には、データロギング機能を備えたデジタル接続オーブンの加速的な採用、より厳密な温度均一性、半導体、製薬、先進材料の用途をサポートするクリーンルーム対応デザインが含まれます。
- Thermo Fisher Scientific、BINDER、Carbolite Gero、Terra Universalなどの主要プレーヤーがエネルギー効率の高い加熱システム、検証済みの性能機能、自動化対応コントロールを進化させる一方で、小規模な専門家はコスト効率の高いニッチな構成に焦点を当てています。
- 地域別では、北米が32~34%でリードし、ヨーロッパが27~29%、アジア太平洋が24~26%で続いており、バイオテクノロジー、半導体製造、拡大する研究開発インフラへの投資によって推進されています。
市場セグメンテーション分析:
オーブンタイプ別
重力対流オーブンは、その信頼性、日常的な乾燥のための均一な熱分布、運用コストの低さから、学術および標準試験ラボで非常に好まれ、市場をリードする主要なサブセグメントです。機械対流オーブンは、強制空気循環による温度回復の速さと集中的なワークフローに対する生産性の高さから、引き続き注目を集めています。真空オーブンは、湿気に敏感なサンプルや熱に不安定なサンプルを扱う特殊な用途に対応し、クリーンルームオーブンは製薬および半導体製造における汚染制御環境をサポートします。「その他」のカテゴリーには、独自の熱処理要件に合わせたニッチな高温およびカスタマイズオーブンが含まれます。
- 例えば、BINDERのEDシリーズ重力対流オーブンはAPT.line™予熱室技術を使用し、150°Cで±2.0°Cの温度均一性を達成し、チャンバー容量は53Lから720Lまであります。
容量別
標準容量のオーブン(2~6立方フィート)は、スループット、設置面積効率、多様なラボプロトコルとの互換性をバランスよく保ち、臨床ラボ、産業品質管理ユニット、研究施設での選択肢として好まれています。小容量モデルは、スペースが限られたラボ、ポイントオブケアユニット、コンパクトな熱処理ソリューションを必要とする分散型試験環境にとって重要です。大容量オーブンは、生産ラボ、パイロットスケールの運用、材料試験施設における高サンプル量と広い温度範囲が運用効率に不可欠な重作業用途に対応します。
- 例えば、BINDERのFED-115機械対流オーブンは、4.1立方フィート(118 L)でこの範囲に収まり、最大温度300°Cを達成し、150°Cまでの加熱時間は23分で、中程度のボリュームの熱処理を効率的に行います。
最終用途別
研究開発(R&D)ラボは、バイオテクノロジー、材料科学、分析化学のワークフロー全体で正確な熱調整、湿気除去、材料特性評価の継続的な需要により、主要なサブセグメントを占めています。臨床および医療ラボも、診断量の増加と厳しい無菌要件により、重要なシェアを占めています。生産ラボは、製造環境での硬化、部品調整、品質検査のためにラボオーブンに依存しています。バイオセーフティおよびインキュベーターラボは、滅菌、乾燥、制御された加熱作業のために特殊なオーブンを使用し、「その他」のカテゴリには、多様な加熱アプリケーションをサポートする食品試験ラボ、学術機関、環境試験施設が含まれます。
主要成長要因
科学および産業ワークフロー全体での高度な熱処理の需要増加
ラボオーブンの採用が増加しているのは、分析化学、バイオテクノロジー、材料科学、臨床診断における正確な熱処理の必要性が拡大しているためです。ラボは現在、湿気分析、部品硬化、滅菌、加速老化試験などのますます複雑なワークフローをサポートするために、より厳密な温度均一性、より速い加熱サイクル、改善されたチャンバー安定性を必要としています。メーカーは、マイクロプロセッサベースの温度コントローラー、プログラム可能なサイクル、強化されたエアフローアーキテクチャ、再現性と運用効率を向上させる堅牢な断熱システムを備えたオーブンを提供しています。R&D予算の拡大、学術研究成果の増加、製薬および半導体試験ラボの成長がさらに需要を加速させています。業界はまた、自動化されたラボ環境への広範なシフトからも恩恵を受けており、熱制御されたサンプル準備は重要な上流工程です。精密駆動の研究が世界中のラボで拡大するにつれて、高性能オーブンは不可欠となり、市場の成長を強化します。
厳格な熱準拠を必要とする規制産業の拡大
規制された環境で運営される産業—製薬、医療機器、食品安全、電子製造を含む—は、厳格な検証、校正、文書化基準を満たすオーブンの強い需要を促進しています。GMP、GLP、ISO準拠の運用に対する強調が増し、ラボは検証済みの温度マッピング、認定された均一性、追跡可能な性能文書を備えたオーブンを採用するようになりました。無菌性、汚染制御、製品信頼性を向上させるための規制圧力が、安定性試験、脱ピロジェン化、制御乾燥ワークフロー用に設計された高精度オーブンへの投資を促進しています。品質監査がより厳格になるにつれて、ラボは自動アラーム、リアルタイムモニタリング、ユーザーロックアウト機能を備えた最新システムに旧式ユニットを置き換えています。薬剤製剤、バイオプロセシング、臨床診断の成長が、高度に安定した熱機器の必要性を追加します。この規制駆動の近代化サイクルは、先進国および新興地域の両方で市場拡大に大きく貢献しています。
- 例えば、MemmertのGMP準拠オーブンシリーズは、AtmoCONTROLソフトウェアを通じてFDA 21 CFR Part 11対応のデータロギングをサポートし、±0.3 Kの温度精度と統合された監査証跡およびアラーム機能を提供し、製薬処理環境での継続的な文書化された運用を可能にします。
ハイスループットテストと生産規模のラボ操作の採用拡大
バイオテクノロジー、製薬、材料工学における大量処理の増加は、継続的かつ大規模なバッチワークフローをサポートできるラボオーブンの需要を強化しています。生産ラボは、ポリマーの硬化、部品の安定化、接着剤の老化、マイクロエレクトロニクスの処理にオーブンをますます使用しており、より大きなチャンバー容量と迅速な回復速度が求められています。業界はまた、半自動ラボラインへのオーブンの統合を目撃しており、一貫したサンプルスループットと最小限のダウンタイムが重要です。気流管理の進歩、省エネルギー加熱要素、改善されたチャンバー形状は、サイクルタイムを短縮し均一性を向上させることで、ハイスループットの需要をサポートします。さらに、医療機器、光学材料、バッテリー部品の製造拡大は、精密オーブンの新しいプロセス駆動型アプリケーションを生み出しています。パイロット規模および小規模バッチ生産操作が現代のラボ環境内で拡大するにつれて、産業グレードの性能を持つ堅牢なオーブンが重要な成長要因となります。
- 例えば、Thermo Fisher Scientificの大容量Heratherm™およびLindberg/Blue M強制空気オーブンは、200リットル以上のチャンバー容量を提供し、頻繁なドア開閉時の温度安定性を向上させ回復時間を短縮するために設計された強化気流システムを備えています。これらのオーブンは、研究および生産環境での継続的な運用をサポートするために、堅牢な加熱要素と最適化された対流性能を備えています。
主要なトレンドと機会
スマートでデジタル接続され、省エネルギーなラボオーブンへのシフト
市場は、リモートモニタリング、自動制御、予測保守機能を提供するデジタル統合オーブンへと移行しています。現代のラボは、サンプルトラッキングを合理化し、コンプライアンス文書を改善するために、LIMS、クラウドダッシュボード、IoTプラットフォームとインターフェースする機器をますます優先しています。メーカーは、高度なPIDコントローラー、タッチスクリーンHMI、オンボードデータロギング、Ethernet/Wi-Fi接続を備えたオーブンを導入しており、リアルタイムの温度監査とマルチユーザーアクセスを可能にしています。エネルギー効率も主要なトレンドとして浮上しており、断熱材、熱回収システム、プログラム可能なスタンバイモードの工学的改善により、高利用施設での運用コストを削減しています。これらの開発は、進化するラボのデジタル化戦略に沿ったスマートで自動化され、環境に配慮したソリューションを提供する機器ベンダーにとって重要な機会を生み出します。
- 例えば、JIMエンジニアリングの産業用オーブンは、トレンド表示機能を備えた高度なデジタルコントローラーを組み込み、プロセスモニタリングのためのデータロギングをサポートしています。多くのモデルでは、プログラム可能なコントロール、データロガー、ネットワーク統合を通じたリモート診断のための設備などのオプション機能を提供しており、生産ライン全体のメンテナンスを向上させます。
クリーンルーム、ナノテクノロジー、半導体研究開発における特殊オーブンの成長機会
半導体製造、ナノ材料研究、先端電子機器などのクリーンルーム依存産業の成長は、汚染制御された実験室用オーブンの強い需要を生み出しています。低粒子放出、ステンレス鋼の内部、HEPA/ULPAフィルター付きの気流、正確な熱安定化を備えたクリーンルーム対応ユニットは、供給者に競争優位性を提供します。製造プロセスが微細汚染物質に対してますます敏感になるにつれ、ウェーハ取り扱い、フォトリソグラフィーサポート、光学コーティング、微細機械部品加工において、特殊な熱機器の必要性が高まっています。ナノテクノロジー研究開発の拡大も、繊細な基板、熱に不安定な材料、真空ベースの乾燥に特化したオーブンの機会を開きます。不活性ガスパージング、低アウトガス材料、超高精度の均一性を含む用途特化の構成を提供するベンダーは、これらの新興のハイテク実験室環境から大きな利益を得ることができます。
- 例えば、SciQuipはLTE Scientificのクリーンエアオーブン(CAOシリーズ)を販売しており、0.3 µmで99.997%の効率を誇るHEPA H14フィルターを統合し、ISO分類された実験室環境に適した粒子侵入を防ぐ正圧気流を維持しています。
主要な課題
小規模実験室における高い機器コストと予算制約
需要が高まっているにもかかわらず、精密な熱制御、均一性の向上、コンプライアンス機能を提供する高度なモデルに関連する高い初期コストのため、実験室用オーブンは採用の障壁に直面しています。小規模な実験室、学術機関、資源が限られた臨床環境では、予算が制約されていることが多く、旧式システムからのアップグレードを正当化するのが難しいです。エネルギー消費、定期的な校正費用、メンテナンス要件が運用予算をさらに圧迫します。施設が真空、クリーンルーム、高温ユニットなどの特殊なオーブンを必要とする場合、この課題はさらに深刻になります。研究の作業負荷が増加するにつれ、実験室は性能のニーズと財政的制約をバランスさせる必要があり、コストに敏感な環境での交換サイクルを遅らせ、発展途上地域での調達決定に影響を与えます。
温度均一性、汚染制御、プロセス標準化における技術的制限
チャンバーゾーン全体で一貫した温度均一性を維持することは、特に大容量、高スループット、または多段オーブンにおいて技術的な課題です。気流パターン、積載密度、熱分布の変動は、サンプルの完全性に影響を与え、厳密に規制されたワークフローでの再現性を損なう可能性があります。超クリーンな条件を必要とする製薬、半導体、材料実験室では、粒子生成、アウトガス、サンプル間の交差曝露などの汚染リスクが追加の問題を引き起こします。異なる材料が熱ストレスに対して独自に反応するため、多様な用途にわたるオーブンサイクルの標準化は複雑です。これらの制限は、断熱、気流設計、チャンバーアーキテクチャの継続的なエンジニアリング改善を要求します。ベンダーは、進化する実験室の要件を満たすために、再現性、トレーサビリティ、環境制御に対するエンドユーザーの期待にも応える必要があります。
地域分析
北米
北米は、バイオテクノロジー、製薬製造、学術研究機関への強力な投資に支えられ、世界のラボ用オーブン市場の約32〜34%を占める最大のシェアを持っています。この地域は成熟した規制環境、高度な熱処理技術の広範な採用、研究インフラの継続的な近代化の恩恵を受けています。米国の連邦機関や民間研究所からの高い研究開発支出が、温度均一性とコンプライアンス機能を強化した精密オーブンの需要を加速させています。臨床診断、半導体の研究開発、医療機器の生産の成長が、機械対流、クリーンルーム対応、大容量ユニットの地域全体での採用をさらに促進しています。
ヨーロッパ
ヨーロッパは、強力な製薬製造基盤、拡大する化学材料研究、厳格なラボ運営の規制基準により、市場の約27〜29%を占めています。ドイツ、フランス、英国、北欧における主要な研究大学、臨床検査室、バイオテクノロジークラスターの存在が需要を強化しています。この地域のGMP/GLPコンプライアンスと品質保証された熱処理への重視が、追跡可能な性能機能を備えた検証済みラボ用オーブンの採用を促しています。クリーンルームインフラ、電子機器の研究開発、食品安全検査室の成長も市場の安定した拡大に寄与しており、クリーンルームオーブンやエネルギー効率の高い機械対流ユニットへの嗜好が高まっています。
アジア太平洋
アジア太平洋は、製薬製造、先端材料研究、半導体製造の拡大により、市場シェアが約24〜26%で最も急成長している地域です。中国、日本、韓国、インドでの急速な工業化、政府資金による研究開発イニシアチブ、ライフサイエンスインフラへの投資の増加が、高容量および用途特化型オーブンの採用を促進しています。マイクロエレクトロニクス生産、石油化学試験、食品品質検査室の成長が、クリーンルーム対応および精密制御された熱システムの需要を強化しています。ラボの自動化の増加と新しいバイオテクノロジークラスターの設立が相まって、アジア太平洋を技術的に進んだ競争力のある価格のラボ用オーブンの主要な成長エンジンとして位置付けています。
ラテンアメリカ
ラテンアメリカは、拡大する臨床診断ネットワーク、製薬包装業務、学術研究プログラムに支えられ、世界市場の約6〜8%を占めています。ブラジルとメキシコが地域の採用をリードし、近代的なラボインフラと品質保証能力に投資しています。日常的な試験、安定性分析、部品準備に使用される標準容量で経済的な対流オーブンの需要が最も強いです。予算の制約が大規模な技術アップグレードを制限する一方で、バイオテクノロジー研究、食品品質試験、環境ラボへの関心の高まりが、耐久性、エネルギー効率、コンプライアンスを備えたオーブンを提供するメーカーにとって、コストに敏感なラボ環境に合わせた機会を創出しています。
中東・アフリカ
中東・アフリカ地域は、医療診断、石油化学品質ラボ、食品安全試験施設への投資の増加により、世界市場の約5〜6%を占めています。湾岸協力会議(GCC)諸国は、病院の研究所、研究センター、産業試験ユニットの継続的な開発により需要を牽引しています。水質試験、製薬検査、材料研究には、精密な熱システムがますます求められています。しかし、アフリカの一部地域ではR&Dインフラが限られているため、市場浸透が遅れています。それにもかかわらず、医療研究所や産業の近代化への投資の増加により、中程度の範囲と堅牢な対流ベースの研究所用オーブンに安定した機会が生まれています。
市場セグメンテーション:
オーブンタイプ別
- 重力対流
- 機械対流
- 真空オーブン
- クリーンルームオーブン
- その他
容量別
- 小容量(2立方フィート未満)
- 標準容量(2立方フィート〜6立方フィート)
- 大容量(6立方フィート以上)
エンドユース別
- バイオセーフティラボ
- 臨床・医療ラボ
- インキュベーターラボ
- 生産ラボ
- 研究開発(R&D)ラボ
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
研究所用オーブン市場の競争環境は、精密加熱技術、コンプライアンス対応設計、用途別ソリューションに焦点を当てたグローバルメーカーと専門地域サプライヤーの混合によって特徴付けられています。主要企業は、温度均一性の向上、省エネ加熱要素の改善、空気流動構造の向上、データロギングを統合したデジタル制御システムの進歩を通じて競争しています。多くのベンダーは、製薬、バイオテクノロジー、半導体産業からの需要を取り込むために、製品の検証、GMP/GLPコンプライアンス、クリーンルーム適合性を強調しています。戦略的イニシアチブには、容量拡張、製品ラインの多様化、自動化および研究所統合技術プロバイダーとのパートナーシップが含まれます。競合他社はまた、IoT対応のモニタリング、予測保守機能、ユーザー中心のインターフェースに投資して、高性能セグメントで差別化を図っています。さらに、サプライヤーは、信頼性を損なうことなく競争力のある価格のモデルを提供することで、アジア太平洋地域での成長を目指しています。研究所環境が高スループット、厳しい規制の期待、先進材料研究に向かって進化する中、メーカーは市場での地位を強化するために、モジュラー設計、安全制御の強化、カスタム構成にますます注力しています。
主要プレイヤー分析
- Terra Universal, Inc.
- BMT Medical Technology s.r.o.
- InterFocus Ltd.
- アジレント・テクノロジーズ
- SciQuip
- Carbolite Gero Limited
- BINDER GmbH
- JIM Engineering Ltd.
- Ted Pella, Inc.
- サーモフィッシャーサイエンティフィック
最近の動向
- 2024年10月、Memmert GmbHはAralabと戦略的パートナーシップを結び、中国とUのライフサイエンスおよび製薬の安定性市場での存在感を拡大しました。
レポートのカバレッジ
この調査レポートは、オーブンの種類、容量、エンドユース および 地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、ビジネス概要、製品提供、投資、収益源、主要な用途を詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制の状況、および業界を形成する技術の進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 研究のワークフローがより厳密な温度管理と改善された熱安定性を必要とするため、高精度の実験用オーブンの需要は拡大し続けます。
- リモートモニタリング、自動ログ、IoT対応診断機能を備えたデジタル接続オーブンが広く採用されるでしょう。
- 半導体、ナノテクノロジー、製薬環境が汚染基準を厳しくするにつれて、クリーンルーム対応モデルの使用が増加します。
- バイオプロセシング、材料科学、先進電子工学の成長が、用途別の対流オーブンと真空オーブンの需要を促進します。
- エネルギー効率の高い加熱設計と改善された断熱技術が標準となり、ラボが持続可能性を重視するようになります。
- メーカーは、予測保守と自己校正機能を統合して機器の信頼性を向上させます。
- 中型のコンパクトオーブンは、限られたスペースの分散型および小規模ラボセットアップで注目を集めます。
- 大容量オーブンは、生産ラボやパイロットスケールのテスト環境での採用が強化されます。
- GMP/GLPコンプライアンスの規制要件が、検証済みで追跡可能なオーブン構成の需要を増加させます。
- アジア太平洋地域と中東の新興市場が、研究インフラの近代化に伴い、新規設置の成長を牽引します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のラボ用オーブン市場の規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、ラボ用オーブン市場はどの程度の年平均成長率で成長すると予測されていますか?
実験室用オーブンの市場での主要な地域はどこですか?
laboratory ovens市場の成長の主要な要因は何ですか?
ラボ用オーブン市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 ラボ用オーブン市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のラボ用オーブン市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 1,487.5 million → 2032: USD 2,164.45 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 ラボ用オーブン市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. ラボ用オーブン市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるラボ用オーブン市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 ラボ用オーブン市場市場の成長要因
- 3.3 ラボ用オーブン市場市場の抑制要因および課題
- 3.4 ラボ用オーブン市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 ラボ用オーブン市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 ラボ用オーブン市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、ラボ用オーブン市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 ラボ用オーブン市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. ラボ用オーブン市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はラボ用オーブン市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 ラボ用オーブン市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 ラボ用オーブン市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 ラボ用オーブン市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 ラボ用オーブン市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新ラボ用オーブン市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のラボ用オーブン市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のラボ用オーブン市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のラボ用オーブン市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のラボ用オーブン市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのラボ用オーブン市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のラボ用オーブン市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのラボ用オーブン市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. ラボ用オーブン市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
