
市場概要
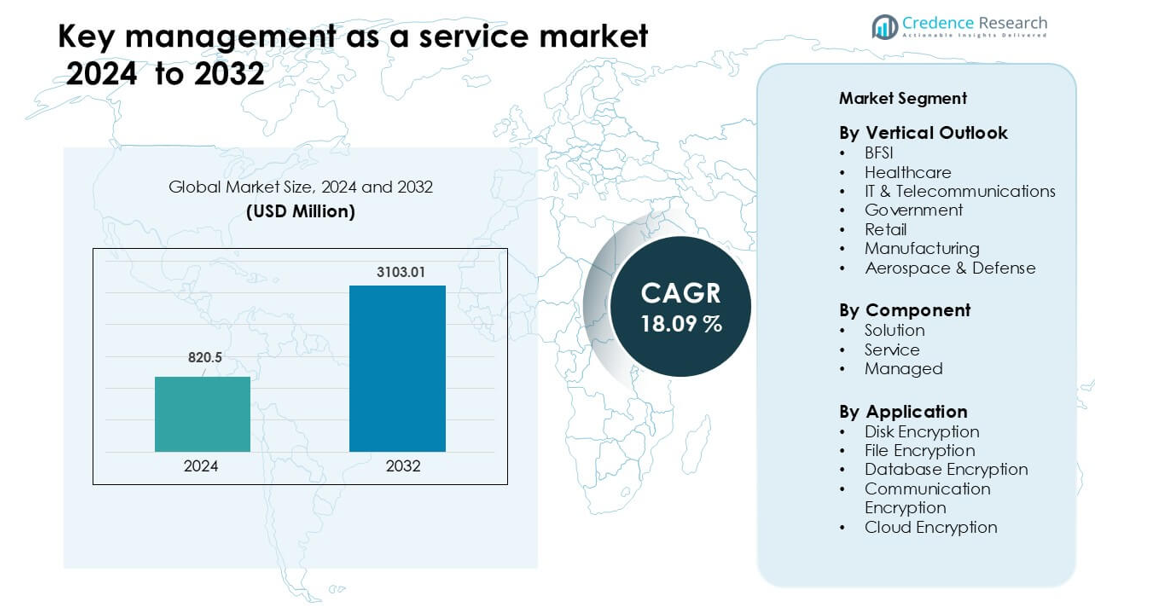
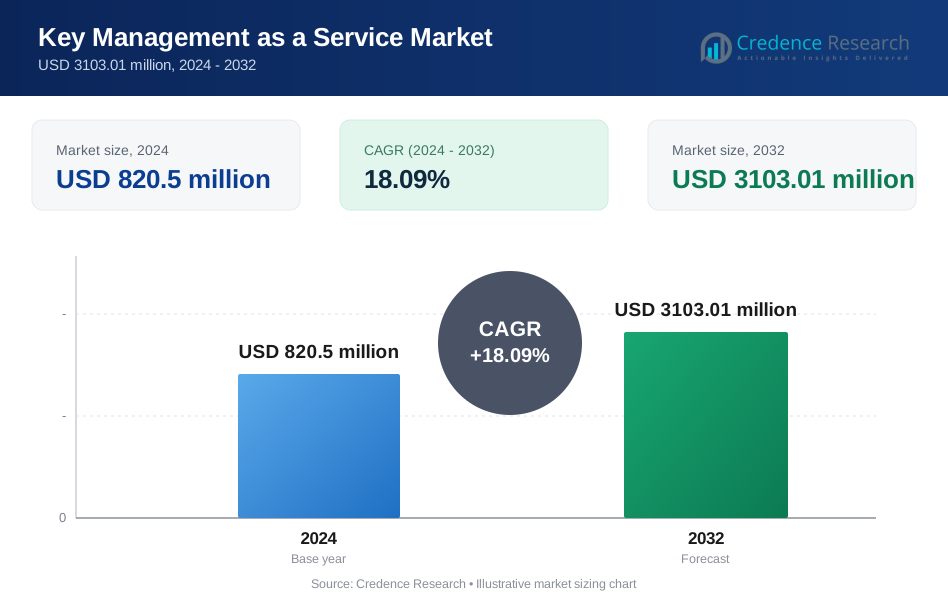
キー管理サービス市場は2024年に8億2050万米ドルと評価され、2032年までに31億3万1000米ドルに達すると予想されており、予測期間中に年平均成長率18.09%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のキー管理サービス市場規模 | 8億2050万米ドル |
| キー管理サービス市場のCAGR | 18.09% |
| 2032年のキー管理サービス市場規模 | 31億3万1000米ドル |
キー管理サービス市場は、IBM Corporation、CipherCloud、Unbound Tech、Google、Thales (Gemalto)、Intel Corporation、Sepior ApS、Egnyte、KeyNexus Inc.といった主要プレーヤーによって形成されています。これらの企業は、先進的なクラウド統合、より強力な暗号化制御、マルチクラウドセキュリティニーズへの対応を通じてリードしています。自動化、コンプライアンス対応、スケーラブルなキーオーケストレーションへの注力により、世界的な採用が強化されています。2024年には、厳しいデータ保護規則、高いクラウド利用率、BFSI、ヘルスケア、技術分野からの強力な投資により、北米が38%のシェアでリードしました。
市場インサイト
- キー管理サービス市場は2024年に8億2050万米ドルに達し、2032年までに31億3万1000米ドルに達すると予想されており、予測期間中に年平均成長率18.09%で成長しています。
- BFSIセグメントからの強い需要があり、金融システム全体での厳しいコンプライアンスニーズと大規模なクラウド導入により約31%のシェアを占めました。
- マルチクラウドの拡大とゼロトラストセキュリティフレームワークが主要なトレンドを形成し、企業は集中化された自動化されたキー管理プラットフォームへの移行を促進しました。
- 競争が激化し、IBM Corporation、CipherCloud、Unbound Tech、Google、Thales (Gemalto)、Intel Corporationがクラウド対応の暗号化ツールを進化させ、より高速なキー回転と強力なコンプライアンスサポートを提供しました。
- 北米は厳しいデータ保護法と高いクラウド利用率により38%のシェアでリードし、アジア太平洋地域は企業がデジタルインフラを拡大し、サイバーセキュリティ支出を強化する中で最も急速に成長しました。
市場セグメンテーション分析:
垂直展望別
BFSIセグメントは2024年にキー管理サービス市場をリードし、約31%のシェアを占めました。銀行や保険会社は、クラウド移行の増加、デジタルトランザクションの増加、および厳しいデータ保護規制により需要を牽引しました。ヘルスケアおよびIT&通信は、プロバイダーが患者データ、電子記録、大規模な通信ネットワークを保護する中で着実な成長を記録しました。政府および防衛機関は、機密データを保護し、国家サイバーセキュリティプログラムを支援するために採用を拡大しました。小売および製造業は、これらのセクターが接続システムへの依存を高め、顧客および運用データのより強力な保護を必要とする中で続きました。
- 例えば、インド最大級の民間銀行の一つは、4,300万人以上の顧客と5,430の支店を持ち、ThalesのCipherTrust Cloud Key Managerを使用してAWSとAzure全体の暗号化キーを管理し、キーが生成、使用、廃棄される時期と方法を完全に可視化しています。
コンポーネント別
2024年において、ソリューションセグメントがキー管理サービス市場を支配し、約54%のシェアを占めました。企業は、暗号化を多用するワークロードをサポートし、コンプライアンス目標を達成するためにスケーラブルなキーライフサイクルツールを選択しました。サービスは、専門的な導入サポートとクラウドプラットフォームとの迅速な統合を求める組織が増えたため成長しました。アウトソーシングされたセキュリティ運用を好む傾向が高まり、内部の作業負荷を軽減するために管理されたキー管理が進化しました。すべてのコンポーネントに対する需要は、企業がより多くの機密データを扱い、集中管理された暗号制御を必要とするマルチクラウド環境を採用するにつれて増加しました。
- 例えば、ThalesのCipherTrust Cloud Key Managerは自動化されたキーのローテーションジョブをサポートしており、組織はクラウドサブスクリプションごとに数百のマスターキーのローテーションをスケジュールでき、コンプライアンスの負担を軽減します。
アプリケーション別
2024年において、クラウド暗号化は急速な企業クラウド採用とデータ保護に関する厳しい規制により、約37%のシェアで最大のシェアを占めました。ディスクおよびファイル暗号化は、保存された情報、リモートデバイス、および共有コンテンツを保護するために成長しました。データベース暗号化は、金融、医療、小売業界全体で構造化された記録を標的とするサイバー攻撃の増加により注目されました。コミュニケーション暗号化は、統合コミュニケーションツールとリモートワークモデルの利用増加に伴い拡大しました。各アプリケーションは、企業が侵害リスクを制限し、拡大するデジタルエコシステム全体でデータを保護するためにより強力な暗号化ポリシーを採用するにつれて進化しました。
主な成長要因
規制圧力の増加とデータ保護の必要性
新しいプライバシー法は、暗号化データのより強力な制御を要求し、キー管理ツールの使用を増加させました。企業はデータの取り扱いが不十分な場合に厳しい監査と重い罰則に直面したため、より安全なシステムを採用しました。キー管理サービスは、これらの法律を満たすために明確なログ、制御されたアクセス、およびより良い監視を提供しました。企業はこれらのサービスを使用して、個人、金融、および健康記録を保護しました。政府は規制を頻繁に更新し、企業に柔軟なプラットフォームの採用を促しました。より明確なコンプライアンスの道筋が多くのセクターのセキュリティレベルを向上させ、安定した市場成長を促進しました。
- 例えば、ThalesのCipherTrust Cloud Key Managerは、すべてのキー操作(作成、ローテーション、インポート/エクスポート)に対する詳細なログ記録を生成し、監査目的でSIEMまたはsyslogサーバーにエクスポートできます。
全産業にわたるクラウド採用の増加
クラウドの利用はすべての主要セクターで拡大し、安全なキー処理に対する強い需要を生み出しました。企業はワークロードをパブリックおよびハイブリッドクラウドに移行し、機密データを保護するために信頼性のある暗号化を必要としました。キー管理サービスは、リモートシステムを使用しながら暗号鍵の管理を支援しました。多くの企業は社内のセキュリティスキルが不足していたため、シンプルで安全なキーの保管のために外部プラットフォームを利用しました。世界的な規則も企業をより強力なクラウドセキュリティに向かわせました。これらの要因が広範な採用を促し、クラウドの成長をこの市場の主要な推進力としました。
機密データを狙ったサイバー攻撃の急増
サイバー攻撃はより一般的かつ高度になり、組織は暗号化方法を強化せざるを得なくなりました。ハッカーは多くの業界で保存されたデータ、クラウドファイル、内部データベースを標的にしました。企業はセキュリティの隙間を埋め、侵害による被害を制限するためにキー管理サービスを利用しました。集中管理により、チームはキーを迅速に回転、保存、取り消しすることができました。攻撃コストも増加し、企業はより安全なシステムへの投資を促されました。リーダーシップグループ全体でのリスク意識の向上がこの変化を支えました。脅威の増加により、強力な暗号化が優先事項となり、サービスとしてのキー管理の需要が高まりました。
主要なトレンドと機会
マルチクラウドおよびハイブリッドIT環境の拡大
複数のプロバイダーからのサービスを組み合わせることで、マルチクラウドの利用が増加しました。これにより、各クラウドが異なるルールに従うため、新たなセキュリティ問題が生じました。サービスとしてのキー管理は、すべてのシステムでキー制御を統一するのに役立ちました。中央ツールは暗号化作業を簡素化し、手動エラーを減少させました。このトレンドは、多くのクラウド設定をサポートする柔軟なプラットフォームに機会を開きました。企業はまた、重い作業負荷に対応できるツールを必要とし、高度で自動化されたサービスの強い需要を生み出しました。成長するハイブリッドネットワークは、統一されたキー制御を重要な市場機会としました。
- 例えば、ThalesのCloud Key ManagerはRESTful APIを介した自動化をサポートし、企業が各クラウドサブスクリプションごとに数百のマスターキーをプログラム的に回転、バックアップ、管理することを可能にし、各キーを手動で処理する必要がありません。
ゼロトラストセキュリティの採用の成長
多くの企業が現代のネットワークを保護するためにゼロトラストセキュリティモデルに移行しました。ゼロトラストは厳格な検証とユーザーの行動の継続的なチェックを要求しました。暗号化は重要な役割を果たし、強力なキー管理の需要を増加させました。企業は、アイデンティティシステムと連携し、リアルタイムで制御を提供するツールを必要としました。キー管理サービスはこのサポートを提供し、企業がゼロトラストに向けて迅速に移行するのを助けました。ベンダーはセキュリティプラットフォームと連携するツールを作成することで新たな機会を得ました。ゼロトラストへの移行は、暗号化とキー制御を長期的なセキュリティ計画の中心にしました。
- 例えば、ThalesのCipherTrust Managerは細かい役割ベースのアクセス制御を提供し、アイデンティティシステムと統合することで、検証されたアイデンティティのみがキーのライフサイクル操作(生成、回転、削除)を実行できるようにし、ゼロトラストガバナンスを強化します。
主要な課題
大企業における高い統合の複雑さ
大企業はしばしば既存のシステムとキー管理を接続するのに苦労しました。古いネットワークやカスタムアプリは追加の設定ステップを必要とし、導入を遅らせました。統合の問題は熟練したチームの必要性を高め、プロジェクトコストを上昇させました。これらの課題のために、一部の企業はアップグレードを遅らせました。ベンダーはこれらの障害を減らすために特別なサポートとより簡単なツールを提供する必要がありました。複雑なシステムはセキュリティ目標の達成を遅らせる原因にもなりました。この課題は、広範で古いITセットアップを持つ企業にとって主要な障壁として残りました。
中小企業における限られたセキュリティ専門知識
小規模企業はしばしば暗号化とキーのポリシーを管理するために必要なスキルを欠いていました。多くのチームは基本的なセキュリティを理解していましたが、高度なキー処理には苦労しました。このスキルギャップはセットアップや日常使用中にリスクを生み出しました。小規模な予算も専門家の支援へのアクセスを制限しました。これらの問題は導入を遅らせ、企業を外部サポートに依存させました。ベンダーはこのセグメントに到達するためにより簡単なツールを必要としていました。より簡単なシステムがなければ、多くの小規模企業は強力なキー管理の導入に遅れ続けました。
地域分析
北アメリカ
北アメリカは2024年において、約38%のシェアでキー管理サービス市場をリードしました。クラウドプラットフォームの強力な採用、厳しいデータ保護規則、高まるサイバー攻撃のリスクが安定した成長を支えました。米国は、BFSI、ヘルスケア、テクノロジー企業による高度なセキュリティ支出により支配的でした。カナダは、企業がITシステムを近代化し、ゼロトラストフレームワークを採用することで勢いを増しました。マルチクラウド設定の広範な使用が統一されたキー処理の必要性を高めました。主要ベンダーと迅速な規制更新が地域のリーダーシップをさらに強化し、北アメリカが他の市場に対して明確な優位性を維持するのを助けました。
ヨーロッパ
ヨーロッパは2024年に約29%のシェアを保持し、厳しいプライバシー法と強力な業界コンプライアンスのニーズによって推進されました。GDPRの厳格な暗号化慣行の要件が集中管理されたキー制御の需要を高めました。ドイツ、英国、フランスがクラウドおよびハイブリッドシステムへの移行を主導しました。金融サービス、政府機関、通信企業が安全なIT近代化への高い投資を通じて市場を前進させました。増大するサイバーリスクと国家安全保障イニシアチブも広範な採用を支えました。これらの要因により、ヨーロッパはキー管理サービスにおいて最もセキュリティ重視の市場の一つであり続けました。
アジア太平洋
アジア太平洋は2024年に約23%のシェアを占め、最も急成長している地域市場であり続けました。中国、インド、日本、韓国での急速なデジタル化がクラウドベースの暗号化ツールの必要性を高めました。拡大するフィンテックエコシステムと大規模なeコマースネットワークが安全なデータ処理の高い需要を生み出しました。増加するサイバー犯罪と新しい国家サイバーセキュリティ規則が企業に構造化されたキー管理を採用させました。IT、通信、製造セクター全体でのクラウド移行がさらなる採用を促進しました。現代のセキュリティインフラへの強力な投資が地域の成長を支え、アジア太平洋を長期的な機会として位置づけました。
ラテンアメリカ
ラテンアメリカは2024年に約6%のシェアを保持し、クラウド採用の増加と強化された規制努力によって支えられました。ブラジルとメキシコが市場をリードし、企業がIT運用を近代化し、データ保護システムを改善しました。拡大するデジタルバンキング、eコマース活動、増加する侵害事件が企業を集中管理された暗号化管理に向かわせました。予算制限とスキルギャップのため、採用は先進地域と比較して遅れていました。しかし、より多くの企業がマネージドセキュリティサービスに移行し、クラウドベースのキー管理の使用が増加しました。このシフトが地域の成長の可能性を強化しました。
中東およびアフリカ
中東およびアフリカ地域は2024年に約4%のシェアを獲得し、サイバーセキュリティの懸念の増加とデジタルトランスフォーメーションプログラムの拡大によって推進されました。UAEやサウジアラビアなどの湾岸諸国は、政府、金融、エネルギーセクターのデータを保護するために高度な暗号化ソリューションを採用しました。新興市場全体でのクラウドサービスの拡大が安全なキー処理の必要性を支えました。多くの組織が社内の専門知識が限られているため、マネージドプラットフォームに依存しました。国家サイバーセキュリティフレームワークへの投資の増加が市場活動をさらに支えました。規模は小さいものの、地域は強力な長期成長の見込みを示し続けました。
市場セグメンテーション:
垂直的展望による
- BFSI
- ヘルスケア
- IT & 通信
- 政府
- 小売
- 製造
- 航空宇宙 & 防衛
コンポーネントによる
- ソリューション
- サービス
- マネージド
アプリケーションによる
- ディスク暗号化
- ファイル暗号化
- データベース暗号化
- 通信暗号化
- クラウド暗号化
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
サービスとしてのキー管理市場の競争環境には、IBM Corporation、CipherCloud、Unbound Tech、Google、Thales(Gemalto)、Intel Corporation、Sepior ApS、Egnyte、KeyNexus Inc.が含まれます。企業は強力なクラウド対応の暗号化ツールとシンプルなキー管理システムでその範囲を拡大しました。多くのベンダーは、マルチクラウドの使用をサポートするために主要なクラウドプラットフォームとの統合を改善しました。企業は、より速いキーの回転、安全なストレージ、ゼロトラストサポートに注力しました。プレーヤーは自動化機能を追加して人為的なエラーを減らし、日常のセキュリティタスクを改善しました。いくつかの企業は、将来のリスクに備えて量子安全な方法に投資しました。金融、医療、通信企業とのパートナーシップは、ベンダーの成長を助けました。多くのプロバイダーは、セキュリティスキルが不足しているチーム向けにマネージドサービスも提供しました。これらの戦略は競争を強化し、ベンダーがグローバル市場でより良いパフォーマンスと強力なコンプライアンス機能を提供するよう促しました。
主要プレーヤー分析
- IBM Corporation
- CipherCloud
- Unbound Tech
- Thales(Gemalto)
- Intel Corporation
- Sepior ApS
- Egnyte
- KeyNexus Inc.
- その他
最近の開発
- 2025年6月、EgnyteはAIを活用したデータインフラストラクチャプラットフォームであるProject HubをAECセクター向けに立ち上げました。これは厳密にはKMaaSの動きではありませんが、安全なキー/コントロールインフラストラクチャへのより深い投資を示唆しています。
- 2025年4月、Intel Corporationは、Intel Apollo Lakeプラットフォームでの暗号化キーの露出に関するセキュリティアドバイザリを発表しました。これはキー管理サービスに関連するリスクです。
- 2025年3月、IBM Corporationは、インフラストラクチャ管理ツールの一環として、サービスとしてのポートフォリオの拡大を発表しました(具体的にはKMaaSではありません)。
レポートのカバレッジ
この調査レポートは、業種別展望、コンポーネント、アプリケーション、および地域に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する市場動向、規制の状況、および技術の進歩を探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の見通し
- 企業がマルチクラウドシステムを拡大するにつれて、クラウドベースのキー管理の需要が高まります。
- ゼロトラストの採用が進むことで、企業はより強力で自動化された暗号化ツールを使用するようになります。
- 企業が将来のセキュリティリスクに備える中で、量子安全な暗号技術が注目を集めます。
- AI駆動のキー監視が脅威検出を改善し、手動作業を減少させます。
- より多くの業界がオンプレミスのキーシステムから完全に管理されたクラウドプラットフォームに移行します。
- アイデンティティおよびアクセス管理ツールとの統合が重要な要件になります。
- 規制の圧力がBFSI、医療、政府、通信セクターでの採用を促進します。
- 国境を越えたデータフローのルールが、企業に地域特有のキーガバナンスの採用を促します。
- 中小企業はスキルギャップを埋めるために、よりシンプルで低コストのマネージドサービスを採用します。
- グローバルベンダーは市場での存在感を強化するために、クラウドプロバイダーとのパートナーシップを拡大します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のキー管理サービス市場の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、キーマネジメントサービス市場はどのくらいの年平均成長率で成長すると予測されていますか?
キー管理サービスの市場での主要な地域はどこですか?
キー管理サービス市場の成長の主要な要因は何ですか?
業界別のキー管理サービス市場において、主要なセグメントはどれですか?
キー管理サービス市場の主要企業はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 サービスとしての鍵管理市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のサービスとしての鍵管理市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 820.5 million → 2032: USD 3103.01 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 サービスとしての鍵管理市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. サービスとしての鍵管理市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるサービスとしての鍵管理市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 サービスとしての鍵管理市場市場の成長要因
- 3.3 サービスとしての鍵管理市場市場の抑制要因および課題
- 3.4 サービスとしての鍵管理市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 サービスとしての鍵管理市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 サービスとしての鍵管理市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、サービスとしての鍵管理市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 サービスとしての鍵管理市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. サービスとしての鍵管理市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はサービスとしての鍵管理市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 サービスとしての鍵管理市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 サービスとしての鍵管理市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 サービスとしての鍵管理市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 サービスとしての鍵管理市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新サービスとしての鍵管理市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のサービスとしての鍵管理市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のサービスとしての鍵管理市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のサービスとしての鍵管理市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のサービスとしての鍵管理市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのサービスとしての鍵管理市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のサービスとしての鍵管理市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのサービスとしての鍵管理市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. サービスとしての鍵管理市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
