
市場概要
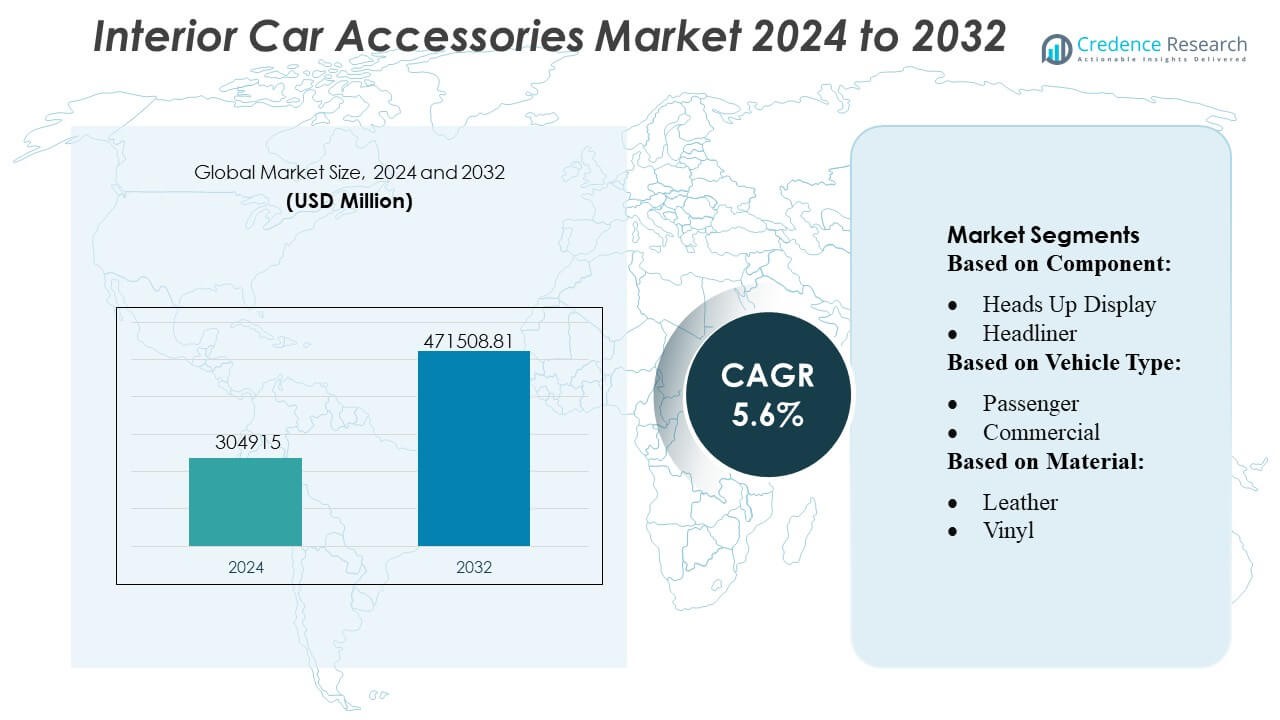
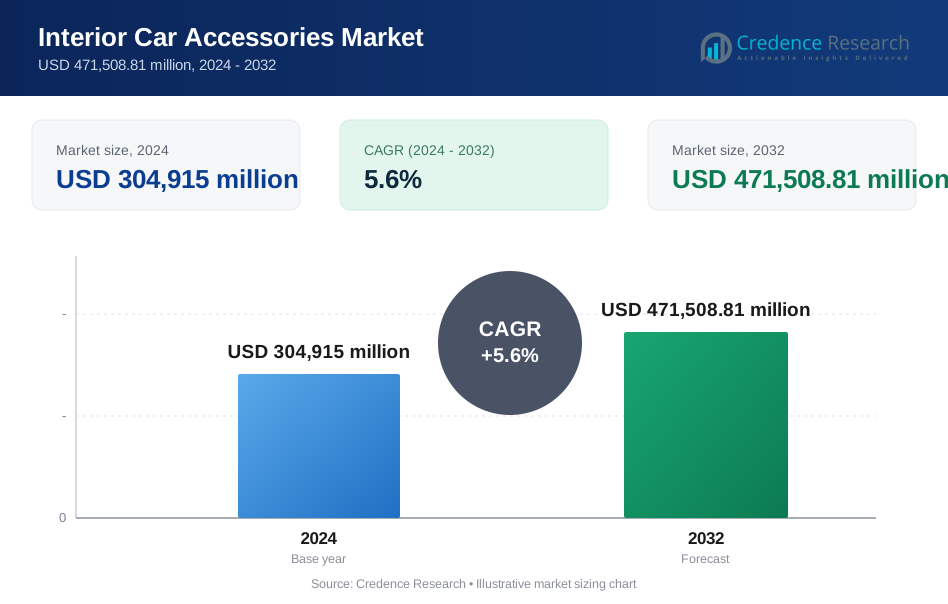
車内アクセサリー市場の規模は2024年に3,049億1,500万米ドルと評価され、2032年までに4,715億0,881万米ドルに達すると予想されており、予測期間中のCAGRは5.6%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年の車内アクセサリー市場規模 | USD 3,049億1,500万 |
| 車内アクセサリー市場、CAGR | 5.6% |
| 2032年の車内アクセサリー市場規模 | USD 4,715億0,881万 |
車内アクセサリー市場は、デジタルコックピットシステム、高度なシートソリューション、カスタマイズ可能なトリム、持続可能なインテリアコンポーネントに焦点を当てたグローバルOEMサプライヤー、アフターマーケットメーカー、技術統合業者、プレミアム素材提供者間の激しい競争が特徴です。企業は、快適性、安全性、パーソナライズを向上させるモジュラーデザイン、スマートインフォテインメントのアップグレード、高性能複合材料を通じてポートフォリオを強化しています。アジア太平洋地域は、巨大な自動車生産基盤、乗用車所有の増加、ミッドレンジおよびコンパクト車両セグメントにおけるプレミアムで技術強化されたキャビン機能への消費者の好みの高まりにより、正確な34〜36%の市場シェアを持つ主要地域として浮上しています。
市場インサイト
- インテリアカーアクセサリ市場は2024年に3,049億1,500万米ドルに達し、2032年までに4,715億0,881万米ドルに達すると予測されており、快適性、安全性、プレミアムなキャビンの向上に対する安定した需要を反映して、年平均成長率5.6%で進展しています。
- スマートインフォテインメントシステム、デジタルコックピット、人間工学に基づいたシート、アンビエントライトの採用が進み、車両のパーソナライズ化の増加と技術対応インテリアに対する消費者の嗜好の高まりに支えられて、市場の持続的な拡大を促進しています。
- 持続可能な素材、モジュラーダッシュボードアーキテクチャ、軽量複合材の急速な統合が示されており、先進的な接続機能がOEMおよびアフターマーケットチャネル全体での差別化を強化しています。
- メーカーがデザインイノベーション、センサー内蔵インテリア、AI対応キャビン機能を優先する中、競争の激化が進んでいますが、高い統合コストと電子部品に関連するサプライチェーンの複雑さが制約となっています。
- アジア太平洋地域は34〜36%の地域シェアを持ち、強力な自動車生産に支えられています。一方、シートコンポーネントセグメントは、快適性と安全性の統合における中心的な役割のため、最大のシェアを維持しています。
 市場セグメンテーション分析:
- コンポーネント別
インテリアカーアクセサリ市場は、快適性、人間工学、安全性の統合における中心的な役割のため、シートセグメントが全コンポーネント需要の22〜24%以上を占めています。自動車メーカーは、プレミアムキャビン体験を向上させるために、多輪郭シート、換気モジュール、メモリ機能、軽量フレームをますます展開しています。改善された姿勢サポートとパーソナライズされた快適システムに対する消費者の強い傾向が持続的な採用を促進しています。成長は、先進運転支援システムがシートアセンブリ内に占有センサーとスマートエアバッグモジュールを統合することでさらに加速し、安全性、利便性、車両差別化のための重要なプラットフォームとなっています。
- 例えば、テスラは最大250 kWの出力を提供できるスーパーチャージャーV3システムを提供しており、最適な条件下で15分で約200マイルの航続距離を得ることができます。
- 車両タイプ別
乗用車セグメントは、世界的な車の所有率の上昇、迅速なモデル刷新サイクル、技術対応キャビン機能への強い需要に支えられ、インテリアカーアクセサリ市場をリードしており、70%以上の支配的なシェアを持っています。消費者はインフォテインメントのアップグレード、強化されたシート素材、アンビエントライトシステムを優先し、広範なアクセサリの採用を促進しています。OEMとアフターマーケットサプライヤーは、モジュラーインテリア、カスタマイズ可能なトリムパッケージ、直感的なデジタルインターフェースを導入して対応しています。成長は、従来は高級カテゴリーに限定されていたプレミアムインテリア要素をますます統合する中間セグメントのSUVやハッチバックの拡大によって強化され、大衆市場への浸透を促進しています。
- 例えば、Siemensは最近、SICHARGE FLEXというシステムを導入しました。中央電源ユニットは480 kWから1.68 MWのDC電力を供給します。MCSディスペンサーを介して最大1,500 Aの充電電流を提供します。このシステムは、CCSおよびMCSの充電規格の両方をサポートしています。
- 材料別
レザーは、耐久性、プレミアムな触感、そして車両の価値を高める能力により、インテリアカーアクセサリ市場で28–30%を超える市場シェアを持つ主要な材料です。自動車メーカーは、ブランドの位置付けを強化し、高級キャビンの美学に対する消費者の好みに応えるために、シート、ステアリングホイール、ドアトリムに高級レザーを使用しています。成長はまた、通気性、耐汚染性、軽量のレザー代替品によって促進され、インテリアの人間工学を改善します。ハイブリッドレザーコンポジットと先進的ななめし技術は、中級モデルへの採用をさらに拡大し、材料の持続的なリーダーシップを強化します。
主要成長要因
1. 接続されたデジタル化されたキャビン体験への需要の高まり
接続された直感的で技術に富んだキャビン環境に対する消費者の期待の高まりは、先進的なインテリアカーアクセサリの需要を大幅に押し上げます。自動車メーカーは、インフォテインメントシステム、デジタルインストルメントクラスター、アンビエントライティング、ワイヤレス充電モジュールなどの機能を統合し、モデルを差別化し、ユーザーエクスペリエンスを向上させます。スマートコックピットへの移行は、AI駆動の音声アシスタント、ジェスチャーコントロールインターフェース、アプリベースのパーソナライズ設定の採用を促進します。このデジタル化の急増は、インテリアアクセサリを快適さ、利便性、ドライバーの関与を高める戦略的なコンポーネントとして位置付け、主要な車両カテゴリー全体での需要を増加させます。
- 例えば、Blink Chargingは2024年9月末から10月初めにかけて、世界中で10万台の充電器を販売、展開、または契約したという重要なマイルストーンを達成したと公式に発表しました。
2. 乗用車販売の強力な成長とカスタマイズ文化
特に新興市場における世界的な乗用車所有の増加は、快適さ、美観、実用性を高めるインテリアアクセサリの需要を強化します。消費者は、ライフスタイルの好みを反映するために、プレミアムシートカバー、ダッシュボードトリム、オーガナイザー、エンターテインメントモジュールで車両を個別化することが増えています。SUVやクロスオーバーの販売の増加は、これらのモデルがカスタマイズに適した広いキャビンスペースを提供するため、採用をさらに刺激します。自動車メーカーとアフターマーケットプロバイダーは、このトレンドを活用し、モジュール式でカスタマイズ可能なインテリアパッケージを提供し、工場装着およびアフターマーケットアクセサリの持続的な需要を生み出しています。
- 例えば、EatonはChargePointと提携し、乗用電気自動車向けに最大600 kWを供給し、重商用車向けにメガワットレベルの出力にスケールするモジュラー超高速DC充電アーキテクチャを最近発表しました。
3. 安全性、快適性、エルゴノミクスへの関心の高まり
安全な運転環境を促進する規制と快適性に対する消費者の意識の高まりは、エルゴノミクスに優れたインテリアアクセサリの急速な拡大を促進します。先進的なシートシステム、ヘッドアップディスプレイ、適応型インテリアライティング、パッド入りヘッドライナーなどの機能は、ドライバーの集中力をサポートし、長距離旅行中の疲労を軽減します。シート、ベルト、ダッシュボードにセンサーを統合することで、乗員保護を強化し、ドライバー支援技術をサポートします。快適性と安全性が優先される購入動機となる中、メーカーは材料、クッション技術、人間と機械のインターフェースにおける革新を加速し、キャビン内の快適性を向上させています。
主要なトレンドと機会
1. 持続可能な素材と環境に優しいキャビンコンポーネントの拡大
市場を形成する注目すべきトレンドは、植物由来のレザー、リサイクルプラスチック、PETボトルから作られたファブリック、低VOC接着剤など、持続可能なインテリア素材への移行です。OEMは、環境規制と消費者の持続可能性への期待に合わせて、カーボンニュートラルな製造とリサイクル可能なキャビンコンポーネントを優先しています。この移行は、バイオベースの複合材料、軽量リサイクルトリム、グリーンな内装ソリューションに特化したサプライヤーにとっての機会を開きます。環境に優しいインテリアの好みは、自動車メーカーと素材技術企業の共同研究開発を加速させ、低影響キャビンイノベーションの市場を拡大します。
- 例えば、シュナイダーエレクトリックのEVlink Pro AC充電ステーションは、IP55規格のエンクロージャを備え、–30 °Cから50 °Cの温度で効率的に動作し、1ユニットあたり最大22 kWの充電容量を持ち、商業用屋外環境での信頼性のある展開を可能にします。
2. 高度なパーソナライゼーションとプレミアムインテリアアップグレードの成長
消費者はますます高度にパーソナライズされたインテリア環境を求めており、自動車メーカーやアフターマーケットプレイヤーに拡張されたカスタマイズオプションを提供するよう促しています。カスタマイズ可能なアンビエントライティング、多輪郭シート、高級オーディオシステム、特注ダッシュボード仕上げなどのプレミアムアップグレードが強い支持を得ています。デジタル小売プラットフォームは、購入前にトリム、テクスチャ、車内機能を構成することを可能にし、テーラードインテリアの好みを強化します。ラグジュアリーおよび中間セグメントのブランドは、このトレンドを活用してキュレーションされたトリムパッケージを提供し、アクセサリーの需要を高め、パーソナライゼーションを主要な競争差別化要因として確立しています。
- 例えば、ABBのTerra HP Generation III充電器は、150 Vから920 V DCの出力電圧とCCSコネクタを介した最大500 Aの電流をサポートします。完全に構成されたシステムは、単一の車両に最大350 kWを供給できます。
3. 次世代キャビン体験のためのAR/VRとAIの統合
自動車メーカーがAI駆動のキャビンモニタリングシステム、ARベースのヘッドアップディスプレイ、バーチャルアシスタント、予測快適機能を展開することで、市場には新たな機会が生まれています。これらの技術は、個別のシート調整、疲労検知、没入型ナビゲーションオーバーレイ、ユーザー行動に基づく適応照明を可能にします。車両設計と小売におけるAR/VRツールもカスタマイズワークフローを合理化します。デジタルキャビンが没入型でインテリジェントなエコシステムに進化するにつれて、センサー、プロセッサー、ヒューマンマシンインターフェースコンポーネントのサプライヤーは、次世代インテリアアーキテクチャをサポートする機会を得ます。
主要な課題
1. プレミアムインテリア技術と素材の高コスト
プレミアム素材、デジタルコックピットシステム、先進的な快適機能の統合は、車両コストを大幅に増加させ、価格に敏感な市場での採用を制限します。カーボンファイバー複合材、高度なインフォテインメントモジュール、高級内装材などの高級コンポーネントは、生産費用を増大させ、スケーラビリティを制限します。特にコンパクトおよびエントリーセグメントモデルにおいて、プレミアムキャビンの期待と手頃な価格のバランスを取ることはOEMにとって困難です。コスト圧力は、メーカーにサプライチェーンの最適化、ハイブリッド素材の探索、インテリアレイアウトの再設計を迫り、品質を損なうことなく価値を提供することを求めています。
2. サプライチェーンとコンポーネント統合の複雑化の増加
接続されたデジタル化された多機能キャビンシステムへの移行は、自動車メーカーに統合の課題をもたらします。多様なサプライヤーからの電子機器、ソフトウェア、内装、構造部品、照明システムの調整は、組み立てを複雑にし、故障のリスクを増加させます。半導体の不足、材料の入手制約、グローバルな物流の混乱は、生産サイクルをさらに遅延させます。センサー、ディスプレイ、制御ユニット間の完璧な互換性を確保することは、安全性の懸念や保証問題を回避するために重要です。OEMは、サプライヤーとの協力を強化し、モジュールを標準化し、モジュラーインテリアアーキテクチャを採用してリスクを軽減する必要があります。
地域分析
北米
北米は、31〜33%の市場シェアを持ち、技術的に進んだインテリアへの強い需要、高級快適機能の高い採用、そして堅牢なアフターマーケットエコシステムによって、インテリアカーアクセサリ市場をリードしています。消費者は、接続されたディスプレイ、アップグレードされたシート素材、アンビエントライティングシステム、ドライバー中心のデジタルインターフェースを優先します。主要な自動車メーカーとアクセサリメーカーの存在は、革新的なキャビン技術の導入を加速させます。SUVやピックアップトラックの販売増加は、カスタマイズされたインテリアの機会をさらに拡大します。電気自動車の採用の増加も、先進的なインフォテインメント、エルゴノミックシート、スマートストレージソリューションを備えたキャビンレイアウトの再設計への投資を促進します。
ヨーロッパ
ヨーロッパは、27〜29%の世界市場シェアを占めており、安全性、エルゴノミクス、持続可能なインテリア素材に対する強い規制の重視によって推進されています。自動車メーカーは、高品質のテキスタイル、エコレザー、低VOC成分を統合して厳しい環境基準に準拠し、プレミアムキャビンアクセサリの需要を強化しています。ドイツ、イタリア、英国での高級車生産は、高級ディスプレイ、カスタマイズ可能なトリム、先進的な快適システムの採用をサポートします。コンパクトEVの人気の高まりは、軽量でモジュラーなインテリアデザインの必要性を加速させます。Eコマースの拡大は、特にインフォテインメントのアップグレード、ストレージオーガナイザー、乗用車セグメント全体の美的強化において、アフターマーケット販売をさらに促進します。
アジア太平洋
アジア太平洋は、34〜36%の市場シェアを持つ支配的な地域であり、中国、日本、インド、韓国の強力な自動車生産拠点における乗用車所有の急速な拡大、可処分所得の増加により、最も成長が速い地域です。消費者は、中価格帯およびコンパクトセグメント全体で、プレミアムシート素材、インフォテインメントのアップグレード、快適性を重視したアクセサリをますます求めています。地元のOEMとサプライヤーは、コスト効果が高く高品質なインテリア技術に大規模な投資を行い、大衆市場の期待に応えています。この地域の電気自動車への積極的なシフトは、デジタルコックピット、軽量複合材料、モジュラーダッシュボードの採用を加速させ、アジア太平洋を世界市場拡大の中心的な推進力として確立しています。
ラテンアメリカ
ラテンアメリカは、都市化の進展、中所得層の車両所有の増加、アフターマーケットネットワークの拡大に支えられ、世界市場の6〜7%のシェアを獲得しています。消費者は、シートカバー、インフォテインメントの追加機能、モバイル充電モジュール、室内照明キットなどの手頃なアクセサリーに強い関心を示しています。ブラジルとメキシコは、強力な組立事業と世界的な自動車ブランドの存在により、地域の需要を牽引しています。経済の変動は高級アクセサリーの採用に中程度の影響を与えますが、コンパクトカーや小型SUVへのシフトが安定した成長を支えています。eコマースプラットフォームの浸透が進むことで、カスタマイズ可能で予算に優しいインテリアアップグレードへのアクセスがさらに向上しています。
中東・アフリカ
中東・アフリカ地域は、湾岸諸国での高級で快適さを重視したアクセサリーの需要とアフリカ市場での車両所有の増加により、4〜5%の市場シェアを保持しています。UAE、サウジアラビア、カタールでは、プレミアムSUVがアクセサリー購入を支配しており、消費者はレザーインテリア、デジタルインフォテインメント、アンビエントライティングシステムを好みます。一方、アフリカのアフターマーケットセグメントは、コスト効率の高いシートカバー、ダッシュボードトリム、実用性重視のキャビンオーガナイザーの高い需要により、着実に成長しています。ディーラーネットワークの拡大と世界的な自動車ブランドの導入が市場の発展を支えていますが、経済的制約が高級インテリア技術の浸透を制限しています。
市場セグメンテーション:
コンポーネント別:
- ヘッドアップディスプレイ
- ヘッドライナー
車両タイプ別:
- 乗用車
- 商用車
素材別:
- レザー
- ビニール
地理別
- 北アメリカ
- アメリカ合衆国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東およびアフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
インテリアカーアクセサリーマーケットの競争環境は、Tiffany & Co.、Michael Kors Holdings Limited、Richemont International SA、Coach, Inc.、Prada S.p.A.、Burberry Group plc、LVMH Moët Hennessy Louis Vuitton SE、Kering S.A.、Chanel S.A.、Hermès International S.A.といった世界的な消費者向け高級ブランドの多様なエコシステムを反映しています。インテリアカーアクセサリーマーケットは、高度に分散されつつも革新主導の競争環境を特徴としており、OEMサプライヤー、アフターマーケットメーカー、技術統合者、素材専門家間の激しい競争によって形成されています。企業は、スマートインフォテインメントシステムの進化、エルゴノミックなシートソリューション、カスタマイズ可能なトリム、アンビエントライティングモジュール、高性能複合材料を通じて競争しています。デジタルコックピットのアップグレード、ワイヤレス接続機能、モジュラーダッシュボードアーキテクチャは差別化の中心的な領域となり、企業はR&D投資を加速させています。サステナビリティも競争の優先事項として浮上しており、サプライヤーはエコレザー、リサイクルファブリック、低VOC接着剤を開発して規制の期待と消費者の嗜好の変化に対応しています。パーソナライゼーションが標準的な期待となる中、市場参加者はますます構成しやすいデザイン、サブスクリプションベースのアップグレード、デジタル対応のインテリア強化プラットフォームを提供しています。美観、快適性、安全統合、技術互換性のバランスを取る能力が、OEMおよびアフターマーケットチャネル全体での競争優位性を最終的に決定します。
主要プレイヤー分析
- ティファニー & Co.
- マイケル・コース・ホールディングス・リミテッド
- リシュモン・インターナショナル SA
- コーチ, Inc.
- プラダ S.p.A.
- バーバリー・グループ plc
- LVMH モエ・ヘネシー・ルイ・ヴィトン SE
- ケリング S.A.
- シャネル S.A.
- エルメス・インターナショナル S.A.
最近の展開
- 2024年9月、豊田合成株式会社は、さまざまなシーリング部品(ウェザーストリップ)の組み合わせによって生じる車両内装音を体験・比較できる新しいシステムの開発を発表しました。
- 2024年7月、HIEは、顧客が自分の好みに応じてバッグをカスタマイズできるヴィーガンハンドバッグコレクションを発売しました。このコレクションは、持続可能な素材から作られたさまざまなスタイルと色を特徴としており、ブランドのエコフレンドリーファッションへのコミットメントを強調しています。顧客は、ストラップや装飾品などの異なるコンポーネントを選択して、自分のスタイルを反映したユニークな組み合わせを作成できます。
- 2024年7月、アンチョリンとMIT ADT大学は、自動車内装デザインプロジェクトで協力しました。2024-07-18。アンチョリンはMITアートとのパートナーシップを締結しました。このパートナーシップでは、両組織の知識を共有し、車両内装の新しいソリューションを創出します。
- 2024年5月、ヤンフェンとトリンセオは、自動車内装用の循環型素材の開発を加速するためのパートナーシップを発表しました。このパートナーシップには、廃車対応の素材の作成と循環型素材の開発が含まれます。
レポートのカバレッジ
この調査レポートは、コンポーネント、車両タイプ、素材、および地理に基づく詳細な分析を提供します。主要な市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要なアプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場を形成する市場動向、規制状況、技術の進歩を探ります。外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、高度なパーソナライゼーション機能を備えたインテリジェントなAI対応キャビン環境へと強くシフトします。
- OEMが環境に優しい製造を優先するにつれて、持続可能でリサイクルされた内装材料の需要が加速します。
- デジタルコックピットの拡大により、スマートディスプレイ、統合インフォテインメント、接続されたコントロールパネルの採用が進みます。
- 電気自動車の成長は、スペースの最適化とモジュール式コンポーネントに焦点を当てたキャビンレイアウトの再設計に影響を与えます。
- 高度なシートシステムや適応型照明などのプレミアム快適機能が中級車に標準装備されるようになります。
- アフターマーケットチャネルは、オンライン小売とカスタマイズ可能なアクセサリーバンドルを通じて拡大します。
- 強化された安全基準により、センサーを組み込んだインテリアやドライバーモニタリングシステムの統合が進みます。
- 軽量複合材料は、車両の効率性とキャビンの耐久性をサポートするために注目を集めます。
- ARおよびVR対応のキャビン強化技術は、パーソナライゼーションとナビゲーションの体験を強化します。
- 自動車メーカーと高級ライフスタイルブランドの協力により、プレミアムな内装仕上げや独自のキャビン美学への需要が増加します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
現在のインテリアカーアクセサリーマーケットの市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2025年から2032年の間に、インテリアカーアクセサリーマーケットはどの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインテリアカーアクセサリー市場のセグメントはどれですか?
インテリアカーアクセサリーマーケットの成長を促進している主な要因は何ですか?
インテリアカーアクセサリーマーケットの主要企業はどこですか?
2024年にインテリアカーアクセサリーマーケットで最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 車内アクセサリー市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の車内アクセサリー市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 304,915 million → 2032: USD 471,508.81 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 車内アクセサリー市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 車内アクセサリー市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における車内アクセサリー市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 車内アクセサリー市場市場の成長要因
- 3.3 車内アクセサリー市場市場の抑制要因および課題
- 3.4 車内アクセサリー市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 車内アクセサリー市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 車内アクセサリー市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、車内アクセサリー市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 車内アクセサリー市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 車内アクセサリー市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は車内アクセサリー市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 車内アクセサリー市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 車内アクセサリー市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 車内アクセサリー市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 車内アクセサリー市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新車内アクセサリー市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の車内アクセサリー市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の車内アクセサリー市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の車内アクセサリー市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の車内アクセサリー市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの車内アクセサリー市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の車内アクセサリー市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの車内アクセサリー市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 車内アクセサリー市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
