
インクジェットプリンター市場の概要:
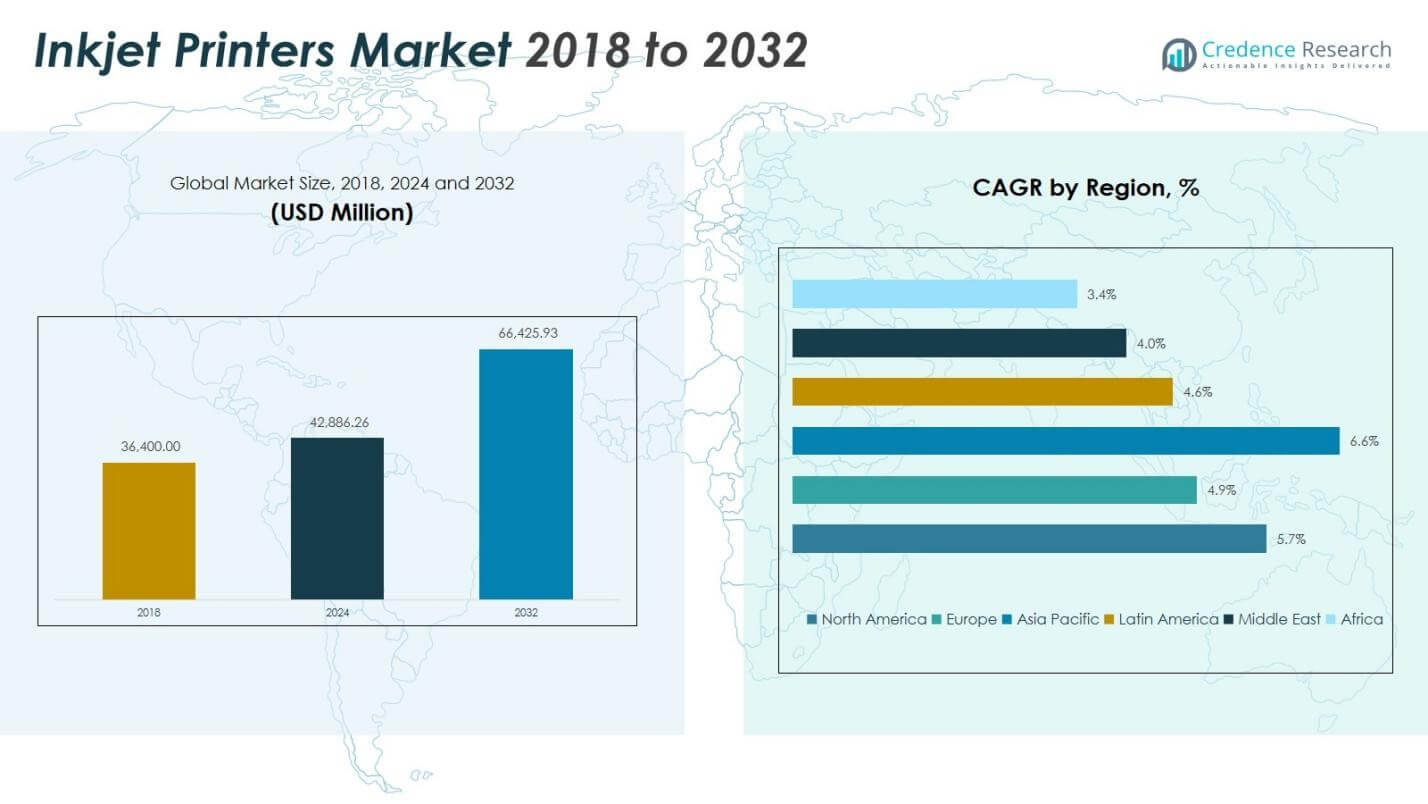
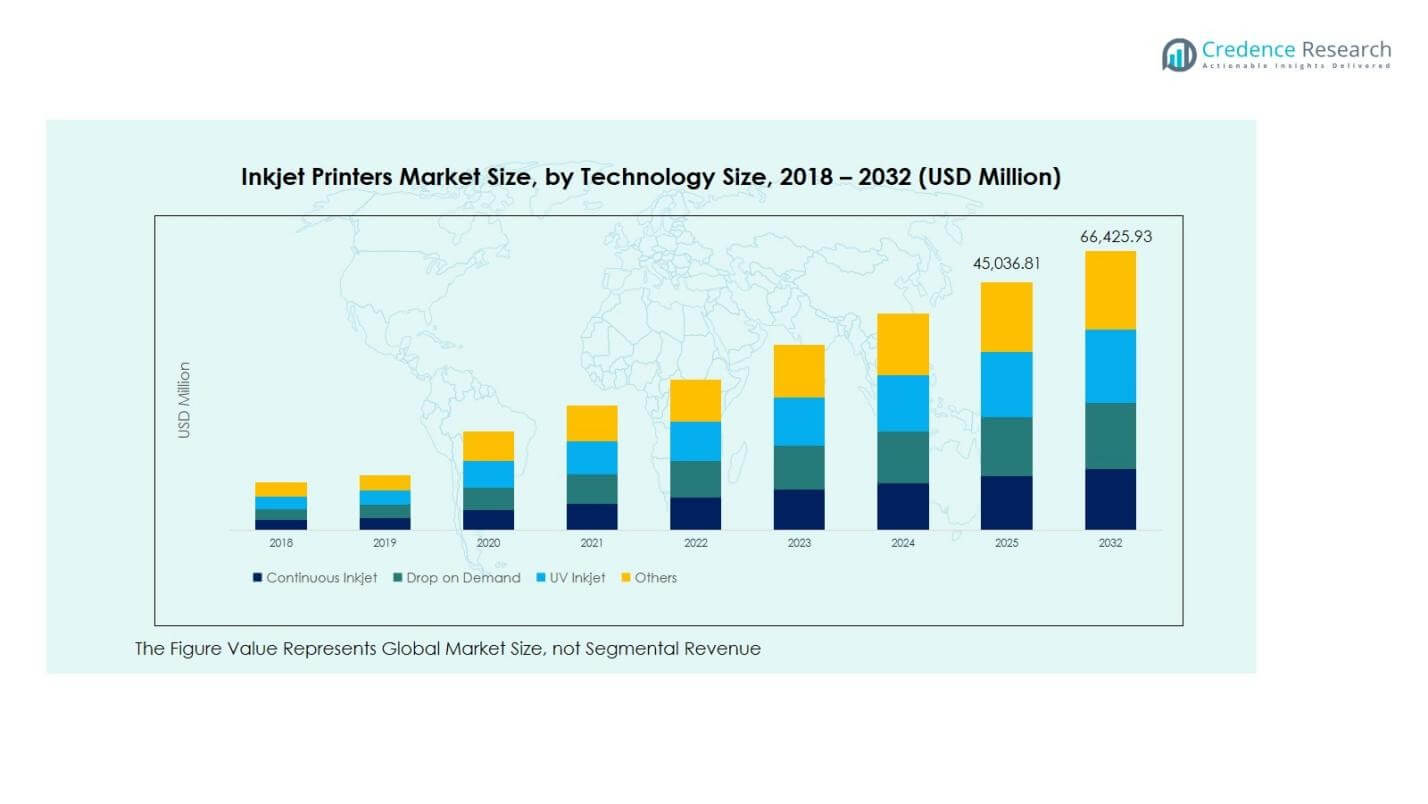
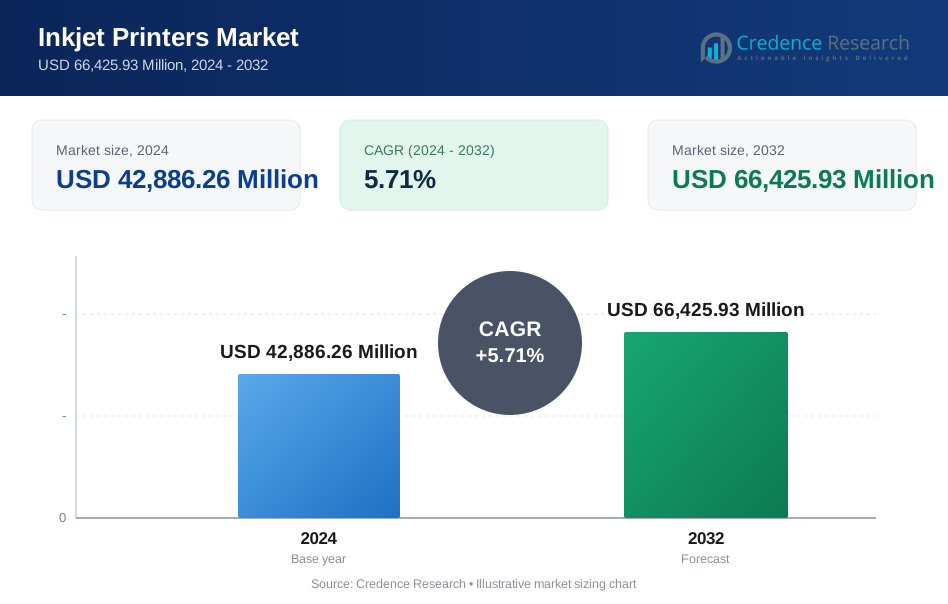
インクジェットプリンター市場の規模は2018年に364億米ドルと評価され、2024年には428億8,626万米ドルに増加し、2032年までに664億2,593万米ドルに達すると予測されており、予測期間中に年平均成長率5.71%で成長しています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のインクジェットプリンター市場規模 | 428億8,626万米ドル |
| インクジェットプリンター市場、CAGR | 5.71% |
| 2032年のインクジェットプリンター市場規模 | 664億2,593万米ドル |
インクジェットプリンター市場の洞察
- 市場の推進要因には、デジタルおよびオンデマンド印刷の採用の増加、産業用コーディング、パッケージング、出版、繊維用途からの強い需要、高解像度で柔軟性のある短期間印刷ソリューションへの嗜好の高まりが含まれます。
- 市場のトレンドは、UVおよびテキスタイルインクジェット技術の急速な成長、IoT対応およびクラウド接続プリンターの統合の増加、エコ効率インクの拡大、カスタマイズ、デコール、写真品質アプリケーションでのインクジェットシステムの広範な使用を反映しています。
- 競争分析は、製品革新、プリントヘッド効率、省エネシステムに焦点を当てたグローバルな印刷技術メーカーの強力な参加を示し、パートナーシップ、ポートフォリオのアップグレード、アフターマーケットサービスの開発を通じて産業およびパッケージング市場への拡大を図っています。
- 地域分析では、2024年に31.9%のシェアを持つアジア太平洋地域がリードし、次いで北米とヨーロッパが続き、産業セグメントは製造、ラベリング、トレーサビリティアプリケーションに支えられた9%のシェアを保持しています。
インクジェットプリンター市場のセグメンテーション分析:
タイプ別
タイプ別のインクジェットプリンター市場は、多機能プリンターが2024年に32.8%のシェアを占め、家庭オフィス、企業、中小企業向けに印刷、スキャン、コピー、接続機能を統合する能力によって牽引されています。デスクトッププリンターはSOHO環境での強い採用を維持し、大判プリンターはサイネージおよびグラフィックスアプリケーションでの牽引力を得ました。インクジェットプレスシステムは、商業印刷においてスケーラビリティと印刷品質のために拡大し、産業用インクジェットプリンターおよびテキスタイルプリンターはデジタル製造トレンドの後押しを受けて成長しました。その他のカテゴリーは、新興産業のユースケースにおけるニッチなプロフェッショナルおよび特殊印刷アプリケーションに対応しています。
- 例えば、HPのOfficeJet Pro 8139eは、AI対応の印刷、スキャン、コピー、ファックス機能を備え、225枚の用紙容量と最大20ppmの黒の速度で家庭オフィスや小規模ビジネス向けに提供しています。
技術別
技術別のインクジェットプリンター市場は、ドロップオンデマンド(DoD)技術が支配しており、2024年に41.5%のシェアを獲得しました。これは、高解像度の出力、素材の多様性、エネルギー効率、包装、ラベリング、繊維、産業用マーキングへの適合性によって支えられています。連続インクジェット技術は、ノンストップの運用が必要なコーディングやバッチ印刷環境での需要を維持し、UVインクジェット技術は、看板や産業用デコール用途での耐久性、速乾性、基材に柔軟な印刷の利点とともに拡大しました。その他のセグメントには、セキュリティ印刷、セラミック用途、先進的なデジタル生産環境に特化したハイブリッドおよび特殊インクジェットプラットフォームが含まれています。
- 例えば、REA JETのDOD 2.0プリンターは、吸収性および非吸収性の表面(紙やプラスチックなど)に、1つのプリントヘッドあたり最大140mmの高さで、アルファベット、コード、ロゴを600m/分の速度で印刷します。
エンドユース別
エンドユース別のインクジェットプリンター市場は、産業セグメントが2024年に27.9%のシェアを保持しており、製品ラベリング、部品マーキング、コーディング、トレーサビリティ、カスタマイズされた製造ワークフローの急速な採用によって牽引されています。消費者セグメントは、家庭での印刷、写真出力、リモートワークの使用により堅調を維持し、包装用途はeコマースの成長と規制ラベリング要件により拡大しました。出版および写真セグメントは、オンデマンド印刷とプロフェッショナルな画像出力から恩恵を受け、繊維および製薬セグメントは、デジタルファブリック印刷、シリアル化、コンプライアンスラベリングを通じて進展しました。その他のカテゴリーには、クリエイティブスタジオ、広告、特殊商業印刷ユーザーが含まれています。
主要な成長要因
デジタルおよびオンデマンド印刷の需要増加
インクジェットプリンター市場は、消費者、商業、産業環境全体でのデジタルおよびオンデマンド印刷の採用の増加により、強力な成長を遂げています。組織はますます、包装、ラベリング、出版、プロモーション資料のための短期印刷、可変データ、カスタマイズされた印刷形式を好むようになり、従来の印刷からインクジェットシステムへの移行を促進しています。eコマースと小規模ビジネスの成長は、手頃な価格で柔軟性があり多用途な印刷ソリューションの需要をさらに加速させています。さらに、インクの配合、プリントヘッドの精度、ワークフローの自動化の進展により、生産性と出力品質が向上し、オフィス、家庭、産業の印刷エコシステム全体での市場浸透が強化されています。
- 例えば、DominoのK600i UVインクジェットプリンターは、ラベル、タグ、チケット、医薬品包装において、2Dコード、バーコード、ナンバリングの高速可変データ印刷を最大200m/分で可能にします。Paragon Identification SASは、シネマカードの個別化に採用し、廃棄物を削減し、速度を向上させました。
産業および包装印刷アプリケーションの拡大
産業および包装セクターは、インクジェット技術が製品のコーディング、マーキング、シリアル化、トレーサビリティプロセスに不可欠になるにつれて、市場拡大に大きく貢献しています。製薬、食品・飲料、電子機器、自動車産業のメーカーは、バッチ識別、規制遵守ラベル、リアルタイム生産マーキングのためにインクジェットシステムに依存しています。自動化された製造とスマートファクトリーの採用が進む中、インクジェットプリンターの産業生産ラインへの統合が強化されています。柔軟な包装と持続可能性を重視したラベル形式の成長は、高速で耐久性があり、エネルギー効率の高い産業用インクジェットプラットフォームへの投資をさらに促進します。
- 例えば、Videojetの連続インクジェットプリンターは、段ボール、ラベル、プラスチック、Tyvekのような医薬品包装基材に直接バーコード、有効期限、トレーサビリティコードを印刷することを可能にします。
印刷品質における技術の進歩と革新
技術革新は依然として成長の主要な推進力であり、メーカーは多様な基材と高度な印刷要件をサポートするために、高解像度のプリントヘッド、UV硬化インク、精密な液滴制御、ハイブリッドインクジェットプラットフォームを導入しています。色精度、印刷耐久性、材料適合性、硬化効率の向上は、サイネージ、テキスタイル、商業グラフィックス、写真印刷アプリケーションにおけるインクジェットの採用を拡大します。クラウド接続ワークフロー、IoT対応のモニタリング、AIベースのメンテナンスとの統合により、信頼性と運用効率が向上します。これらの進歩により、インクジェットプリンターは従来の印刷技術に対するコスト効果が高く、スケーラブルで高性能な代替手段としての地位を確立しています。
主要なトレンドと機会
テキスタイル、装飾、およびカスタマイズ印刷ソリューションの成長
インクジェットプリンター市場を形作る主要なトレンドは、デジタルテキスタイルおよび装飾印刷の急速な拡大であり、カスタマイズされたアパレル、ホームデコールファブリック、ソフトサイネージ、オンデマンド生産モデルのファッションに対する需要の高まりによって推進されています。インクジェットベースのテキスタイル印刷は、低水使用量、廃棄物削減、柔軟なデザインバリエーションによるエコ効率の高い製造をサポートします。ブランドは、デザインから市場へのタイムラインを加速し、大量のパーソナライズを可能にするためにデジタル印刷をますます採用しています。さらに、インテリアデコール、セラミックス、壁紙、建築表面は、インクジェット技術が高解像度のビジュアル仕上げと材料特有の印刷革新を可能にする新たな機会領域を表しています。
- 例えば、京セラのFOREARTHインクジェット繊維プリンターは、水を使わないコンセプトを採用しており、従来の染料印刷プロセスと比較して水の消費量を99%削減します。
持続可能でエコ効率の高い印刷技術の採用
持続可能性を重視したイノベーションは、企業や消費者が環境に配慮した印刷ソリューションを優先する中で、新たな機会を生み出しています。メーカーは、水性、バイオベース、低VOCインクへの投資を行い、エネルギー効率の高い硬化システムやリサイクル可能な印刷材料を導入しています。プリントヘッドの寿命、インク消費効率、廃棄物を最小限に抑えるワークフローの継続的な改善により、運用コストと環境負荷が削減されます。包装やラベルの規制遵守要件が持続可能な印刷手法の採用をさらに加速させています。この傾向は、産業、商業、消費者印刷セグメント全体で、よりグリーンな生産エコシステムへの長期的な移行を支援します。
- 例えば、DIC株式会社は、水性樹脂技術を使用してフレキソ印刷用に高いバイオ含有量とゼロVOCを実現したAquaGreenインクを開発し、性能を損なうことなく排出量を削減する利点を提供しています。
主要な課題
高い運用コストとメンテナンス要件
技術の進歩にもかかわらず、インクジェットプリンター市場は、特に産業および商業用途において、高い運用コストとライフサイクルコストに関連する課題に直面しています。頻繁なインク交換、消耗品の費用、プリントヘッドの摩耗、定期的なキャリブレーションが、エンドユーザーの総所有コストを増加させます。メンテナンスのダウンタイムは、大量生産環境での生産の連続性を妨げる可能性があり、システムのサービスには専門的な技術知識が必要とされることが多いです。小規模企業やコストに敏感なユーザーは、資本投資の障壁のためにアップグレードを遅らせることがあり、特に発展途上市場や価格競争の激しい印刷セグメントでの採用率に影響を与えます。
代替印刷技術からの競争
市場は、レーザー印刷、電子写真、従来のオフセットシステムなどの代替印刷技術からの競争圧力に直面しています。これらは、特定の大量生産およびコスト効率の高い生産環境で依然として好まれています。レーザープリンターは、印刷速度と文書の一貫性のため、企業やオフィスエコシステムで強い存在感を維持しており、オフセット印刷は大規模な出版や大量生産を支配し続けています。さらに、耐久性や長期的な信頼性に関する顧客の認識が、競合技術を支持することがあります。これらの競争ダイナミクスは、インクジェットメーカーに対して、継続的なイノベーション、性能能力の差別化、明確な価値の優位性を示すことを求めており、市場の成長を維持する必要があります。
地域分析
北米
北米はインクジェットプリンター市場において主要な地域であり、商業印刷、産業用コーディング、家庭用オフィスアプリケーションでの強い採用に支えられています。市場は2018年に104億6,864万米ドルと評価され、2024年には121億4,513万米ドルに増加し、技術革新、デジタル印刷需要、拡大する包装アプリケーションによって2024年の市場シェア28.3%を占めています。2032年までに市場は187億7,873万米ドルに達すると予測されており、年平均成長率5.7%を反映しています。成長は自動化のトレンド、企業のデジタル化、産業および消費者セグメント全体での高解像度、短納期、カスタマイズ印刷ソリューションの需要増加によって強化されています。
ヨーロッパ
ヨーロッパはインクジェットプリンター市場で安定した拡大を示しており、産業用マーキング、包装、テキスタイル印刷、持続可能なラベリングソリューションへの投資増加に支えられています。地域市場は2018年に85億8,312万米ドルと評価され、2024年には96億7,397万米ドルに上昇し、2024年の市場シェア22.6%を表しています。市場は2032年までに140億5,258万米ドルに達すると予測されており、年平均成長率4.9%で進展しています。成長は製品識別における規制遵守、商業グラフィックスにおけるデジタル印刷の採用、製薬、食品飲料、小売包装、特殊印刷アプリケーション全体でのエコ効率的なインク技術の需要拡大によって推進されています。
アジア太平洋
アジア太平洋は、急速な工業化、大規模な製造活動、拡大する消費者向け電子機器およびテキスタイルセクターに支えられた最も成長が速い地域市場です。市場価値は2018年に133億9,520万米ドルから2024年には162億4,728万米ドルに増加し、すべての地域の中で最も高い2024年の市場シェア31.9%を占めています。2032年までに市場は269億2,248万米ドルに達すると予測されており、年平均成長率6.6%で成長しています。主な成長要因には、eコマースからの包装需要の増加、コスト効率の高い生産能力、中国、日本、インド、韓国、東南アジア全体でのデジタルおよび産業用インクジェット技術の加速した採用が含まれます。
ラテンアメリカ
ラテンアメリカは、工業製造、包装、小売ラベリング、小規模ビジネス印刷ニーズの拡大に支えられたインクジェットプリンター市場で徐々にではあるが一貫した成長を示しています。地域市場は2018年に19億9,472万米ドルであり、2024年には23億2,401万米ドルに成長し、2024年の市場シェア6.8%を表しています。2032年までに市場は32億9,938万米ドルに達すると予測されており、年平均成長率4.6%で進展しています。需要は、物流、食品飲料、製薬、商業印刷サービスにおけるデジタル印刷の採用拡大、ならびに新興経済国全体での自動化されたコーディングおよび製品トレーサビリティソリューションへの投資増加によって推進されています。
中東
中東のインクジェットプリンター市場は、産業の自動化、インフラ開発、製造拠点における製品識別と包装ラベルの需要増加に支えられ、拡大を続けています。市場は2018年に11億2,840万米ドルと評価され、2024年には12億2,627万米ドルに達し、2024年の市場シェアは3.5%を占めました。2032年までに市場は16億6,766万米ドルに上昇すると予測されており、年平均成長率(CAGR)は4.0%を反映しています。成長は、非石油産業の多様化イニシアチブ、小売および物流ネットワークの拡大、耐久性があり高解像度の産業および商業用インクジェット印刷ソリューションの需要増加によって促進されています。
アフリカ
アフリカは、インクジェットプリンター市場における新たな成長の可能性を示しており、徐々に進行する産業拡大、インフラ開発、包装、物流ラベル、小規模オフィス印刷アプリケーションの需要増加によって推進されています。市場価値は2018年に8億2,992万米ドルから2024年には12億6,961万米ドルに増加し、2024年の市場シェアは6.9%を占めました。2032年までに市場は17億510万米ドルに達すると予測されており、年平均成長率(CAGR)は3.4%です。成長は、製造施設の近代化、消費者市場の拡大、主要なアフリカ経済圏および新興都市センターにおける手頃なデスクトップ、産業用、多機能インクジェットソリューションの採用増加によって支えられています。
インクジェットプリンター市場のセグメンテーション:
タイプ別
- 多機能プリンター
- デスクトッププリンター
- 大型フォーマットプリンター
- インクジェットプレス
- 産業用インクジェットプリンター
- テキスタイルプリンター
- その他
技術別
- 連続インクジェット
- ドロップオンデマンド
- UVインクジェット
- その他
エンドユース別
- 消費者
- 教育
- 産業
- 包装
- 出版
- 写真
- テキスタイル
- 製薬
- その他
地理別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東とアフリカ
競争環境
インクジェットプリンタ市場の競争環境分析は、HP Development Company L.P.、キヤノン株式会社、セイコーエプソン株式会社、ブラザー工業株式会社、ゼロックス株式会社、コニカミノルタ株式会社、ミマキエンジニアリング株式会社、キーエンス株式会社、ビデオジェット・テクノロジーズ・インク、CONTROL PRINT LTD.といった主要プレーヤーの存在を強調しています。これらの企業は、先進的なプリントヘッド技術、インクの配合開発、UVおよびテキスタイル印刷の強化、自動化対応の産業用印刷ソリューションを含む、イノベーション主導の戦略に焦点を当てています。市場のリーダーは、多機能、大判、産業用、包装用途にわたって製品ポートフォリオを拡大し続ける一方で、流通ネットワークとアフターマーケットサービスの提供を強化しています。技術統合と地域拡大を支援するために、合併、パートナーシップ、OEM協力といった戦略的な取り組みが行われています。持続可能な印刷、クラウド接続ワークフロー、AI対応のメンテナンスへの投資の増加は、性能差別化をさらに強化します。同時に、ベンダーは、消費者、商業、産業環境における進化する顧客ニーズに対応するために、コスト効率、印刷品質、材料適合性を強調しています。これは、非常にダイナミックでイノベーション中心の競争環境を形成しています。
主要プレーヤー分析
- ビデオジェット・テクノロジーズ・インク
- Pannier Corporation
- キヤノン株式会社
- HP Development Company, L.P.
- ゼロックス株式会社
- ブラザー工業株式会社
- キーエンス株式会社
- コニカミノルタ株式会社
- セイコーエプソン株式会社
- ミマキ
- InkJet, Inc.
- CONTROL PRINT LTD.
最近の動向
- 2025年11月、Markem-Imajeは、包装および産業部門のニーズに対応するために、高速かつ高精度のコーディングアプリケーション向けに新しいプリントヘッド構成を備えた強化された9712 Bi-Jetインクジェットプリンタモデルを発売しました。
- 2025年8月、ゼロックスは、インクジェットプレス市場への戦略的復帰を示すために、Kyocera Document Solutions Inc.と提携し、高速カットシートインクジェット生産プレスを調達し、生産印刷の提供を拡大しました。
- 2025年10月、Keypoint Intelligenceと42 Technologyは、印刷業界全体でデジタル印刷、インクジェット、および包装技術のイノベーションを加速するために戦略的協力を結びました。
レポートのカバレッジ
この調査レポートは、タイプ、技術、 エンドユース、および地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳述し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、業界を形成する市場動向、規制シナリオ、技術進歩を探ります。市場成長に対する外部要因と世界経済の変化の影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的な推奨事項を提供します。
将来の展望
- 市場は、産業、包装、商業用途でデジタルおよびオンデマンド印刷の採用が増加するにつれて成長を続けるでしょう。
- インクジェット技術は、柔軟性、デザイン能力、迅速なターンアラウンドサイクルにより、繊維、装飾、カスタマイズ印刷で広く受け入れられるようになるでしょう。
- 産業用のコーディング、マーキング、トレーサビリティの要件が、高速で耐久性のあるインクジェット印刷ソリューションの需要を強化します。
- プリントヘッドの精度、UV硬化、インク化学の進歩が、印刷の耐久性、解像度、素材の互換性を向上させます。
- クラウド接続、IoT統合、AIベースの診断が、プリンターの信頼性、監視、予測保守を改善します。
- 持続可能性の取り組みが、エコ効率の高いインク、省エネシステム、廃棄物削減印刷ワークフローの使用を促進します。
- 家庭や小規模オフィス環境で、多機能でコンパクトなデスクトップインクジェットデバイスの採用が増加するでしょう。
- eコマース、物流、ラベリングアプリケーションの拡大が、包装に特化したインクジェットソリューションに強力な成長機会を生み出します。
- デジタルと従来のワークフローを組み合わせたハイブリッド印刷システムが、商業および産業印刷エコシステムで注目を集めるでしょう。
- 新興市場は、製造の成長とデジタルトランスフォーメーションの加速に伴い、市場拡大において重要な役割を果たします。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インクジェットプリンター市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間にインクジェットプリンター市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインクジェットプリンター市場のセグメントはどれですか?
インクジェットプリンター市場の成長を促進している主な要因は何ですか?
インクジェットプリンター市場の主要企業はどこですか?
2024年にインクジェットプリンター市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インクジェットプリンター市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインクジェットプリンター市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 42,886.26 Million → 2032: USD 66,425.93 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インクジェットプリンター市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インクジェットプリンター市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインクジェットプリンター市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インクジェットプリンター市場市場の成長要因
- 3.3 インクジェットプリンター市場市場の抑制要因および課題
- 3.4 インクジェットプリンター市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インクジェットプリンター市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インクジェットプリンター市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インクジェットプリンター市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インクジェットプリンター市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インクジェットプリンター市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインクジェットプリンター市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インクジェットプリンター市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インクジェットプリンター市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インクジェットプリンター市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インクジェットプリンター市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インクジェットプリンター市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインクジェットプリンター市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインクジェットプリンター市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインクジェットプリンター市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインクジェットプリンター市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインクジェットプリンター市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインクジェットプリンター市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインクジェットプリンター市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インクジェットプリンター市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
