
市場概要
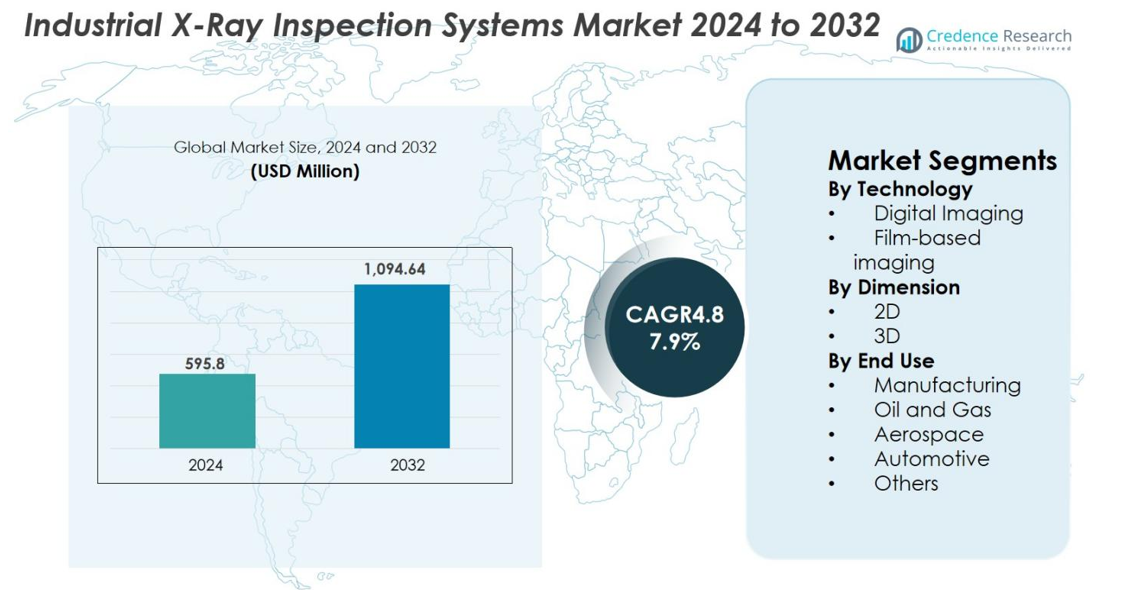
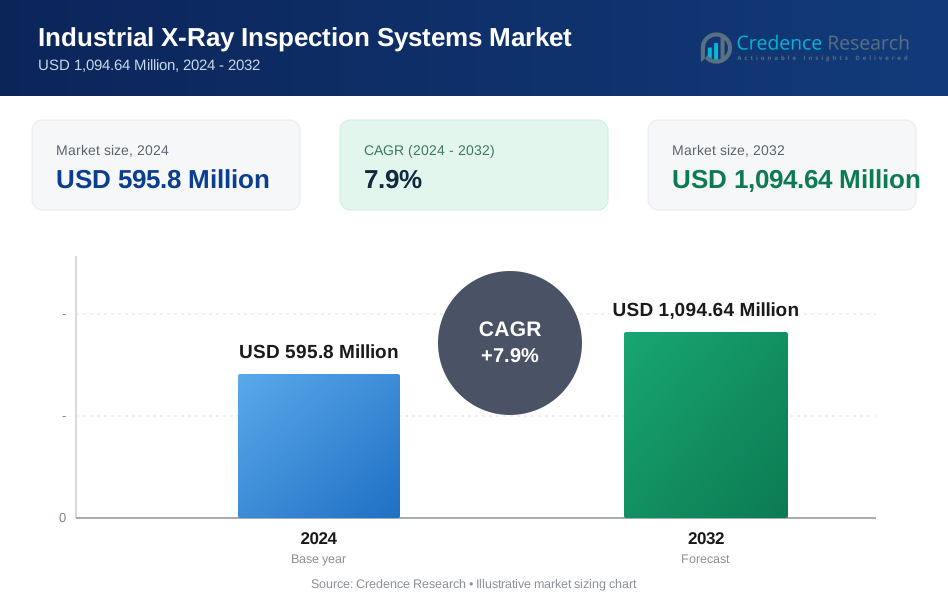
産業用X線検査システム市場の規模は2024年に5億9580万米ドルと評価され、予測期間中に年平均成長率7.9%で2032年には10億9464万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 産業用X線検査システム市場規模 2024 | 5億9580万米ドル |
| 産業用X線検査システム市場、CAGR | 7.9% |
| 産業用X線検査システム市場規模 2032 | 10億9464万米ドル |
産業用X線検査システム市場は、Nikon Metrology NV、YXLON International GmbH、Nordson DAGE、VJ Technologies Inc.、島津製作所、Thermo Fisher Scientific Inc.、Mettler-Toledo International Inc.、Smiths Detection Inc.、3DX-RAY Ltd.、Bosello High Technology srlなどの主要企業が、品質保証の需要増加に対応するためにデジタルおよびCTベースの検査技術を積極的に進化させています。これらの企業は、オートメーション、AI駆動の欠陥検出、高解像度のイメージングプラットフォームを通じてポートフォリオを強化しています。地域別では、北米が2024年に32.6%のシェアで市場をリードし、強力な航空宇宙、電子機器、自動車製造基盤によって牽引されています。アジア太平洋地域は、急速な工業化と半導体およびEV部品生産の拡大に支えられ、29.7%で続いています。
市場の洞察
- 産業用X線検査システム市場は2024年に5億9580万米ドルと評価され、予測期間中に年平均成長率7.9%で2032年には10億9464万米ドルに達すると予想されています。
- 電子機器、航空宇宙、自動車、製造業における非破壊検査の需要増加が採用を促進し、デジタルイメージングはその速度、精度、自動化システムとの統合により72.4%のセグメントシェアを保持しています。
- 主なトレンドには、3DおよびCTベースの検査技術の急速な進展とAI駆動の欠陥検出の利用増加が含まれ、精度とリアルタイム分析能力を向上させています。
- Nikon Metrology NV、YXLON International GmbH、Nordson DAGE、島津製作所、Thermo Fisher Scientificなどの主要企業は、革新、オートメーション、高成長産業への拡大に注力しており、半導体やEV部品を含む高成長産業に進出しています。
- 地域別では、北米が2024年に32.6%のシェアでリードし、アジア太平洋地域が29.7%、ヨーロッパが28.4%で続いており、先進製造業セクター全体で強力な産業基盤と品質保証要件の増加を反映しています。
市場セグメンテーション分析
技術別
デジタルイメージングは、2024年に産業用X線検査システム市場で72.4%のシェアを占め、優れた解像度、高速処理、自動検査ラインとの統合能力によって支えられました。産業界は、リアルタイムの欠陥検出、フィルム取り扱いコストの削減、ワークフロー効率の向上のためにデジタルラジオグラフィーをますます採用しています。フィルムベースのイメージングは、レガシーシステムや低ボリュームの検査でニッチな用途を維持していますが、限られたストレージの柔軟性と遅い処理時間のために減少し続けています。AI駆動の欠陥分析と高速デジタル検出器の拡大は、先進的なデジタルイメージングプラットフォームへのシフトをさらに加速させています。
- 例えば、Waygate Technologiesの「Phoenix V|tome|x M」産業用CTシステムは、次世代の4 MP動的検出器と独自のソフトウェアを使用して、最大2~3倍速いCTスキャンまたは解像度を倍増させ、鋳造品や電子部品の高スループット3D検査を可能にします。
次元別
2D X線検査は、2024年に63.1%のシェアでリードポジションを保持し、電子機器、自動車部品、溶接の完全性評価で広く使用されています。その費用対効果と高スループット生産環境との互換性が強い採用を支えています。しかし、3D X線システムは、体積画像を生成し、内部の幾何学や複雑なアセンブリの正確な測定を可能にする能力から勢いを増しています。アディティブマニュファクチャリング、航空宇宙部品、EVバッテリー検査の成長が、3D CTシステムの需要を推進しており、深度分析と欠陥特性評価を強化します。
- 例えば、NikonはVOXLS 40シリーズを発売し、アディティブ製造された金属部品やEVバッテリーモジュールの3D CT検査用に設計された225–450 kVマイクロフォーカスソースを備え、複雑な幾何学の高解像度体積分析を可能にします。
エンドユース別
製造業は、2024年に41.6%のシェアで支配的なエンドユースセグメントとして浮上し、厳格な品質管理を必要とする電子機器、半導体、精密工学産業での採用の増加により促進されました。航空宇宙および自動車セクターも、軽量材料や安全性が重要なコンポーネントへの依存が増加しているため、強い採用を示しています。石油・ガス用途では、パイプラインの溶接の完全性と腐食監視のためにX線システムを利用しています。産業ワークフロー全体のデジタルトランスフォーメーションの拡大と自動化されたNDTプロセスの拡大が、システムのアップグレードと多様なエンドユース産業での新規導入を促進し続けています。
主要な成長要因
高精度品質保証の需要増加
産業用X線検査システム市場は、先進的な製造セクター全体での高精度で非破壊的な品質検証の必要性の高まりによって強く推進されています。産業界が小型化されたコンポーネント、複雑なアセンブリ、軽量材料に向かう中、従来の検査方法では内部欠陥を効果的に検出できません。X線システムは、高解像度イメージング、リアルタイムモニタリング、自動欠陥識別を提供することでこれらの制限を克服します。電子機器および半導体産業は、はんだ接合評価やボイド検出のためにデジタルラジオグラフィーに依存しており、航空宇宙および自動車メーカーは厳格な安全規制を満たすためにX線検査を採用しています。ゼロ欠陥製造と製品故障率の削減に対する世界的な強調が、先進的なX線検査技術への投資を加速し続けています。
- 例えば、Waygate Technologiesは、Phoenix V|tome|x M CTプラットフォームをAI支援の欠陥認識で強化し、航空宇宙鋳造品やアディティブ製造部品の自動的な空隙、ひび割れ、含有物の検出を可能にしました。
オートメーションとインダストリー4.0の採用拡大
オートメーション、ロボティクス、インダストリー4.0のフレームワークは産業のワークフローを変革し、インテリジェントなX線検査システムの採用を促進しています。高速デジタル検出器、自動スキャンモジュール、AI強化の欠陥分類は、スループットを大幅に向上させ、検査エラーを減少させます。メーカーは予知保全、プロセス最適化、ERP/MESプラットフォームとのシームレスな統合が可能なシステムをますます求めています。自動車、航空宇宙、電子機器、食品加工産業のスマートファクトリーは、クラウド分析とリモート診断を備えた接続型X線ソリューションを求めています。デジタルトランスフォーメーションが世界的に加速する中、企業はトレーサビリティを向上させ、規制遵守を確保し、コスト効率を最適化する自動検査技術を優先しており、X線検査は現代の産業運営の重要な要素となっています。
- 例えば、Waygate Technologiesは、クラウド接続分析を備えたMentor Visual iQエコシステムを拡張し、リモート診断とAI支援の欠陥評価を自動検査ワークフローに直接統合しました。
規制基準と安全要件の増加
製品の安全性、構造の完全性、コンプライアンス要件に関する厳しい世界的な規制が、産業用X線検査システムの採用を促進しています。航空宇宙、石油・ガス、自動車、医療機器などの産業は、安全性の欠陥を引き起こす可能性のある内部欠陥、溶接不連続、または材料の不一致を検出するために厳格な検査プロトコルに従わなければなりません。規制機関は、極端な条件にさらされる部品に対して非破壊試験(NDT)方法の使用を義務付けています。サプライチェーンが拡大し、品質リスクが増大する中、企業は標準化と信頼性を維持するためにX線検査にますます依存しています。認証コンプライアンス、安全性の検証、リスク軽減の必要性が、高解像度で自動化されたX線システムの需要を世界中で強化し続けています。
主要なトレンドと機会
3DおよびCTベースのX線検査の急速な採用
市場を変革する主要なトレンドは、3Dおよびコンピュータ断層撮影(CT)X線システムの採用が増加していることです。これらのシステムは、従来の2Dイメージングの限界を克服し、内部の形状、隠れた空洞、多材料コンポーネントの詳細な分析を可能にする体積視覚化を提供します。アディティブ製造、航空宇宙、EVバッテリー生産などの産業は、空隙分析、構造検証、精密測定のためにCT検査に依存しています。この変化は、高品質の検出器と自動再構成ソフトウェアを提供するメーカーにとって大きな機会を生み出しています。インダストリー4.0が進展する中、CTイメージングとデジタルツイン、AI分析を組み合わせることで、予測モデリングとプロセス最適化が強化され、産業セクター全体で技術の応用範囲が拡大しています。
- 例えば、VJ TechnologiesはそのVXCTプラットフォームをEVバッテリーモジュールの生産ラインに統合し、自動CT再構築とAIベースの欠陥分類によって予測保守とリアルタイムの品質管理をサポートするデジタルモデルを作成しています。
AI駆動の欠陥検出とスマート検査システムの成長
AI対応のX線検査システムは、精度、速度、自動化を求める製造業者にとって変革的な機会として浮上しています。機械学習アルゴリズムは欠陥認識を向上させ、手動による解釈を最小限に抑え、異常の自動分類を可能にします。スマート検査プラットフォームは、広範な画像データセットを使用して検出能力を継続的に洗練します。電子機器、自動車、包装、医療機器などの大量生産業界は、ゼロ欠陥製造の目標をサポートするためにAI駆動のソリューションを急速に統合しています。クラウドベースの分析、リモートモニタリング機能、エッジコンピューティング能力が意思決定と運用効率をさらに向上させます。デジタル化が加速する中、AIを活用したX線検査技術は、生産性の向上と長期的なコスト削減に大きな機会を提供します。
- 例えば、ZEISSの「ZADDセグメンテーション」ソフトウェアは、CT X線データ上でのAIベースの欠陥検出のために特別に設計されています。画像品質が不完全な場合でも、小さくてぼやけた欠陥を識別できます。3D CTスキャンでの異常の自動セグメンテーションと評価を行い、欠陥評価をより迅速かつ信頼性の高いものにします。
主要な課題
高度なX線システムの高コストと運用の複雑さ
産業用X線検査システムのより広範な採用を制限する主な課題は、高度なデジタルおよびCTベースの技術に関連する高コストです。中小企業は、高解像度の検出器、自動スキャンプラットフォーム、AIベースのソフトウェアへの投資を正当化するのが難しいと感じることがよくあります。システムは厳格な放射線遵守、熟練したオペレーター、頻繁な校正を必要とし、運用の難しさを増します。高エネルギーシステムに対応するために既存施設を改造することも、設置コストを増加させる可能性があります。これらの財務的および運用上の障壁が、コストに敏感なセクターでの採用を妨げ、より手頃でモジュール化された、ユーザーフレンドリーなX線検査ソリューションの必要性を浮き彫りにしています。
密度の高いまたは大きな部品の検査における技術的制限
技術の進歩にもかかわらず、X線検査は非常に密度の高い材料、厚い溶接、大きな構造部品に使用される際に、浸透深度を制限する固有の制限を持ち続けています。より深い浸透を達成するためには高エネルギー源と特殊な検出器が必要であり、システムコストとインフラ要件が高くなります。航空宇宙、重工業、造船などの業界では、画像の歪みや解像度の低下が正確な欠陥識別を妨げることがあります。大きな部品は複数の画像サイクルや再配置を必要とすることがあり、ワークフローの効率を低下させます。これらの技術的制約は、特定の環境でのX線検査の適用性を制限し、より強力で適応性のある画像技術への継続的な革新を促進します。
地域分析
北米
北米は2024年に産業用X線検査システム市場で最大のシェアを占め、世界の収益の32.6%を占めました。この地域は、航空宇宙、防衛、自動車、電子機器製造全般での強力な採用から恩恵を受けており、厳しい規制要件が高度な非破壊検査技術を求めています。米国は、オートメーション、デジタル品質管理、CTベースの検査能力への高い投資により成長をリードしています。半導体生産の拡大とEV部品の需要増加が市場浸透をさらに強化しています。産業インフラの継続的なアップグレードと主要技術プロバイダーの存在が地域拡大を続けています。
ヨーロッパ
ヨーロッパは2024年に産業用X線検査システム市場の28.4%を占め、ドイツ、フランス、英国、イタリアでの堅調な製造活動に支えられています。この地域の確立された航空宇宙、自動車、医療機器産業は、厳しい安全性とコンプライアンス基準を満たすためにX線検査に大きく依存しています。CE認証やEN基準などの強力な規制フレームワークが高精度イメージングシステムの需要を促進しています。再生可能エネルギーインフラと高度なエンジニアリングへの投資の増加も市場採用を強化しています。ヨーロッパのオートメーションとインダストリー4.0への移行がデジタルおよび3D検査技術の安定した需要を促進しています。
アジア太平洋
アジア太平洋地域は2024年に市場の29.7%を占め、急速な工業化、電子機器製造の拡大、中国、日本、韓国、インドでの自動車生産の増加により、最も成長が速い地域と予測されています。この地域の強力な半導体製造エコシステムは、高解像度X線検査システムの需要を大幅に増加させています。国内製造と品質保証を促進する政府のインセンティブが採用をさらに支援しています。EVバッテリー生産の増加と高度な材料加工も市場成長を加速させています。業界が信頼性の向上とプロセスの自動化を推進する中、アジア太平洋地域はデジタル、AI対応のX線検査ソリューションの利用を拡大し続けています。
ラテンアメリカ
ラテンアメリカは2024年に世界の産業用X線検査システム市場に5.1%を寄与し、主にブラジル、メキシコ、アルゼンチンの自動車、石油・ガス、食品加工部門によって成長が促進されています。製品の安全性、パイプラインの完全性、品質認証への関心の高まりが、より多くの企業にデジタルラジオグラフィーと自動化されたX線検査ソリューションの採用を促しています。産業の近代化と製造業への外国投資が機会を拡大しますが、予算制約のため採用は先進市場に比べて遅れています。規制基準が強化され、技術的な認識が高まるにつれ、この地域は安定したが緩やかな市場の進展を示しています。
中東・アフリカ
中東・アフリカ地域は2024年に市場の4.2%を占め、UAE、サウジアラビア、南アフリカの石油・ガス、重工業、航空宇宙部門に需要が集中しています。この地域は、エネルギーおよびインフラプロジェクトにおける溶接の完全性試験、パイプラインの監視、構造評価のためにX線検査に依存しています。進行中の産業多様化の取り組みと製造業への投資の増加が採用の可能性を高めています。しかし、高い機器コストと限られた技術浸透が市場の拡大を遅らせています。品質管理基準が向上し、産業オートメーションが進むにつれ、MEAはより高度なX線検査システムを徐々に統合し続けています。
市場のセグメンテーション
技術別
- デジタルイメージング
- フィルムベースのイメージング
次元別
- 2D
- 3D
エンドユース別
- 製造業
- 石油・ガス
- 航空宇宙
- 自動車
- その他
地域別
- 北アメリカ
- アメリカ
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- イギリス
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業用X線検査システム市場は多様で技術的に進んだ環境を特徴としており、主要企業は革新、自動化、高解像度のイメージングソリューションに注力して世界的なプレゼンスを強化しています。Nikon Metrology NV、YXLON International GmbH、Nordson DAGE、VJ Technologies Inc.、3DX-RAY Ltd.、島津製作所、Thermo Fisher Scientific Inc.、Mettler-Toledo International Inc.、Smiths Detection Inc.、Bosello High Technology srlなどの主要企業は、デジタルラジオグラフィー、CTベースのシステム、AI駆動の欠陥検出ソフトウェアを通じてポートフォリオを積極的に拡大しています。これらの企業は、イメージング精度、浸透能力、システムの自動化を向上させるためにR&Dに多額の投資を行い、リアルタイムの品質保証の需要増加に対応しています。戦略的な協力、買収、地理的拡大は、航空宇宙、電子機器、自動車、石油・ガスなどの高い潜在力を持つセクターにサービスを提供するための主要な成長戦略として残っています。規制基準の向上とインダストリー4.0への移行に伴い、市場リーダーは信頼性、速度、統合能力を優先し、提供する製品を差別化し続けています。
主要プレイヤー分析
- Thermo Fisher Scientific Inc.
- 3DX-RAY Ltd.
- Bosello High Technology srl
- Nikon Metrology NV
- Smiths Detection Inc.
- VJ Technologies, Inc.
- 島津製作所
- YXLON International GmbH
- メトラー・トレド・インターナショナル
- Nordson DAGE
最近の動向
- 2025年7月、LK MetrologyはProCon X‑Ray GmbHを買収し、LKの提供範囲を産業用CTおよびX線検査システムに拡大しました。
- 2025年5月、ExcillumとWaygate Technologiesは技術協力を発表し、WaygateはExcillumのNanoTube N3 X線源を使用した新しい高解像度CTシステム(Phoenix Nanotom® HR)を発表しました。
- 2025年2月、Nordson Test & Inspectionは、IPC APEX Expoで新しいX線検査および計測技術を含む次世代の検査および計測システムを発表することを発表しました。
レポートのカバレッジ
この調査レポートは、技術、次元、エンドユース、地理に基づく詳細な分析を提供します。主要な市場プレイヤーについて、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を詳述しています。また、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。さらに、近年の市場拡大を促進した様々な要因についても議論しています。レポートはまた、市場を形成する規制シナリオおよび技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨を提供します。
将来の展望
- 産業が自動化されたリアルタイム品質検査技術の採用を加速するにつれて、市場は強い成長を遂げるでしょう。
- 高解像度の内部イメージングへの需要が高まるにつれて、デジタルおよびコンピュータ断層撮影システムの普及が広がるでしょう。
- AI駆動の欠陥検出および予測分析が標準機能となり、検査の精度と効率を向上させます。
- X線システムとIndustry 4.0プラットフォームの統合が拡大し、スマートファクトリーとデータ駆動の意思決定をサポートします。
- 半導体、電子機器、およびEVバッテリー製造が精度要求の高まりにより主要な成長エンジンとして浮上します。
- 先進産業における部品の小型化が、より強力でコンパクトなX線システムの需要を促進します。
- ポータブルおよびインライン検査ソリューションが、より迅速で柔軟な連続検査ワークフローを可能にするために人気を集めます。
- 航空宇宙、医療機器、自動車セクター全体での規制強化が、先進的なNDT技術の採用を促進します。
- 新興経済国での採用が増加し、製造業者が生産を近代化し、品質基準を向上させます。
- 機器メーカー、ソフトウェアプロバイダー、および自動化企業間の協力的な革新が次世代の検査エコシステムを形成します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業用X線検査システム市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2025年から2032年の間に、産業用X線検査システム市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持った産業用X線検査システム市場のセグメントはどれですか?
産業用X線検査システム市場の成長を促進している主な要因は何ですか?
産業用X線検査システム市場の主要企業はどこですか?
2024年に産業用X線検査システム市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業用X線検査システム市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業用X線検査システム市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 595.8 Million → 2032: USD 1,094.64 Million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業用X線検査システム市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業用X線検査システム市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業用X線検査システム市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業用X線検査システム市場市場の成長要因
- 3.3 産業用X線検査システム市場市場の抑制要因および課題
- 3.4 産業用X線検査システム市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業用X線検査システム市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業用X線検査システム市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業用X線検査システム市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業用X線検査システム市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業用X線検査システム市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業用X線検査システム市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業用X線検査システム市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業用X線検査システム市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業用X線検査システム市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業用X線検査システム市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業用X線検査システム市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業用X線検査システム市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業用X線検査システム市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業用X線検査システム市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業用X線検査システム市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業用X線検査システム市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業用X線検査システム市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業用X線検査システム市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業用X線検査システム市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
