
市場概要
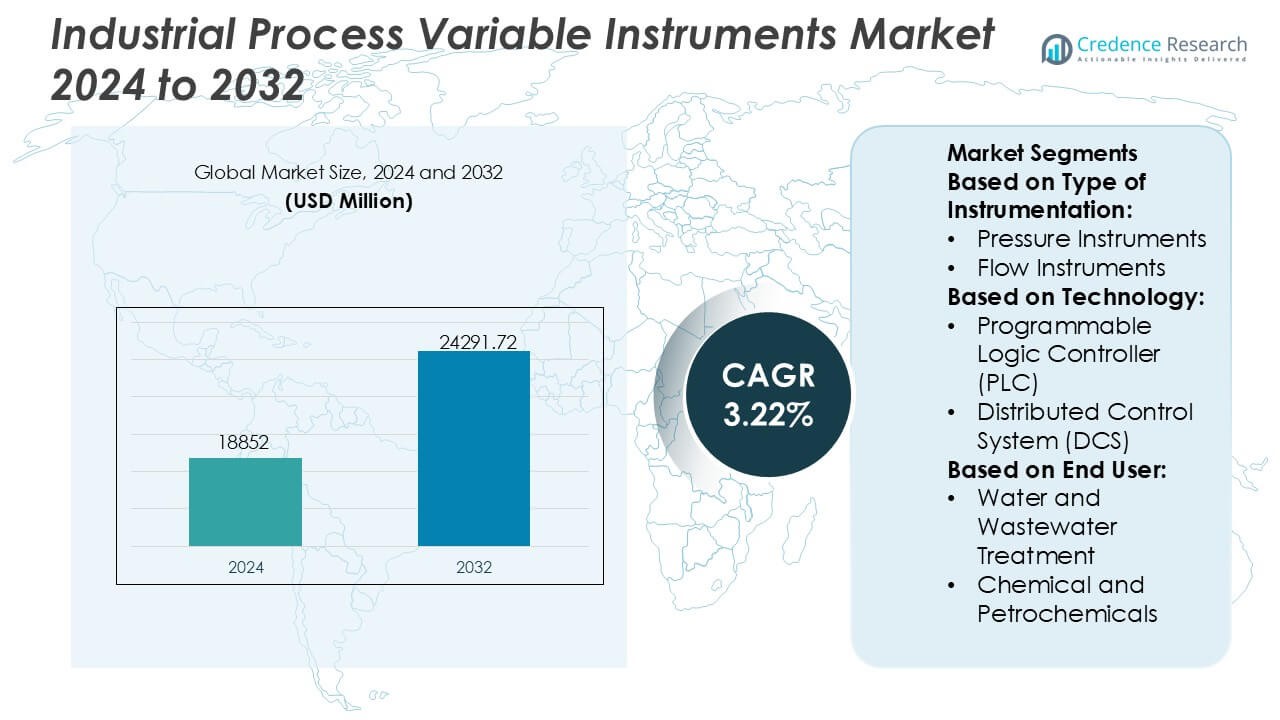
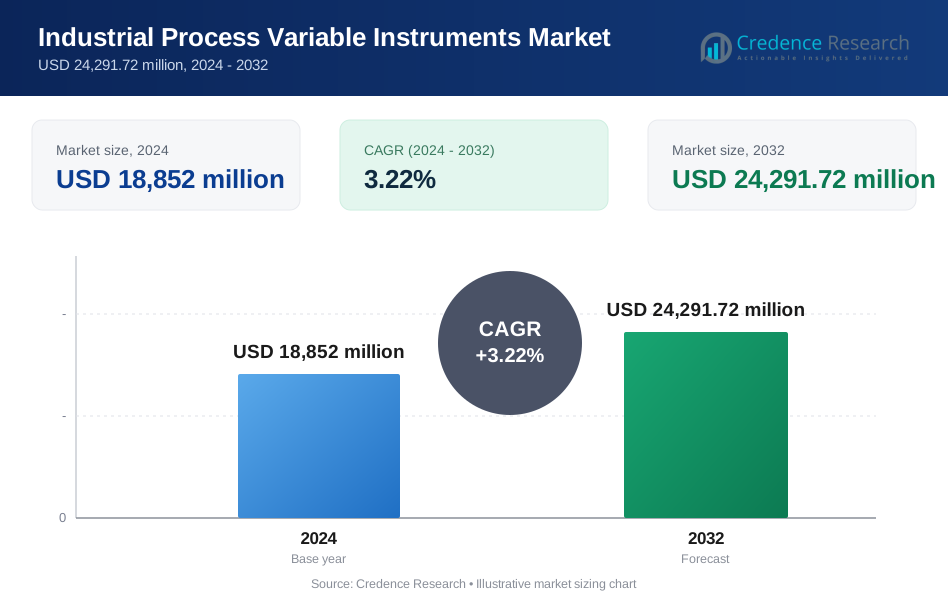
産業プロセス変数計器市場の規模は2024年に188億5200万米ドルと評価され、2032年までに242億9172万米ドルに達すると予測されており、予測期間中のCAGRは3.22%です。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 産業プロセス変数計器市場規模 2024 | 188億5200万米ドル |
| 産業プロセス変数計器市場、CAGR | 3.22% |
| 産業プロセス変数計器市場規模 2032 | 242億9172万米ドル |
産業プロセス変数計器市場は、感知精度、デジタル統合、リアルタイムプロセスインテリジェンスを多様な産業にわたって進化させるグローバルなオートメーションリーダーの競争的な組み合わせを特徴としています。これらの企業は、IIoT、クラウド分析、予測保全フレームワークに沿ったスマートトランスミッタ、分析システム、制御ソリューションに投資することで地位を強化しています。彼らの戦略は、測定精度の向上、システムの相互運用性の改善、レガシープラントのデジタルレトロフィットをサポートすることに焦点を当てています。地域的には、アジア太平洋地域が市場をリードしており、急速な産業拡大、強力な製造出力、化学、ユーティリティ、プロセス産業における高度な計装の採用の加速によって34%の正確なシェアを持っています。
市場の洞察
- 市場は2024年に188億5200万米ドルに達し、2032年までに242億9172万米ドルに成長し、オートメーションと高度な測定技術への持続的な投資に支えられて3.22%のCAGRを達成します。
- スマートトランスミッタ、分析機器、IIoT対応のモニタリングソリューションの需要の高まりが、連続および離散プロセス産業全体での技術採用を促進しています。
- 競争の激化は、グローバルなオートメーションベンダーが感知精度、システムの相互運用性、予測保全能力に焦点を当て、業界での存在感を強化することによって増しています。
- 高い統合コストとレガシーシステムの複雑さが、特にコストに敏感なセクターでの現代的な計装の迅速な展開を制約しています。
- アジア太平洋地域は34%のリーディングシェアを持ち、圧力計器が28%のシェアで計装タイプを支配し、地域およびセグメントレベルでのグローバル成長への強力な貢献を強化しています。
市場セグメンテーション分析:
計装の種類別
圧力計器は支配的なサブセグメントを表し、高圧プロセス環境での採用の増加と重要な産業における安全コンプライアンスのニーズの高まりによって28%の正確な市場シェアを保持しています。漏れ検出、機器保護、予測保全のために高度なトランスミッタとデジタルゲージを導入する施設が増えるにつれて、その需要は増加しています。流量およびレベル計器はオートメーションプロジェクトの拡大とともに注目を集め、分析機器は厳格な品質および排出基準から利益を得ています。セグメント全体は、スマート診断との統合、感知精度の向上、産業IoT対応のモニタリングシステムを通じて進化しています。
- 例えば、HexagonのPPM部門(現在はHexagon Asset Lifecycle Intelligenceの一部)は、スウェーデンのNynasなどのグローバルプロセスプラントで69,000以上のタグ(計装ポイント)を管理する施設のクライアントデータとそのSmart Instrumentationプラットフォームを統合し、Intergraph Smart® APIはさまざまな圧力、流量、分析装置間で広範な自動データ交換機能を可能にし、大規模なデジタル計装管理能力を示しています。
技術別
プログラマブルロジックコントローラ(PLC)は、信頼性、モジュール性、離散およびプロセスオートメーション環境全体での統合の容易さにより、正確に36%の市場シェアを持つ技術セグメントをリードしています。業界は、リアルタイム制御、簡素化されたトラブルシューティング、現代の通信プロトコルとの互換性のためにPLCを優先し、ブラウンフィールドおよびグリーンフィールドプロジェクトの両方での採用を強化しています。分散制御システム(DCS)は連続プロセス操作で着実に成長し、SCADAの拡張はリモート資産管理とインフラのデジタル化と一致します。製造実行システム(MES)は、生産の可視性、品質の追跡可能性、運用インテリジェンスの需要の高まりとともに勢いを増しています。
- 例えば、Lindsay CorporationのFieldNET®リモート監視および制御プラットフォームは、単一の成長シーズンで490億以上の個別の灌漑システムデータポイントを処理し、そのスマート制御ハードウェアは、年間最大500時間の運用時間を削減するポンプ最適化を達成し、検証可能なシステムテレメトリに裏打ちされたPLCリンクの自動化効率を示しています。
エンドユーザー別
エネルギー&ユーティリティは、発電資産の大規模な近代化、グリッドインフラのアップグレード、より厳しい信頼性の義務に支えられ、正確に31%の市場シェアを持つ支配的なサブセグメントとして浮上しています。ユーティリティは、負荷管理、効率性、規制遵守を改善するために、精密測定機器と自動制御ソリューションをますます導入しています。水および廃水処理は、都市化の進展と持続可能性の取り組みに伴い拡大し、化学、石油化学、石油&ガスは、安全な運用のために先進的な計装に依存しています。金属および鉱業も過酷な環境に対応するために堅牢なデバイスを採用し、産業エコシステム全体での広範な市場浸透を強化しています。
主要成長要因
- 産業オートメーションとデジタルトランスフォーメーションの加速
オートメーションの取り組みは、産業が効率の向上、資産の信頼性の向上、運用リスクの低減を追求する中で、先進的なプロセス変数計器の需要を加速させます。メーカーは、リアルタイムの監視と予測保守フレームワークをサポートするために、スマートセンサー、デジタルトランスミッター、インテリジェント制御デバイスを統合しています。IIoT、機械接続、エッジインテリジェンスの採用が進む中、従来の計装の広範なアップグレードが奨励されています。コンパクトで高精度の測定技術に支えられた自律プラント運用へのシフトは、交換サイクルを強化し、連続および離散産業環境全体での持続的な市場拡大を推進しています。
- 例えば、Deere & Companyの自律型8Rトラクターは、エッジコンピューティングモジュールを使用して毎秒約1,500万のセンサー測定を処理し、6組のステレオカメラ(合計12個)を使用して障害物を分類し、1インチ未満の精度(センチメートルレベルの精度)を実現しています。
- 厳格な規制基準と品質コンプライアンス要件
製品品質、環境排出、職場の安全に関する世界的な規制の強化は、正確な測定と制御機器の必要性を大幅に高めます。産業界は、規制の枠組みに準拠し、認証基準を維持するために、先進的な圧力、温度、流量、分析装置を導入しています。製薬、食品加工、水処理、石油化学などの分野での監視義務の拡大は、高性能機器の採用を強化します。トレーサビリティ、一貫したバッチ品質、安全な運転限界の要件は、偏差を最小限に抑え、運用の整合性を確保する自動測定ソリューションへの投資をさらに加速させます。
- 例えば、Yara InternationalのNOx削減システムは、継続的な排出監視機器を使用して、世界中の産業施設で年間20万トン以上のNOx排出削減を達成しており、デジタルアンモニア運用は、先進的な状態監視とプロセス制御システムを統合して、運用コストを数百万ドル節約し、測定機器による規制遵守を実証しています。
- エネルギーインフラとプロセス産業の拡大
発電、再生可能エネルギープロジェクト、化学処理、石油・ガスインフラへの大規模な投資は、信頼性のあるプロセス変数機器への強い需要を生み出します。上流および中流の活動の増加は、腐食性および高温環境で動作可能な頑丈で高精度のデバイスの必要性を強めます。製油所の拡張、LNGターミナルの開発、世界的な電力消費の増加は、継続的な機器のアップグレードをサポートします。ユーティリティシステムと産業プラントの近代化も、スループット、資産性能、運用の連続性を向上させるスマートトランスミッタ、制御バルブ、分析システムの採用を促進します。
主要なトレンドと機会
- IIoT対応スマート機器の急速な採用
業界は、自己診断、リアルタイム状態監視、クラウドベースの分析を提供するIIoT対応のスマート機器への急速な移行を経験しています。これらのシステムは、予測的な洞察を通じて運用の可視性を向上させ、ダウンタイムを削減します。ワイヤレス測定プラットフォームと低電力センサーは、リモートおよび危険な場所での展開の柔軟性を拡大します。業界が現代の通信プロトコルに対応したスケーラブルなデジタルエコシステムを求める中、機会は強まります。接続されたプラントの成長、AI駆動のプロセス最適化、データ駆動のメンテナンス戦略は、次世代の産業パフォーマンスの重要な推進力としてスマート機器を位置づけます。
- 例えば、クボタ株式会社のKSAS(クボタスマート農業システム)テレマティクスプラットフォームは、接続されたフリート全体で毎日広範な機械操作データポイントを収集し、自律型アグリロボトラクターは2つのオンボードGNSS受信機と1センチメートルの位置精度を使用して、検証済みのセンサーリッチなIIoT統合を示す連続ステータスモニタリングによってサポートされる実装制御を自動化します。
- モジュラーおよび統合制御アーキテクチャへの移行の増加
産業界は、孤立した制御コンポーネントから、PLC、DCSプラットフォーム、SCADA環境を統合するモジュラーアーキテクチャへの移行を進めています。この移行により、同期されたプロセス監視、迅速な構成、デバイスの相互運用性が向上します。包括的な自動化フレームワークへの移行は、生産層全体でのシームレスなデータ交換をサポートし、マルチシステム統合用に設計された高度な計装の機会を開きます。メーカーは、エンジニアリングの複雑さを軽減し、ライフサイクルサポートを強化するスケーラブルなプラグアンドプレイ計測ソリューションの需要を活用しています。このトレンドは、モジュラートランスミッター、ハイブリッド制御システム、および適応計測技術の革新を拡大します。
- 例えば、AGCOコーポレーションのFendtONE統合制御エコシステムは、オンボードおよびオフボードのデータストリームを統合し、Fendt 700 Varioトラクターの割り当て可能なボタンとトリガーを通じて最大74の異なる機能を制御します。また、そのCANバスリンクされたモジュラーアーキテクチャは、標準的な農業通信プロトコル(ISOBUSなど)によってサポートされる堅牢で効率的な実装制御を可能にし、検証済みのセンサーリッチなIIoT統合を示します。
- 持続可能性駆動のプロセス最適化の成長
持続可能性の目標は、エネルギー効率を向上させ、廃棄物を削減し、低影響の産業運営をサポートする計装の機会を生み出します。高度な流量、圧力、および分析機器は、資源消費を最適化し、排出を検出し、全体的な環境パフォーマンスを向上させます。産業界は、炭素削減目標への準拠を確保するために正確な測定を必要とするグリーンプロセスの取り組みを採用しています。廃棄物からエネルギーへのプラント、再生可能燃料、および循環型製造への関心の高まりは、環境管理に沿った計装の需要を強化します。測定可能な持続可能性の利益を提供するソリューションを提供するベンダーは、グローバル市場で競争優位性を獲得します。
主要な課題
- 高い設置コストと統合の複雑さ
大規模な自動化および計装のアップグレードは、特にレガシーインフラを持つプロセス集約型産業にとって、かなりの資本支出を必要とします。現代のスマートデバイスを古い制御アーキテクチャと統合する際に統合の課題が発生し、追加のエンジニアリング、キャリブレーション、および互換性の負担を生じさせます。複雑な設置手順、ダウンタイムのリスク、およびマルチベンダーの相互運用性の問題が、シームレスな展開をさらに妨げます。中小企業は、予算の制約により、技術の浸透を遅らせることが多く、近代化を遅らせます。これらのコストと統合の障害は、デジタルトランスフォーメーションのペースを制限し、古くて効率の低い計装システムへの依存を長引かせます。
- 熟練技術者とメンテナンス専門知識の不足
高度な計測機器の採用には、デジタルキャリブレーション、ネットワーク通信システム、サイバーセキュリティ、予測診断に熟練した技術者が必要です。しかし、経験豊富な人材の退職と熟練労働力の減少により、業界は拡大する労働力のギャップに直面しています。限られたトレーニングリソースと急速に進化する技術環境がこの課題を悪化させ、トラブルシューティングのサイクルが長くなり、運用リスクが高まり、高度なデバイスの機能が十分に活用されない結果となっています。人員不足は複雑な計測システムの効果的なメンテナンスを妨げ、アップグレードを遅らせ、全体的なシステムの信頼性を低下させます。このスキル不足は、計測技術の全面的な進歩に対する持続的な障壁となっています。
地域分析
北米
北米は、石油・ガス、化学、製薬、発電部門における強力な自動化の採用に支えられ、正確な32%の市場シェアを持っています。産業オペレーターは、運用の信頼性、安全性、規制遵守を向上させるために高度な計測機器を優先しています。IIoT、クラウド分析、スマートセンサーの広範な統合が、製油所、製造工場、公共施設全体の近代化イニシアチブを強化しています。クリーンエネルギーインフラの拡大とレガシー資産のデジタルレトロフィットが需要をさらに加速させています。世界的な計測機器メーカーの強力な存在とプロセス最適化への堅実な投資が、地域のリーダーシップを引き続き強化しています。
ヨーロッパ
ヨーロッパは、厳格な環境規制、強力な製造活動、プロセス効率への高い重視により、正確な27%のシェアを持っています。業界は、排出基準、エネルギー効率指令、品質管理フレームワークに準拠するために、高度な圧力、流量、分析機器を採用しています。化学処理、製薬、食品・飲料部門の成長が、安定した計測機器のアップグレードを支えています。地域のIndustry 4.0への移行が、DCS、PLC、IIoT対応の監視システムの採用を加速させています。持続可能な産業運営への投資と水処理施設の近代化が、精密測定と自動制御ソリューションの需要をさらに押し上げています。
アジア太平洋
アジア太平洋は、中国、インド、日本、東南アジア全体での急速な産業拡大、増加する自動化投資、強力な製造出力により、正確な34%のシェアを持っています。化学、石油化学、発電、水処理の成長が、高度なプロセス変数機器の大規模な展開を促進しています。スマートファクトリーの採用の増加と政府主導の産業近代化プログラムが、地域の技術変革を強化しています。大規模なインフラ開発と重工業の拡大が、精密測定、高度な制御、リアルタイム監視ツールの需要を増幅しています。競争力のある地元の製造とコスト効果の高い計測機器の提供が、そのリーダーシップをさらに強化しています。
ラテンアメリカ
ラテンアメリカは正確に4%のシェアを占めており、石油・ガスの探査、鉱業の運営、化学処理活動の拡大によって支えられています。産業界は生産効率を向上させ、運用リスクを低減し、進化する規制要件を満たすために、自動化された測定および制御システムをますます採用しています。ユーティリティと水処理ネットワークの近代化も安定した計装需要に寄与しています。しかし、経済の変動性と不規則な産業投資サイクルが成長ペースを緩和します。制約にもかかわらず、デジタル化の取り組みの増加とIIoT対応の監視ソリューションの導入の増加は、主要セクターにおける高度な送信機、センサー、および制御装置の機会を生み出します。
中東・アフリカ
中東・アフリカ地域は正確に3%のシェアを持ち、主に強力な石油・ガス活動、発電拡大、および進行中の産業多様化プログラムによって推進されています。精油所および石油化学プラントは、プロセスの精度、安全性、および運用の継続性を向上させるために高性能の計装に投資しています。信頼性の高い流量、圧力、および分析装置の需要の増加は、ユーティリティおよび淡水化施設の近代化をサポートします。産業オートメーションの採用は、政府がエネルギー効率とインフラのアップグレードを促進するにつれて増加しています。政治的および経済的な変動が広範な採用を制限する一方で、デジタル監視へのターゲットを絞った投資が長期的な市場の見通しを強化します。
市場セグメンテーション:
計装の種類別:
- 圧力計器
- 流量計器
技術別:
- プログラマブルロジックコントローラー (PLC)
- 分散制御システム (DCS)
エンドユーザー別:
- 水および廃水処理
- 化学および石油化学
地域別
- 北アメリカ
- 米国
- カナダ
- メキシコ
- ヨーロッパ
- ドイツ
- フランス
- 英国
- イタリア
- スペイン
- その他のヨーロッパ
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- 東南アジア
- その他のアジア太平洋
- ラテンアメリカ
- ブラジル
- アルゼンチン
- その他のラテンアメリカ
- 中東・アフリカ
- GCC諸国
- 南アフリカ
- その他の中東およびアフリカ
競争環境
産業プロセス変数計器市場の競争環境は、Hexagon、Lindsay Corporation、Deere & Company、Yara International、Kubota Corporation、AGCO Corporation (US)、Trimble Inc.、CNH Industrial NV、Valmont Industries, Inc.、およびTopcon Corporationなどのプレーヤーによって定義されます。産業プロセス変数計器市場は、グローバルな自動化リーダーと専門的な計装プロバイダーのミックスによって定義されており、先進的なプロセス監視と制御をサポートするために能力を拡大し続けています。企業は、測定精度、センサーの耐久性、およびシステムの相互運用性を向上させることに焦点を当て、Industry 4.0、IIoT接続性、および予測保全要件にポートフォリオを合わせています。ベンダーは、スマート診断、クラウド対応の分析、および統合制御プラットフォームへの投資を増やし、複雑な産業環境でのリアルタイムの意思決定を改善しています。戦略的な取り組みは、レガシープラントのデジタル改修、ライフサイクルサービスの提供、および業界固有のカスタマイズを強調し、サプライヤーが顧客との関与を強化し、高度に規制されたセクターでの長期的な競争力を維持できるようにします。
主要プレイヤー分析
- Hexagon
- Lindsay Corporation
- Deere & Company
- Yara International
- クボタ株式会社
- AGCO Corporation (US)
- Trimble Inc.
- CNH Industrial NV
- Valmont Industries, Inc.
- Topcon Corporation
最近の展開
- 2025年6月、Bruker Corporationは、オーストリアのインスブルックに本社を置く質量分析ベースの定量メタボロミクスソリューションの主要プロバイダーであるBiocrates Life Sciences AGの買収を発表しました。財務条件は開示されていません。
- 2025年5月、Waters CorporationはHalo Labsを買収し、生物分析の能力を強化しました。Halo LabsのAuraプラットフォームは、細胞、タンパク質、遺伝子治療などの治療製品中の粒子を検出・分析するための高度なイメージング技術を提供します。
- 2025年1月、ABB RoboticsとAgilent Technologiesは、ラボ自動化を進めるための戦略的協力を発表しました。このパートナーシップは、Agilentの高度な分析機器とソフトウェアをABBのロボティクス技術と統合し、サンプル処理、試験、データ処理などの反復作業を自動化することを目的としています。
- 2024年10月、Thermo Fisher Scientificは、単一四重極iCAP MSXと三重四重極iCAP MTXモデルを含むiCAP MXシリーズICP-MS機器を発表しました。これらの機器は、環境、食品安全、産業、研究ラボ向けに設計されており、複雑なマトリックスにおける微量元素の高感度かつ高精度な分析を提供します。
レポートのカバレッジ
この調査レポートは、機器の種類、技術、エンドユーザー、地理に基づく詳細な分析を提供します。主要市場プレイヤーのビジネス概要、製品提供、投資、収益源、主要アプリケーションを詳述しています。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートは、市場のダイナミクス、規制シナリオ、業界を形成する技術進歩についても探ります。外部要因と世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者と既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望
- 市場は、リアルタイムの可視性と予測保守のために、スマートでIIoT対応の計測機器の採用を加速させます。
- 産業界はデジタルトランスフォーメーションへの投資を増やし、自動化されたプロセス監視ソリューションの需要を強化します。
- 規制遵守と品質保証の要件が強化される中、高度な分析機器の受け入れが広がります。
- 無線センサーとリモート監視プラットフォームは、分散型および危険な産業環境に広がります。
- AI駆動の診断の統合により、意思決定が強化され、計画外のダウンタイムが減少します。
- 再生可能エネルギーとユーティリティの近代化の成長は、精密計測の新たな機会を創出します。
- プロセス産業は、過酷な作業条件に適した高精度で頑丈なデバイスを優先します。
- 高度な制御弁とインテリジェントアクチュエータは、複雑な自動化アーキテクチャでの採用が増加します。
- 新興経済国は産業インフラを拡大し、スケーラブルな計測ソリューションの需要を増やします。
- クラウドベースのプロセス最適化プラットフォームは、業界がデータ中心の運用モデルに移行する中で重要性を増します。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
産業プロセス変数機器市場の現在の市場規模はどのくらいで、2032年の予測規模はどのくらいですか?
2024年から2032年の間に、産業プロセス用可変計器市場はどの程度の年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていた産業プロセス変数計器市場のセグメントはどれですか?
産業プロセス変数計器市場の成長を促進している主な要因は何ですか?
産業プロセス変数計器市場の主要企業はどこですか?
2024年に産業プロセス変数計器市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 産業プロセス変数計器市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界の産業プロセス変数計器市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 18,852 million → 2032: USD 24,291.72 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 産業プロセス変数計器市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. 産業プロセス変数計器市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体における産業プロセス変数計器市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 産業プロセス変数計器市場市場の成長要因
- 3.3 産業プロセス変数計器市場市場の抑制要因および課題
- 3.4 産業プロセス変数計器市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 産業プロセス変数計器市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 産業プロセス変数計器市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、産業プロセス変数計器市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 産業プロセス変数計器市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. 産業プロセス変数計器市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析は産業プロセス変数計器市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 産業プロセス変数計器市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 産業プロセス変数計器市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 産業プロセス変数計器市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 産業プロセス変数計器市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新産業プロセス変数計器市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界の産業プロセス変数計器市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米の産業プロセス変数計器市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州の産業プロセス変数計器市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋の産業プロセス変数計器市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカの産業プロセス変数計器市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東の産業プロセス変数計器市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカの産業プロセス変数計器市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. 産業プロセス変数計器市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
