
市場概要:
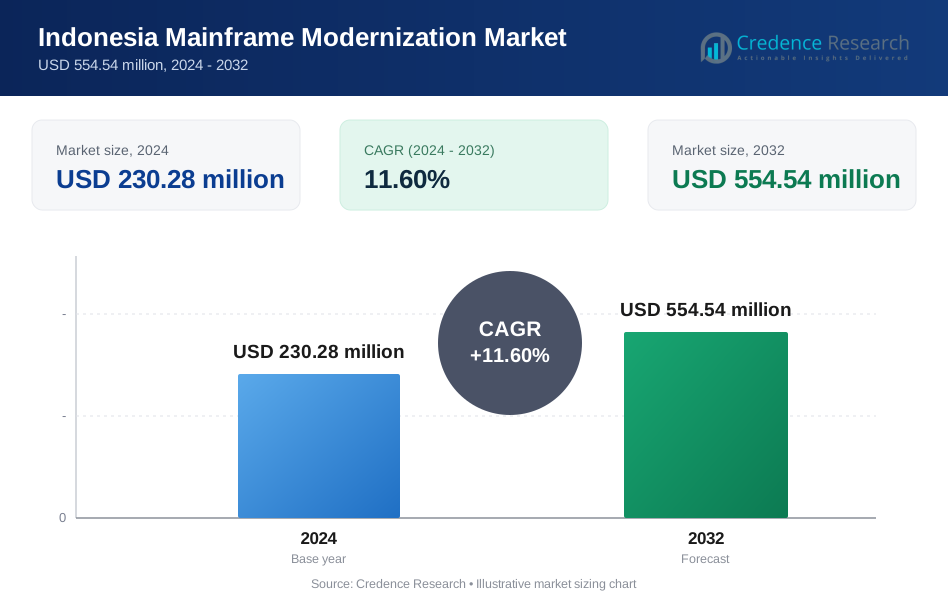
インドネシアのメインフレームモダナイゼーション市場の規模は、2018年に1億1320万米ドルから2024年には2億3028万米ドルと評価され、予測期間中に年平均成長率11.60%で2032年までに5億5454万米ドルに達すると予想されています。
| レポート属性 | 詳細 |
|---|---|
| 履歴期間 | 2020-2023 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年のインドネシアのメインフレームモダナイゼーション市場規模 | 2億3028万米ドル |
| インドネシアのメインフレームモダナイゼーション市場、年平均成長率 | 11.60% |
| 2032年のインドネシアのメインフレームモダナイゼーション市場規模 | 5億5454万米ドル |
市場は、アジャイルなコアシステムへの需要の高まりにより成長しています。企業は、速度と回復力を向上させるためにレガシーメインフレームを置き換えています。デジタルバンキングの拡大は、金融機関全体でのプラットフォームのアップグレードを促進しています。クラウドの採用は、リスクの低いハイブリッドモダナイゼーションの道をサポートします。規制の圧力は、安全でコンプライアンスに準拠したシステムの必要性を高めています。人材不足は、企業を自動化ツールやマネージドサービスに向かわせています。コスト管理は、ワークロードのリファクタリングにおける強力な動機として残っています。API統合は、製品の迅速な立ち上げを可能にします。ビジネスリーダーは、稼働時間とスケーラビリティを優先しています。モダンなツールは、技術的負債を減らし、顧客体験の成果を向上させます。
インドは強力なITサービス能力と大規模な企業基盤により、採用をリードしています。主要な銀行や保険会社は、全国的にモダナイゼーションプログラムを加速しています。インドネシアは、デジタルファーストのバンキングとフィンテックの成長により急速に台頭しています。政府のデジタル化努力は、公共部門のアップグレードをサポートしています。都市部は、クラウド対応インフラを通じて需要を促進しています。地域のシステムインテグレーターは、提供能力を強化しています。東南アジアの仲間は、ワークロードの拡大に伴い、関心を高めています。国境を越えた運用は、標準化されたプラットフォームを好みます。現地の規制は、段階的な移行戦略を形作ります。人材エコシステムは、国レベルの実行速度に影響を与えます。

市場の洞察:
- インドネシアのメインフレーム近代化市場の規模は2018年に1億1320万米ドルで、2024年には2億3028万米ドルに達し、2032年までに5億5454万米ドルに達すると予測され、予測期間中に年平均成長率11.60%で拡大しています。
- インドが62%のシェアを持ち、インドネシアが38%のシェアを占め、他の近隣の東南アジア市場はインドの強力なITサービス基盤とインドネシアの急速なデジタルバンキングの拡大により、わずかに留まっています。
- インドネシアはフィンテックの成長、公的デジタルプログラム、クラウド対応の都市インフラの採用の増加に支えられ、38%のシェアを持つ最も急成長している地域を代表しています。
- 近代化アプローチ別では、リホスト(リフトアンドシフト)が約30%のシェアでリードし、APIの有効化とカプセル化が約25%で続き、より迅速で低リスクの変革への需要を反映しています。
- リファクターが約20%のシェアを占め、完全な書き換え/再構築とその他が合わせて約25%を占め、深く段階的な近代化戦略のバランスの取れた採用を示しています。
市場の推進要因:
コアシステムの機敏性とビジネス継続性の必要性の高まり
インドネシアのメインフレーム近代化市場は、企業の機敏性への需要から勢いを得ています。レガシーシステムは市場変化への対応速度を制限します。銀行や保険会社はより迅速な製品展開サイクルを必要としています。コアワークロードはリアルタイム処理のニーズをサポートしなければなりません。高い取引量は安定したシステム性能を要求します。ダウンタイムのリスクは企業を近代化の道へと押し進めます。これは、運用全体でのワークロードの回復力を向上させます。意思決定者はより柔軟性の高いプラットフォームを好みます。
- 例えば、IBM Zシステムは99.999%の可用性を提供し、大規模なグローバル銀行のための途切れない処理をサポートします。意思決定者はより柔軟性の高いプラットフォームを好みます。
金融および公共部門における規制遵守の圧力
規制の枠組みはデータセキュリティと報告基準を厳しくしています。金融規制当局は厳しい監査準備基準を施行しています。レガシーメインフレームはコンプライアンス自動化に限界があります。企業は報告のタイムラインを満たすためにシステムを近代化しています。サイバーセキュリティの義務はより強力なアクセス制御レイヤーを必要とします。これにより、ガバナンスと監視ツールが改善されます。公共部門のデジタル改革はシステムのアップグレードをサポートします。コンプライアンスコストは長期的な変革計画を推進します。
- 例えば、ISO 27001に準拠したプラットフォームを使用する大手銀行は、自動化されたコンプライアンス報告を通じて監査応答時間を改善しました。コンプライアンスコストは長期的な変革計画を推進します。
コスト最適化と長期的なインフラ持続可能性目標
老朽化したメインフレームシステムの運用コストは依然として高いです。ハードウェアのメンテナンスは繰り返しの資本負担を生み出します。企業は時間をかけて予測可能なコスト構造を求めています。現代のプラットフォームは専有システムへの依存を減らします。これは、ワークロード全体でのリソース利用を向上させます。予算プランナーはスケーラブルなインフラモデルを好みます。技術リーダーはライフサイクルコストの制御に焦点を当てています。近代化は財務効率の目標と一致しています。
企業における熟練したレガシーシステム専門家の不足
地域的にメインフレームの経験豊富な人材が減少し続けています。労働力の退職は運用リスクの露出を増加させます。新しいスタッフの訓練には多くの時間投資が必要です。企業はスキル依存を減らすために近代化を採用しています。これにより、広く利用可能な開発スキルを活用できます。大企業の間でマネージドサービスが好まれています。自動化により手動のシステム介入が減少します。人材のギャップが変革の決定を加速させます。
市場動向:
完全な置換モデルよりもハイブリッド近代化アプローチの採用
企業は今日、段階的な近代化戦略を好みます。ハイブリッドモデルはリスクと運用の安定性をバランスします。変革サイクル中もコアシステムは稼働し続けます。クラウド統合は段階的なワークロード移行をサポートします。これにより、ミッションクリティカルな運用への混乱が減少します。技術リーダーは共存アーキテクチャを好みます。ツールベンダーは混合環境向けのソリューションを設計します。このトレンドは近代化プロジェクトの構造を再形成します。
- 例えば、Microsoft Azure Hybridは、フォーチュン500企業の95%以上が使用するクラウドサービスとメインフレーム関連のワークロードを統合することを可能にします。このトレンドは近代化プロジェクトの構造を再形成します。
APIの有効化とサービス指向アーキテクチャの好みの増加
組織はメインフレーム機能をAPIを通じて公開します。サービス層はシステムの相互運用性を向上させます。デジタルチャネルはシームレスなバックエンド統合を必要とします。これにより、パートナーやフィンテックとの迅速なコラボレーションが可能になります。マイクロサービスの採用はモジュラー開発アプローチをサポートします。企業はユーザーインターフェースをコアロジックから分離します。プラットフォームのオープン性が主要な選択要因となります。統合能力が近代化の成功を定義します。
- 例えば、DBS銀行は1,000以上の安全なAPIを運用し、デジタルバンキングサービス全体での迅速なパートナー統合をサポートしています。統合能力が近代化の成功を定義します。
システムインテグレーターと専門的な近代化ベンダーの役割の増加
大企業は実行のために外部の専門知識に依存しています。システムインテグレーターは複雑な移行プログラムを管理します。ベンダーエコシステムはインドとインドネシア全体で拡大しています。これにより、テスト済みの近代化フレームワークへのアクセスが向上します。プロバイダーはドメイン固有の変革アクセラレーターを提供します。リスク軽減がアウトソーシングの好みを促進します。長期サポート契約が注目を集めています。ベンダーの能力が購買者の信頼に影響を与えます。
データ中心の近代化と分析準備へのシフト
企業はレガシーデータの価値を解放することに焦点を当てています。近代的なプラットフォームはデータのアクセス性と品質を向上させます。分析の採用にはより迅速なデータパイプラインが必要です。これにより、高度なレポートとインサイトの利用がサポートされます。リアルタイムダッシュボードは意思決定プロセスを強化します。データガバナンスは近代的なアーキテクチャを通じて改善されます。企業は近代化を分析ロードマップと整合させます。データ戦略がシステムの優先順位を形成します。
市場課題の分析:
高い変革の複雑さと運用リスクの露出
メインフレームの近代化には深いシステム依存関係が関わります。ビジネスロジックはレガシーコードに埋め込まれたままです。移行エラーは重要なサービスを混乱させる可能性があります。企業はダウンタイムに対する許容度が限られています。テストサイクルはプロジェクトのタイムラインを大幅に延ばします。強力なガバナンスと変更管理が求められます。ステークホルダーの調整は部門間で困難です。リスクの懸念が意思決定の速度を遅らせます。
予算制約と投資収益率の不確実なタイムライン
近代化には高額な初期投資が必要です。レガシー環境ではコストの見積もりが難しいです。利益は長期間にわたって現れることが多いです。財務チームは即時の価値実現に疑問を抱きます。大規模なプログラムの承認が複雑になります。経済の不確実性がIT予算をさらに引き締めます。デジタルの優先事項が競合し、資金の集中が希薄化します。ROIの明確さが主要な障害となっています。

市場機会:
デジタルバンキングと政府デジタルプラットフォームの拡大
デジタルバンキングの成長がコアシステムの圧力を増加させます。公共のデジタルプラットフォームはスケーラブルなバックエンドサポートを必要とします。企業は市民サービスの需要を満たすために近代化を進めています。これにより、ベンダーに新しいプロジェクトパイプラインが生まれます。クロスセクターのデジタルイニシアチブが対応可能な需要を拡大します。国家のデジタルアジェンダが資金アクセスをサポートします。プラットフォームの標準化が繰り返しの導入を促進します。成長はデジタルトランスフォーメーションの目標と一致しています。
管理された近代化と成果ベースのサービスの需要増加
企業は予測可能な提供とコストモデルを求めています。管理された近代化は内部の実行負担を軽減します。ベンダーは成果ベースのエンゲージメント構造を提供します。これにより、利害関係者間でのリスク共有が改善されます。サブスクリプションモデルが大企業で受け入れられています。長期サービス契約が運用の継続性を確保します。地域のパートナーが提供能力を強化します。サービスの革新が新たな収益源を開きます。
市場セグメンテーション分析:
サービスタイプ別
アプリケーションの近代化は、レガシーコードの更新ニーズから強い需要があります。企業はコアアプリケーションをアップグレードして速度と柔軟性を向上させます。インフラストラクチャーの近代化はハイブリッドクラウドの準備とシステムの回復力をサポートします。データとデータベースの近代化は、より良いアクセス、ガバナンス、分析の利用を可能にします。自動化されたQAとテストが移行リスクを軽減し、サービスの継続性を確保します。管理されたアプリケーションサービスは、スキルギャップと稼働時間のニーズから注目を集めています。インドネシアのメインフレーム近代化市場は、運用の安定性と変革をバランスさせるサービスポートフォリオから利益を得ています。これは、エンドツーエンドの近代化サポートを好む買い手の傾向を反映しています。
- 例えば、アクセンチュアは、大規模な銀行プログラムでメインフレームの回帰テストサイクルを50%以上短縮する自動化テストツールを適用しています。これは、エンドツーエンドのサポートを好む買い手の傾向を反映しています。
近代化アプローチ別
リホスト戦略は、リスクを低減し迅速な実行を求める企業を引き付けます。完全な書き直しと再構築のアプローチは、深い変革目標をサポートします。APIの有効化とカプセル化は、デジタルプラットフォームとの相互運用性を向上させます。リファクタリングは、ビジネスロジックを保持しながら保守性を向上させます。他のアプローチは、ニッチなシステム要件と段階的な移行に対応します。買い手はリスク許容度と予算範囲に基づいて方法を選択します。これにより、複雑な環境での柔軟な移行パスがサポートされます。
- 例えば、Kyndrylは既存のトランザクションロジックを保持しながら、最新のクラウドプラットフォームと統合するリフトアンドシフトメインフレーム移行を提供します。複雑な環境全体で柔軟な移行パスをサポートします。
業界別
銀行や金融サービスは高い取引量のため需要を牽引しています。保険会社は効率化のためにポリシーとクレームシステムを近代化しています。政府機関はスケーラビリティのために税金と給付プラットフォームをアップグレードしています。ITおよび通信企業はコアシステムをデジタルサービスと整合させています。小売企業はオムニチャネル運営をサポートするために近代化しています。製造および物流企業はプロセスの統合と信頼性に焦点を当てています。これは地域全体での業界別の強い採用パターンを反映しています。
セグメンテーション:
- サービスタイプ別
- アプリケーションの近代化
- インフラストラクチャの近代化
- データ&データベースの近代化
- 自動化されたQA&テスト
- 管理されたアプリケーションサービス
- 近代化アプローチ別
- リホスト(リフトアンドシフト)
- 完全な書き直し/再構築
- APIの有効化&カプセル化
- リファクタリング
- その他
- 業界別
- 銀行&金融サービス
- 保険
- 政府(税金&給付システム)
- IT&通信
- 小売
- 大規模製造/物流
- その他

地域分析:
インドの企業近代化とサービス能力におけるリーダーシップ
インドはインドネシアのメインフレーム近代化市場を支配的な収益シェアで支えています。大手銀行、保険会社、公共部門のユニットが頻繁にコアシステムのアップグレードを推進しています。主要なITサービスプロバイダーはコンサルティングと実行のための深いエコシステムを作り出しています。インドはより高い取引量とより大きなチケットサイズのためにより高い市場シェアを保持しています。強力なクラウドとデジタルインフラストラクチャは複雑な近代化プログラムをサポートしています。政府のデジタルイニシアチブは省庁をスケーラブルで安全なアーキテクチャに向かわせています。成熟した人材プールと確立されたデリバリーフレームワークから恩恵を受けています。
インドネシアの加速する採用と拡大する近代化パイプライン
インドネシアは市場の小さいながらも急速に拡大するシェアを提供しています。地元の銀行、フィンテック、通信事業者はデジタルユーザーをサポートするためにプラットフォームを近代化しています。政府機関はレガシーワークロードを統合された市民向けシステムに移行しています。インドネシアの市場シェアは、より多くのプロジェクトがパイロットから完全な展開に移行するにつれて増加しています。国内のサービスプロバイダーは、能力のギャップを埋めるためにグローバルインテグレーターと提携しています。主要都市のクラウドデータセンターはハイブリッド近代化モデルをサポートしています。これは金融包摂と電子政府戦略からの強い勢いを反映しています。
インドとインドネシアにおける国境を越えたシナジーと地域的ポジショニング
インドとインドネシアは、インドネシアのメインフレーム近代化市場の地域的な範囲を完全にカバーしています。インドはより大きなシェアを占め、インドネシアは急成長する補完的な役割を果たしています。国境を越えたプロジェクトは、インドのデリバリーハブを利用してインドネシアのクライアントに効率的にサービスを提供します。グローバルベンダーは、インドの卓越センターとインドネシアの現地パートナーを活用しています。銀行業務や公共サービスにおける共通の規制テーマは、再利用可能な近代化テンプレートをサポートします。両市場間の知識移転は、プロジェクトの質と速度を強化します。これにより、アジア太平洋地域におけるメインフレーム変革の戦略的クラスターとしての地位が確立されます。
主要プレイヤー分析:
- IBM
- マイクロソフト コーポレーション
- ウィプロ
- キンドリル
- DXCテクノロジーカンパニー
- アバナード株式会社
- HCLテック
- NTTデータ株式会社
- アクセンチュア
競争分析:
インドネシアのメインフレーム近代化市場の競争環境は、グローバルな技術リーダーと地域のシステムインテグレーターの強い存在感を反映しています。大手ベンダーは、深いメインフレームの専門知識、クラウドアライアンス、エンドツーエンドのサービスポートフォリオを通じて競争しています。IBM、マイクロソフト、アクセンチュア、キンドリルは、プラットフォームの深さと長年の企業関係を活用しています。インドのIT企業は、コスト効率の高いデリバリーとドメイン知識を通じて地位を強化しています。競争は、移行速度、リスク管理、近代化後のサポートに集中しています。ハイブリッド近代化フレームワークと強力なセキュリティ資格を持つベンダーが有利です。戦略的パートナーシップと垂直市場に特化した提供が、インドとインドネシア全体での差別化を形成しています。
最近の展開:
- アクセンチュアとマイクロソフトの合弁事業であるマイクロソフトに特化したコンサルティングおよび技術サービスの企業、アバナードは、2025年12月10日にインドへの大規模な拡大を発表しました。これは、マイクロソフトを活用した人工知能とクラウド変革サービスの需要の高まりを捉えるためのものです。この拡大は、インドが現代のクラウドおよびAIソリューションの重要な成長市場であるというアバナードの戦略的認識を反映しており、クラウドアプリケーションサービスとデジタルトランスフォーメーションにおける既存の能力を基にしています。この拡大により、アバナードは、マイクロソフトの技術スタックとアクセンチュアの実装専門知識を通じて、レガシーシステムを近代化し、AIの旅を加速させようとするインド企業にサービスを提供することができます。
- インドでは、IBMが2025年を通じてメインフレームの近代化能力に多大な投資を行いました。2025年8月13日、IBMはムンバイに新しいインドクライアントエクスペリエンスセンターを正式に開設しました。これは、インド企業が人工知能、ハイブリッドクラウド、量子コンピューティング技術を採用するのを支援するために設計された戦略的施設です。この拡大は、インド市場へのIBMの長期的なコミットメントを反映しており、マハラシュトラ州政府との意向表明書(LOI)を含んでおり、州の量子コンピューティングイニシアチブを支援する機会を探ることを目的としています。これは、インドの国家量子ミッションおよび発展したインド(Viksit Bharat)の広範なビジョンと一致しています。
- この勢いを基に、IBMは2025年9月17日にBharatGenとの重要な戦略的コラボレーションを発表し、インド全体での人工知能の採用を進めます。このパートナーシップは、インドの独自の言語的および文化的背景に合わせたBharatGenの主権的なマルチモーダルおよび大規模言語モデル(LLM)を活用し、IBMのデータガバナンスとモデルトレーニング技術の専門知識と組み合わせています。このイニシアチブは、インディックドメインおよび言語に特化したAIモデルの開発に焦点を当てており、教育、農業、銀行、医療、そしてインドのデジタルトランスフォーメーションアジェンダにとって重要な市民サービス部門にわたるアプリケーションを持っています。
- 最も注目すべきは、IBMが2025年10月15日にBharti Airtelとの変革的なパートナーシップを発表し、通信大手のAirtel Cloudインフラストラクチャを強化することです。この戦略的提携は、Airtelの通信グレードの信頼性とデータ居住性の能力を、メインフレームワークロードおよび規制産業向けに設計されたIBMのクラウドリーダーシップおよびAI技術と組み合わせています。このパートナーシップの下で、IBMのwatsonxプラットフォームとRed Hat OpenShift AIは、オンプレミス、マルチクラウド、エッジ展開を含むハイブリッドクラウド環境全体でAIワークロードを効率的にスケールすることを可能にします。特に、このパートナーシップには、インドのAirtelの可用性ゾーンを4から10に拡大し、ムンバイとチェンナイに2つの新しいマルチゾーンリージョン(MZR)を計画しており、ミッションクリティカルなアプリケーションに対するメインフレームのような回復力を強化します。
- Wiproは、重要な買収を通じて、グローバルなエンジニアリングサービス能力と人工知能ポートフォリオを強化しました。2025年8月21日、Wiproは、米国の音響機器メーカーHARMANのデジタルトランスフォーメーションソリューション(DTS)部門を3億7500万ドルで買収する意向を発表しました。この買収は2025年12月1日に完了し、インドの技術企業のグローバルな拡大にとって変革的な瞬間を迎えました。この買収により、HARMANのDTSセグメントから北米、ヨーロッパ、アジアにわたる5,600人以上の従業員がWiproの傘下に入り、製品エンジニアリングおよびデジタルトランスフォーメーションサービスの能力が大幅に拡大しました。
レポートのカバレッジ:
この調査レポートは、サービスタイプ、近代化アプローチ、産業垂直セグメントに基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察を含んでいます。また、近年の市場拡大を促進したさまざまな要因についても議論しています。レポートはまた、市場を形成する規制シナリオおよび技術の進歩についても探ります。外部要因および世界経済の変化が市場成長に与える影響を評価します。最後に、市場の複雑さを乗り越えるための新規参入者および既存企業向けの戦略的推奨事項を提供します。
将来の展望:
- 企業はリスクを管理し、稼働時間を保護するために段階的な近代化を優先します。
- ハイブリッドアーキテクチャは、コアシステム戦略の中心に残ります。
- 人材不足により、管理された近代化サービスの需要が増加します。
- デジタルチャネルの拡大をサポートするために、APIの有効化が注目されます。
- デジタルガバナンス目標の下で、公共部門の近代化が加速します。
- 銀行と保険業界は、最も多くのプロジェクトを維持します。
- ベンダーは、移行期間を短縮するために自動化に投資します。
- クラウドパートナーシップがベンダー選定の決定に影響を与えます。
- 地域のデリバリーハブが国境を越えた実行モデルをサポートします。
- セキュリティとコンプライアンスの準備が長期的なプラットフォーム選択を導きます。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドネシアのメインフレームモダナイゼーション市場の現在の市場規模はどれくらいで、2032年にはどのくらいの規模になると予測されていますか?
インドネシアのメインフレームモダナイゼーション市場は、2024年から2032年の間にどのくらいの年平均成長率で成長すると予測されていますか?
2024年にインドネシアのメインフレームモダナイゼーション市場のどのセグメントが最大のシェアを占めましたか?
インドネシアのメインフレームモダナイゼーション市場の成長を促進している主な要因は何ですか?
インドネシアのメインフレームモダナイゼーション市場の主要企業はどこですか?
2024年にインドネシアのメインフレームモダナイゼーション市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インドネシアのメインフレーム近代化市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインドネシアのメインフレーム近代化市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 230.28 million → 2032: USD 554.54 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インドネシアのメインフレーム近代化市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インドネシアのメインフレーム近代化市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインドネシアのメインフレーム近代化市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インドネシアのメインフレーム近代化市場市場の成長要因
- 3.3 インドネシアのメインフレーム近代化市場市場の抑制要因および課題
- 3.4 インドネシアのメインフレーム近代化市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インドネシアのメインフレーム近代化市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インドネシアのメインフレーム近代化市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インドネシアのメインフレーム近代化市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インドネシアのメインフレーム近代化市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インドネシアのメインフレーム近代化市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインドネシアのメインフレーム近代化市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インドネシアのメインフレーム近代化市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インドネシアのメインフレーム近代化市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インドネシアのメインフレーム近代化市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インドネシアのメインフレーム近代化市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インドネシアのメインフレーム近代化市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインドネシアのメインフレーム近代化市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインドネシアのメインフレーム近代化市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインドネシアのメインフレーム近代化市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインドネシアのメインフレーム近代化市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインドネシアのメインフレーム近代化市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインドネシアのメインフレーム近代化市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインドネシアのメインフレーム近代化市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インドネシアのメインフレーム近代化市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
