
市場概要:
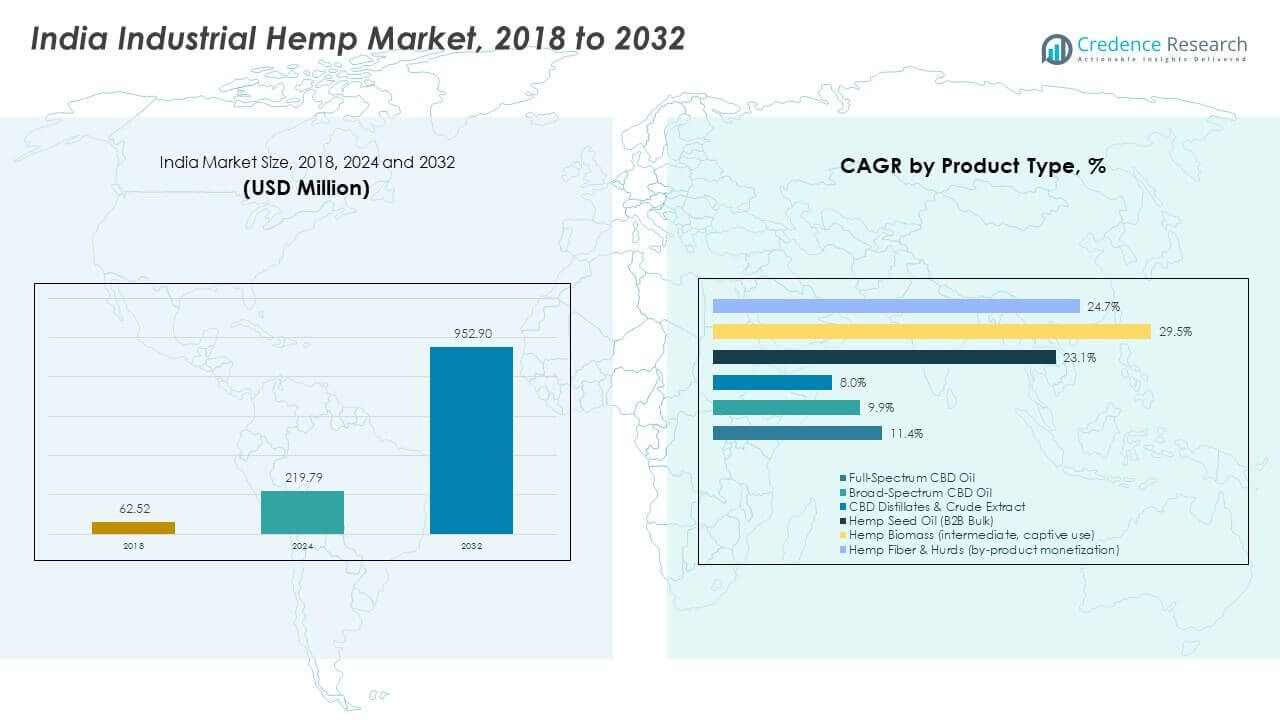
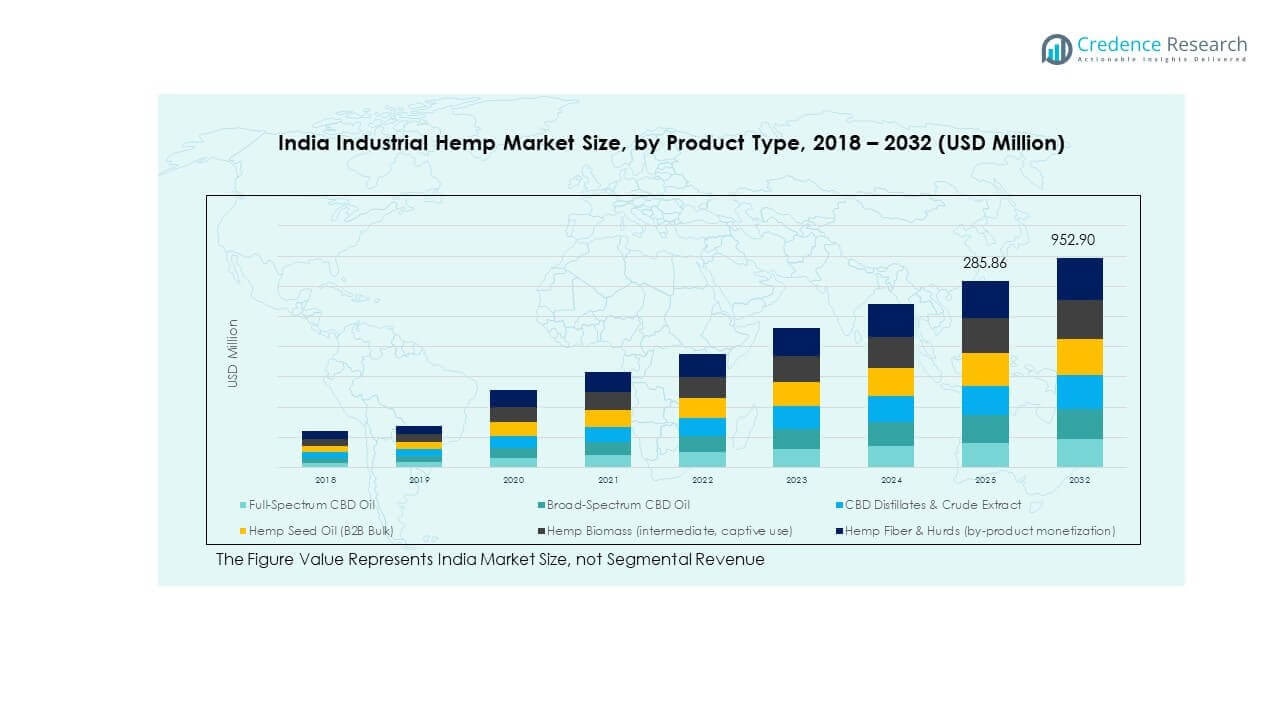
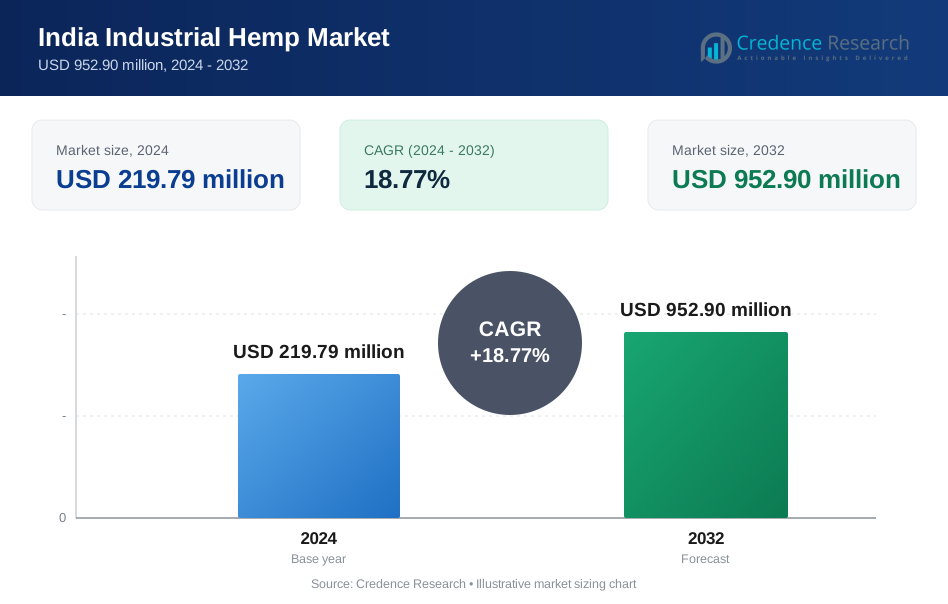
インドの産業用ヘンプ市場の規模は、2018年に6,252万米ドルと評価され、2024年には2億1,979万米ドル、2032年には9億5,290万米ドルに達すると予測されており、予測期間中の年平均成長率(CAGR)は18.77%です。
| レポート属性 | 詳細 |
|---|---|
| 歴史的期間 | 2020-2024 |
| 基準年 | 2024 |
| 予測期間 | 2025-2032 |
| 2024年インド産業用ヘンプ市場規模 | 2億1,979万米ドル |
| インド産業用ヘンプ市場、CAGR | 18.77% |
| 2032年インド産業用ヘンプ市場規模 | 9億5,290万米ドル |
市場の成長は、複数の産業における持続可能な原材料の需要によって促進されています。繊維メーカーは、耐久性と水使用量の少なさからヘンプ繊維を採用しています。ウェルネスブランドは、個人ケアや栄養製品にヘンプ抽出物を使用しています。建設業者は、断熱性と炭素削減目標のためにヘンプクリートを好みます。農家は作物の多様化と収入の安定性向上から利益を得ています。政府の支援により、ライセンスの明確化と研究アクセスが改善されています。スタートアップは加工とブランディングを拡大しています。エコフレンドリー製品に対する消費者の認識が全国的な需要の安定した成長を支えています。
北部の丘陵地帯は、好ましい気候と早期の政策支援によりリードしています。ウッタラーカンド州は、パイロットプログラムを通じて栽培と研究の拠点となっています。北部平野は、繊維クラスター近くの加工拠点として浮上しています。中央部の州は、適した土地と物流アクセスにより耕作面積を拡大しています。西インドは、下流の製造と輸出を支援しています。北東部地域は、支援的な農業条件により初期段階の可能性を示しています。南部の州は、付加価値製品とウェルネスブランドに焦点を当てています。地域の強みが一体となって、バランスの取れた全国的なサプライチェーンを構築しています。
市場の洞察:
- インドの産業用ヘンプ市場は、2018年に6,252万米ドルと評価され、2024年には2億1,979万米ドルに達し、2032年までに9億5,290万米ドルに達すると予測されています。これは、規制された栽培、B2B需要、および下流処理の成長によって18.77%のCAGRで拡大しています。
- 北インドは約42%のシェアで先行しており、早期の政策採用とライセンス栽培によって支えられています。次いで、西インドは約28%で、加工および製造拠点によって支えられ、南インドは研究、ウェルネスブランド、および製剤活動によって約20%を占めています。
- 東部および北東インドは最も成長が速い地域で、約10%のシェアを持ち、好ましい農業気候条件、パイロット栽培プログラム、およびバイオマスと研究用供給への関心の高まりによって支えられています。
- 製品ミックスでは、フルスペクトラムCBDオイルが約34%のシェアを占め、強い医薬品および栄養補助食品の需要を反映しています。一方、ブロードスペクトラムCBDオイルは、製剤の柔軟性とコンプライアンスの整合性により約22%のシェアを持っています。
- CBD蒸留物と粗抽出物はB2B処理需要によって約20%を貢献し、ヘンプシードオイルとヘンプファイバー&ハードは食品成分、産業用途、及び副産物の収益化によって合計約24%を占めています。
市場の推進要因:
持続可能で低影響の原材料への需要の高まり
製造業者は環境への影響が少ない材料を求めています。ヘンプは低水使用量と土壌への利益を提供します。繊維企業は繊維の強度と通気性を評価しています。建設業者はヘンプベースの断熱ソリューションを好みます。食品ブランドは植物性栄養のためにヘンプシードを使用します。パーソナルケア企業は自然な製剤のためにヘンプを採用しています。これらの要因が安定した需要拡大を支えています。インドの産業用ヘンプ市場は、持続可能性に焦点を当てた調達選択から利益を得ています。
- 例えば、ボンベイヘンプカンパニーは、産業用ヘンプが1kgの繊維に約300〜500リットルの水を必要とするのに対し、綿は2,000リットル以上を必要とすると述べています。同社はアパレル、栄養、建設ユーザーにヘンプファイバー、シード、ハードを供給しています。
支援的な政策枠組みと州レベルのパイロットプログラム
いくつかの州では規制されたヘンプ栽培が許可されています。政策の明確さは農家の法的リスクを軽減します。ライセンス制度は管理された生産をサポートします。研究機関は農学のベストプラクティスを促進します。州のパイロットは民間セクターの参入を奨励します。農家は公式の支援を通じて信頼を得ます。投資の関心はバリューチェーン全体で高まっています。規制の勢いは長期的な市場成長を強化します。
- 例えば、ウッタラーカンド産業用ヘンプ政策は、THC含有量が0.3%に制限されたヘンプのライセンス栽培を許可しています。州はGBパンテ大学と協力して、承認されたパイロットの下で農学と農家のトレーニングをサポートしています。
作物多様化と収入安定性に対する農家の関心の高まり
農家は水を多く必要とする作物の代替を求めています。ヘンプは多様な農業気候帯に適しています。この作物は土壌の健康と輪作の利益をサポートします。安定した買い取り契約は収入の変動を減少させます。加工施設は確実な需要を生み出します。トレーニングプログラムは栽培の質を向上させます。小規模農家にとっては、投入コストが競争力を保ちます。これらの要因がより広範な農家の採用を促進しています。
下流処理と国内製造能力の拡大
処理能力は原材料の利用を向上させます。ファイバーの脱皮ユニットは供給のボトルネックを減少させます。抽出施設は健康関連の用途をサポートします。国内製造は輸入依存を削減します。統合されたバリューチェーンは利益率の維持を強化します。スタートアップはブランド化された完成品に投資します。規模の拡大はセグメント全体でのコスト競争力を向上させます。産業の準備は市場全体の発展を加速させます。
市場動向:
付加価値のあるブランド化されたヘンプ製品へのシフト
企業は原繊維の販売を超えて進化しています。ブランドは完成した繊維製品や健康関連商品に焦点を当てています。パッケージングは自然で倫理的な調達を強調します。都市部の消費者は追跡可能な製品を好みます。ブランディングはプレミアム価格戦略をサポートします。オンラインチャネルは製品のリーチを向上させます。小売の存在感は主要都市で拡大しています。この傾向は競争の位置付けを再構築します。
- 例えば、HempStreetはインド全土で100以上の医師主導のクリニックを運営し、デジタルチャネルを通じてヘンプベースの健康製品を販売しています。同社は州の規制に沿った処方ベースの流通を行っています。
研究主導の栽培と種子最適化への注力の増加
生産者はより良い種子遺伝子に投資しています。研究は収量の一貫性と繊維の質を改善します。THCの制御された遵守は優先事項です。データ駆動型の農業は予測可能性をサポートします。大学との協力はフィールド試験を増やします。知識の移転は農場レベルの効率を向上させます。標準化された入力は変動を減少させます。科学的な農業慣行が注目を集めています。
- 例えば、CSIR-IHBTは繊維と種子用にTHCが0.3%未満の認定された産業用ヘンプ品種を開発しました。フィールド試験は植物の均一性を改善し、制御された栽培モデルをサポートしました。
グリーン建設と循環経済モデルへのヘンプの統合
建設業者は断熱材としてのヘンプクリートを探求しています。グリーン認証は材料の採用をサポートします。循環経済の目標はヘンプの使用と一致します。廃棄物削減はプロジェクトの実行可能性を強化します。開発者は低炭素建築材料を求めています。デモプロジェクトは市場の信頼を築きます。政策の議論は持続可能な建設をサポートします。この傾向は新しい応用分野を開きます。
輸出志向の製造とニッチな用途の出現
製造業者は繊維製品の国際バイヤーをターゲットにしています。品質の遵守は輸出準備をサポートします。ニッチな用途には複合材料や特殊繊維が含まれます。認証は世界的な受容を高めます。貿易展示会はバイヤーとのつながりを改善します。輸出志向は規模の経済をサポートします。製品の差別化が重要性を増しています。グローバルな露出は製品基準を形作ります。
市場課題分析:
複雑な規制の解釈と州レベルでの不均一な施行
規制の明確さは地域によって異なります。解釈の違いはコンプライアンスリスクを生み出します。ライセンスのタイムラインはプロジェクトの実行を遅らせます。施行のギャップは投資家の信頼に影響を与えます。輸送規則は一貫性がありません。文書作成の負担は小規模生産者に影響を与えます。法的な曖昧さは運営コストを引き上げます。インドの産業用ヘンプ市場は管轄区域間の調整の課題に直面しています。
限られた処理インフラと熟練労働力の可用性
加工施設は地域的に集中しています。遠隔地の農場では物流コストが上昇します。熟練した技術者が不足しています。設備コストは小規模事業者にとって課題です。品質の不一致が買い手の信頼に影響を与えます。トレーニングプログラムは均一な普及が不足しています。資本アクセスが迅速な規模拡大を制限しています。インフラのギャップがバリューチェーンの成熟を遅らせています。
市場機会:
ヘンプを基にしたウェルネス、栄養、パーソナルケアセグメントの拡大
自然なウェルネスへの消費者の関心が高まっています。ヘンプ成分はクリーンラベルの位置付けをサポートします。栄養ブランドは植物ベースの処方を採用しています。パーソナルケア企業は機能的特性を重視しています。製品の革新が市場の差別化を向上させます。国内需要が規模拡大を支えます。流通ネットワークが製品アクセスを広げます。この機会は高利益成長経路をサポートします。
統合された農場から製品までのビジネスモデルの開発
垂直統合が供給管理を改善します。直接調達がトレーサビリティの主張を強化します。統合モデルが利益の漏れを減少させます。ブランド化は起源の透明性から利益を得ます。投資家はスケーラブルな統合プラットフォームを好みます。統一された管理下で輸出準備が改善されます。パートナーシップが迅速な実行をサポートします。この構造は長期的な競争力を強化します。
市場セグメンテーション分析:
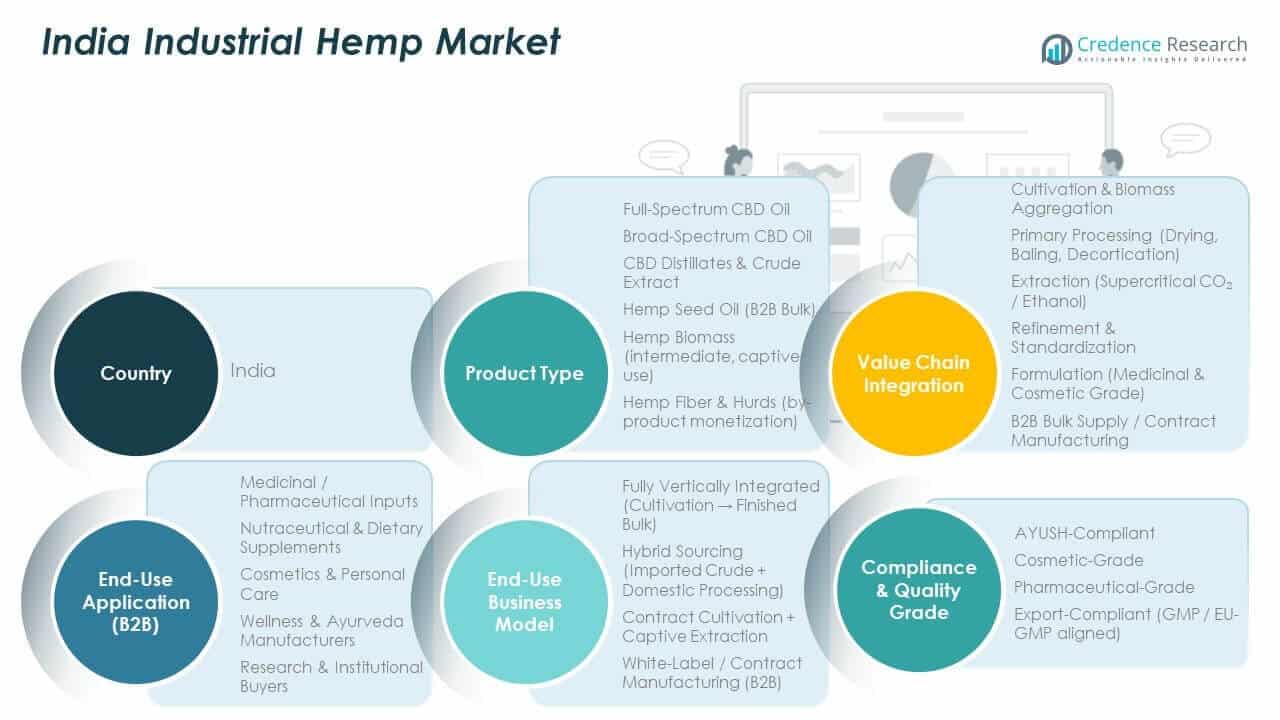
製品タイプ別
フルスペクトラムCBDオイルは広範なカンナビノイドプロファイルと強力な治療受容性により需要を牽引しています。CBD蒸留物は一貫した効力と処方の柔軟性で注目を集めています。CBDアイソレートは正確な投与とゼロTHC耐性を必要とする用途に対応します。ヘンプバイオマスと抽出物はプロセッサーや研究者からの大規模なB2B需要をサポートします。製品の好みは規制適合性と下流の用途ニーズに依存します。
- 例えば、BOHECOは産業および研究用途のためにライセンスされたヘンプバイオマスを供給しています。同社は規制基準を満たすためにバッチテストとトレーサビリティを維持しています。
バリューチェーン統合別
栽培のみのプレーヤーはライセンスされた農業と原材料供給に焦点を当てています。栽培と加工モデルは価値の捕捉と供給の信頼性を向上させます。完全に統合された栽培、抽出、処方構造は品質管理とコスト効率を提供します。この統合はトレーサビリティとコンプライアンス保証をサポートします。規模は技術的および規制の専門知識を持つ統合オペレーターに有利です。
最終用途アプリケーション別 (B2B)
医薬品および栄養補助食品は臨床研究と処方用途のための主要な需要セグメントを表しています。ウェルネスおよびパーソナルケアブランドは自然な位置付けのためにヘンプ成分を採用しています。食品および飲料成分の購入者は管理されたコンプライアントな成分に焦点を当てています。研究および処方ラボは初期段階およびパイロット需要を促進します。最終用途の多様性が安定したボリューム吸収をサポートします。
ビジネスモデル別
契約製造は、社内能力を持たないブランドをサポートします。プライベートラベル供給は、バイヤーの市場参入を迅速化します。直接B2B販売は、長期的なバイヤー関係を強化します。輸出志向の供給は、規制された海外市場をターゲットにします。インド産業用ヘンプ市場は、国内需要と輸出の野心をバランスさせています。
コンプライアンスと品質グレードによる
医薬品グレードは厳格な試験と文書化を要求します。食品グレードは、規制された消費用途をサポートします。産業用グレードは、研究および非摂取用途に役立ちます。品質のセグメンテーションは、価格設定とバイヤーの選択基準を形成します。
セグメンテーション:
- 製品タイプ別
- フルスペクトラムCBDオイル
- CBD蒸留物
- CBDアイソレート
- ヘンプバイオマスと抽出物
- バリューチェーン統合別
- 栽培のみ
- 栽培と加工
- 統合された栽培、抽出、配合
- 最終用途アプリケーション別 (B2B)
- 医薬品および栄養補助食品
- ウェルネスとパーソナルケア
- 食品および飲料成分
- 研究および配合ラボ
- ビジネスモデル別
- 契約製造
- プライベートラベル供給
- 直接B2B販売
- 輸出志向の供給
- コンプライアンスと品質グレード別
- 医薬品グレード
- 食品グレード
- 産業用グレード
- 地理別
- 北インド
- 西インド
- 南インド
- 東および北東インド
地域分析:
北インドが最大の市場シェアを占める
北インドは2024年にインド産業用ヘンプ市場で42%の市場シェアを占めました。ウッタラーカンドとヒマーチャル・プラデーシュは、早期の規制承認とライセンス栽培プログラムによりリードしています。好ましい気候が一貫した作物の品質と収量をサポートします。栽培地域近くに位置する加工ユニットは、物流依存を減少させます。医薬品および栄養補助食品のバイヤーは、コンプライアンスに適した調達のためこの地域を好みます。構造化された州のサポートにより、農家の参加が高いままです。この地域は全国供給量のアンカーとして機能し続けています。
西部および南部インドが強力な二次的地位を保持
西インドは、マハラシュトラ州とグジャラート州により、約28%の市場シェアを獲得しました。この地域は、確立された農業ビジネスインフラと抽出施設から恩恵を受けています。産業クラスターは契約製造とプライベートラベル供給をサポートします。南インドは、カルナータカ州とタミル・ナードゥ州により、約20%の市場シェアを保持しました。研究機関とウェルネスブランドが下流の需要を牽引しています。加工と配合活動は着実に拡大しています。都市消費ハブがB2Bの買い取り成長をサポートします。
東部および北東部インドは新興市場を代表
東部および北東部インドは合わせて市場シェアの約10%を占めています。これらの地域は、パイロット栽培プログラムと政策実験を通じて注目を集めています。農業気候条件は繊維とバイオマスの質を有利にします。インフラは限られていますが、初期段階の投資を引き付けています。地元のスタートアップは食品成分と研究供給を探求しています。政府の取り組みは農家の参加を促進します。この地域は予測期間中に徐々にシェアを拡大する可能性を示しています。
主要プレイヤー分析:
- BOHECO (Bombay Hemp Company)
- HempStreet
- Vedi Herbals
- Atrimed Biotech
- India Hemp Organics
- HempCann Solutions
- Cannazo India
- Satliva
- CannaMeds India
- Avesthagen (Hemp Division)
競争分析:
インドの産業用ヘンプ市場は、スタートアップと多様なバイオテクノロジー企業が混在する中程度に統合された競争構造を示しています。主要プレイヤーは、管理された栽培、抽出能力、コンプライアンス管理に注力しています。企業は価格だけでなく、製品の純度、トレーサビリティ、一貫性で競争しています。垂直統合はコスト管理と供給保証を強化します。農家との戦略的パートナーシップは原材料のアクセスを改善します。R&D投資は製剤の深さと応用の拡大を支えます。B2Bチャネルでのブランディングは限定的であり、長期的な供給契約を有利にします。競争力を維持するためには、規制の整合性と運用の規律に依存しています。
最近の展開:
- 2025年12月、BOHECOは次の成長段階を推進するために、物理的な小売への大規模な戦略的シフトを発表しました。これまでデジタルファーストブランドとして運営してきた同社は、今後2年間で16以上の新しい実店舗を開設する計画を明らかにしました。この拡大には、ベンガルールのブリゲードロードにある1,070平方フィートの旗艦店の運営と、デリーNCRおよびハイデラバード全体での広範な展開が含まれています。さらに、BOHECOは、韓国への輸出の成功とブラジル、中東、タイ、オーストラリアでの新たな戦略的提携により、国際的な存在感が増していることを強調しました。
- 2025年7月、Vedi HerbalsはVegan India Conference 2025のアソシエイトスポンサーとして発表され、植物ベースのウェルネスセクターでのブランドポジショニングを強化しました。さらに、2024年8月には、ブランドは医療用大麻を超えてポートフォリオを拡大し、ヘンプボディグッズ市場に積極的に参入しました。この拡大には、大麻葉エキスと伝統的なアーユルヴェーダハーブをブレンドした新しいヘンプベースのボディウォッシュ、液体石鹸、パーソナルケア製品のラインが含まれ、処方薬ベースの医薬品からの多様化を示しています。
- 2025年3月、CannaMeds Indiaは、CBDおよびヘンプ製品のインドの主要なアグリゲーターおよびマーケットプレイスとしての地位を強化し、デジタルカタログを拡大して独占バンドルや新しいブランドを含めました。主要な小売プラットフォームとして、最近「Magiccann Extra Strong」グミや「Cannazo Uplift」シリーズなどの高効力製品をリストし、インド全土の患者に処方薬ベースの大麻医薬品へのアクセスを促進しています。このプラットフォームは、合法的な医療処方を取得するためのユーザーを支援する「ジャーニーガイド」コンサルテーションサービスを拡大し続けています。
- 2025年2月、Avesthagenはその子会社であるThe Avestagenome Project®とTata Institute for Genetics and Society (TIGS)との間で大規模な戦略的パートナーシップを発表しました。主に遺伝学に焦点を当てたこの提携は、Avesthagenの広範なバイオバンクと研究能力を活用し、バイオアクティブおよび医療用大麻研究としばしばクロスレバレッジして希少遺伝疾患を研究しています。さらに、2024年10月には、同社は研究開発担当副社長にDr. Nilgiriwalaを任命し、精密診断およびバイオアクティブ製品開発のR&Dイニシアチブを新たに推進することを示しました。
- 2023年11月(戦略的実行は2024年に継続)、HempStreetはWaahlin Holdingsが主導するプレシリーズA資金調達ラウンドで100万ドルを確保し、グローバルな拡大と製品開発を促進しました。同社は2024年にラテンアメリカおよび北アメリカ市場に参入し、一次および二次月経困難症を治療するための臨床的に裏付けられたアーユルヴェーダにインスパイアされた新しい大麻薬のラインを発表しました。この拡大は、MGC Pharma(英国)、Gynica(イスラエル)、UIDI(ブラジル)などの団体との重要な国際的パートナーシップによって支えられています。
レポートのカバレッジ:
この調査レポートは、製品タイプ、バリューチェーン統合、エンドユースアプリケーション、ビジネスモデル、コンプライアンスグレード、地理に基づく詳細な分析を提供します。主要な市場プレーヤーを詳細に説明し、彼らのビジネス、製品提供、投資、収益源、および主要なアプリケーションの概要を提供します。さらに、競争環境、SWOT分析、現在の市場動向、主要な推進要因と制約についての洞察も含まれています。さらに、最近の市場拡大を促進したさまざまな要因についても議論しています。このレポートは、市場を形成する市場動向、規制シナリオ、技術的進歩を探ります。また、外部要因や世界経済の変化が市場成長に与える影響を評価します。最後に、新規参入者および既存企業が市場の複雑さを乗り越えるための戦略的推奨事項を提供します。
将来の展望:
- 規制された栽培フレームワークは、州全体での運営の信頼性を強化します。
- 品質とコンプライアンスの管理のために垂直統合が好まれるようになります。
- 製薬および栄養補助食品の需要がB2Bのボリューム安定性を支えます。
- 研究に基づく栽培方法が収量の一貫性を向上させます。
- 輸出志向の供給モデルは、コンプライアントな調達の下で拡大します。
- 契約製造がブランドの迅速な参入を支援します。
- 加工インフラは、初期採用州を超えて広がります。
- ウェルネス用途が処方の需要を多様化させます。
- トレーサビリティシステムが買い手の選択基準を形成します。
- 政策の明確さが長期的な拡大の中心に残ります。
無料サンプルのリクエスト
詳細を入力していただくと、無料サンプルレポートをお送りします。
- Sample data tables & charts
- Research methodology
このレポートのカスタマイズ版が必要ですか?
調査範囲、対象地域、セグメントをご要望に合わせて調整します。
- 地域・セグメントのカスタマイズ
- アナリストチームへの直接アクセス
よくある質問
インドの産業用ヘンプ市場の現在の市場規模はどのくらいで、2032年にはどのくらいの規模になると予測されていますか?
2024年から2032年の間に、インドの産業用ヘンプ市場はどのくらいの年平均成長率で成長すると予測されていますか?
2024年に最も大きなシェアを持っていたインドの産業用ヘンプ市場のセグメントはどれですか?
インドの産業用ヘンプ市場の成長を促進している主な要因は何ですか?
インドの産業用ヘンプ市場の主要企業はどこですか?
2024年にインドの産業用ヘンプ市場で最も大きなシェアを占めた地域はどこですか?
目次
Chapter 1. レポート概要
- 1.1 レポートの説明と目的
- 1.1.1 レポートタイトルと市場定義
- 1.1.2 独自の価値提案(USP)と主要な差別化要因
- 1.1.3 ステークホルダー向けの価値提案
- 1.2 調査目的
- 1.2.1 市場規模算定の目的(数量・金額)
- 1.2.2 セグメンテーションの目的
- 1.2.3 競合インテリジェンスの目的
- 1.2.4 予測およびシナリオの目的
- 1.3 レポートの範囲
- 1.3.1 インド産業用ヘンプ市場の範囲 – 対象となるタイプ・サブタイプ
- 1.3.2 地理的範囲 – 対象地域・国
- 1.3.3 実績期間・基準年・予測期間(2024、2032年まで予測)
- 1.3.4 対象範囲・対象外事項
- 1.4 HSコードおよび分類フレームワーク
- 1.5 通貨、単位および価格算定基準
- 1.6 対象ステークホルダー
- 1.7 制約事項および前提条件
Chapter 2. エグゼクティブサマリー
- 2.1 世界のインド産業用ヘンプ市場市場スナップショット
- 2.1.1 市場規模 – 実績(2024)および予測(2024-2032) (2024: USD 219.79 million → 2032: USD 952.90 million)
- 2.1.2 数量および金額 – 世界合計
- 2.1.3 市場の主要ハイライト – 重要事項トップ5
- 2.2 インド産業用ヘンプ市場市場セグメンテーションスナップショット
- 2.2.1 地域別市場内訳 – 2024年 対 2032年
- 2.3 競合スナップショット
- 2.3.1 売上シェア上位10社 – 2024年
- 2.3.2 数量シェア上位10社 – 2024年
- 2.3.3 直近の戦略的動向(過去18ヶ月まとめ)
- 2.4 主要投資ハイライトおよび戦略的結論
Chapter 3. インド産業用ヘンプ市場市場ダイナミクスおよび業界分析
- 3.1 市場概観と背景
- 3.1.1 自動車バリューチェーン全体におけるインド産業用ヘンプ市場市場の位置づけ
- 3.1.2 OEM市場と補修(アフターマーケット)市場の動向比較
- 3.1.3 地域別の市場成熟度と発展段階
- 3.2 インド産業用ヘンプ市場市場の成長要因
- 3.3 インド産業用ヘンプ市場市場の抑制要因および課題
- 3.4 インド産業用ヘンプ市場市場の機会
- 3.5 ポーターの5フォース分析
- 3.5.1 新規参入の脅威
- 3.5.2 供給者の交渉力
- 3.5.3 購買者の交渉力
- 3.5.4 代替品の脅威
- 3.5.5 競合の激しさ – 強度評価
- 3.6 インド産業用ヘンプ市場バリューチェーン分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.6.1.1 原材料・投入材1
- 3.6.1.2 原材料・投入材2
- 3.6.1.3 原材料・投入材3
- 3.6.2 中流 – 生産・製造・サービス提供
- 3.6.2.1 生産・プロセス概要
- 3.6.2.2 メーカー別の主要拠点所在地と生産能力
- 3.6.3 下流 – 流通および最終消費者
- 3.6.3.1 主要チャネル – B2B・OEM
- 3.6.3.2 副次チャネル – ディーラー、小売、オンライン、直販
- 3.6.4 バリューチェーン収益性分析
- 3.6.1 上流 – 原材料・投入材サプライヤー
- 3.7 PESTEL分析
- 3.7.1 政治的要因
- 3.7.2 経済的要因
- 3.7.3 社会的要因
- 3.7.4 技術的要因
- 3.7.5 環境的要因
- 3.7.6 法的要因
- 3.8 インド産業用ヘンプ市場サプライチェーン分析
- 3.8.1 原材料・投入材の供給リスク評価
- 3.8.2 製造拠点集中リスク(地理的偏在)
- 3.8.3 貿易混乱の影響分析
- 3.9 規制・政策動向
注:規制・政策動向のセクションは、市場、インド産業用ヘンプ市場カテゴリー、地域および調査範囲への適用可能性に基づいて規制を取り上げます。事業運営、コンプライアンス、貿易、サステナビリティ、市場アクセスに重大な影響を与える規制枠組みのみを詳細に分析します。
Chapter 4. 主要投資分野および機会分析
- 4.1 インド産業用ヘンプ市場市場魅力度分析
- 4.1.1 地域別 – 投資魅力度マトリクス(数量×CAGR)
- 4.2 絶対金額ベースの成長機会
- 4.2.1 地域別 – 2032年までの金額(米ドル)成長
- 4.3 数量増分機会
- 4.3.1 地域別 – 2032年までの数量増分
- 4.3.2 Segment – 数量増分
- 4.4 新興サブ市場の機会に関する詳細分析(該当する場合)
- 4.5 新興市場機会スコアカード
- 4.5.1 米国
- 4.5.2 欧州
- 4.5.3 アジア
- 4.5.4 中東・アフリカ
注:新興市場機会スコアカードは、関連性および戦略的重要性に基づいて掲載されます。記載する地域は目安であり、データの入手可能性や市場動向によって変更される場合があります。
Chapter 5. インド産業用ヘンプ市場輸出入分析および貿易フロー
- 5.1 世界貿易概況
- 5.1.1 国別世界輸出金額(2024)
- 5.1.2 国別世界輸出数量(2024)
- 5.1.3 国別世界輸入金額(2024)
- 5.1.4 国別世界輸入数量(2024)
- 5.1.5 国別純貿易収支(2024)
- 5.2 輸出分析 – Segment
- 5.2.1 タイプ1(HSコード)
- 5.2.2 タイプ2(HSコード)
- 5.2.3 タイプ3(HSコード)
- 5.2.4 タイプ4(HSコード)
- 5.2.5 タイプ5(HSコード)
- 5.3 輸入分析 – Segment
- 5.3.1 タイプ1(HSコード)
- 5.3.2 タイプ2(HSコード)
- 5.3.3 タイプ3(HSコード)
- 5.3.4 タイプ4(HSコード)
- 5.3.5 タイプ5(HSコード)
- 5.4 平均単価(貿易)
- 5.4.1 平均輸出価格 – Segment・国別
- 5.4.2 平均輸入価格 – Segment・仕入国別
- 5.4.3 価格推移(2024)
- 5.5 主要貿易ルート分析
- 5.5.1 貿易ルート1
- 5.5.2 貿易ルート2
- 5.5.3 貿易ルート3
- 5.5.4 貿易ルート4
- 5.5.5 貿易ルート5
- 5.6 貿易政策の影響評価
- 5.6.1 米国アンチダンピングおよび通商法301条関税
- 5.6.2 EU関税同盟の影響
- 5.6.3 主要自由貿易協定
- 5.6.4 USMCA原産地規則
注:貿易政策分析はインド産業用ヘンプ市場市場に関連する場合にのみ掲載します。
Chapter 6. 競合環境および企業ベンチマーキング
- 6.1 インド産業用ヘンプ市場市場集中度と構造
- 6.1.1 ハーフィンダール・ハーシュマン指数(HHI) – 年 対 2024年
- 6.1.2 Tier1・Tier2・Tier3の市場構造
- 6.1.3 グローバル・地域・ローカルプレーヤーの動向
- 6.2 インド産業用ヘンプ市場市場シェア分析 – 2024年
- 6.2.1 企業別世界売上シェア
- 6.2.2 企業別世界数量シェア
- 6.2.3 地域別売上シェア
- 6.2.4 市場シェアの推移(年 対 2024年)
- 6.2.5 企業別OEMセグメントシェア
- 6.2.6 企業別補修(アフターマーケット)セグメントシェア
- 6.3 生産・提供能力および拠点分析
- 6.3.1 世界の設置能力
- 6.3.2 稼働率
- 6.3.3 生産・産出数量
- 6.3.4 拠点所在地と生産能力マップ
- 6.3.5 生産能力増強計画
- 6.4 インド産業用ヘンプ市場競合ベンチマーキングマトリクス
- 6.4.1 売上・数量・CAGR・収益性の比較
- 6.4.2 チャネル別売上構成
- 6.4.3 地域別売上構成比
- 6.4.4 研究開発(R&D)投資強度
- 6.4.5 サステナビリティ成熟度
- 6.5 インド産業用ヘンプ市場分野における戦略的動向(過去24ヶ月)
- 6.5.1 M&A(合併・買収)および事業売却
- 6.5.2 新インド産業用ヘンプ市場の発売
- 6.5.3 拠点拡張
- 6.5.4 戦略的提携、合弁事業およびパートナーシップ
- 6.5.5 流通網拡大および市場参入
- 6.5.6 サステナビリティおよびESGへの取り組み
- 6.6 競合戦略マッピング
- 6.6.1 リーダー・チャレンジャー・フォロワー・ニッチの分類
- 6.6.2 価格戦略の比較
- 6.6.3 チャネル戦略マトリクス
注:戦略的動向は、その重要性と信頼できる情報の入手可能性に基づいて掲載します。
Chapter 7. 世界のインド産業用ヘンプ市場市場 – 流通チャネル別
- 7.1 セグメント概要
- 7.1.1 チャネル別数量・売上内訳(2024年・2032年)
- 7.1.2 チャネル構成比の推移(2024-2032)
Chapter 8. 地域別市場分析 – 世界概観
- 8.1 世界地域別概観
- 8.1.1 地域別数量シェア
- 8.1.2 地域別売上シェア
- 8.1.3 地域別数量
- 8.1.4 地域別売上
- 8.1.5 2032年までの地域別予測
- 8.2 地域横断セグメント分析
- 8.2.1 流通チャネル別
- 8.2.2 ブランド・価格帯別
Chapter 9. 北米のインド産業用ヘンプ市場市場
- 9.1 米国
- 9.2 カナダ
- 9.3 メキシコ
Chapter 10. 欧州のインド産業用ヘンプ市場市場
- 10.1 ドイツ
- 10.2 フランス
- 10.3 イタリア
- 10.4 英国
- 10.5 スペイン
- 10.6 ポーランド
- 10.7 ロシア
- 10.8 オランダ
- 10.9 ベルギー
- 10.10 スウェーデン
- 10.11 デンマーク
- 10.12 ノルウェー
- 10.13 その他欧州
Chapter 11. アジア太平洋のインド産業用ヘンプ市場市場
- 11.1 中国
- 11.2 インド
- 11.3 日本
- 11.4 韓国
- 11.5 タイ
- 11.6 インドネシア
- 11.7 ベトナム
- 11.8 マレーシア
- 11.9 オーストラリア
- 11.10 その他アジア太平洋
Chapter 12. ラテンアメリカのインド産業用ヘンプ市場市場
- 12.1 ブラジル
- 12.2 アルゼンチン
- 12.3 コロンビア
- 12.4 チリ
- 12.5 その他ラテンアメリカ
Chapter 13. 中東のインド産業用ヘンプ市場市場
- 13.1 サウジアラビア
- 13.2 アラブ首長国連邦
- 13.3 トルコ
- 13.4 イスラエル
- 13.5 イラン
- 13.6 その他中東
Chapter 14. アフリカのインド産業用ヘンプ市場市場
- 14.1 南アフリカ
- 14.2 エジプト
- 14.3 ナイジェリア
- 14.4 モロッコ
- 14.5 その他アフリカ
Chapter 15. インド産業用ヘンプ市場企業プロファイル
- 15.1 [企業01]
- 15.1.1 企業概要
- 15.1.2 主要経営陣
- 15.1.3 製品・サービスポートフォリオ
- 15.1.4 財務実績
- 15.1.5 注力市場および事業展開地域
- 15.1.6 直近の動向および戦略的取り組み
注:企業プロファイルの一覧は暫定的なものであり、調査結果、市場動向、データの入手可能性、クライアントの要望に応じて変更される場合があります。
Chapter 16. 付録
- 付録A – 略語・頭字語一覧
- 付録B – 業界分類コード一覧 – 全シリーズ
- 付録C – 生産・生産能力データ表
- 付録D – 最終用途・需要基礎データ表
- 付録E – 消費量および交換率の前提条件
- 付録F – 平均販売価格(ASP)参照表
- 付録G – 製造・拠点データベース
- 付録H – 輸出入データ表
- 付録I – 規制まとめ表
- 付録J – 一次調査参加者リスト(匿名化)
- 付録K – 一次調査質問票フレームワーク
- 付録L – データ出典・参考文献
- 付録M – 市場規模の乖離および出典比較
Chapter 17. 調査手法
- 17.1 調査フレームワークおよび基本方針
- 17.2 二次調査 – 情報源、優先順位、データ抽出
- 17.3 データモデリング – ボトムアップ・トップダウン市場規模算定
- 17.4 一次調査 – ステークホルダー体系、調査所要時間(LOI)、サンプル数
- 17.5 予測手法 – 回帰分析、シナリオ分析、感度分析
- 17.6 品質管理 – 4段階検証フレームワーク
- 17.7 制約事項および標準的前提条件
- 17.8 免責事項
